ارزیابی و مدیریت ریسک در سرمایهگذاری خانوادگی: چارچوبی جامع برای ثبات مالی بیننسلی
مقدمهای بر پیچیدگیهای سرمایهگذاری خانوادگی
سرمایهگذاری خانوادگی به مجموعه داراییهای مالی و غیرمالی اطلاق میشود که توسط اعضای یک خانواده و گاه چند نسل مدیریت میشود. این نوع سرمایهگذاریها فراتر از مدیریت پرتفوی شخصی هستند و ابعاد پیچیدهای از جمله اهداف چندگانه، افقهای زمانی متفاوت، ارزشهای خانوادگی و مسئولیتهای بیننسلی را در بر میگیرند. بر اساس گزارش موسسه مالی خانوادگی کمبریج، بیش از ۶۷ درصد از ثروت خانوادگی در نسل اول از بین میرود و این رقم در نسل سوم به ۹۰ درصد افزایش مییابد که نشاندهنده اهمیت حیاتی مدیریت ریسک در این حوزه است. مدیریت موفق سرمایهگذاری خانوادگی مستلزم درک عمیق از انواع ریسکهای منحصربهفرد و ایجاد چارچوبهای ساختاریافته برای کاهش تهدیدات و بهرهبرداری از فرصتها است. در این تحلیل جامع، به بررسی نظاممند ابعاد مختلف ریسک در سرمایهگذاری خانوادگی و ارائه راهکارهای عملی برای مدیریت آن میپردازیم.
انواع ریسکهای پیش روی سرمایهگذاری خانوادگی
ریسکهای مالی و بازار
ریسکهای مالی سنتی شامل نوسانات بازار، ریسک تورم، ریسک نقدشوندگی و ریسک ارزی است که بر ارزش پرتفوی سرمایهگذاری تأثیر میگذارند. برای خانوادههایی که داراییهای بینالمللی دارند، ریسک نوسانات ارز میتواند تأثیر قابل توجهی بر بازده واقعی داشته باشد. مطالعات مرکز ثروت خانوادگی دانشگاه هاروارد نشان میدهد که خانوادههایی که بیش از ۲۰ درصد از داراییهای خود را در یک طبقه دارایی یا جغرافیا متمرکز میکنند، در معرض ریسک سیستماتیک بالاتری قرار دارند. مثال واقعی این ریسک را میتوان در خانوادههای ایرانی دارای سرمایهگذاری در املاک دبی مشاهده کرد که در سال ۲۰۰۸ با کاهش ۴۰ درصدی ارزش داراییهای خود مواجه شدند. مدیریت این ریسکها نیازمند تنوعبخشی هوشمند، همچنین استفاده از ابزارهای پوشش ریسک و تطبیق استراتژیک پرتفوی با اهداف خانوادگی است.
ریسکهای ساختاری و حکمرانی
حکمرانی ضعیف خانوادگی یکی از مهمترین عوامل از بین رفتن ثروت بین نسلی است. این نوع ریسک شامل عدم شفافیت، تعارض منافع، عدم وجود فرآیندهای تصمیمگیری روشن و ساختارهای گزارشدهی نامناسب است. بر اساس پژوهشهای موسسه مدیریت ثروت خانوادگی، حدود ۶۰ درصد از خانوادههای دارای ثروت قابل توجه فاقد یک ساختار حکمرانی رسمی هستند. مثال بارز این ریسک، خانوادههای بازرگان ایرانی است که پس از فوالد سرپرست خانواده، به دلیل عدم وجود ساختار حکمرانی مشخص، دچار تعارضهای شدید بین وراث و کاهش ارزش داراییها شدهاند. ایجاد شورای خانوادگی، تدوین منشور خانوادگی و تعیین نقشها و مسئولیتهای شفاف از راهکارهای کاهش این ریسک محسوب میشوند.
ریسکهای انسانی و ارتباطی
این دسته از ریسکها مربوط به پویاییهای خانوادگی، مهارتهای مدیریتی اعضا، سلامت و بلوغ مالی نسلهای مختلف است. تعارض بین نسلی، عدم آموزش مالی مناسب به نسل جوان و وابستگی بیش از حد به یک فرد خاص برای مدیریت داراییها از جمله ریسکهای انسانی محسوب میشوند. تحقیقات منتشر شده در مجله مالی خانوادگی نشان میدهد که ۷۰ درصد از تعارضهای خانوادگی حول ثروت، ناشی از تفاوت در ارزشها، انتظارات و سبکهای ارتباطی است نه خود داراییها. خانوادههای صنعتگر ایرانی که کسبوکار خانوادگی دارند، اغلب با چالش انتقال مدیریت به نسل بعد و تعارض بین فرزندان دارای تحصیلات مدرن و روشهای سنتی مدیریت مواجه هستند.
ریسکهای قانونی و مالیاتی
ریسکهای مرتبط با تغییرات قانونی، چارچوبهای مالیاتی و مقررات بینالمللی از جمله چالشهای مهم سرمایهگذاری خانوادگی محسوب میشوند. این ریسکها به ویژه برای خانوادههایی که داراییهای بینالمللی دارند یا در کشورهای با بیثباتی سیاسی فعالیت میکنند، اهمیت دوچندان پیدا میکنند. تغییر قوانین ارزی، اصلاح قوانین مالیات بر ارث و تحریمهای بینالمللی نمونههایی از این ریسکها هستند. خانوادههای ایرانی دارای سرمایهگذاری در ترکیه یا ارمنستان در سالهای اخیر با چالش تطبیق با تغییرات قانونی متعدد مواجه بودهاند. برنامهریزی مالیاتی بیننسلی و مشاوره حقوقی مستمر از راهکارهای کاهش این ریسکها است.
ریسکهای عملیاتی و کسبوکار
برای خانوادههایی که دارای کسبوکار خانوادگی هستند، ریسکهای عملیاتی مانند وابستگی به یک صنعت خاص، عدم نوآوری، مدیریت ناکارآمد و ریسک شهرت اهمیت ویژهای دارد. این ریسکها هنگامی پیچیدهتر میشوند که خانوادهها نتوانند بین داراییهای عملیاتی (کسبوکار) و داراییهای مالی خود تعادل برقرار کنند. بر اساس آمارهای اتاق بازرگانی ایران، تنها ۱۵ درصد از کسبوکارهای خانوادگی ایرانی به نسل سوم میرسند که نشاندهنده ریسک عملیاتی بالای این ساختارها است. خانوادههای دارای کارخانههای تولیدی که با تحولات دیجیتال و تغییر الگوهای مصرف مواجه شدهاند، مثال ملموسی از این ریثک هستند.
چارچوب جامع مدیریت ریسک برای سرمایهگذاری خانوادگی
شناسایی و ارزیابی ریسکها
اولین گام در مدیریت ریسک، شناسایی نظاممند تمام ریسکهای بالقوه است. این فرآیند باید با مشارکت تمام ذینفعان اصلی خانواده و با استفاده از ابزارهایی مانند تحلیل SWOT، سناریوسازی و مشاوره با متخصصان خارجی انجام شود. ارزیابی کمی و کیفی هر ریسک از نظر احتمال وقوع و شدت تأثیر بر داراییهای خانواده ضروری است. تجربه موفق خانوادههای ثروتمند ایرانی نشان میدهد که تشکیل کمیته ویژه ریسک متشکل از اعضای خانواده و مشاوران خارجی میتواند به شناسایی جامع ریسکها کمک کند. این کمیته باید به صورت دورهای (حداقل سالانه) ریسکها را بازنگری و بهروزرسانی کند.
طراحی استراتژیهای کاهش و انتقال ریسک
پس از شناسایی ریسکها، خانواده باید استراتژیهای مناسب برای هر ریسک طراحی کند. این استراتژیها میتواند شامل پذیرش ریسک (برای ریسکهای با احتمال کم و تأثیر پایین)، کاهش ریسک (از طریق تنوعبخشی، بیمه و قراردادها)، انتقال ریسک (از طریق مشتقات مالی یا مشارکت) یا اجتناب از ریسک باشد. برای ریسکهای بازار، استفاده از استراتژیهای مدیریت پرتفوی مدرن مانند تخصیص دارایی پویا و سرمایهگذاری در داراییهای غیرهمبسته توصیه میشود. خانوادههای ایرانی میتوانند با سرمایهگذاری در صندوقهای بینالمللی، اوراق قرضه جهانی و داراییهای واقعی در جغرافیاهای مختلف، ریسک بازار خود را کاهش دهند.
پیادهسازی و نظارت بر راهکارها
پیادهسازی مؤثر راهکارهای مدیریت ریسک نیازمند اختصاص منابع، تعیین مسئولیتهای شفاف و ایجاد سیستمهای نظارتی است. استفاده از فناوریهای مدیریت ثروت و نرمافزارهای گزارشدهی یکپارچه میتواند به نظارت مستمر بر ریسکها کمک کند. نظارت بر عملکرد راهکارهای اجراشده و مقایسه آن با شاخصهای از پیش تعیین شده، امکان تعدیل به موقع استراتژیها را فراهم میآورد. خانوادههای موفق ایرانی معمولاً از یک دفتر مدیریت خانوادگی (Family Office) یا حداقل یک مدیر سرمایهگذاری حرفهای برای نظارت مستمر بر ریسکها استفاده میکنند.
ارتباطات و آموزش خانوادگی
مدیریت مؤثر ریسک بدون مشارکت و درک اعضای خانواده امکانپذیر نیست. ایجاد برنامه آموزشی مداوم برای نسلهای مختلف خانواده درباره مفاهیم مالی، ریسکها و مسئولیتهای سرمایهگذاری ضروری است. ارتباط شفاف و منظم درباره عملکرد سرمایهگذاریها، ریسکهای موجود و استراتژیهای مدیریت ریسک، اعتماد بین اعضا را افزایش داده و از تعارضهای آینده جلوگیری میکند. بسیاری از خانوادههای ثروتمند جهانی، برنامههای آموزشی ساختاریافتهای از سنین نوجوانی برای اعضای خود طراحی میکنند که شامل کارآموزی در کسبوکار خانوادگی، شرکت در جلسات سرمایهگذاری و آموزشهای تخصصی مالی است.
برنامهریزی جانشینی و انتقال ثروت
یکی از حساسترین جنبههای سرمایهگذاری خانوادگی، برنامهریزی برای انتقال مدیریت و مالکیت داراییها بین نسلها است. طراحی این فرآیند باید سالها قبل از انتقال واقعی آغاز شود و شامل آموزش نسل بعد، تعیین تدریجی مسئولیتها و ایجاد ساختارهای قانونی مناسب باشد. استفاده از ابزارهایی مانند تراست، شرکتهای سرمایهگذاری خانوادگی و وصیتنامههای دقیق میتواند ریسک انتقال را کاهش دهد. تجربه خانوادههای ایرانی نشان میدهد که شروع فرآیند انتقال از دهه پنجم زندگی سرپرست خانواده و مشارکت تدریجی نسل بعد در تصمیمگیریها، موفقیت بیشتری دارد.
مطالعه موردی: خانوادههای ایرانی و مدیریت ریسک
الگوهای رایج سرمایهگذاری خانوادگی در ایران
خانوادههای ایرانی با توجه به شرایط اقتصادی خاص کشور، الگوهای سرمایهگذاری منحصربهفردی دارند. تمرکز تاریخی بر داراییهای فیزیکی مانند زمین، مسکن و طلا در کنار سرمایهگذاری در کسبوکارهای خانوادگی از ویژگیهای مشترک بسیاری از این خانوادهها است. در سالهای اخیر، گرایش به سرمایهگذاری در بازار سرمایه ایران و همچنین سرمایهگذاریهای بینالمللی (به ویژه در ترکیه، دبی و ارمنستان) افزایش یافته است. هر یک از این الگوها ریسکهای خاص خود را دارد که نیازمند مدیریت تخصصی است.
چالشهای خاص در بستر ایران
سرمایهگذاری خانوادگی در ایران با چالشهای منحصربهفردی از جمله نوسانات شدید اقتصادی، تحریمهای بینالمللی، تغییرات پیشبینیناپذیر قوانین و محدودیتهای ارزی مواجه است. این عوامل ریسک سیستماتیک بالایی ایجاد میکنند که نیازمند راهکارهای خلاقانه و انعطافپذیر است. علاوه بر این، فرهنگ خانوادگی ایرانی که بر اعتماد شخصی و روابط غیررسمی تأکید دارد، گاهی مانع از ایجاد ساختارهای حرفهای مدیریت ریسک میشود. با این حال، خانوادههای موفق ایرانی نشان دادهاند که با تلفیق حکمت سنتی خانوادگی و روشهای مدرن مدیریت ریسک میتوان بر بسیاری از این چالشها غلبه کرد.
تجربیات موفق و درسهای آموخته شده
بررسی تجربه خانوادههای ایرانی موفق در حفظ و رشد ثروت بیننسلی، درسهای ارزشمندی ارائه میدهد. این خانوادهها معمولاً دارای چند ویژگی مشترک هستند: تنوعبخشی جغرافیایی داراییها، استفاده از مشاوران حرفهای، سرمایهگذاری در آموزش مالی نسل جوان و ایجاد ساختارهای نیمهرسمی برای تصمیمگیری. به عنوان مثال، خانوادههای صنعتگر ایرانی که کسبوکار خود را از دهه ۴۰ حفظ کردهاند، عموماً بخشی از داراییهای خود را به املاک، بازار سرمایه و داراییهای بینالمللی اختصاص داده و از تمرکز کامل بر کسبوکار اصلی پرهیز کردهاند.
ابزارها و فناوریهای نوین در مدیریت ریسک خانوادگی
سامانههای یکپارچه گزارشدهی و نظارت
پیشرفتهای فناوری، ابزارهای قدرتمندی برای مدیریت ریسک سرمایهگذاری خانوادگی ارائه داده است. سامانههای یکپارچه گزارشدهی که امکان نظارت بر تمام داراییهای خانواده در یک پلتفرم را فراهم میکنند، شفافیت و کنترل را افزایش میدهند. این سامانهها معمولاً دارای ماژولهای تحلیل ریسک، هشدارهای خودکار و ابزارهای شبیهسازی سناریو هستند. خانوادههای ایرانی میتوانند از سامانههای بینالمللی مدیریت ثروت که با شرایط تحریم سازگار شدهاند یا سامانههای داخلی توسعه یافته استفاده کنند.
ابزارهای تحلیل کمی و کیفی
ابزارهای تحلیل پیشرفته مانند مونتهکارلو، تحلیل حساسیت و تست استرس به خانوادهها امکان میدهد تأثیر سناریوهای مختلف ریسک بر داراییهای خود را ارزیابی کنند. این ابزارها به ویژه برای مدیریت ریسکهای بازار و ارزی مفید هستند. در کنار ابزارهای کمی، روشهای کیفی مانند نقشهبرداری ذینفعان و تحلیل تعارض نیز برای مدیریت ریسکهای انسانی و ارتباطی اهمیت دارند. ترکیب این دو رویکرد، مدیریت جامع ریسک را امکانپذیر میسازد.
نتیجهگیری: حرکت به سوی تابآوری مالی بیننسلی
سرمایهگذاری خانوادگی موفق نیازمند رویکردی نظاممند و همهجانبه به مدیریت ریسک است که فراتر از مدیریت پرتفوی مالی، ابعاد انسانی، ساختاری و قانونی را نیز در بر میگیرد. خانوادههای ایرانی با توجه به چالشهای خاص اقتصادی و فرهنگی، باید چارچوبهای مدیریت ریسک خود را بومیسازی کنند. سرمایهگذاری در آموزش مالی نسلهای جوان، ایجاد ساختارهای حکمرانی شفاف، تنوعبخشی هوشمند داراییها و استفاده از مشاوران حرفهای، کلیدهای اصلی حفظ و رشد ثروت بیننسلی هستند. در نهایت، هدف نهایی مدیریت ریسک در سرمایهگذاری خانوادگی، ایجاد تابآوری مالی است که نه تنها از داراییها در برابر تهدیدات محافظت میکند، بلکه امکان بهرهبرداری از فرصتها را برای نسلهای آینده فراهم میآورد.
منابع معتبر
- کتاب ‘’ثروت خانوادگی: حفظ آن برای نسلها‘’ اثر جیمز ای. هیوز (منبع معتبر در زمینه مدیریت ثروت خانوادگی)
- گزارشهای موسسه مالی خانوادگی کمبریج (Campden Family Family Institute)
- مطالعات مرکز ثروت خانوادگی دانشگاه هاروارد
- مجله تخصصی ‘’مالی خانوادگی‘’ (Journal of Family Finance)
- پژوهشهای اتاق بازرگانی ایران در زمینه کسبوکارهای خانوادگی
- استانداردهای بینالمللی مدیریت ریسک (ISO 31000)
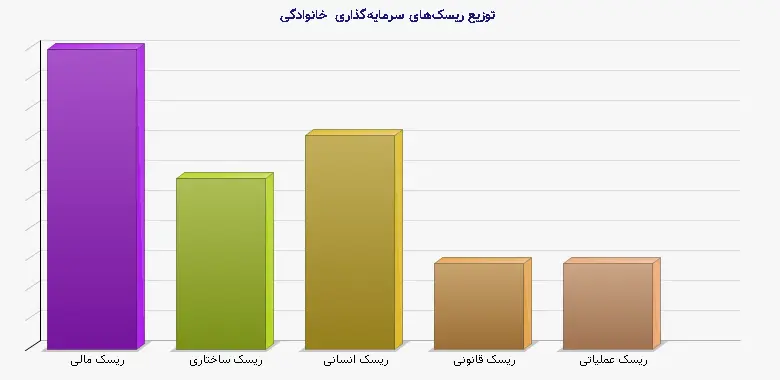
جدول ۱: طبقهبندی ریسکهای سرمایهگذاری خانوادگی و راهکارهای مدیریت
| نوع ریسک | زیرمجموعهها | احتمال وقوع | شدت تأثیر | راهکارهای مدیریت |
| ریسک مالی | ریسک بازار، تورم، نقدشوندگی | بالا | بالا | تنوعبخشی، پوشش ریسک، تخصیص دارایی پویا |
| ریسک ساختاری | حکمرانی ضعیف، تعارض منافع | متوسط | بالا | ایجاد شورای خانوادگی، منشور خانوادگی |
| ریسک انسانی | تعارض نسلی، عدم آموزش مالی | بالا | متوسط | برنامه آموزشی، ارتباطات شفاف |
| ریسک قانونی | تغییر قوانین، مالیات | متوسط | بالا | مشاوره حقوقی مستمر، برنامهریزی مالیاتی |
| ریسک عملیاتی | وابستگی صنعتی، مدیریت ناکارآمد | بالا | بالا | نوآوری، مشاوره تخصصی، تنوعبخشی |
جدول ۲: شاخصهای کلیدی عملکرد مدیریت ریسک خانوادگی
| شاخص | فرمول محاسبه | هدف مطلوب | دوره گزارشدهی |
| نسبت شارپ پرتفوی | (بازده پرتفوی - نرخ بدون ریسک) / انحراف معیار بازده | بیشتر از ۱ | Quarterly |
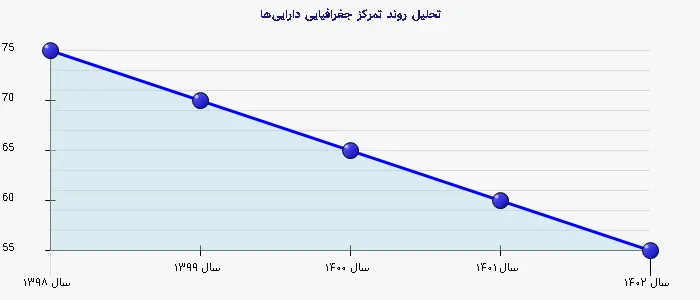
| تمرکز جغرافیایی | ارزش داراییهای داخلی / کل داراییها | کمتر از ۶۰٪ | سالانه |
| تمرکز صنعتی | ارزش داراییهای یک صنعت / کل داراییها | کمتر از ۳۰٪ | سالانه |
| نقدشوندگی | داراییهای نقد / کل داراییها | ۱۰-۲۰٪ | ماهانه |
| مشارکت نسل جوان | تعداد اعضای نسل جوان در کمیتهها / کل اعضا | بیشتر از ۳۰٪ | سالانه |