جایگاه آموزش مالی در مدیریت منابع مالی خانوادهها: بنیانی برای استقلال اقتصادی و رفاه پایدار
مقدمه: ضرورت آگاهی مالی در عصر پیچیدگیهای اقتصادی
در دنیای امروز که پیچیدگیهای مالی روزافزون، نوسانات اقتصادی و تنوع ابزارهای مالی، مدیریت منابع مالی خانوادهها را به چالشی اساسی تبدیل کرده است، آموزش مالی به عنوان کلیدی اساسی برای دستیابی به امنیت اقتصادی و رفاه پایدار شناخته میشود. مدیریت مالی خانواده فراتر از پسانداز ساده یا تنظیم دخل و خرج است؛ این امر شامل درک عمیق مفاهیمی چون بودجهبندی، سرمایهگذاری، مدیریت بدهی، برنامهریزی برای بازنشستگی و محافظت در برابر ریسکهای مالی است. فقدان سواد مالی میتواند خانوادهها را در معرض تصمیمات پرخطری قرار دهد که تبعاتی بلندمدت مانند ورشکستگی، تنشهای خانوادگی و محرومیت از فرصتهای رشد اقتصادی را به همراه دارد. این مقاله با نگاهی تحلیلی و مبتنی بر شواهد، جایگاه حیاتی آموزش مالی را در مدیریت منابع مالی خانوادهها بررسی کرده، تأثیرات آن را تحلیل نموده و راهکارهای مؤثری برای ارتقای آن ارائه میدهد. مطالعات سازمان همکاری و توسعه اقتصادی (OECD) بهطور مکرر بر رابطه مستقیم بین سطح سواد مالی و سلامت اقتصادی خانوارها تأکید کردهاند.
چارچوب مفهومی سواد مالی و مدیریت مالی خانواده
تعریف و ابعاد سواد مالی
سواد مالی تنها به معنای توانایی شمارش پول یا خواندن صورت حساب نیست. بر اساس تعریف شبکه همکاری ملی سواد مالی آمریکا (FLEC)، سواد مالی مجموعهای از مهارتها، دانشها و نگرشها است که به افراد امکان میدهد تصمیمات مالی مسئولانهای برای خود و خانوادهشان اتخاذ کنند. این ابعاد شامل توانایی مدیریت روزانه امور مالی، برنامهریزی برای آینده، درک ابزارهای مالی و شناسایی ریسکها و فرصتهاست. یک فرد دارای سواد مالی میداند که چگونه بودجه تهیه کند، تفاوت بین انواع وامها را درک کند، اهمیت نرخ بهره مرکب را بداند و برای اهداف بلندمدت مانند تحصیلات فرزندان یا بازنشستگی برنامهریزی نماید. این دانش پایه، سنگ بنای تمام تصمیمات مالی آتی است و فقدان آن میتواند منجر به انتخابهای پرهزینه و گاه جبرانناپذیر شود.
مدیریت مالی خانواده: از نظریه تا عمل
مدیریت مالی خانواده فرآیند برنامهریزی، سازماندهی، هدایت و کنترل منابع مالی خانوار برای دستیابی به اهداف مالی و رفاهی است. این فرآیند مستلزم تصمیمگیری آگاهانه در مورد درآمد، هزینهها، پسانداز، سرمایهگذاری و بیمه است. یک خانواده میتواند با درآمدی متوسط اما با مدیریت هوشمندانه، از رفاه نسبی و امنیت مالی برخوردار باشد، در حالی که خانوادهای با درآمد بالا ولی فاقد مهارت مدیریت، ممکن است دچار کسری بودجه مداوم و بدهی انباشته شود. مثال واقعی این امر را میتوان در مقایسه دو خانواده با درآمد یکسان مشاهده کرد: خانوادهای که آموزش مالی دیده و با بودجهبندی دقیق، بخشی از درآمد را به صندوق اضطراری و سرمایهگذاری بلندمدت اختصاص میدهد، در مقابل خانوادهای که تمام درآمد را صرف هزینههای جاری و غیرضروری میکند و هیچ پشتوانهای برای آینده ندارد.
تحلیل تأثیر آموزش مالی بر شاخصهای کلیدی مدیریت مالی خانواده
کاهش آسیبپذیری اقتصادی و بهبود تابآوری مالی
خانوادههای دارای سواد مالی بالا، تابآوری بیشتری در مواجهه با شوکهای اقتصادی مانند بیکاری، بیماری یا رکود بازار از خود نشان میدهند. آنها معمولاً صندوق اضطراری دارند که هزینههای ۳ تا ۶ ماه زندگی را پوشش میدهد و از این رو، مجبور به متوسل شدن به وامهای پر بهره یا فروش داراییها در زمان بحران نمیشوند. پژوهشهای فدرال رزرو آمریکا نشان داده است که تنها ۴۰٪ از بزرگسالان آمریکایی میتوانند یک هزینه اضطراری ۴۰۰ دلاری را از محل پسانداز پرداخت کنند، که این آمار به وضوح نشاندهنده آسیبپذیری گسترده ناشی از ضعف مدیریت مالی است. آموزش مالی، فرهنگ ایجاد این «ضربهگیر مالی» را نهادینه میکند.
ارتقای نرخ پسانداز و سرمایهگذاری آگاهانه
آموزش مالی، درک اهمیت پسانداز زودهنگام و سود مرکب را افزایش میدهد. به عنوان مثال، اگر فردی از ۲۵ سالگی ماهانه ۱۰۰ دلار با بازدهی سالانه ۷٪ سرمایهگذاری کند، تا سن ۶۵ سالگی مبلغی حدود ۲۶۴٬۰۰۰ دلار جمع خواهد کرد. اما اگر همین فرد سرمایهگذاری را از ۳۵ سالگی شروع کند، در ۶۵ سالگی تنها حدود ۱۲۲٬۰۰۰ دلار خواهد داشت. این تفاوت فاحش، قدرت سود مرکب و ضرورت شروع زودهنگام را نشان میدهد. آموزش مالی به خانوادهها میآموزد که چگونه با توجه به افق زمانی و سطح ریسکپذیری خود، در ابزارهای متنوعی مانند بازار سهام، صندوقهای سرمایهگذاری مشترک یا اوراق قرضه سرمایهگذاری کنند و از سرمایه خود در برابر تورم محافظت نمایند.
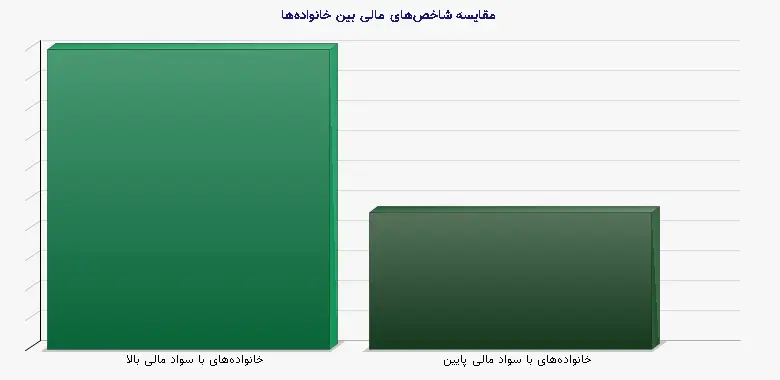
| شاخص مالی | خانوادههای با سواد مالی بالا | خانوادههای با سواد مالی پایین |
| داشتن بودجه نوشته شده | ۷۰٪ | ۳۲٪ |
| پسانداز اضطراری (۳ ماه هزینه) | ۶۵٪ | ۲۸٪ |
| سرمایهگذاری در بازار سهام یا صندوق | ۵۸٪ | ۱۹٪ |
| برنامهریزی مشخص برای بازنشستگی | ۷۵٪ | ۳۰٪ |
| استفاده از وامهای پرخطر (قرض الحسنه غیررسمی) | ۱۰٪ | ۴۵٪ |
مدیریت بدهی و پیشگیری از ورشکستگی
یکی از بارزترین ثمرات آموزش مالی، توانایی مدیریت مؤثر بدهیها و اجتناب از دام بدهی مصرفی است. افراد آموزشدیده تفاوت بین بدهی «خوب» (مانند وام مسکن برای خرید دارایی) و بدهی «بد» (مانند قرض برای خرید کالاهای مصرفی زودگذر) را میفهمند. آنها با مفاهیمی چون نرخ درصد سالانه (APR)، هزینه کل وام و تأثیر پرداختهای حداقلی بر مدت وام آشنا هستند. برای مثال، پرداخت فقط حداقل میزان کارت اعتباری با نرخ بهره ۱۸٪، ممکن است بازپرداخت یک خرید ۵۰۰۰ دلاری را به ۲۰ سال تبدیل کند. آموزش مالی، خانوادهها را به سمت استفاده مسئولانه از اعتبار سوق داده و از گرفتار شدن در چرخه معیوب بدهی جلوگیری میکند.
راهکارهای عملیاتی برای نهادینهسازی آموزش مالی در خانوادهها
ادغام آموزش مالی در سیستم آموزش رسمی از سنین پایین
پایهایترین راهکار، گنجاندن مفاهیم مالی مناسب سن در برنامه درسی مدارس ابتدایی و متوسطه است. کشورهایی مانند استرالیا، کانادا و انگلیس، در این زمینه پیشرو بودهاند. در این برنامهها، کودکان با مفاهیمی چون پسانداز، تفاوت بین نیاز و خواسته، و بودجهبندی اولیه آشنا میشوند و نوجوانان درباره حسابهای بانکی، کارتهای اعتباری، و مبانی سرمایهگذاری آموزش میبینند. این آموزشها باید عملی و مبتنی بر تجربه باشد، مثلاً از طریق بازیهای شبیهسازی مدیریت کسبوکار یا پروژههای بودجهبندی شخصی.
نقش مؤسسات مالی و رسانهها در آگاهیبخشی عمومی
بانکها، بیمهها و مؤسسات مالی موظفند فراتر از فروش محصولات، مسئولیت اجتماعی خود را با آموزش مشتریان ایفا کنند. ارائه کارگاههای رایگان بودجهبندی، مشاوره سرمایهگذاری غیرتبلیغاتی و تولید محتوای آموزشی شفاف درباره ریسکها و هزینههای محصولات مالی، از اقدامات ضروری است. همچنین، رسانههای جمعی و شبکههای اجتماعی میتوانند با تولید محتوای جذاب و به زبان ساده (اینفوگرافیک، پادکست، ویدئوی کوتاه)، مفاهیم پیچیده مالی را به عموم مردم منتقل کنند. کمپینهای موفقیتی مانند «هفته سواد مالی آمریکا» نمونهای از این همگرایی است.
مدلهای آموزش مالی در بافت فرهنگی و اقتصادی ایران
در ایران، با توجه به چالشهایی مانند تورم بالا، نوسانات بازار و محدودیت ابزارهای مالی استاندارد، آموزش مالی نیازمند بومیسازی است. آموزشها باید بر مفاهیمی چون «محافظت از قدرت خرید در برابر تورم» از طریق سرمایهگذاری در داراییهای واقعی، «مدیریت ریسک در بازارهای پرنوسان» و «ارزیابی طرحهای اعتباری غیربانکی» متمرکز شود. نهادهایی مانند سازمان بورس و اوراق بهادار با برنامههایی چون «آموزش سرمایهگذاری در بورس» گامهای مثبتی برداشتهاند، اما این آموزشها باید جامعتر و از سطح مبتدی تا پیشرفته را پوشش دهد. همچنین، مشاوران مالی معتمد میتوانند نقش مهمی در راهنمایی خانوادهها ایفا کنند.
چالشها و موانع پیش روی آموزش مالی فراگیر
موانع روانشناختی و فرهنگی
یکی از عمیقترین موانع، ذهینتها و باورهای فرهنگی درباره پول است. در برخی فرهنگها، صحبت کردن درباره پول در خانواده «زشت» تلقی میشود، یا مدیریت مالی به عنوان موضوعی پیچیده و مخصوص متخصصان شناخته میشود. همچنین، سوگیریهای شناختی مانند تمایل به لذت آنی (که پسانداز را دشوار میکند) یا اعتماد به نفس کاذب (که باعث低估 ریسک میشود) میتواند تأثیر آموزش را خنثی کند. غلبه بر این موانع مستلزم طراحی برنامههای آموزشی است که بهطور همزمان بر دانش و نگرش کار میکند و از زبان و مثالهای آشنا با بافت فرهنگی استفاده مینماید.
شکاف دسترسی و نابرابری آموزشی
دسترسی به آموزش مالی با کیفیت، اغلب با نابرابری اقتصادی-اجتماعی همبستگی دارد. خانوادههای کمدرآمد، که بیشترین نیاز را به مدیریت دقیق منابع دارند، اغلب کمترین دسترسی به منابع آموزشی، مشاوره مالی و حتی خدمات بانکی رسمی را دارند. این مسئله یک چرخه فقر را تداوم میبخشد. راه حل، ارائه برنامههای آموزشی هدفمند و رایگان از طریق NGOها، کتابخانههای عمومی، مراکز جامعه محلی و پلتفرمهای دیجیتال کمهزینه است. برنامههای آموزش مالی ویژه زنان سرپرست خانوار نیز از اولویت بالایی برخوردار است.
نتیجهگیری: سرمایهگذاری بر آموزش مالی، تضمینکننده آینده اقتصادی جامعه
آموزش مالی یک کالای عمومی ضروری است که سرمایهگذاری روی آن بازدهی اجتماعی و اقتصادی فوقالعادهای دارد. این آموزش تنها یک مهارت فردی نیست، بلکه زیرساختی برای ثبات اقتصادی خانواده، کاهش فشار بر سیستم حمایت اجتماعی دولت و رشد اقتصادی فراگیر است. خانوادههای دارای سواد مالی، مصرفکنندگان آگاهتر، سرمایهگذاران مسئولتر و شهروندانی با تابآوری بالاتر هستند. تلفیق تلاشهای نظام آموزش رسمی، نهادهای مالی، رسانهها و سازمانهای مردمنهاد میتواند فرهنگی ایجاد کند که در آن تصمیمات مالی آگاهانه و برنامهریزی برای آینده، به هنجاری همگانی تبدیل شود. همانطور که وارن بافت تأکید کرده است: «بهترین سرمایهگذاری، سرمایهگذاری روی خودتان است. هرچه بیشتر بیاموزید، بیشتر به دست خواهید آورد.» این آموزه در سطح خانوادهها و جامعه نیز صادق است و آموزش مالی، یکی از ارزشمندترین صورتهای این سرمایهگذاری محسوب میشود.
منابع معتبر:
- سازمان همکاری و توسعه اقتصادی (OECD). (2020). *OECD/INFE 2020 International Survey of Adult Financial Literacy*.
- سازمان مدیریت و برنامهریزی کشور. (1401). *گزارش هزینه و درآمد خانوارهای شهری و روستایی*.
- کمیته آموزش مالی فدرال رزرو آمریکا. (2022). *Economic Well-Being of U.S. Households*.
- شبکه همکاری ملی سواد مالی آمریکا (FLEC). (2019). *Best Practices for Financial Literacy and Education*.
- سازمان بورس و اوراق بهادار ایران. (1400). *سند راهبردی توسعه فرهنگ سرمایهگذاری در بازار سرمایه ایران*.
- World Bank. (2022). *Global Financial Development Report: Financial Literacy for All*.