تحلیل موانع رفتاری و روانشناختی پسانداز و راهکارهای غلبه بر آنها
مقدمهای بر اهمیت مدیریت مالی و روانشناسی پسانداز
مدیریت مالی شخصی فرآیندی است که فراتر از محاسبات ریاضی و اصول اقتصادی، ریشه در لایههای عمیق روانشناسی و رفتار انسانی دارد. درک این واقعیت که تصمیمات مالی ما عمدتاً تحت تأثیر سوگیریهای شناختی، هیجانات و الگوهای رفتاری ناخودآگاه قرار میگیرد، اولین گام به سوی بهبود سلامت مالی است. تحقیقات نشان میدهد که حتی افراد با دانش اقتصادی بالا نیز در دامهای روانشناختی پسانداز گرفتار میشوند. این مقاله به تحلیل عمیق موانع رفتاری و روانشناختی پسانداز میپردازد و راهکارهای عملی مبتنی بر پژوهشهای معتبر برای غلبه بر این موانع ارائه میدهد. درک این مکانیسمها نه تنها به بهبود سلامت مالی فردی کمک میکند، بلکه پیامدهای گستردهای برای ثبات اقتصادی جامعه دارد.
مبانی نظری و چارچوب تحلیلی
تئوریهای اقتصادی رفتارگرا در مدیریت مالی
تئوریهای اقتصادی رفتارگرا با ترکیب اصول روانشناسی و اقتصاد، توضیح میدهند که چرا افراد علیرغم آگاهی از اهمیت پسانداز، اغلب در عمل شکست میخورند. برخلاف مدلهای سنتی که انسان را موجودی کاملاً عقلانی فرض میکنند، اقتصاد رفتارگرا بر محدودیتهای شناختی و سوگیریهای سیستماتیک تصمیمگیری تأکید دارد. نظریههای کلیدی مانند نظریه چشمانداز کانمن و تورسکی و مفهوم حسابهای ذهنی تالر، اساس درک ما از رفتارهای غیرمنطقی مالی را تشکیل میدهند. این نظریهها نشان میدهند که افراد ارزش پول را به صورت غیرخطی درک کرده و تصمیمات مالی را در چارچوبهای ذهنی جداگانه قرار میدهند که منجر به رفتارهای ناسازگار با اهداف بلندمدت میشود.
مفاهیم روانشناختی مؤثر بر تصمیمات مالی
مفاهیم روانشناختی متعددی بر تصمیمات مالی افراد تأثیر میگذارند که شامل سیستمهای دوگانه تفکر (تفکر سریع و کند)، سوگیریهای شناختی، و تنظیم هیجانی است. سیستم تفکر سریع که مبتنی بر شهود و واکنشهای آنی است، اغلب منجر به تصمیمات مالی ناپخته میشود، در حالی که سیستم تفکر کند که مبتنی بر تحلیل و تأمل است، تصمیمات بهتری تولید میکند. هیجاناتی مانند ترس، طمع و اضطراب نیز نقش تعیینکنندهای در رفتارهای مالی ایفا میکنند. این عوامل روانشناختی در تعامل با یکدیگر، الگوهای پیچیدهای از رفتار مالی را شکل میدهند که گاهی کاملاً مغایر با منافع عقلانی فرد است.
شناسایی و تحلیل موانع عمده پسانداز
سوگیریهای شناختی و تأثیر آنها بر تصمیمگیری مالی
سوگیریهای شناختی خطاهای سیستماتیک در تفکر هستند که به صورت ناخودآگاه بر قضاوت و تصمیمگیری ما تأثیر میگذارند. در زمینه مالی، سوگیری اکنونگرایی باعث میشود افراد لذتهای فوری را به منافع آتی ترجیح دهند که مانع اصلی پسانداز است. سوگیری وضع موجود نیز افراد را در الگوهای مالی ناکارآمد فعلی نگه میدارد. اثر لنگرگری باعث میشود افراد به اعداد اولیه (مانند حقوق اولیه) وابسته شده و افزایش پسانداز متناسب با افزایش درآمد را نادیده بگیرند. این سوگیریها در تعامل با یکدیگر، سیستم پیچیدهای از موانع روانشناختی را ایجاد میکنند که غلبه بر آنها نیاز به استراتژیهای هدفمند دارد.
موانع هیجانی و عاطفی در مسیر پسانداز
هیجانات نقش تعیینکنندهای در رفتارهای مالی ایفا میکنند و میتوانند موانع قدرتمندی در مسیر پسانداز ایجاد کنند. اضطراب مالی که ناشی از ترس از آینده یا احساس ناتوانی در مدیریت پول است، میتواند باعث اجتناب کامل از موضوعات مالی شود. احساس محرومیت ناشی از محدود کردن مخارج نیز میتواند انگیزه پسانداز را تضعیف کند. علاوه بر این، هیجانات مثبت مانند شادی یا هیجان نیز میتوانند منجر به خریدهای تکانشی و کاهش پسانداز شوند. این موانع هیجانی اغلب با باورهای عمیقتر درباره پول، ارزش فردی و امنیت مرتبط هستند که ریشه در تجربیات گذشته و فرهنگ مالی دارند.
عوامل اجتماعی و فرهنگی مؤثر بر رفتار پسانداز
فشارهای اجتماعی و هنجارهای فرهنگی تأثیر عمیقی بر رفتارهای مالی افراد دارند. در جوامعی که مصرف نمایشی و سبک زندگی پرزرق و برق ارزش محسوب میشود، پسانداز ممکن است به عنوان نشانهای از محرومیت یا کمبود درک شود. مقایسه اجتماعی که در عصر شبکههای اجتماعی تشدید شده است، میتواند منجر به افزایش مخارج و کاهش پسانداز شود. علاوه بر این، تفاوتهای فرهنگی در نگرش به آینده و تأخیر در ارضای تمایلات نیز بر عادتهای پسانداز تأثیر میگذارد. درک این عوامل اجتماعی و فرهنگی برای طراحی راهکارهای مؤثر که با زمینه فرهنگی جامعه سازگار باشند، ضروری است.
راهکارهای مبتنی بر شواهد برای غلبه بر موانع
طراحی محیط انتخاب برای تسهیل پسانداز
طراحی محیط انتخاب به معنای ساختاربندی محیط تصمیمگیری مالی به گونهای است که گزینه سالم (پسانداز) را آسانتر و گزینه ناسالم (خرج بیرویه) را دشوارتر کند. یکی از مؤثرترین راهکارها، اتوماتیک کردن پسانداز است که در آن مبلغی مشخص به صورت خودکار از حساب جاری به حساب پسانداز منتقل میشود. تحقیقات نشان میدهند که برنامههایی مانند ‘’پسانداز بیشتر فردا‘’ که افزایش تدریجی و خودکار نرخ پسانداز را در زمان افزایش حقوق پیشنهاد میدهند، میتوانند نرخ پسانداز را تا ۴ برابر افزایش دهند. این راهکارها با دور زدن سوگیری اکنونگرایی و تنبلی، تصمیمات مالی بهتری را ممکن میسازند.
تقویت سواد مالی و بازسازی باورهای پولی
تقویت سواد مالی فراتر از آموزش مفاهیم پایه اقتصادی، شامل بازسازی باورهای عمیق درباره پول و توسعه مهارتهای رفتاری است. برنامههای آموزشی مؤثر بر تغییر رفتار متمرکزند و از تکنیکهایی مانند تعیین هدفهای مشخص، مانیتورینگ پیشرفت و دریافت بازخورد فوری استفاده میکنند. علاوه بر این، مداخلات روانشناختی مانند بازسازی شناختی میتوانند به افراد کمک کنند تا باورهای محدودکننده درباره پول (مانند ‘’پول ریشه همه شرور است‘’) را شناسایی و تغییر دهند. این مداخلات باید به صورت شخصیسازی شده و متناسب با زمینه فرهنگی طراحی شوند تا تأثیر بیشتری داشته باشند.
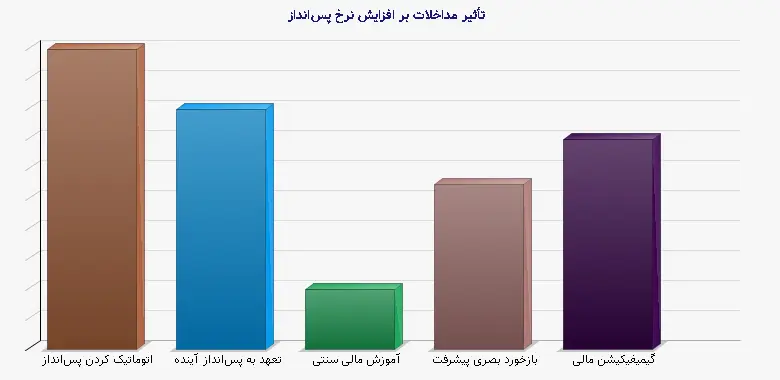
جدول ۱: تأثیر مداخلات مختلف بر نرخ پسانداز
| نوع مداخله | متوسط افزایش نرخ پسانداز | مدت تأثیر | منبع پژوهشی |
| اتوماتیک کردن پسانداز | ۴۰-۶۰٪ | بلندمدت | تحقیق بنارتزی و تالر (۲۰۰۴) |
| تعهد به پسانداز آینده | ۳۰-۵۰٪ | میانمدت | مطالعه کار و همکاران (۲۰۱۵) |
| آموزش مالی سنتی | ۵-۱۵٪ | کوتاهمدت | متاآنالیز میلر و همکاران (۲۰۱۵) |
| بازخورد بصری پیشرفت | ۲۰-۳۵٪ | میانمدت | پژوهش کالون و همکاران (۲۰۱۹) |
| گیمیفیکیشن مالی | ۲۵-۴۵٪ | متغیر | تحقیق هس و همکاران (۲۰۲۱) |
فناوریهای مالی و ابزارهای دیجیتال کمکی
فناوریهای مالی (فینتک) پتانسیل transform کنندهای برای غلبه بر موانع روانشناختی پسانداز دارند. اپلیکیشنهای بودجهبندی خودکار، سیستمهای گرد کردن خرید و سرمایهگذاری خودکار، و پلتفرمهای گیمیفیه شده پسانداز، تصمیمات مالی سالم را آسانتر میکنند. این ابزارها با ارائه بازخورد فوری، تجسم پیشرفت و ایجاد سیستم پاداش کوچک، مکانیسمهای روانشناختی را برای تقویت رفتار پسانداز به کار میگیرند. تحقیقات نشان میدهند که ابزارهای بصریسازی که پیشرفت مالی را به صورت نمودار و گراف نشان میدهند، میتوانند انگیزه پسانداز را به میزان قابل توجهی افزایش دهند. این ابزارها همچنین میتوانند با کاهش پیچیدگی تصمیمات مالی، بار شناختی را کم کنند.
مطالعات موردی و تجربیات واقعی
برنامههای موفق سازمانی و دولتی
برنامه ‘’پسانداز برای خودم‘’ در شرکت AT&T نمونهای موفق از طراحی محیط انتخاب در سطح سازمانی است. در این برنامه، کارمندان به طور خودکار در برنامه پسانداز بازنشستگی ثبت میشوند مگر اینکه صریحاً انصراف دهند. این تغییر ساده از حالت انتخاب شونده به انتخاب انصرافی، نرخ مشارکت را از ۳۵٪ به ۸۵٪ افزایش داد. در سطح دولتی، برنامه حساب توسعه کودکان در سنگاپور که با اعطای کمک مالی دولتی به پسانداز والدین تشویق میکند، موفقیت چشمگیری در افزایش نرخ پسانداز خانوادهها داشته است. این برنامهها نشان میدهند که طراحی هوشمندانه سیستمهای مالی میتواند رفتارهای مثبت مالی را در مقیاس بزرگ ایجاد کند.
تجربیات فردی و داستانهای موفقیت
تجربه خانم سارا راجرز، مشاور مالی در نیویورک، نشان میدهد که چگونه ترکیب چند راهکار میتواند بر موانع روانشناختی غلبه کند. سارا که سالها با مشکل پسانداز دستوپنجه نرم میکرد، با استفاده از اتوماتیک کردن پسانداز، ایجاد حسابهای ذهنی مجزا برای اهداف مختلف، و استفاده از اپلیکیشن گیمیفیه شده پسانداز، توانست در مدت دو سال معادل شش ماه درآمد خود را پسانداز کند. تجربه مشابه آقای احمدی در تهران نشان داد که چگونه مشارکت در گروههای پسانداز جمعی و دریافت حمایت اجتماعی میتواند بر فشارهای اجتماعی برای مصرف مقابله کند. این داستانها اهمیت رویکرد چندوجهی و شخصیسازی شده را تأیید میکنند.
نتیجهگیری و توصیههای سیاستی
جمعبندی یافتههای کلیدی
تحلیل حاضر نشان داد که موانع پسانداز عمدتاً ریشه در مکانیسمهای روانشناختی و الگوهای رفتاری دارند تا کمبود منابع مالی. سوگیریهای شناختی مانند اکنونگرایی، موانع هیجانی مانند اضطراب مالی، و عوامل اجتماعی مانند فشار همسالان، سیستم پیچیدهای از موانع را ایجاد میکنند که نیاز به راهکارهای چندسطحی دارد. مؤثرترین مداخلات آنهایی هستند که محیط انتخاب را به نفع رفتارهای مالی سالم طراحی مجدد میکنند، بار شناختی را کاهش میدهند و از مکانیسمهای روانشناختی برای تقویت رفتارهای مثبت استفاده میکنند. این راهکارها باید متناسب با زمینه فرهنگی و ویژگیهای جمعیتشناختی طراحی شوند.
توصیههایی برای سیاستگذاران و مؤسسات مالی
سیاستگذاران و مؤسسات مالی میتوانند با اتخاذ رویکردی مبتنی بر اقتصاد رفتارگرا، به بهبود سلامت مالی جامعه کمک کنند. طراحی سیستمهای پیشفرض هوشمند در برنامههای بازنشستگی و پسانداز، ارائه بازخورد بصری و شخصیسازی شده به مشتریان، و سرمایهگذاری در برنامههای آموزش مالی که بر تغییر رفتار متمرکزند نه صرفاً انتقال اطلاعات، از جمله اقدامات مؤثر هستند. علاوه بر این، تنظیم مقرراتی که شفافیت هزینهها و ریسکهای مالی را افزایش میدهد، میتواند به کاهش سوگیریهای شناختی کمک کند. همکاری بین رشتهای بین اقتصاددانان، روانشناسان و متخصصان فناوری نیز برای توسعه راهکارهای نوآورانه ضروری است.
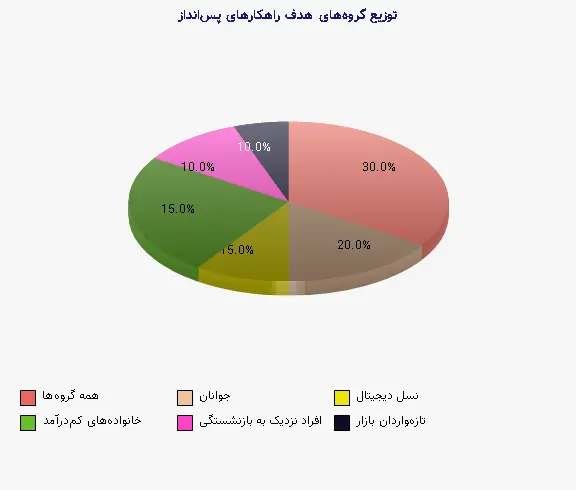
جدول ۲: اولویتبندی راهکارهای غلبه بر موانع پسانداز بر اساس اثربخشی و سهولت اجرا
| راهکار | اثربخشی (از ۱۰) | سهولت اجرا (از ۱۰) | هزینه نسبی | گروه هدف اولیه |
| پسانداز خودکار | ۹ | ۸ | پایین | همه گروهها |
| برنامه تعهدی پسانداز | ۸ | ۷ | متوسط | جوانان |
| گیمیفیکیشن مالی | ۷ | ۶ | متوسط-بالا | نسل دیجیتال |
| آموزش مالی رفتاری | ۸ | ۵ | بالا | خانوادههای کمدرآمد |
| مشاوره مالی شخصیسازی شده | ۹ | ۴ | بالا | افراد نزدیک به بازنشستگی |
| سادهسازی محصولات مالی | ۷ | ۸ | پایین-متوسط | تازهواردان بازار |
چشمانداز آینده و تحقیقات آتی
حوزه مالی رفتاری و روانشناسی پسانداز به سرعت در حال تکامل است و فرصتهای تحقیقاتی متعددی برای آینده وجود دارد. بررسی تأثیر هوش مصنوعی و یادگیری ماشین در شخصیسازی راهکارهای پسانداز، مطالعه تفاوتهای فرهنگی در پاسخ به مداخلات مالی رفتاری، و تحلیل تأثیر همهگیریها و بحرانهای اقتصادی بر رفتار پسانداز از جمله زمینههای پژوهشی مهم هستند. همچنین، توسعه چارچوبهای یکپارچه که عوامل روانشناختی، اجتماعی و اقتصادی را همزمان در نظر میگیرند، میتواند به درک عمیقتری از موانع پسانداز منجر شود. این تحقیقات میتوانند پایهای برای سیاستهای مالی مؤثرتر و عادلانهتر در آینده باشند.
---
منابع معتبر:
1. Thaler, R. H., & Benartzi, S. (2004). Save More Tomorrow™: Using Behavioral Economics to Increase Employee Saving. Journal of Political Economy.
2. Kahneman, D. (2011). Thinking, Fast and Slow. Farrar, Straus and Giroux.
3. Agarwal, S., & Mazumder, B. (2013). Cognitive Abilities and Household Financial Decision Making. American Economic Journal.
4. World Bank. (2020). Global Financial Development Report: Bank Regulation and Supervision a Decade after the Global Financial Crisis.
5. OECD. (2020). OECD/INFE International Survey of Adult Financial Literacy.
6. Fernandes, D., Lynch, J. G., & Netemeyer, R. G. (2014). Financial Literacy, Financial Education, and Downstream Financial Behaviors. Management Science.