راهبردهای مالی خانوادههای صاحب کسبوکار: ایجاد صندوق اضطراری و برنامهریزی برای دوران بازنشستگی
مقدمه: اهمیت تفکیک مالی شخصی و کسبوکاری
در دنیای پیچیده امروزی، خانوادههای صاحب کسبوکار با چالشهای مالی منحصربهفردی مواجه هستند که یکی از مهمترین آنها عدم تفکیک داراییهای شخصی و تجاری است. این عدم تفکیک میتواند در مواقع بحرانی مانند رکود اقتصادی، بیماری یا بازنشستگی، تهدیدی جدی برای ثبات مالی خانواده ایجاد کند. بر اساس مطالعات انجمن مالی آمریکا، بیش از ۶۰ درصد کسبوکارهای کوچک فاقد برنامه مالی منسجم برای تفکیک منابع هستند. مدیریت مالی اثربخش مستلزم ایجاد دو ساختار حیاتی است: صندوق اضطراری جداگانه و برنامه بازنشستگی مستقل. این راهبردها نه تنها امنیت مالی را تضمین میکنند، بلکه امکان رشد پایدار کسبوکار و حفظ رفاه خانواده را در بلندمدت فراهم میآورند.
چالشهای مالی خاص خانوادههای صاحب کسبوکار
عدم تفکیک داراییها و پیامدهای آن
یکی از رایجترین اشتباهات در خانوادههای صاحب کسبوکار، ادغام حسابهای شخصی و تجاری است. این عمل نه تنها از دیدگاه حقوقی و مالیاتی مشکلزا است، بلکه درک صحیح از عملکرد واقعی کسبوکار را دشوار میسازد. وقتی درآمدهای تجاری مستقیماً برای هزینههای شخصی استفاده میشوند، امکان پسانداز و سرمایهگذاری بلندمدت به شدت کاهش مییابد. مؤسسه مالی بینالمللی گزارش میدهد که کسبوکارهایی که داراییهای خود را تفکیک نکردهاند، در مواجهه با شوکهای اقتصادی ۴۰ درصد آسیبپذیرتر هستند. علاوه بر این، در صورت وقوع دعاوی حقوقی علیه کسبوکار، داراییهای شخصی نیز در معرض خطر قرار میگیرند.
نوسانات درآمدی و مدیریت جریان نقدی
کسبوکارهای کوچک و متوسط اغلب با نوسانات فصلی یا دورهای در درآمد مواجه هستند. این نوسانات میتواند برنامهریزی مالی بلندمدت را به چالش بکشد. بدون ایجاد یک صندوق اضطراری مجزا، خانوادهها مجبور میشوند در دوران رکود، از سرمایه در گردش کسبوکار برای هزینههای شخصی استفاده کنند که این امر میتواند عملیات تجاری را مختل کند. برعکس، در دوران رونق، ممکن است وسوسه شوند تمام سود را مجدداً در کسبوکار سرمایهگذاری کنند و فرصت ایجاد ثروت شخصی را از دست بدهند. مدیریت این نوسانات نیازمند یک رویکرد نظاممند و مبتنی بر پیشبینی دقیق جریانهای نقدی است.
راهبردهای ایجاد صندوق اضطراری جداگانه
محاسبه مقدار بهینه صندوق اضطراری
صندوق اضطراری برای خانوادههای صاحب کسبوکار باید بسیار گستردهتر از حد معمول باشد. در حالی که برای کارمندان، پسانداز معادل ۳ تا ۶ ماه هزینهها کافی است، صاحبان کسبوکار باید حداقل ۶ تا ۱۲ ماه از هزینههای شخصی و همچنین ۳ تا ۶ ماه از هزینههای عملیاتی کسبوکار را در نظر بگیرند. این مقدار بسته به ثبات صنعت، میزان اتکای خانواده به درآمد کسبوکار و وجود منابع درآمدی جایگزین متغیر است. به عنوان مثال، یک خانواده که تنها منبع درآمدشان یک رستوران است، نیاز به صندوق اضطراری بزرگتری نسبت به خانوادهای دارد که یکی از اعضای آن درآمد ثابت کارمندی دارد.
ابزارها و محلهای مناسب برای نگهداری صندوق
انتخاب ابزارهای مناسب برای نگهداری صندوق اضطراری از اهمیت بالایی برخوردار است. این ابزارها باید دارای نقدشوندگی بالا، ریسک کم و دسترسی آسان باشند. حسابهای پسانداز با سود روزشمار، حسابهای بازار پول و گواهی سپرده کوتاهمدت از گزینههای مناسب هستند. نکته کلیدی این است که این صندوق باید کاملاً از حسابهای عملیاتی کسبوکار جدا باشد تا در مواقع وسوسه برای استفاده تجاری، در دسترس نباشد. برخی از مشاوران مالی حتی پیشنهاد میکنند این حساب در بانکی متفاوت از بانک اصلی کسبوکار افتتاح شود تا جدایی فیزیکی و روانی نیز ایجاد گردد.
برنامهریزی جامع برای دوران بازنشستگی
انتخاب ابزارهای بازنشستگی مناسب
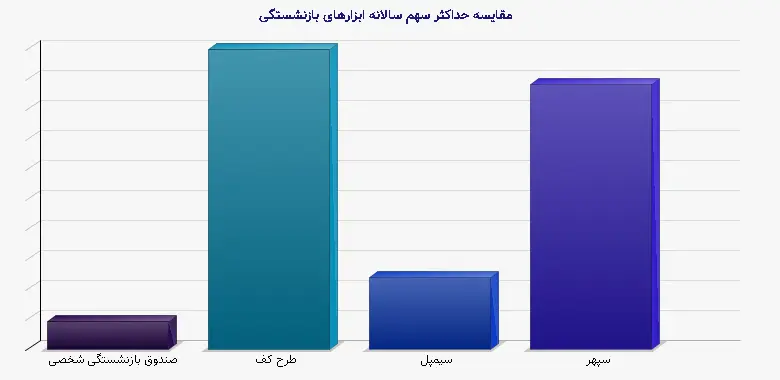
خانوادههای صاحب کسبوکار گزینههای متنوعی برای برنامهریزی بازنشستگی دارند که هرکدام مزایا و معایب خاص خود را دارا میباشند. صندوقهای بازنشستگی شخصی، طرحهای کف، سیمپل و سپهر از رایجترین گزینهها هستند. انتخاب بهترین گزینه به عواملی مانند تعداد کارکنان، درآمد سالانه و اهداف بازنشستگی بستگی دارد. به عنوان مثال، برای کسبوکارهای تکمالکیتی بدون کارمند، صندوق بازنشستگی شخصی ممکن است مناسبترین گزینه باشد، در حالی که برای کسبوکارهای با چندین کارمند، طرحهای مشارکتی میتواند مفیدتر باشد.
جدول مقایسهای ابزارهای بازنشستگی برای صاحبان کسبوکار
| ابزار بازنشستگی | حداکثر سهم سالانه (دلار) | مزایای کلیدی | معایب | مناسب برای |
| صندوق بازنشستگی شخصی | ۶٬۵۰۰ (اضافهپرداخت ۱٬۰۰۰ دلار برای بالای ۵۰ سال) | انعطافپذیری در سرمایهگذاری، معافیت مالیاتی | محدودیت سهم پایین | کسبوکارهای کوچک بدون کارمند |
| طرح کف | ۶۹٬۰۰۰ یا ۱۰۰٪ درآمد (هرکدام کمتر باشد) | سهم بالا، امکان وام گرفتن از حساب | هزینههای مدیریتی بالا | درآمدهای بالا، کسبوکارهای پایدار |
| سیمپل | ۱۶٬۵۰۰ (اضافهپرداخت ۳٬۵۰۰ دلار برای بالای ۵۰ سال) | راهاندازی آسان، هزینههای اداری پایین | محدودیت در سهم کارفرما | کسبوکارهای با حداکثر ۱۰۰ کارمند |
| سپهر | ۶۱٬۰۰۰ یا ۱۰۰٪ درآمد (هرکدام کمتر باشد) | مشارکت اختیاری کارفرما، انعطافپذیری | پیچیدگی اداره | کسبوکارهای با درآمد متغیر |
پیادهسازی راهبردهای عملی
ایجاد سیستم مالی یکپارچه
پیادهسازی موفق این راهبردها نیازمند ایجاد یک سیستم مالی یکپارچه است. اولین گزم، افتتاح حسابهای بانکی کاملاً جداگانه برای امور شخصی، صندوق اضطراری و کسبوکار است. سپس باید یک برنامه حقوقگیری منظم برای مالک از کسبوکار تعریف شود که فارغ از سودآوری دورهای، به صورت ثابت پرداخت گردد. این حقوق باید شامل کسورات منظم برای صندوق اضطراری و بازنشستگی باشد. استفاده از نرمافزارهای حسابداری که امکان تفکیک دقیق تراکنشها را میدهند، نیز ضروری است. مشاوره با یک حسابدار مجرب که تجربه کار با کسبوکارهای مشابه را دارد، میتواند از اشتباهات پرهزینه جلوگیری کند.
مدیریت ریسک و بیمههای ضروری
خانوادههای صاحب کسبوکار باید به مدیریت ریسک به عنوان بخشی جداییناپذیر از برنامه مالی خود نگاه کنند. بیمههای ضروری شامل بیمه عمر، بیمه از کارافتادگی، بیمه مسئولیت حرفهای و بیمه اموال تجاری است. این پوششهای بیمهای از صندوق اضطراری در برابر هزینههای غیرمنتظره بزرگ محافظت میکنند. به عنوان مثال، بیمه از کارافتادگی میتواند در صورت بیماری یا حادثه مالک، درآمد جایگزین فراهم کند و از تخلیه صندوق اضطراری جلوگیری نماید. ارزیابی دورهی این پوششها و تطبیق آنها با تغییرات درآمدی و داراییها ضروری است.
جدول زمانی پیادهسازی راهبردهای مالی
| فاز اجرا | اقدامات کلیدی | بازه زمانی | شاخصهای موفقیت |
| فاز اول: ارزیابی | بررسی وضعیت مالی فعلی، تعیین اهداف کمی | ماههای ۱-۲ | تهیه ترازنامه شخصی و تجاری |
| فاز دوم: طراحی | انتخاب ابزارها، تعیین میزان پسانداز | ماههای ۳-۴ | تکمیل طرح مالی مکتوب |
| فاز سوم: اجرا | افتتاح حسابها، تنظیم انتقالهای خودکار | ماههای ۵-۶ | راهاندازی سیستم پرداخت منظم |
| فاز چهارم: نظارت | بررسی ماهانه، تعدیل سهمها | ماهانه | دستیابی به اهداف کوتاهمدت |
| فاز پنجم: بهینهسازی | بازنگری سالانه، تطبیق با تغییرات | سالانه | رشد مستمر صندوقها |
مطالعه موردی: تجربیات واقعی خانوادههای صاحب کسبوکار
موفقیتها و درسهای آموخته شده
بررسی تجربیات واقعی خانوادههای صاحب کسبوکار میتواند بینشهای ارزشمندی ارائه دهد. مورد خانواده احمدی، مالکان یک کارگاه تولیدی پوشاک، نمونهای آموزنده است. آنها پس از ۱۵ سال فعالیت، با بحران نقدینگی مواجه شدند که منجر به استفاده از پسانداز بازنشستگی برای نجات کسبوکار گردید. این تجربه آنها را به ایجاد صندوق اضطراری جداگانه و برنامهریزی منسجم بازنشستگی سوق داد. با راهنمایی مشاور مالی، آنها سه حساب جداگانه ایجاد کردند و ماهانه ۲۰ درصد از درآمد خالص را به این صندوقها اختصاص دادند. پس از ۵ سال، نه تنها صندوق اضطراری معادل ۹ ماه هزینهها را جمع کردهاند، بلکه صندوق بازنشستگی آنها به رشد قابل توجهی دست یافته است.
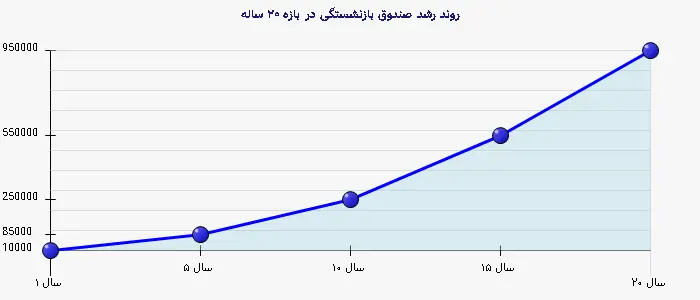
در مقابل، خانواده کریمی، مالکان یک زنجیره رستوران، از ابتدا بر تفکیک مالی تأکید داشتند. آنها با استفاده از ترکیبی از صندوق بازنشستگی شخصی و طرح کف، موفق شدند در طول ۲۰ سال فعالیت، دارایی بازنشستگی قابل توجهی ایجاد کنند. کلید موفقیت آنها، اتوماسیون انتقالهای ماهانه و بازنگری سالانه برنامه با توجه به تغییرات درآمدی بود. این خانواده همچنین از بیمه از کارافتادگی استفاده کردند که در هنگام بیماری یکی از مالکان، درآمد جایگزین فراهم کرد و از تخلیه صندوقها جلوگیری نمود. این تجربیات نشان میدهند که نظم و انضباط مالی، حتی بیش از میزان درآمد، تعیینکننده موفقیت بلندمدت است.
نتیجهگیری: آیندهنگری مالی برای نسلهای آینده
خانوادههای صاحب کسبوکار در موقعیت منحصربهفردی قرار دارند که هم با فرصتهای رشد مواجهند و هم با تهدیدهای مالی پیچیده. ایجاد صندوق اضطراری جداگانه و برنامهریزی منسجم برای بازنشستگی نه تنها یک اقدام احتیاطی، بلکه ضرورتی برای بقای مالی است. این راهبردها امکان انتقال سالم کسبوکار به نسل بعد، حفظ استقلال مالی در دوران بازنشستگی و ایجاد میراث مالی پایدار را فراهم میآورند. منابع معتبر مانند انجمن برنامهریزی مالی، مؤسسه مالی بینالمللی و پژوهشهای دانشگاهی هاروارد، همگی بر اهمیت این تفکیک تأکید دارند. شروع این فرآیند، هرچند کوچک، ولی منظم، میتواند تفاوت بین یک پایانبندی مالی موفق و یک بحران را مشخص کند. آینده مالی خانوادههای صاحب کسبوکار در گرو تصمیمات امروز آنهاست و سرمایهگذاری در این راهبردها، بهترین بازدهی بلندمدت را به همراه خواهد داشت.