نقش خانواده در آموزش مالی فرزندان: بنیانسازی سواد مالی برای نسل آینده
مقدمه: خانواده به عنوان اولین مدرسه مالی
خانواده به عنوان نخستین و مؤثرترین نهاد اجتماعی، نقش غیرقابل انکاری در شکلگیری نگرشها، عادات و مهارتهای مالی فرزندان ایفا میکند. آموزش مالی در بستر خانواده فرآیندی تدریجی و هدفمند است که از سالهای اولیه زندگی آغاز شده و تا جوانی ادامه مییابد. این آموزشها که اغلب به صورت غیررسمی و از طریق مشاهده، مشارکت و گفتوگو انتقال مییابند، پایههای اساسی سواد مالی و رفتار اقتصادی مسئولانه را در بزرگسالی پیریزی میکنند. در جهانی که پیچیدگیهای مالی روزافزون است، نقش خانواده در تربیت اقتصادی کودکان به امری حیاتی تبدیل شده است. تحقیقات نشان میدهند افرادی که در کودکی آموزش مالی دریافت کردهاند، در بزرگسالی تصمیمهای مالی بهتری گرفته و سلامت مالی بالاتری دارند. این مقاله به تحلیل عمیق ابعاد مختلف این موضوع، ارائه نمونههای واقعی و بررسی راهکارهای عملی میپردازد.
چارچوب نظری آموزش مالی در خانواده
نظریه یادگیری اجتماعی بندورا و الگوسازی مالی
بر اساس نظریه یادگیری اجتماعی آلبرت بندورا، کودکان بهطور قابل توجهی از طریق مشاهده و تقلید رفتار والدین خود یاد میگیرند. این اصل در حوزه مالی به وضوح قابل مشاهده است. زمانی که کودکان شاهد گفتوگوهای مالی منطقی، تصمیمگیریهای آگاهانه و رفتارهای اقتصادی مسئولانه در خانواده هستند، این الگوها را درونیسازی میکنند. برای مثال، خانوادهای که مشورت مالی را مدل میکند، به کودکان میآموزد که تصمیمهای بزرگ مالی نیاز به تبادل نظر و بررسی دارند. برعکس، خانوادههایی که بیتفاوتی نسبت به مسائل مالی یا رفتارهای ریسکپذیر غیرمنطقی را نمایش میدهند، ناخواسته الگوهای نامناسبی را منتقل میکنند. این فرآیند الگوسازی تأثیر عمیقی بر نگرش آینده کودکان نسبت به پول، پسانداز و سرمایهگذاری دارد.
مراحل رشد شناختی پیاژه و درک مفاهیم مالی
ژان پیاژه با نظریه مراحل رشد شناختی، چارچوبی برای درک چگونگی توسعه مفاهیم مالی در کودکان ارائه میدهد. در مرحله پیشعملیاتی (۲ تا ۷ سال)، کودکان مفاهیم مالی ساده مانند تشخیص سکه و اسکناس را درک میکنند. در مرحله عملیاتی عینی (۷ تا ۱۱ سال)، آنان میتوانند مفاهیمی مانند پسانداز برای اهداف کوتاهمدت را فهمیده و در فعالیتهای مالی ساده مشارکت کنند. نوجوانان در مرحله عملیاتی صوری (۱۱ سال به بالا) قادر به تفکر انتزاعی درباره آینده، درک بهره مرکب و برنامهریزی مالی بلندمدت هستند. بنابراین، آموزش مالی باید متناسب با سطح رشد شناختی کودک طراحی شود تا مؤثر واقع گردد.
نظریه دلبستگی و امنیت مالی
بر اساس نظریه دلبستگی بولبی، کیفیت ارتباط اولیه کودک با مراقبان اصلی، پایهای برای روابط آینده و از جمله رابطه با پول ایجاد میکند. کودکانی که دلبستگی ایمن تجربه میکنند، احتمال بیشتری دارد که در بزرگسالی دیدگاه متعادلی نسبت به پول به عنوان ابزاری برای زندگی داشته باشند، نه منبع اضطراب یا کنترل. در مقابل، دلبستگی ناایمن ممکن است به رفتارهای مالی افراطی مانند خساست یا ولخرجی منجر شود. خانوادهای که نیازهای مالی کودک را به طور مناسب برآورده میکند و در عین حال محدودیتهای منطقی وضع مینماید، احساس امنیت مالی واقعبینانهای را پرورش میدهد.
روشهای عملی آموزش مالی در خانوادهها
آموزش از طریق مشارکت در امور مالی خانه
یکی از مؤثرترین روشهای آموزش مالی، مشارکت دادن تدریجی کودکان در امور مالی خانواده با توجه به سن آنان است. برای کودکان پیشدبستانی، این مشارکت میتواند با کمک در تهیه لیست خرید و مقایسه قیمتها آغاز شود. کودکان دبستانی میتوانند در بودجهبندی خرید هفتگی مشارکت کرده و مفاهیم اولیه نیاز در مقابل خواسته را بیاموزند. نوجوانان میتوانند در برنامهریزی برای هزینههای عمده خانواده مانند سفر یا خرید وسیله الکترونیکی مشارکت داده شوند. یک نمونه واقعی، خانواده جانسون در کانادا است که با ایجاد یک سیستم «شورای مالی خانوادگی» ماهانه، به هر یک از سه فرزند خود نقشهایی مانند «نظارت بر هزینههای انرژی» یا «برنامهریزی برای تفریحات خانوادگی» محول کردند. این رویکرد پس از پنج سال، منجر به افزایش قابل توجه درک مالی و احساس مسئولیت فرزندان شد.
استفاده از پول توجیبی به عنوان ابزار آموزشی
پول توجیبی میتواند به یک ابزار آموزشی قدرتمند تبدیل شود اگر با اصول صحیح همراه گردد. تحقیقات نشان میدهد پول توجیبی مرتبط با انجام وظایف (مقابل کار) نسبت به پول توجیبی بدون شرط، تأثیر آموزشی بیشتری دارد. کلید موفقیت در تعیین مبلغ متناسب با سن، شفافیت در انتظارات و ثبات در پرداخت است. برای نوجوانان، میتوان سیستم پیچیدهتری شامل بودجهبندی برای نیازهای شخصی ایجاد کرد. به عنوان مثال، خانواده گارسیا در مکزیک، برای فرزند ۱۶ ساله خود یک «بودجه ماهانه» شامل بخشهایی برای پوشاک، تفریح و پسانداز تعیین کردند. این تجربه به نوجوان آموخت که چگونه اولویتبندی کند و برای خریدهای بزرگتر برنامهریزی نماید.
بازیهای آموزشی و شبیهسازیهای مالی
بازیهای آموزشی و شبیهسازیهای مالی، روشی تعاملی و جذاب برای آموزش مفاهیم پیچیده مالی هستند. بازیهایی چون مونوپولی (Monopoly) میتوانند مفاهیم سرمایهگذاری، مدیریت نقدینگی و ریسک را آموزش دهند. امروزه اپلیکیشنهای شبیهسازی مالی متناسب با سن نیز توسعه یافتهاند. خانواده احمدی در ایران، با ایجاد یک «بازار خانوادگی» در خانه که در آن کودکان میتوانستند محصولات دستساز خود را با پول بازی بفروشند، مفاهیم تولید، قیمتگذاری و سود را به فرزندان ۸ و ۱۰ ساله خود آموزش دادند. این تجربه عملی، درکی ملموس از ارزش پول و تلاش ایجاد کرد.
چالشها و موانع آموزش مالی در خانوادهها
کمبود سواد مالی والدین
یکی از موانع عمده در آموزش مالی مؤثر، خود سطح سواد مالی والدین است. بر اساس گزارش سازمان همکاری و توسعه اقتصادی (OECD) در سال ۲۰۲۰، تنها ۳۸٪ از بزرگسالان در کشورهای عضو از سطح سواد مالی کافی برخوردارند. این کمبود باعث میشود بسیاری از والدین فاقد اعتماد به نفس و مهارتهای لازم برای آموزش مالی به فرزندان خود باشند. برای مثال، والدینی که خود درک درستی از بهره مرکب، مدیریت بدهی یا برنامهریزی بازنشستگی ندارند، نمیتوانند این مفاهیم را به طور مؤثر منتقل کنند. این چالش، لزوم توسعه برنامههای آموزش مالی برای والدین را پررنگ میسازد.
مقاومت فرهنگی و تابوهای مالی
در بسیاری از فرهنگها، صحبت درباره مسائل مالی در حضور کودکان تابو محسوب میشود. این نگرش که «امور مالی به کودکان مربوط نیست» یا «صحبت از پول باعث مادیگرایی میشود»، مانع بزرگی در مسیر آموزش مالی است. برای نمونه، در برخی خانوادههای سنتی آسیایی، پرسش کودکان درباره درآمد خانواده بیاحترامی تلقی میشود. در حالی که تحقیقات نشان میدهد شفافیت کنترلشده مالی در خانواده، به کودکان کمک میکند درک واقعبینانهای از محدودیتها و فرصتهای مالی پیدا کنند. تغییر این نگرشهای فرهنگی نیازمند آگاهیبخشی و ارائه الگوهای جایگزین است.
نابرابری اقتصادی و محدودیت منابع
خانوادههای با درآمد پایین اغلب با چالش مضاعفی روبرو هستند: از یک سو فشار مالی روزمره، انرژی و توجه کمتری برای آموزش مالی باقی میگذارد و از سوی دیگر، دسترسی محدودتری به منابع آموزشی وجود دارد. با این حال، پژوهشها نشان میدهد که آموزش مالی در این خانوادهها میتواند تأثیرات تحولآفرین داشته باشد. برنامههایی مانند «Opportunity International» در هند که بر آموزش مالی خانوادههای کمدرآمد متمرکز است، نشان داده که حتی مداخلات ساده مانند آموزش پسانداز منظم، میتواند نتایج مالی قابل توجهی در بلندمدت ایجاد کند.
نمونههای موفق جهانی و درسهای آموخته
برنامه آموزش مالی خانواده در سنگاپور
سنگاپور با برنامه جامع «National Financial Literacy Programme for Youth» که بخش مهمی از آن بر مشارکت خانوادهها تأکید دارد، به یکی از پیشگامان آموزش مالی خانوادهمحور تبدیل شده است. این برنامه شامل کارگاههای آموزشی مشترک والدین و کودکان، منابع آموزشی رایگان و یک چارچوب پیشنهادی برای گفتوگوی مالی در خانواده است. ارزیابی پنجساله این برنامه نشان داد کودکانی که والدین آنان فعالانه در این برنامه مشارکت داشتند، ۴۰٪ بیشتر از همتایان خود پسانداز منظم داشتند و درک بهتری از بودجهبندی نشان دادند.
تجربه آموزش مالی چندنسلی در فنلاند
فنلاند با رویکرد «آموزش مالی چندنسلی» به موفقیتهای چشمگیری دست یافته است. در این مدل، کودکان، والدین و حتی پدربزرگها و مادربزرگها در فعالیتهای آموزشی مشترک شرکت میکنند. این برنامه نه تنها انتقال دانش مالی، بلکه تقویت ارتباط بین نسلی را نیز هدف قرار داده است. یک مطالعه موردی در هلسینکی نشان داد خانوادههای شرکتکننده پس از دو سال، بهبود قابل توجهی در رفتارهای مالی مانند کاهش بدهیهای غیرضروری و افزایش پسانداز بازنشستگی گزارش دادند.
ابتکارات مبتنی بر جامعه در برزیل
در برزیل، سازمانهای غیردولتی مانند «Aflatoun International» با برنامههای آموزش مالی مبتنی بر جامعه، به خانوادههای کمدرآمد خدمات ارائه میدهند. این برنامهها از طریق گروههای محلی، مهارتهای مالی پایه را همراه با تمرینهای عملی آموزش میدهند. یک ارزیابی در سال ۲۰۱۹ نشان داد کودکان خانوادههای شرکتکننده، ۳۵٪ بیشتر از گروه کنترل، پسانداز خود را برای اهداف آموزشی اختصاص میدادند.
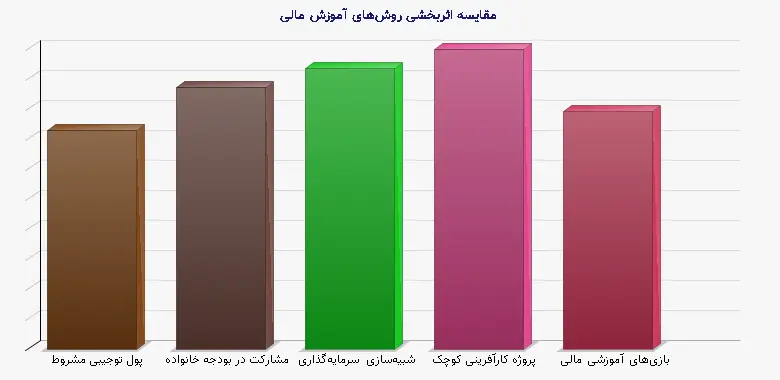
جدول ۱: تأثیر روشهای مختلف آموزش مالی بر رفتارهای مالی نوجوانان
| روش آموزش مالی | سن مناسب | مفاهیم کلیدی آموزش داده شده | اثربخشی در بلندمدت (از ۱ تا ۵) | نمونه عملی |
| پول توجیبی مشروط | ۷-۱۲ سال | بودجهبندی، اولویتبندی، تأخیر در ارضای خواستهها | ۳.۵ | ایجاد سه قلک: پسانداز، خرج، بخشش |
| مشارکت در بودجه خانواده | ۱۳-۱۸ سال | برنامهریزی مالی، مقایسه قیمت، نیاز در مقابل خواسته | ۴.۲ | برنامهریزی برای خرید خانوادگی با بودجه مشخص |
| شبیهسازی سرمایهگذاری | ۱۵-۱۸ سال | سود مرکب، تنوعبخشی، تحمل ریسک | ۴.۵ | استفاده از اپلیکیشنهای شبیهسازی سهام |
| پروژه کارآفرینی کوچک | ۱۰-۱۶ سال | قیمتگذاری، هزینهها، سود، بازاریابی | ۴.۸ | فروشندگی در بازارچههای مدرسه یا محلی |
| بازیهای آموزشی مالی | ۶-۱۴ سال | تصمیمگیری مالی، مدیریت منابع، ریسک | ۳.۸ | بازیهای رومیزی مانند Cashflow برای کودکان |
نقش فناوری در تسهیل آموزش مالی خانوادگی
اپلیکیشنهای مدیریت مالی خانواده
فناوریهای جدید، ابزارهای قدرتمندی برای آموزش مالی در خانوادهها فراهم کردهاند. اپلیکیشنهایی مانند «FamZoo»، «Bankaroo» و «iAllowance» به خانوادهها امکان میدهند سیستمهای پول توجیبی دیجیتال ایجاد کنند، اهداف پسانداز تعیین نمایند و پیشرفت مالی کودکان را رصد کنند. این ابزارها با ایجاد رابطهای کاربری جذاب برای کودکان و نوجوانان، آموزش مالی را به تجربهای تعاملی و ملموس تبدیل میکنند. تحقیقات نشان میدهد استفاده از این اپلیکیشنها در کنار راهنمایی والدین، میتواند درک مفاهیم مالی را تا ۵۰٪ افزایش دهد.
پلتفرمهای آموزش مالی تعاملی
پلتفرمهای آنلاین مانند «Practical Money Skills» و «Money as You Grow» منابع آموزشی رایگان و استانداردی برای خانوادهها فراهم میکنند. این پلتفرمها معمولاً مطالب را بر اساس گروه سنی دستهبندی کرده و فعالیتهای عملی پیشنهاد میدهند. برای خانوادههایی که به منابع آموزشی دسترسی ندارند، این پلتفرمها میتوانند شکاف دانش را پر کنند. مطالعهای در دانشگاه هاروارد نشان داد خانوادههای کمدرآمدی که به مدت شش ماه از این منابع استفاده کردند، بهبود قابل توجهی در نمرات سواد مالی کودکان خود مشاهده نمودند.
ارزیابی اثربخشی و سنجش نتایج
شاخصهای کیفی و کمی موفقیت
ارزیابی اثربخشی آموزش مالی در خانواده نیازمند توجه به شاخصهای کیفی و کمی است. شاخصهای کیفی شامل تغییر در نگرش نسبت به پول، افزایش اعتماد به نفس در تصمیمگیری مالی و بهبود توانایی گفتوگو درباره مسائل مالی است. شاخصهای کمی میتوانند شامل میزان پسانداز منظم، توانایی تعیین اهداف مالی واقعبینانه و کاهش تصمیمهای مالی تکانشی باشد. برای مثال، خانوادهها میتوانند با ثبت ماهانه تصمیمهای مالی و نتایج آنها، پیشرفت فرزندان خود را پیگیری کنند.
مطالعات طولی و پیامدهای بلندمدت
مطالعات طولی نشان میدهند آموزش مالی در خانواده تأثیرات پایدار بر سلامت مالی بزرگسالی دارد. مطالعه مشهور «Dunedin Multidisciplinary Health and Development Study» در نیوزیلند که بیش از هزار نفر را از کودکی تا میانسالی دنبال کرد، نشان داد افرادی که در کودکی آموزش مالی دریافت کرده بودند، در ۴۵ سالگی میانگین ثروت خالص ۳۰٪ بالاتری داشتند. این یافته بر اهمیت سرمایهگذاری در آموزش مالی اولیه تأکید میکند.
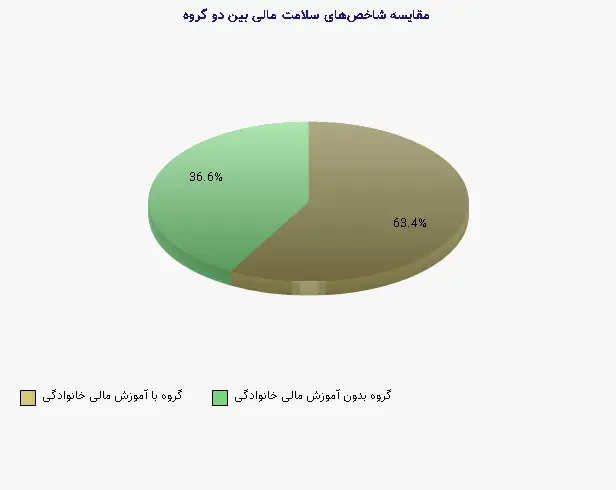
جدول ۲: تأثیر آموزش مالی خانوادگی بر شاخصهای سلامت مالی در بزرگسالی
| شاخص سلامت مالی | گروه با آموزش مالی خانوادگی | گروه بدون آموزش مالی خانوادگی | تفاوت نسبی |
| میانگین نمره اعتباری | ۷۲۵ | ۶۵۰ | ۱۱.۵٪ بالاتر |
| احتمال داشتن صندوق اضطراری | ۷۸٪ | ۴۵٪ | ۳۳٪ بیشتر |
| میانگین پسانداز بازنشستگی (۴۵ سالگی) | ۱۸۵,۰۰۰ دلار | ۱۱۰,۰۰۰ دلار | ۶۸٪ بیشتر |
| نرخ بدهی کارت اعتباری با بهره بالا | ۲۲٪ | ۴۷٪ | ۲۵٪ کمتر |
| مشارکت در سرمایهگذاریهای بازار سهام | ۶۱٪ | ۳۴٪ | ۲۷٪ بیشتر |
| رضایت از وضعیت مالی | ۷.۲ (از ۱۰) | ۵.۱ (از ۱۰) | ۴۱٪ بالاتر |
جمعبندی: آینده آموزش مالی خانوادگی
خانواده به عنوان هسته اصلی جامعه، نقشی بیبدیل در شکلدهی به توانمندی مالی نسل آینده ایفا میکند. آموزش مالی مؤثر در خانواده فراتر از انتقال اطلاعات، شامل الگوسازی رفتارهای سالم مالی، ایجاد فضای گفتوگوی باز و فرصتهای تمرین عملی است. با وجود چالشهایی مانند کمبود سواد مالی والدین، موانع فرهنگی و نابرابری اقتصادی، تجربیات موفق جهانی نشان میدهند که مداخلات هدفمند میتوانند تأثیرات قابل توجهی داشته باشند. آینده آموزش مالی خانوادگی در گرو یکپارچهسازی رویکردهای اثباتشده، استفاده هوشمندانه از فناوری و همکاری نهادهای آموزشی، مالی و اجتماعی است. سرمایهگذاری در این حوزه نه تنها به نفع خانوادهها، بلکه به عنوان زیربنای سلامت اقتصادی جامعه، بازدهی اجتماعی و اقتصادی قابل توجهی خواهد داشت. توسعه برنامههای آموزشی فراگیر و قابل دسترس، تقویت همکاری بین نسلها و ایجاد فرهنگ گفتوگوی مالی شفاف، مسیر پیش رو برای خانوادهها، سیاستگذاران و مربیان است.
منابع معتبر
1. Organisation for Economic Co-operation and Development (OECD). (2020). PISA 2018 Results: Are Students Smart About Money?
2. Lusardi, A., & Mitchell, O. S. (2014). The Economic Importance of Financial Literacy: Theory and Evidence. Journal of Economic Literature.
3. Shim, S., Barber, B. L., Card, N. A., Xiao, J. J., & Serido, J. (2010). Financial Socialization of First-year College Students: The Roles of Parents, Work, and Education. Journal of Youth and Adolescence.
4. World Bank. (2019). Global Financial Literacy Survey.
5. World Economic Forum. (2021). The Future of Financial Services: How Artificial Intelligence, Blockchain and Fintech are Transforming Financial Services.
6. Consumer Financial Protection Bureau (CFPB). (2016). Building Blocks to Help Youth Achieve Financial Capability.
7. World Bank. (2020). Financial Capability in Low- and Middle-Income Countries: Measurement and Evaluation.