تأثیر سیاستهای مالی بر بهبود کیفیت محیط زیست: تمرکز بر بازیافت
سیاستهای مالی به عنوان ابزارهای قدرتمندی در دست دولتها برای هدایت رفتار اقتصادی شهروندان و بنگاهها شناخته میشوند. در حوزه محیط زیست، این سیاستها میتوانند با ایجاد مشوقها یا مانعهای مالی، جریان مواد زائد را به سمت سیستمهای بازیافت هدایت کرده و به طور مستقیم و غیرمستقیم بر کیفیت محیط زیست تأثیر بگذارند. بازیافت نه تنها مصرف منابع طبیعی خام را کاهش میدهد، بلکه منجر به صرفهجویی در انرژی، کاهش آلایندهها و گازهای گلخانهای و کاهش فشار بر محلهای دفن زباله میشود. با این حال، تحقق چرخه بازیافت مؤثر و پایدار، مستلزم طراحی هوشمندانه سیاستهای مالی است که هزینههای اقتصادی بازیافت را پوشش داده و آن را به گزینهای جذاب و سودآور برای همه بازیگران زنجیره تبدیل کند. این مقاله به تحلیل عمیق مکانیسمهای مختلف سیاست مالی، ارزیابی اثربخشی آنها با ارائه مثالهای واقعی و بررسی چالشهای پیشرو میپردازد.
چارچوب نظری و مکانیسمهای اثرگذاری
سیاستهای مالی محیط زیستی بر اساس اصول اقتصادی طراحی میشوند تا شکستهای بازار را اصلاح کنند. در زمینه پسماند و بازیافت، دو شکست عمده بازار وجود دارد: نخست، هزینههای خارجی تولید زباله که توسط جامعه تحمل میشود نه تولیدکننده، و دوم، ناتوانی بازار در ارزشگذاری مناسب بر منابع ثانویه حاصل از بازیافت. سیاستهای مالی با درونیسازی این هزینههای خارجی و ایجاد تعادل در معادله هزینه-فایده، بازیافت را ترویج میکنند. این سیاستها عموماً در دو قالب کلی مشوقهای مثبت و مالیاتهای بازدارنده عمل مینمایند که هر کدام زیرمجموعههای متنوعی دارند.
ابزارهای مبتنی بر مشوق مالی
مشوقهای مالی مستقیم، پرداختهایی هستند که برای جبران بخشی از هزینههای اضافی بازیافت نسبت به دفع ارزانتر زباله ارائه میشوند. یارانههای سرمایهای برای تأسیس یا نوسازی کارخانههای بازیافت، کمکهای بلاعوض به شهرداریها برای خرید سطلهای تفکیک شده، و پرداختهای مبتنی بر عملکرد برای هر تن مواد بازیافتی جمعآوری شده از جمله این موارد هستند. به عنوان مثال، برنامه ‘’بازپرداخت ظروف‘’ در ایالت کالیفرنیای آمریکا که به ازای تحویل هر بطری پلاستیکی یا قوطی آلومینیومی مبلغی نقدی به مصرفکننده بازمیگرداند، یک مشوق مستقیم و مؤثر برای افزایش نرخ بازیافت بوده است. همچنین، معافیتها یا تخفیفهای مالیاتی برای شرکتهایی که از مواد بازیافتی در فرآیند تولید خود استفاده میکنند یا تجهیزات بازیافت خریداری مینمایند، از دیگر ابزارهای رایج است.
ابزارهای مبتنی بر مالیات و جریمه
این ابزارها با افزایش هزینه گزینههای نامطلوب مانند دفن یا سوزاندن زباله، انگیزه اقتصادی برای بازیافت ایجاد میکنند. مالیات بر دفن زباله که در بسیاری از کشورهای اروپایی مانند آلمان، سوئد و دانمارک اجرا میشود، یکی از موفقترین این ابزارها شناخته میشود. این مالیات هزینه دفع هر تن زباله در محلهای دفن را به طور مصنوعی افزایش میدهد و در نتیجه، بازیافت و کمپوستسازی را از نظر اقتصادی رقابتیتر میسازد. برنامه ‘’پرداخت به اندازه ریختن‘’ نیز نمونه دیگری است که در آن شهروندان به ازای حجم یا وزن زبالههای غیرقابل بازیافتی که تحویل میدهند، هزینه پرداخت میکنند، در حالی که زبالههای بازیافتی رایگان جمعآوری میشوند. این سیستم در جوامعی مانند شهر سانفرانسیسکو منجر به افزایش چشمگیر نرخ بازیافت شده است.
مطالعه موردی: تحلیل سیاستهای مالی در اتحادیه اروپا
اتحادیه اروپا از پیشگامان اعمال سیاستهای مالی یکپارچه برای ارتقای بازیافت و اقتصاد چرخشی است. دستورالعمل بسته اقتصاد چرخشی اتحادیه اروپا چارچوبی جامع ارائه میدهد که کشورهای عضو ملزم به اجرای آن از طریق ابزارهای مالی ملی هستند. کشور آلمان با اجرای سیستم ‘’مالیات بر بستهبندی سبز‘’، تولیدکنندگان را موظف میکند بسته به میزان و قابلیت بازیافت بستهبندی محصولاتشان، هزینهای را بپردازند. این سیستم که با نام ‘’Der Grüne Punkt‘’ شناخته میشود، مسئولیت تولیدکننده را در کل چرخه عمر محصول گسترش داده و آنها را به طراحی بستهبندیهای سبکتر و قابل بازیافتتر سوق داده است. در نتیجه، آلمان به یکی از بالاترین نرخهای بازیافت بستهبندی در جهان دست یافته است.
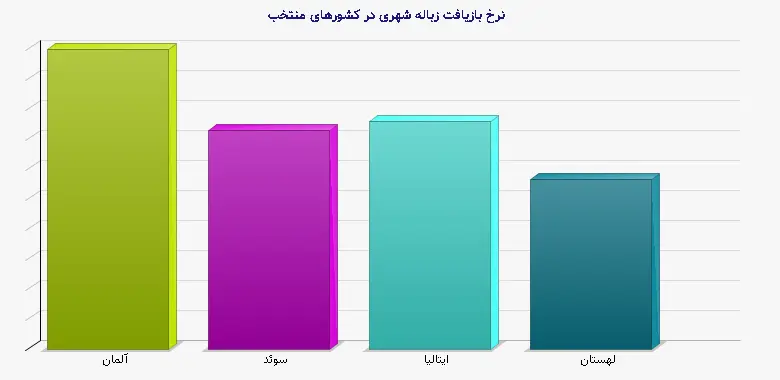
جدول ۱: مقایسه نرخ بازیافت و ابزارهای مالی اصلی در کشورهای منتخب اتحادیه اروپا (۲۰۲۰)
| کشور | نرخ بازیافت زباله شهری (%) | ابزار مالی کلیدی | مالیات بر دفن زباله (یورو به ازای هر تن) |
| آلمان | ۶۷ | سیستم مالیات بر بستهبندی (Der Grüne Punkt)، مالیات بالای دفن | ۷۰-۹۰ |
| سوئد | ۴۹ | مالیات سنگین بر دفن و سوزاندن، سیستم پیشرفته بازپرداخت ظروف | ۱۱۰ |
| ایتالیا | ۵۱ | مالیات بر دفن متفاوت بر اساس مناطق، یارانه برای شهرداریهای با عملکرد بازیافت بالا | ۲۰-۸۰ |
| لهستان | ۳۸ | افزایش تدریجی مالیات بر دفن، کمکهای بلاعوض اتحادیه اروپا برای توسعه زیرساخت بازیافت | ۳۰ |
درسهای کلیدی از تجربه اروپا
تحلیل تجربه اتحادیه اروپا نشان میدهد که ترکیب سیاستهای مالی بازدارنده و مشوقای بیشترین تأثیر را دارد. به عبارت دیگر، مالیات بر دفن زباله باید به اندازهای بالا باشد که انگیزه لازم برای تفکیک و بازیافت ایجاد کند، اما همزمان درآمد حاصل از این مالیاتها باید در توسعه زیرساختهای بازیافت، آموزش شهروندان و ارائه مشوق به صنایع بازگردانده شود. نکته کلیدی دیگر، ثبات و شفافیت در سیاستهاست. سرمایهگذاری در صنعت بازیافت نیازمند افق بلندمدت است و تغییرات مکرر در نرخهای مالیاتی یا قوانین، اعتماد سرمایهگذاران را از بین میبرد. همچنین، هماهنگی سیاستها در سطح منطقهای از ایجاد بازارهای سیاه زباله یا انتقال زباله به مناطق با قوانین سهلگیرانه جلوگیری میکند.
چالشها و محدودیتهای سیاستگذاری مالی
علیرغم اثربخشی بالقوه، اجرای سیاستهای مالی مؤثر برای بازیافت با چالشهای متعددی روبرو است. نخستین چالش، تعیین سطح بهینه مالیات یا یارانه است. مالیات بسیار پایین ممکن است تأثیر بازدارنده نداشته باشد، در حالی که مالیات بسیار بالا میتواند منجر به تخلف، دفع غیرقانونی زباله و افزایش هزینههای زندگی برای خانوارهای کمدرآمد شود. دوم، نوسانهای قیمتی در بازار جهانی مواد خام اولیه و ثانویه است. زمانی که قیمت نفت پایین باشد، تولید پلاستیک نو ارزانتر از بازیافت پلاستیک میشود و در چنین شرایطی، حتی مشوقهای مالی نیز ممکن است نتوانند تعادل را برقرار کنند. این امر لزوم سیاستهای تطبیقی و پویا را نشان میدهد.
ملاحظات عدالت اجتماعی و اقتصادی
سیاستهای مالی میتوانند بار نامتناسبی بر دوش قشرهای کمدرآمد جامعه وارد کنند. به عنوان مثال، سیستم ‘’پرداخت به اندازه ریختن‘’ اگر بدون ملاحظات اجتماعی اجرا شود، ممکن است سهم بیشتری از درآمد خانوارهای فقیر را به خود اختصاص دهد. بنابراین، طراحی این سیاستها باید همراه با مکانیسمهای جبرانی مانند تخفیفهای پایه یا برگشت بخشی از درآمد حاصل از مالیات به این خانوارها باشد. از سوی دیگر، حمایت از صنایع کوچک و متوسط فعال در بازیافت برای حفظ رقابتپذیری آنها در مقابل صنایع بزرگ تولید مواد اولیه خام، یک چالش سیاستی دیگر است. این حمایت میتواند در قالب معافیتهای مالیاتی مرحلهای یا تسهیلات ارزانقیمت برای مدرنیزاسیون باشد.
چشمانداز آینده و نوآوری در سیاستهای مالی
آینده سیاستگذاری مالی در حوزه بازیافت به سمت ابزارهای هوشمندتر، یکپارچهتر و مبتنی بر داده در حرکت است. یکی از این نوآوریها، توسعه سیستمهای ‘’مالیات بر اساس عملکرد واقعی زیستمحیطی‘’ است. در این سیستمها، نرخ مالیات یا میزان یارانه نه بر اساس یک نرخ ثابت، بلکه بر اساس ارزیابی چرخه عمر کامل محصول و ردپای کربن آن تعیین میشود. این امر مستلزم فناوریهایی مانند بلاکچین برای ردیابی مواد در سراسر زنجیره تأمین است. نوآوری دیگر، گسترش مفهوم ‘’مسئولیت گسترده تولیدکننده‘’ به حوزههای جدید مانند صنعت الکترونیک و پوشاک است که در آن تولیدکننده موظف به جمعآوری و بازیافت محصولات پس از مصرف میشود و سیاست مالی مشوق یا بازدارنده این مسئولیت را تنظیم میکند.
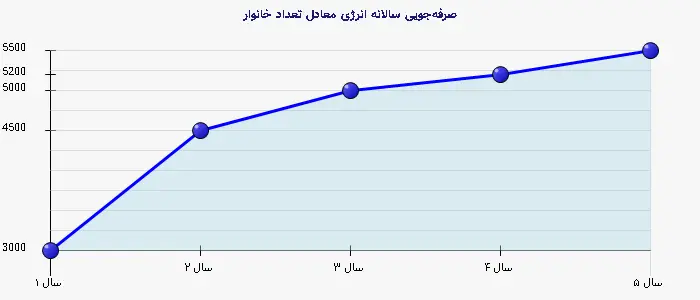
جدول ۲: تأثیرات محیط زیستی افزایش ۱۰ درصدی نرخ بازیافت در یک شهر یک میلیون نفری
| شاخص محیط زیستی | میزان تأثیر (سالانه) | منبع مرجع |
| صرفهجویی در انرژی | معادل انرژی مصرفی ۵۰۰۰ خانوار | آژانس حفاظت محیط زیست آمریکا |
| کاهش گازهای گلخانهای | معادل خروج ۱۵۰۰۰ خودرو از جادهها | برنامه محیط زیست ملل متحد |
| صرفهجویی در منابع آب | حدود ۱۰ میلیون گالن (نزدیک به ۳۸ میلیون لیتر) | سازمان زمینشناسی آمریکا |
| کاهش آلودگی آب و خاک | کاهش ۵۰ درصدی نشتی از محلهای دفن | مجله Waste Management |
نتیجهگیری و جمعبندی نهایی
سیاستهای مالی ابزارهایی قدرتمند و ضروری برای بهبود کیفیت محیط زیست از طریق ارتقای سیستمهای بازیافت هستند. همانطور که تحلیل مثالهای واقعی نشان داد، ترکیب هوشمندانه مالیاتهای بازدارنده بر دفع زباله با مشوقهای مثبت برای بازیافت و استفاده از مواد ثانویه، میتواند چرخه اقتصاد را به سمت مدلهای چرخشی سوق دهد. موفقیت این سیاستها در گرو طراحی دقیق با در نظر گرفتن عدالت اجتماعی، ثبات بلندمدت، هماهنگی منطقهای و پشتیبانی از نوآوری است. با توجه به بحرانهای محیط زیستی جهانی مانند تغییرات اقلیمی و آلودگی پلاستیکی اقیانوسها، به کارگیری سیاستهای مالی مؤثر و جسورانه در حوزه بازیافت نه یک انتخاب، که یک ضرورت اجتنابناپذیر برای تحقق آیندهای پایدار است. نقش کارشناسان و محققان در ارائه ارزیابیهای دقیق از تأثیرات این سیاستها و اصلاح مستمر آنها بر اساس شواهد، حیاتی خواهد بود.