بررسی روابط بین نرخ بهره و سرمایهگذاری مستقیم خارجی در تجارت بینالملل
مقدمهای بر تعامل نرخ بهره و جریانهای سرمایهای بینالمللی
در اقتصاد جهانی پیچیده امروز، نرخ بهره به عنوان یکی از مهمترین متغیرهای کلان اقتصادی، نقش تعیینکنندهای در جهتدهی به جریانهای سرمایه بینالمللی ایفا میکند. سرمایهگذاری مستقیم خارجی (FDI) به عنوان موتور محرکه رشد اقتصادی و انتقال فناوری، تحت تأثیر عمیق تفاوتهای نرخ بهره بین کشورها قرار دارد. این مقاله به تحلیل مکانیسمهای ارتباطی بین این دو متغیر میپردازد و با ارائه مثالهای واقعی از اقتصادهای مختلف، تأثیرات متقابل آنها را در بستر تجارت بینالملل بررسی میکند. درک این روابط برای سیاستگذاران اقتصادی، سرمایهگذاران بینالمللی و فعالان تجاری از اهمیت فوقالعادهای برخوردار است زیرا تصمیمگیریهای سرمایهگذاری در سطح جهانی تا حد زیادی تحت تأثیر شرایط حاکم بر بازارهای پولی و سیاستهای بانکهای مرکزی کشورها قرار میگیرد.
چارچوب نظری ارتباط نرخ بهره و سرمایهگذاری خارجی
مبانی تئوریک در مکاتب اقتصادی مختلف
از دیدگاه تئوریک، رابطه بین نرخ بهره و سرمایهگذاری مستقیم خارجی در چارچوب نظریههای مختلف اقتصادی قابل تحلیل است. در مدلهای نئوکلاسیک، نرخ بهره به عنوان قیمت سرمایه عمل کرده و تخصیص منابع بین کشورها را هدایت میکند. بر اساس نظریه برابری نرخ بهره، سرمایه تمایل دارد از کشورهایی با نرخ بهره پایین به سمت کشورهایی با نرخ بهره بالاتر حرکت کند تا بازدهی بیشتری کسب نماید. با این حال، در مورد FDI باید توجه داشت که این جریانها تنها تحت تأثیر تفاوتهای نرخ بهره قرار ندارند بلکه عوامل ساختاری مانند ثبات سیاسی، کیفیت نهادها، اندازه بازار و زیرساختها نیز نقش حیاتی ایفا میکنند. مکتب کینزی بر عدم اطمینان و انتظارات تأکید دارد و معتقد است که تغییرات غیرمنتظره در نرخ بهره میتواند تأثیرات نامتقارنی بر جذب سرمایهگذاری خارجی داشته باشد که این موضوع در تصمیمگیریهای بلندمدت سرمایهگذاران بینالمللی بسیار حائز اهمیت است.
کانالهای انتقال اثر نرخ بهره بر سرمایهگذاری مستقیم خارجی
نرخ بهره از طریق چندین کانال اصلی بر جریانهای سرمایهگذاری مستقیم خارجی تأثیر میگذارد که هر یک مکانیسم خاص خود را دارا هستند. کانال هزینه سرمایه بیان میدارد که نرخ بهره بالاتر، هزینه تأمین مالی پروژههای سرمایهگذاری را افزایش داده و از جذابیت FDI میکاهد. کانال نرخ ارز نیز بسیار مهم است زیرا افزایش نرخ بهره معمولاً منجر به تقویت ارزش پول ملی میشود که این امر صادرات را گرانتر و واردات را ارزانتر میکند و بر مزیت نسبی کشورها برای جذب سرمایهگذاری مؤثر است. علاوه بر این، کانال انتظارات تورمی نیز نقش پررنگی ایفا میکند زیرا سرمایهگذاران بینالمللی به شدت نسبت به محیط تورمی کشورها حساس هستند و نرخ بهره واقعی (تفاوت بین نرخ بهره اسمی و نرخ تورم) را مبنای تصمیمگیری قرار میدهند که این عامل در ارزیابیهای بلندمدت آنها از ریسک سرمایهگذاری در یک کشور خاص بسیار تعیینکننده است.
تحلیل تجربی و شواهد بینالمللی
مطالعه موردی: سیاستهای پولی فدرال رزرو و جریانهای سرمایهگذاری جهانی
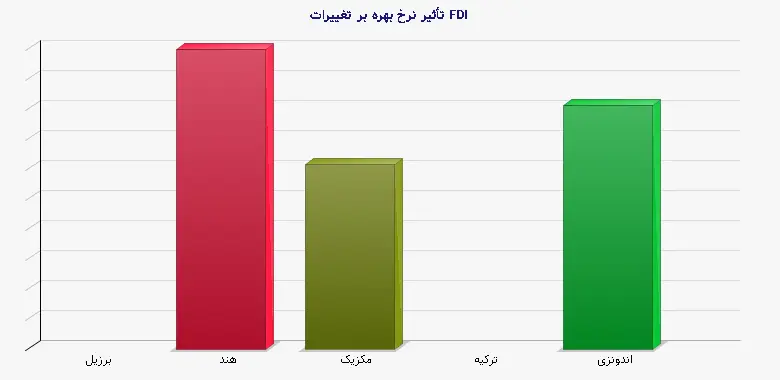
سیاستهای پولی بانک مرکزی آمریکا (فدرال رزرو) به عنوان مؤثرترین عامل بر نرخ بهره جهانی شناخته میشود. افزایش نرخ بهره توسط فدرال رزرو در دوره ۲۰۱۶-۲۰۱۸ منجر به خروج قابل توجه سرمایه از بازارهای نوظهور و بازگشت آن به اقتصاد آمریکا شد. بر اساس دادههای صندوق بینالمللی پول، افزایش هر یک درصدی در نرخ بهره فدرال رزرو به طور متوسط منجر به کاهش ۱.۵ درصدی جریانهای سرمایه به کشورهای در حال توسعه میشود. این پدیده به دلیل افزایش بازدهی داراییهای دلاری و تقویت ارزش دلار رخ میدهد. کشورهایی مانند برزیل، ترکیه و اندونزی که دارای کسری حساب جاری قابل توجهی بودند، با خروج شدید سرمایه مواجه شدند که این امر ضرورت توجه به تأثیرات بینالمللی سیاستهای پولی را به وضوح نشان میدهد و درسهای مهمی برای سایر اقتصادها به همراه دارد.
تجربه آسیایی: تفاوتهای منطقهای در پاسخ به تغییرات نرخ بهره
کشورهای آسیایی واکنشهای متفاوتی به تغییرات نرخ بهره بینالمللی نشان دادهاند. چین با وجود سیستم کنترل سرمایه، توانسته است تأثیرپذیری کمتری از نوسانات نرخ بهره جهانی داشته باشد. برعکس، هند که بازار سرمایه بازتری دارد، نوسانات بیشتری را تجربه کرده است. جالب توجه است که کشورهایی مانند ویتنام و بنگلادش با وجود نرخ بهره داخلی نسبتاً بالا، به دلیل مزیتهای تولیدی و هزینه نیروی کار پایین، همچنان جذبکننده قابل توجه FDI بودهاند. این نشان میدهد که در بلندمدت، عوامل ساختاری میتوانند بر تأثیرات نرخ بهره غلبه کنند. بانک توسعه آسیایی در گزارش سال ۲۰۲۲ خود اشاره کرده است که کیفیت نهادها و حاکمیت قانون در کشورهای آسیای شرقی، عامل جبرانکنندهای در برابر افزایش نرخ بهره جهانی بوده است و ثبات سیاسی این کشورها را به مقاصد امنی برای سرمایهگذاری تبدیل کرده است.
جدول ۱: تأثیر تغییرات نرخ بهره بر جذب FDI در منتخبی از اقتصادهای نوظهور (۲۰۱۹-۲۰۲۲)
| کشور | میانگین نرخ بهره واقعی (%) | تغییر در جذب FDI (میلیارد دلار) | درصد تغییر سالانه |
| برزیل | ۳.۲ | ۱۵.۲- | ۱۲.۳- |
| هند | ۱.۸ | ۸.۷+ | ۹.۱+ |
| مکزیک | ۲.۵ | ۴.۳+ | ۵.۶+ |
| ترکیه | ۴.۱ | ۶.۵- | ۱۸.۷- |
| اندونزی | ۱.۹ | ۳.۲+ | ۷.۴+ |
عوامل تعدیلکننده و پیچیدگیهای رابطه
نقش متغیرهای میانجی در تعدیل اثرات نرخ بهره
رابطه بین نرخ بهره و FDI به صورت خطی و ساده نیست و توسط چندین متغیر میانجی تعدیل میشود. ثبات سیاسی و کیفیت حاکمیت از مهمترین این عوامل هستند. حتی در کشورهایی با نرخ بهره بالا، اگر بیثباتی سیاسی وجود داشته باشد، جریانهای FDI کاهش مییابد. همچنین، عمق بازار مالی کشور میزبان نیز تأثیر قابل توجهی دارد. کشورهایی با بازارهای مالی توسعهیافتهتر میتوانند شوکهای ناشی از تغییرات نرخ بهره جهانی را بهتر جذب کنند. یک مطالعه توسط بانک جهانی در سال ۲۰۲۱ نشان داد که بهبود یک واحد در شاخص حاکمیت قانون میتواند تأثیر منفی افزایش نرخ بهره جهانی بر FDI را تا ۴۰٪ کاهش دهد که این یافته اهمیت نهادهای کارآمد را در جذب سرمایهگذاری پایدار نشان میدهد و بر ضرورت اصلاحات نهادی تأکید میکند.
تأثیر نرخ بهره منفی و پدیدههای نوظهور
در سالهای اخیر، پدیده نرخ بهره منفی در برخی اقتصادهای پیشرفته مانند ژاپن و منطقه یورو، الگوهای جدیدی در جریانهای سرمایه ایجاد کرده است. این شرایط باعث شده است سرمایهگذاران به دنبال بازدهی بالاتر به سمت بازارهای نوظهور روی آورند، حتی اگر ریسک این بازارها بیشتر باشد. با این حال، این جریانها بسیار بیثبات بوده و با اولین نشانههای تغییر سیاست پولی در اقتصادهای پیشرفته، معکوس میشوند. پژوهشهای صندوق بینالمللی پول نشان میدهد که دورههای نرخ بهره منفی منجر به افزایش ۲۵ درصدی جریانهای سرمایه پرریسک به بازارهای نوظهور شده است که این سرمایهها عمدتاً در بخشهای مالی و مستغلات متمرکز شدهاند و کمتر به بخشهای مولد اقتصادی راه یافتهاند که این امر نگرانیهایی درباره پایداری این جریانها ایجاد کرده است.
پیامدهای سیاستی و راهکارهای مدیریتی
توصیههای سیاستی برای کشورهای میزبان سرمایهگذاری
کشورهای میزبان FDI باید سیاستهای جامعی برای مدیریت تأثیرات نوسانات نرخ بهره جهانی تدوین کنند. ایجاد صندوقهای ثباتبخش ارزی، توسعه بازارهای مالی داخلی و تنوعبخشی به منابع تأمین مالی از جمله این راهکارها هستند. همچنین، استفاده از مکانیسمهای هجینگ در قراردادهای بینالمللی میتواند ریسک نوسانات نرخ بهره را کاهش دهد. بر اساس تجربه موفق کشورهایی مانند سنگاپور و کره جنوبی، ایجاد محیط کسبوکار شفاف و قابل پیشبینی میتواند جذب FDI را حتی در شرایط افزایش نرخ بهره جهانی تسهیل کند. این کشورها با سرمایهگذاری در آموزش نیروی انسانی و توسعه زیرساختهای دیجیتال، جذابیت خود را برای سرمایهگذاران بینالمللی افزایش دادهاند که این استراتژی نتایج مثبت بلندمدتی برای آنها به همراه داشته است.
هماهنگی بینالمللی و چارچوبهای نظارتی
در سطح بینالمللی، هماهنگی بیشتر بین سیاستهای پولی کشورهای بزرگ و توسعه چارچوبهای نظارتی مشترک میتواند از بیثباتی جریانهای سرمایه بکاهد. سازمانهایی مانند صندوق بینالمللی پول و بانک تسویهجات بینالمللی میتوانند در ایجاد این هماهنگی نقش ایفا کنند. همچنین، شفافیت در اعلام سیاستهای پولی و پیشبینیپذیری اقدامات بانکهای مرکزی میتواند به سرمایهگذاران بینالمللی کمک کند تا تصمیمات بهینهتری بگیرند. تجربه بحران مالی ۲۰۰۸ نشان داد که عدم هماهنگی بین سیاستهای پولی کشورهای اصلی میتواند تشدیدکننده بیثباتی جهانی باشد، بنابراین تقویت همکاریهای چندجانبه در این حوزه ضرورتی اجتنابناپذیر است که منافع همه کشورها را تأمین خواهد کرد.
جدول ۲: مقایسه شاخصهای کلان اقتصادی و جذب FDI در کشورهای منتخب
| شاخص | کشورهای با جذب FDI بالا | کشورهای با جذب FDI پایین | تفاوت نسبی |
| میانگین نرخ بهره واقعی | ۲.۱% | ۴.۷% | ۱۲۳% بالاتر |
| شاخص ثبات سیاسی | ۰.۶۵ | ۰.۳۲ | ۱۰۳% بالاتر |
| رشد تولید ناخالص داخلی | ۴.۸% | ۱.۹% | ۱۵۳% بالاتر |
| شاخص سهولت انجام کسبوکار | ۷۲.۳ | ۵۴.۶ | ۳۲% بالاتر |
جمعبندی و چشمانداز آینده
نتیجهگیری نهایی و گواهیهای تجربی
رابطه بین نرخ بهره و سرمایهگذاری مستقیم خارجی رابطهای پیچیده، چندبعدی و متأثر از عوامل تعدیلکننده متعدد است. در حالی که در کوتاهمدت، افزایش نرخ بهره در اقتصادهای پیشرفته میتواند منجر به خروج سرمایه از بازارهای نوظهور شود، در بلندمدت عوامل ساختاری مانند ثبات سیاسی، کیفیت نهادها و مزیتهای رقابتی در تعیین جریانهای FDI تعیینکنندهتر هستند. شواهد تجربی از اقتصادهای مختلف نشان میدهد که کشورهایی که اصلاحات نهادی عمیقتری انجام دادهاند، آسیبپذیری کمتری در برابر نوسانات نرخ بهره جهانی از خود نشان دادهاند. همچنین، تنوعبخشی اقتصاد و توسعه بخش مالی داخلی میتوانند به عنوان ضربهگیر در برابر شوکهای خارجی عمل کنند و جریان سرمایهگذاری مولد را حفظ نمایند که این امر برای دستیابی به رشد پایدار اقتصادی حیاتی است.
روندهای آینده و تحولات پیشرو
در چشمانداز آینده، افزایش استفاده از فناوریهای مالی (فینتک) و دیجیتالیسازی تراکنشهای بینالمللی ممکن است تأثیر نرخ بهره بر FDI را تعدیل کند. همچنین، توجه فزاینده به سرمایهگذاریهای پایدار و مسئولیت اجتماعی شرکتهای چندملیتی ممکن است معیارهای تصمیمگیری سرمایهگذاران را تغییر دهد. علاوه بر این، ظهور ارزهای دیجیتال بانک مرکزی (CBDC) و تحول در سیستم پرداختهای بینالمللی میتواند دینامیک جدیدی در رابطه بین سیاست پولی و جریانهای سرمایه ایجاد کند که نیازمند مطالعات بیشتر و تطبیق چارچوبهای نظارتی موجود است. در نهایت، تقویت همکاریهای منطقهای و توافقنامههای تجاری میتواند زمینه را برای جریانهای پایدارتر سرمایه فراهم آورد و وابستگی کشورها به نوسانات نرخ بهره اقتصادهای بزرگ را کاهش دهد که این موضوع در دوره گذار به نظم اقتصادی جدید جهانی از اهمیت راهبردی برخوردار خواهد بود.
منابع معتبر:
- International Monetary Fund (IMF). (2023). World Economic Outlook: Navigating Global Divergences.
- World Bank. (2023). Global Economic Prospects.
- Bank for International Settlements (BIS). (2022). Annual Economic Report.
- UNCTAD. (2023). World Investment Report.
- Asian Development Bank (ADB). (2022). Asian Economic Integration Report.
- Federal Reserve System. (2023). Monetary Policy Reports.
- OECD. (2023). FDI in Figures.
- Reinhart, C. M., & Rogoff, K. S. (2009). This Time is Different: Eight Centuries of Financial Folly. Princeton University Press.