تأثیر بحرانهای مالی بر کاهش سرمایهگذاری خارجی در کشورهای در حال توسعه
مقدمهای بر پیوند بحرانهای مالی و جریانهای سرمایه بینالمللی
بحرانهای مالی، بهعنوان شوکهای شدید و غیرمنتظره به سیستم اقتصادی جهانی، همواره تأثیرات عمیق و گستردهای بر الگوهای تجارت و سرمایهگذاری بینالمللی داشتهاند. این بحرانها که میتوانند ریشه در بازارهای مالی پیشرفته یا اقتصادهای در حال توسعه داشته باشند، به سرعت از مرزهای ملی عبور کرده و اقتصاد کشورهای مختلف را درمینوردند. کشورهای در حال توسعه، به دلیل ساختارهای اقتصادی آسیبپذیرتر، وابستگی بیشتر به سرمایه خارجی و محدودیت در ابزارهای سیاستی، اغلب بیش از دیگران تحت تأثیر این بحرانها قرار میگیرند. سرمایهگذاری مستقیم خارجی بهعنوان موتور محرکه رشد اقتصادی، انتقال فناوری و ایجاد اشتغال در این کشورها، به شدت نسبت به نوسانات اقتصاد جهانی حساس است. هنگامی که طوفان بحرانهای مالی وزیدن میگیرد، یکی از اولین قربانیان، جریانهای سرمایهای به سوی اقتصادهای نوظهور و در حال توسعه است. این مقاله با نگاهی تحلیلی به بررسی مکانیسمهایی میپردازد که از طریق آنها بحرانهای مالی منجر به کاهش سرمایهگذاری خارجی در کشورهای در حال توسعه میشوند و پیامدهای این کاهش را با مثالهای واقعی از بحرانهای گذشته بررسی میکند.
مکانیسمهای انتقال اثر بحرانهای مالی بر سرمایهگذاری خارجی
کاهش دسترسی به اعتبار بینالمللی و افزایش ریسک گریزی
یکی از اصلیترین کانالهای تأثیر بحرانهای مالی بر سرمایهگذاری خارجی، انقباض در بازارهای اعتباری جهانی و افزایش شدید ریسکگریزی سرمایهگذاران است. در دوران بحران، موسسات مالی بزرگ که معمولاً تأمینکننده منابع مالی برای پروژههای سرمایهگذاری در کشورهای در حال توسعه هستند، با مشکلات نقدینگی و کاهش سرمایه مواجه میشوند. این امر منجر به سیاستهای اعطای اعتبار محتاطانهتر و کاهش چشمگیر وامدهی فرامرزی میگردد. علاوه بر این، سرمایهگذاران بینالمللی ترجیح میدهند داراییهای خود را به ‘’داراییهای امن‘’ مانند اوراق قرضه دولتی کشورهای پیشرفته منتقل کنند، پدیدهای که به ‘’فرار به سمت کیفیت‘’ معروف است. این بازتخصیص پرتفوی به ضرور جریان سرمایه به سوی بازارهای در حال توسعه تمام میشود. برای مثال، در بحران مالی جهانی ۲۰۰۸، شاخص ترس در بازارهای مالی به شدت افزایش یافت و سرمایهگذاران مؤسسهای به سرعت از بازارهای نوظهور خارج شدند. این امر نه تنها سرمایهگذاری مستقیم خارجی، بلکه جریانهای پرنوسانتر سرمایه مانند سرمایهگذاری سبدی را نیز تحت تأثیر قرار داد.
افت تقاضای جهانی و کاهش جذابیت بازارهای صادراتمحور
بسیاری از کشورهای در حال توسعه مدل رشد مبتنی بر صادرات را دنبال میکنند و جذب سرمایهگذاری خارجی در آنها اغلب معطوف به تأسیس واحدهای تولیدی برای صادرات به بازارهای جهانی است. بحرانهای مالی با ایجاد رکود اقتصادی در کشورهای پیشرفته، تقاضای جهانی برای کالاها و خدمات را به شدت کاهش میدهند. این کاهش تقاضا، سودآوری و چشمانداز واحدهای تولیدی موجود در کشورهای در حال توسعه را تحت الشعاع قرار داده و انگیزه سرمایهگذاران جدید برای ورود به این بازارها را تضعیف میکند. زمانی که یک شرکت چندملیتی پیشبینی میکند که تقاضا برای محصولاتش در سالهای آینده کاهش خواهد یافت، به احتمال زیاد پروژههای توسعه و گسترش در خارج از مرزهای کشور مبدأ را به تعویق میاندازد یا لغو میکند. این پدیده به وضوح در بحران مالی ۲۰۰۸ مشاهده شد، جایی که کاهش شدید تقاضا در آمریکا و اروپا منجر به تعطیلی خطوط تولید و لغو پروژههای سرمایهگذاری در بسیاری از کشورهای آسیایی وابسته به صادرات شد.
تحلیل موردی: تأثیر بحرانهای مالی تاریخی بر سرمایهگذاری خارجی
بحران مالی آسیایی ۱۹۹۷ و بازتعریف نقش سرمایهگذاری خارجی
بحران مالی آسیایی که از تایلند آغاز شد و به سرعت به کشورهایی مانند اندونزی، کره جنوبی و مالزی سرایت کرد، نمونهای کلاسیک از تأثیر یک شوک مالی بر سرمایهگذاری خارجی است. در آستانه بحران، جریانهای سرمایه خصوصی به سوی آسیای در حال توسعه به شدت افزایش یافته بود که بخشی از آن تحت تأثیر سیاستهای آزادسازی حساب سرمایه بود. با شروع بحران، این جریانها به سرعت معکوس شدند. سرمایهگذاران خارجی نه تنها از تأمین مالی جدید خودداری کردند، بلکه به خروج سرمایههای موجود اقدام نمودند. این خروج ناگهانی، کاهش شدید ارزش پولهای ملی و ورشکستگی بسیاری از شرکتها را به دنبال داشت. جالب اینجاست که در پی بحران، نقش سرمایهگذاری مستقیم خارجی بازتعریف شد. کشورها دریافتند که سرمایهگذاری مستقیم خارجی نسبت به سرمایهگذاری سبدی نوسان کمتری دارد و میتواند منبع پایدارتری برای تأمین مالی باشد. پس از بحران، بسیاری از کشورهای آسیایی مقررات خود را اصلاح کردند تا سرمایهگذاری مستقیم خارجی را جذب کنند.
بحران مالی جهانی ۲۰۰۸: آزمونی برای تابآوری اقتصادی
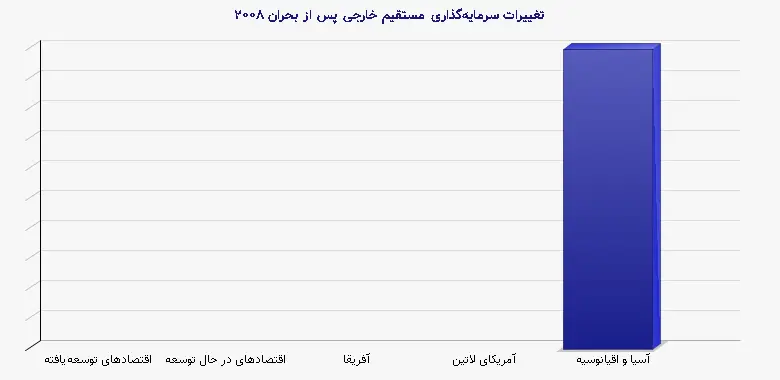
بحران مالی جهانی ۲۰۰۸ که از بخش مسکن آمریکا آغاز شد، به سرعت به یک بحران بینالمللی تبدیل گردید و تأثیر آن بر سرمایهگذاری خارجی در کشورهای در حال توسعه قابل توجه بود. بر اساس دادههای کنفرانس تجارت و توسعه ملل متحد، جریان سرمایهگذاری مستقیم خارجی جهانی در سال ۲۰۰۹ نسبت به اوج خود در سال ۲۰۰۷، نزدیک به ۴۰ درصد کاهش یافت. کشورهای در حال توسعه به دلیل وابستگی به صادرات و کاهش قیمت کالاها به شدت تحت تأثیر قرار گرفتند. با این حال، الگوی تأثیرپذیری یکسان نبود. کشورهایی که وابستگی بیشتری به اقتصادهای بحرانزده داشتند و یا بخش مالی آسیبپذیرتری را تجربه میکردند، کاهش شدیدتری در سرمایهگذاری مستقیم خارجی را شاهد بودند. این بحران همچنین نشان داد که کشورهایی با ذخایر ارزی بیشتر، کسری بودجه کمتر و نظام بانکی سالمتر، توانایی بیشتری برای جذب سرمایهگذاری خارجی حتی در شرایط دشوار دارند.
جدول ۱: تأثیر بحران مالی جهانی ۲۰۰۸ بر سرمایهگذاری مستقیم خارجی در مناطق مختلف
| منطقه | جریان ورودی سرمایهگذاری مستقیم خارجی ۲۰۰۷ (میلیارد دلار) | جریان ورودی سرمایهگذاری مستقیم خارجی ۲۰۰۹ (میلیارد دلار) | درصد تغییر |
| اقتصادهای توسعهیافته | ۱۲۴۷ | ۶۰۳ | ۵۲%- |
| اقتصادهای در حال توسعه | ۵۱۷ | ۴۷۸ | ۵/۷%- |
| آفریقا | ۵۸ | ۵۵ | ۲/۵%- |
| آمریکای لاتین | ۱۶۳ | ۱۱۶ | ۲۹%- |
| آسیا و اقیانوسیه | ۲۸۷ | ۲۹۶ | ۱/۳%+ |
همهگیری کووید-۱۹: بحرانی با ابعاد جدید
همهگیری کووید-۱۹ اگرچه در ابتدا یک شوک بهداشتی بود، اما به سرعت به یک بحران اقتصادی با ابعاد جهانی تبدیل شد. تأثیر آن بر سرمایهگذاری مستقیم خارجی بیسابقه بود. طبق گزارش آنکتاد، جریان سرمایهگذاری مستقیم خارجی جهانی در سال ۲۰۰۰ به میزان ۴۲ درصد کاهش یافت و به ۸۵۹ میلیارد دلار رسید که این میزان حتی از پایینترین سطح پس از بحران مالی ۲۰۰۸ نیز کمتر بود. کشورهای در حال توسعه با کاهش ۱۲ درصدی مواجه شدند، اما سهم آنها از کل سرمایهگذاری مستقیم خارجی جهانی برای اولین بار به ۷۲ درصد رسید که نشاندهنده کاهش شدیدتر جریانها به سمت اقتصادهای پیشرفته بود. بحران کووید-۱۹ کانالهای انتقال جدیدی را نیز آشکار کرد: اختلال در زنجیرههای تأمین جهانی، محدودیتهای سفر و قرنطینهها، اجرای پروژههای جدید سرمایهگذاری مستقیم خارجی را به تعویق انداخت یا متوقف کرد. همچنین، این بحران ممکن است منجر به بازنگری اساسی در استراتژیهای جهانی شرکتهای چندملیتی شود و تمایل به تنوعبخشی جغرافیایی یا بازگرداندن برخی فعالیتها به کشور مبدأ را افزایش دهد.
راهبردهای کاهش آسیبپذیری و جذب سرمایهگذاری خارجی پایدار
تقویت نهادهای مالی و نظارتی داخلی
کشورهای در حال توسعه برای کاهش آسیبپذیری خود در برابر بحرانهای مالی جهانی و حفظ جریان سرمایهگذاری مستقیم خارجی، نیازمند تقویت اساسی نهادهای مالی و نظارتی داخلی هستند. یک نظام بانکی سالم با کفایت سرمایه مناسب، نظارت مؤثر و مدیریت ریسک قوی، میتواند در برابر شوکهای خارجی مقاومت کند و از ایجاد بحرانهای داخلی که میتواند به سرعت سرمایهگذاران خارجی را فراری دهد، جلوگیری نماید. همچنین، توسعه بازارهای سرمایه داخلی عمیق و نقدشونده میتواند وابستگی به تأمین مالی خارجی را کاهش دهد و پایه محکمتری برای جذب سرمایهگذاری مستقیم خارجی فراهم کند. تجربه بحران مالی آسیایی نشان داد کشورهایی که سریعتر اصلاحات نهادی و مالی را انجام دادند، توانستند زودتر اعتماد سرمایهگذاران خارجی را جلب کنند و روند بهبودی سریعتری داشته باشند. این اصلاحات شامل شفافیت بیشتر، حاکمیت شرکتی قوی و مبارزه با فساد است.
تنوعبخشی اقتصادی و توسعه صادرات با ارزش افزوده بالا
وابستگی بیش از حد به صادرات مواد خام یا یک محدوده محصولی خاص، کشورهای در حال توسعه را در برابر نوسانات تقاضای جهانی و قیمت کالاها بسیار آسیبپذیر میکند. استراتژی تنوعبخشی اقتصادی، هم در بخش صادرات و هم در شرکای تجاری، میتواند ریسکپذیری اقتصاد را کاهش دهد. سرمایهگذاری مستقیم خارجی میتواند نقش کلیدی در این تنوعبخشی ایفا کند، به شرطی که با سیاستهای صنعتی هوشمندانه همراه شود. جذب سرمایهگذاری مستقیم خارجی در بخشهایی با فناوری بالاتر، تحقیق و توسعه بیشتر و پیوندهای قویتر با اقتصاد داخلی، میتواند به ارتقای زنجیره ارزش داخلی و کاهش آسیبپذیری در برابر بحرانها کمک کند. کشورهایی مانند ویتنام و بنگلادش با جذب سرمایهگذاری مستقیم خارجی در بخشهای تولیدی متنوع و ارتقای تدریجی در زنجیره ارزش، تابآوری بیشتری در برابر شوکهای خارجی از خود نشان دادهاند.
جدول ۲: شاخصهای کلیدی تابآوری در جذب سرمایهگذاری مستقیم خارجی
| شاخص تابآوری | تأثیر بر سرمایهگذاری مستقیم خارجی در دوران بحران | نمونه کشور موفق |
| ذخایر ارزی مناسب | کاهش فشار بر تراز پرداختها و ارزش پول ملی | چین |
| کسری بودجه و بدهی عمومی کنترلشده | حفظ ثبات کلان اقتصادی | هند |
| نظام بانکی با سرمایه کافی | جلوگیری از بحران اعتباری داخلی | اندونزی (پس از ۱۹۹۷) |
| تنوع در شرکای تجاری و سرمایهای | کاهش وابستگی به یک منطقه | مکزیک |
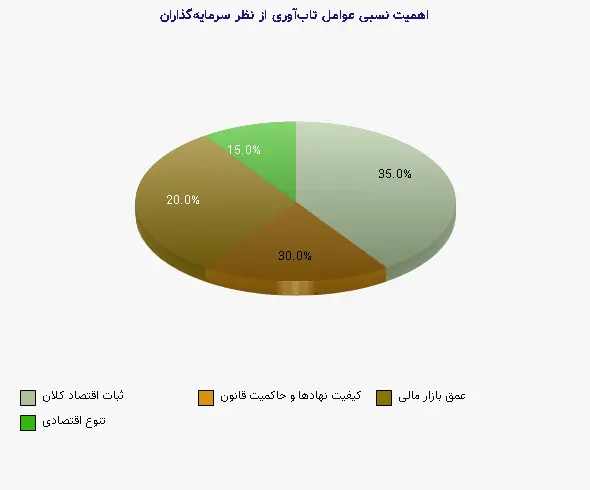
| کیفیت نهادها و حاکمیت قانون | افزایش اعتماد سرمایهگذاران بلندمدت | رواندا |
نتیجهگیری و چشمانداز آینده
بحرانهای مالی، با ماهیت فراگیر و مسری خود، همچنان تهدیدی جدی برای جریان سرمایهگذاری خارجی به کشورهای در حال توسعه محسوب میشوند. همانطور که تحلیل موارد تاریخی نشان میدهد، این تأثیرات از طریق کانالهای متعددی مانند انقباض اعتبار جهانی، افزایش ریسکگریزی و کاهش تقاضا منتقل میشوند. با این حال، تجربه دهههای اخیر حاکی از آن است که کشورهای در حال توسعه منفعل نبودهاند و بسیاری از آنها درسهای مهمی از بحرانها گرفتهاند. تقویت چارچوبهای نظارتی مالی، انباشت ذخایر ارزی، حرکت به سمت تنوعبخشی اقتصادی و بهبود محیط کسبوکار، از جمله راهبردهایی هستند که میتوانند تابآوری این کشورها را افزایش دهند. در چشمانداز آینده، با توجه به افزایش نااطمینانیهای ژئوپلیتیک، تغییرات آبوهوایی و تحولات فناوری، احتمالاً شاهد بحرانهای جدید با ماهیتهای متفاوت خواهیم بود. بنابراین، کشورهای در حال توسعه نه تنها باید برای مدیریت بحرانهای مالی سنتی آماده باشند، بلکه نیازمند توسعه چارچوبهای انعطافپذیر برای جذب سرمایهگذاری خارجی در دنیایی پرتلاطم هستند. سرمایهگذاری مستقیم خارجی پایدار و مسئول، که به توسعه ظرفیتهای داخلی و پایداری محیطزیستی کمک میکند، میتواند به این کشورها در ساختن اقتصادی مقاومتر برای آینده یاری رساند.
منابع معتبر:
۱. UNCTAD. (2021). World Investment Report 2021: Investing in Sustainable Recovery.
۲. IMF. (2009). The Impact of the Financial Crisis on Emerging Market Economies.
۳. World Bank. (2020). Global Economic Prospects.
۴. Reinhart, C. M., & Rogoff, K. S. (2009). This Time is Different: Eight Centuries of Financial Folly.
۵. Kose, M. A., et al. (2020). Global Waves of Debt: Causes and Consequences.