تأثیر رفتارهای مالی والدین بر شکلگیری عادات مالی فرزندان: یک تحلیل عمیق بینرشتهای
مقدمه: چرخه تکرارپذیر تربیت مالی
رفتارهای مالی والدین به عنوان نخستین و مؤثرترین الگوهای اقتصادی در زندگی هر فرد، نقش تعیینکنندهای در شکلگیری عادات مالی فرزندان ایفا میکنند. تحقیقات گسترده در حوزههای روانشناسی اقتصادی، علوم تربیتی و مالی رفتاری نشان میدهد که کودکان از طریق مشاهده، تقلید و درونیسازی باورهای والدین، چارچوب ذهنی خود را نسبت به پول، پسانداز، هزینهکرد و سرمایهگذاری شکل میدهند. این فرآیند که اغلب به صورت ناخودآگاه و در بافت تعاملات روزمره خانوادگی رخ میدهد، پایههای سبک مالی مادامالعمر فرد را بنیان مینهد. درک این مکانیسمها نه تنها برای خانوادهها بلکه برای سیاستگذاران اقتصادی، مربیان و مؤسسات مالی حائز اهمیت است، چرا که رفتارهای مالی نسلهای آینده را پیشبینی و هدایت میکند. این مقاله با نگاهی عمیق و مبتنی بر شواهد پژوهشی، به تحلیل ابعاد مختلف این تأثیرگذاری، ارائه مثالهای واقعی و بررسی راهکارهای مداخلهای میپردازد.
مکانیسمهای انتقال عادات مالی
فرآیند انتقال عادات مالی از والدین به فرزندان پیچیده و چندوجهی است و از مسیرهای مختلفی صورت میپذیرد. درک این مکانیسمها به ما کمک میکند تا بدانیم چگونه باورها و رفتارهای مالی عمیقاً در ناخودآگاه فرد نهادینه میشوند.
یادگیری مشاهدهای و مدلسازی نقش
کودکان بهطور مداوم رفتارهای مالی والدین را در موقعیتهای واقعی مانند خرید، پرداخت قبوض، صحبت درباره بودجه یا واکنش به بحرانهای اقتصادی مشاهده میکنند. طبق نظریه یادگیری اجتماعی آلبرت بندورا، افراد بسیاری از رفتارهای خود را از طریق مشاهده و تقلید از الگوهای مهم زندگی میآموزند. برای مثال، کودکی که میبیند والدینش برای خریدهای بزرگ از لیست استفاده میکنند، قیمتها را مقایسه میکنند و از خریدهای آنی پرهیز مینمایند، احتمالاً در بزرگسالی مصرفکنندهای آگاه خواهد بود. در نقطه مقابل، فرزند والدینی که دائماً بدهی کارت اعتباری دارند، پول را به عنوان منبع استرس تجربه میکند. یک مطالعه طولی دانشگاه کمبریج نشان داد که عادات مالی کودکان تا سن هفت سالگی شکل میگیرد و این شکلگیری بیش از هر چیز متأثر از رفتارهای مشاهدهشده است.
گفتوگوهای صریح و غیرصریح مالی
نحوه صحبت کردن والدین درباره پول، ثروت، فقر و ارزش کالاها، نظام باورهای مالی فرزندان را میسازد. جملاتی مانند ‘’پول ریشه همه بدیهاست‘’، ‘’ما هرگز استطاعت آن را نداریم‘’ یا ‘’پول درخت نیست که بیاید‘’ میتوانند ذهنیت کمبودی و ترس را ایجاد کنند. از طرف دیگر، گفتوگوی سازنده درباره بودجهبندی، اهداف پسانداز و اولویتبندی هزینهها، سواد مالی را افزایش میدهد. تحقیقات مؤسسه مالی سرپرست نشان میدهد خانوادههایی که حداقل هفتهای یک بار درباره مسائل مالی با فرزندان گفتوگو میکنند، فرزندانی با نمرات سواد مالی بالاتر و رفتارهای مالی مسئولانهتر پرورش میدهند. این گفتوگوها باید متناسب با سن کودک و به صورت عملی باشد.
تجربیات عملی و دخالت دادن فرزندان
دادن فرصتهای عملی برای مدیریت پول، قدرتمندترین ابزار آموزش مالی است. زمانی که والدین به کودکان خود حقالاحترام میدهند، آنها را در برنامهریزی برای خریدهای خانوادگی مشارکت میدهند یا برای آنها حساب پسانداز باز میکنند، درسهای ملموسی ارائه میدهند که در حافظه بلندمدت حک میشود. برای مثال، خانوادهای را در نظر بگیرید که به فرزند نوجوان خود بخشی از بودجه ماهانه خرید لباس را میدهد تا خودش آن را مدیریت کند. این نوجوان مجبور میشود بین کیفیت، قیمت و مقدار تصمیمگیری کند و با پیامدهای انتخابهای خود روبرو شود. چنین تجربیاتی اعتماد به نفس مالی و قضاوت اقتصادی را تقویت میکند و بسیار مؤثرتر از سخنرانیهای انتزاعی عمل مینماید.
ابعاد کلانی تأثیرگذاری
تأثیر رفتارهای مالی والدین بر فرزندان در حوزههای مختلفی متجلی میشود که هر یک به نوبه خود میتوانند سرنوشت مالی آینده فرد را تحت تأثیر قرار دهند. این ابعاد اغلب در هم تنیده هستند و یک چرخه رفتاری ایجاد میکنند.
رابطه با پول: ذهنیت کمبود در مقابل فراوانی
یکی از عمیقترین تأثیرات، شکلدهی به نگرش کلی فرد نسبت به پول است. والدینی که پول را به عنوان منبعی محدود و استرسزا میدانند، اغلب فرزندانی با ‘’ذهنیت کمبود‘’ پرورش میدهند. این افراد در بزرگسالی ممکن است در پسانداز افراطی، ریسکگریزی مفرط یا احساس گناه در هنگام هزینهکرد مشکل داشته باشند. در مقابل، والدینی که پول را به عنوان ابزاری برای ایجاد ارزش، رسیدن به اهداف و کمک به دیگران میبینند، ذهنیت ‘’فراوانی‘’ را القا میکنند. نمونه واقعی این موضوع را در مطالعهای بر روی کارآفرینان موفق مشاهده میکنیم که بسیاری از آنها گزارش دادهاند والدینشان نه تنها از شکست مالی نترسیدهاند، بلکه آن را بخشی از فرآیند یادگیری قلمداد میکردهاند. این نگرش به آنها اجازه داده است ریسکهای حسابشدهای بپذیرند.
عادات پسانداز و هزینهکرد
الگوهای عینی پسانداز و مخارج والدین مستقیماً تکرار میشوند. والدینی که اولویت بودجه آنها پسانداز است، معمولاً فرزندانی با تمایل بیشتر به تعویض لذت آنی برای منافع آتی دارند. این موضوع در مطالعات مختلف از جمله پژوهشهای مرکز تحقیقات پیو به وضوح نشان داده شده است. به عنوان مثال، خانوادههای مهاجری که با وجود درآمد کم، درصد ثابتی از درآمد خود را بهطور منظم پسانداز میکنند، این ارزش را به نسل بعد منتقل میکنند. در طرف مقابل، خانوادههایی که هزینهکرد آنی و نمایشی بخش بزرگی از درآمدشان را تشکیل میدهد، اغلب فرزندانی با مشکلات کنترل تکانه مالی پرورش میدهند. این الگوها آنقدر قوی هستند که حتی زمانی که فرزندان از نظر تحصیلی و اقتصادی از والدین خود پیشی میگیرند، باز هم ردپای آن رفتارها در تصمیمات مالی آنها مشهود است.
بدهی و مدیریت اعتبار
نگرش و رفتار والدین نسبت به بدهی، یکی از حساسترین حوزههای تأثیرگذاری است. در خانوادههایی که بدهی بخش طبیعی و مدیریتشدهای از زندگی مالی است و برای اهداف مولد مانند تحصیل یا خرید مسکن استفاده میشود، فرزندان درکی متعادل از اعتبار پیدا میکنند. اما در خانوادههایی که بدهی کارت اعتباری به صورت انباشته و برای مصرف روزمره وجود دارد، یا برعکس، هرگونه استقراض به عنوان امری مذموم و غیراخلاقی تلقی میشود، فرزندان ممکن است در بزرگسالی با افراط یا تفریط در استفاده از اعتبار مواجه شوند. دادههای اداره حمایت مالی مصرفکننده آمریکا نشان میدهد جوانانی که والدین آنها دارای سابقه نکول اعتباری هستند، احتمال بیشتری دارد که خود نیز در مدیریت وامهای دانشجویی یا کارتهای اعتباری با مشکل روبرو شوند.
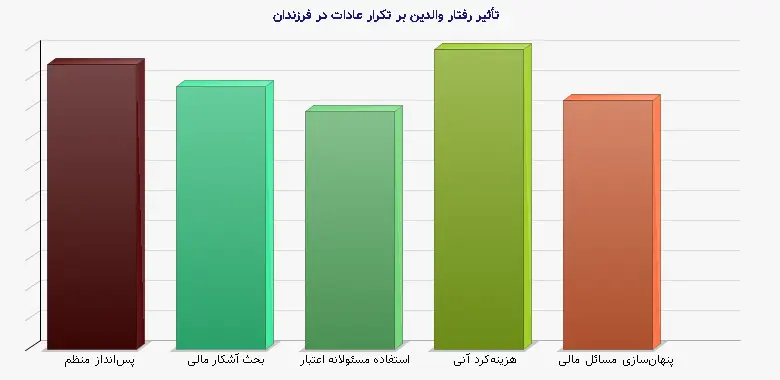
جدول ۱: ارتباط بین رفتارهای مالی والدین و عادات مالی فرزندان در بزرگسالی (بر اساس ترکیبی از دادههای OECD و مطالعه طولی ملی سلامت نوجوانان)
| رفتار مالی والدین | احتمال تکرار در فرزند (درصد) | شایعترین عارضه مالی در فرزند |
| پسانداز منظم (حتی مبالغ کم) | ۷۸٪ | صندوق اضطراری کافی، برنامهریزی برای بازنشستگی |
| بحث آشکار و آموزشی درباره بودجه خانواده | ۷۲٪ | سواد مالی بالا، نرخ پسانداز بالا |
| استفاده مسئولانه از کارت اعتباری | ۶۵٪ | نمره اعتباری سالم، بدهی مدیریتشده |
| هزینهکرد آنی و بدون برنامه | ۸۲٪ | مشکل در تعویض لذت، بدهی مصرفی بالا |
| پنهانکردن مسائل مالی یا ایجاد فضای رازآلود | ۶۸٪ | اضطراب مالی، اجتناب از برنامهریزی مالی |
عوامل تعدیلکننده و استثناها
اگرچه تأثیر والدین عمیق است، اما این تأثیر مطلق و جبری نیست. عوامل متعددی میتوانند این رابطه را تعدیل یا حتی جهت آن را معکوس کنند. شناسایی این عوامل به درک دقیقتر پویایی انتقال بیننسلی کمک میکند.
نقش آموزش رسمی سواد مالی
آموزش ساختاریافته سواد مالی در مدارس، دانشگاهها یا از طریق برنامههای جامعهمحور میتواند اثر الگوهای منفی والدین را خنثی یا کاهش دهد. برنامههایی مانند ‘’دختران هوشمند مالی‘’ یا ‘’پسران و پول‘’ که توسط سازمانهای غیرانتفاعی اجرا میشوند، نشان دادهاند که حتی نوجوانان خانوادههای با سواد مالی پایین میتوانند رفتارهای مالی سالمی را بیاموزند. کلید موفقیت این برنامهها، ترکیب تئوری با تمرینهای عملی و ارائه الگوهای جایگزین است. برای مثال، معرفی یک مربی مالی که از قشر مشابهی برخاسته اما مدیریت مالی موفقیتآمیزی دارد، میتواند بسیار تأثیرگذار باشد. مطالعات نشان میدهند که تأثیر این آموزشها زمانی ماندگارتر است که زودتر آغاز شوند و در طول زمان تقویت گردند.
تجربیات شخصی و همسالان
با افزایش سن، تأثیر همسالان، تجربیات شخصی مستقل و الگوهای اجتماعی گستردهتر (مانند تأثیرات فرهنگی و رسانهای) قدرت میگیرد. یک فرد ممکن است با مشاهده مشکلات مالی شدید والدین خود، بهطور آگاهانه تصمیم بگیرد مسیر متفاوتی را در پیش گیرد. این پدیده که ‘’واکنش متقابل‘’ نامیده میشود، در افرادی که از نظر شناختی توانایی تحلیل و بازتاب داشته باشند، شایع است. برای مثال، بسیاری از کارآفرینان نسل اول گزارش میدهند که محرک اصلی آنها برای کسب ثروت، دیدن فقر یا بیثباتی مالی در دوران کودکی بوده است. در چنین مواردی، تجربه والدین به عنوان یک انگیزه معکوس عمل کرده است. البته این مسیر نیاز به خودآگاهی بالا و اغلب دسترسی به منابع آموزشی جایگزین دارد.
عوامل اقتصادی-اجتماعی و فرهنگی
بافت اقتصادی-اجتماعی خانواده، دسترسی به فرصتها و هنجارهای فرهنگی گستردهتر نیز در این رابطه نقش دارند. در خانوادههای کمدرآمد، فشارهای اقتصادی ممکن است گزینههای سالم مالی را محدود کند، حتی اگر والدین بهترین نیت را داشته باشند. از طرف دیگر، در فرهنگهایی که احترام به والدین و پیروی از سنتها قوی است، احتمال تکرار الگوها بیشتر است. تحقیقات تطبیقی بینفرهنگی نشان میدهد که در جوامع جمعگرا، انتقال عادات مالی بیننسلی قویتر از جوامع فردگرا است. همچنین، ثبات اقتصادی جامعه عاملی کلیدی است؛ در دورههای تورم بسیار بالا یا بحرانهای بانکی، حتی بهترین الگوهای والدین ممکن است تحتالشعاع قرار گیرند، زیرا قواعد عادی مدیریت مالی کارایی خود را از دست میدهند.
راهکارهای عملی برای شکستن چرخه منفی
خوشبختانه، چرخه انتقال عادات مالی منفی اجتنابناپذیر نیست. با آگاهی، تعهد و اقدام هدفمند، والدین، مربیان و سیاستگذاران میتوانند زمینه را برای نسل آیندهای با سلامت مالی بهتر فراهم کنند.
اقدامات آگاهانه والدین
والدین میتوانند با خودآگاهی و تغییر آگاهانه رفتارهای خود، مهمترین گام را بردارند. این امر با ارزیابی صادقانه باورها و عادات مالی شخصی آغاز میشود. قدم بعدی، ایجاد فضای باز برای گفتوگو درباره پول است، به طوری که پول به موضوعی ممنوعه یا اضطرابآور تبدیل نشود. مشارکت دادن کودکان در تصمیمات مالی مناسب سن، مانند برنامهریزی برای تعطیلات خانوادگی با بودجه مشخص، آموزش عملی ارزشمندی است. همچنین، استفاده از فرصتهای روزمره برای آموزش—مانند مقایسه قیمت در سوپرمارکت، توضیح هزینههای ثابت خانه یا بحث درباره انتخاب بین خرید یک چیز جدید و تعمیر چیز قدیمی—بسیار مؤثر است. والدین باید تلاش کنند تا هم در گفتار و هم در کردار الگویی سازگار ارائه دهند.
مداخلات آموزشی ساختاریافته
گنجاندن آموزش سواد مالی در برنامه درسی مدارس از سنین پایین یک راهبرد کلان و مؤثر است. این آموزشها باید مهارتهای عملی مانند بودجهبندی، درک بهره مرکب، تمایز بین خواسته و نیاز و اصول اولیه سرمایهگذاری را پوشش دهد. سازمانهای جامعهمحور نیز میتوانند کارگاههایی برای والدین برگزار کنند تا هم مهارتهای خود را ارتقا دهند و هم بیاموزند چگونه این مهارتها را به فرزندان منتقل کنند. یک مثال موفق، برنامه ‘’Familias Financieramente Saludables‘’ در آمریکای لاتین است که به خانوادههای کمدرآمد در قالب جلسات گروهی و تمرینهای خانگی آموزش میدهد. ارزیابی این برنامه نشان داد نه تنها رفتارهای مالی خانوادهها بهبود یافته، بلکه عملکرد تحصیلی کودکان نیز بهتر شده است.
سیاستگذاری عمومی حمایتی
دولتها میتوانند با سیاستهایی که فشار مالی بر خانوادهها را کاهش میدهند، به طور غیرمستقیم فضای بهتری برای تربیت مالی سالم ایجاد کنند. دسترسی به خدمات مالی عادلانه، مقررات شفاف برای وامدهی، حمایت از دستمزدهای زندگی و شبکههای ایمن اجتماعی، استرس مالی مزمن را که زمینهساز بسیاری از رفتارهای ناسالم است، کم میکنند. همچنین، حمایت از برنامههای مشاوره مالی مقرونبهصرفه و کمپینهای آگاهیرسانی عمومی میتواند مؤثر باشد. در سطح کلان، ثبات اقتصاد کلان و کنترل تورم، پیشبینیپذیری لازم برای برنامهریزی مالی بلندمدت را فراهم میآورد که خود بستری برای انتقال عادات مثبت است.
نتیجهگیری و جمعبندی
تأثیر رفتارهای مالی والدین بر عادات مالی فرزندان پدیدهای عمیق، چندبعدی و مستند است که ریشه در مکانیسمهای روانشناختی یادگیری اجتماعی دارد. این تأثیر از طریق مشاهده، گفتوگو و تجربیات مشترک منتقل میشود و میتواند نگرش نسبت به پول، عادات پسانداز و هزینهکرد و مدیریت بدهی را برای یک عمر شکل دهد. با این حال، این رابطه جبری نیست و عوامل تعدیلکنندهای مانند آموزش رسمی، تجربیات شخصی و مداخلات آگاهانه میتوانند چرخههای منفی را بشکنند. مسئولیت این تغییر بر عهده ذینفعان مختلفی است: والدین با الگوسازی آگاهانه، نظام آموزشی با گنجاندن سواد مالی، و دولتها با ایجاد بستر اقتصادی باثبات. سرمایهگذاری در تربیت مالی نسل آینده، نه تنها سلامت مالی فردی را بهبود میبخشد، بلکه به تابآوری اقتصادی جامعه و کاهش نابرابریهای بیننسلی منجر میشود. همانطور که ضربالمثلی قدیمی میگوید: ‘’به کودکان خود نه ماهی، که ماهیگیری بیاموزید‘’—اما شاید باید افزود که پیش از آن، خودمان باید ماهیگیری را بهخوبی بلد باشیم و باور داشته باشیم که در دریا ماهی بهاندازه کافی برای همه وجود دارد.
منابع معتبر:
- داس، ام.، و کاپور، آ. (2020). انتقال بیننسلی عادات مالی: شواهدی از هند. *مجله اقتصاد رفتاری و سازمانی*.
- شیم، اس.، باربر، ب.ل.، و کارد، ن.آ. (2015). اجتماعیشدن مالی والدین و آمادگی مالی دانشآموزان سال اول دانشگاه. *مجله جوانان و نوجوانان*.
- سازمان همکاری اقتصادی و توسعه (OECD). (2020). *PISA 2018 Results: Are Students Smart about Money?* انتشارات OECD.
- فریدلین، ر.، و همکاران. (2019). نقش الگوبرداری والدین در شکلگیری رفتارهای مالی نوجوانان. *مجله روانشناسی اقتصادی*.
- مرکز تحقیقات پیو. (2021). *نظرسنجی تابآوری مالی در دوران همهگیری*. گزارش پژوهشی.
- بندورا، آ. (1977). *یادگیری اجتماعی*. انتشارات Prentice-Hall.