استراتژیهای تحلیل بنیادی در شناسایی سهامهای ارزشمند: راهنمای جامع متخصصان بازارهای مالی
مقدمهای بر تحلیل بنیادی در بازار سرمایه
تحلیل بنیادی (Fundamental Analysis) یکی از دو روش اصلی ارزیابی اوراق بهادار در بازارهای مالی جهانی محسوب میشود که بر اساس مطالعه عمیق عوامل اقتصادی، مالی و کیفی شرکتها و صنایع پایهگذاری شده است. برخلاف تحلیل تکنیکال که بر روند قیمت و الگوهای نموداری متمرکز است، تحلیل بنیادی به دنبال کشف ‘’ارزش ذاتی‘’ (Intrinsic Value) سهام و مقایسه آن با قیمت بازار است. فلسفه اصلی این روش این است که قیمت بازار در بلندمدت به سمت ارزش ذاتی حرکت خواهد کرد و سرمایهگذاران با شناسایی اختلاف بین این دو میتوانند فرصتهای سرمایهگذاری سودآور را کشف کنند. این روش تحلیلی نیازمند بررسی جامع صورتهای مالی، عوامل کلان اقتصادی، رقابت صنعتی، مدل کسبوکار و حتی فاکتورهای کیفی مانند کیفیت مدیریت شرکت است. تاریخچه تحلیل بنیادی به آثار بنجامین گراهام در دهه 1930 بازمیگردد که او را پدر سرمایهگذاری ارزشی میدانند. رویکرد او بر خرید سهام شرکتهایی متمرکز بود که با تخفیف قابل توجهی نسبت به ارزش ذاتی خود معامله میشدند، در حالی که دارای ترازنامه قوی و چشمانداز بلندمدت بودند. امروزه با پیچیدگی بیشتر بازارها، تحلیل بنیادی نیز تکامل یافته و شامل طیف وسیعی از ابزارهای کمی و کیفی شده است.
مبانی نظری و چارچوب تحلیلی در ارزیابی بنیادی
مفهوم ارزش ذاتی و اهمیت آن در تصمیمگیری سرمایهگذاری
ارزش ذاتی مفهومی محوری در تحلیل بنیادی است که نشاندهنده ارزش واقعی یک شرکت بر اساس تمامی ابعاد کسبوکار آن است. این ارزش از طریق تحلیل جریانات نقدی آتی، سودآوری، داراییها و بدهیها و پتانسیل رشد شرکت محاسبه میشود. برخلاف قیمت بازار که تحت تأثیر هیجانات، شایعات و رفتار جمعی سرمایهگذاران نوسان میکند، ارزش ذاتی بر پایه فاکتورهای اساسی و قابل اندازهگیری استوار است. سرمایهگذاران بنیادی معتقدند بازار در کوتاهمدت ممکن است غیرمنطقی عمل کند، اما در بلندمدت، قیمت سهام به سمت ارزش ذاتی همگرا خواهد شد. این دیدگاه اساس استراتژی سرمایهگذاری ارزشی (Value Investing) است که توسط وارن بافت، شاگرد گراهام، به شهرت جهانی رسید. او در شرکت Berkshire Hathaway با تمرکز بر شرکتهایی با مزیت رقابتی پایدار (Economic Moat)، مدیریت باکیفیت و قیمتگذاری پایینتر از ارزش ذاتی، به موفقیتهای چشمگیری دست یافت. روشهای مختلفی برای محاسبه ارزش ذاتی وجود دارد که مهمترین آنها مدلهای تنزیل جریان نقدی (DCF)، تحلیل نسبی ارزشگذاری و مدلهای ارزشگذاری باقیمانده هستند.
فرآیند تحلیل بنیادی: از بررسی کلان تا تحلیل خرد
تحلیل بنیادی فرآیندی ساختاریافته و چندلایه است که معمولاً با رویکرد ‘’از کل به جزء‘’ (Top-Down) یا ‘’از جزء به کل‘’ (Bottom-Up) انجام میشود. در رویکرد Top-Down، تحلیلگر ابتدا وضعیت اقتصادی کلان (Macroeconomic Analysis) شامل نرخ بهره، تورم، رشد تولید ناخالص داخلی، سیاستهای پولی و مالی و شرایط ژئوپلیتیک را بررسی میکند. سپس به تحلیل صنعت (Industry Analysis) میپردازد که شامل بررسی ساختار رقابتی، چرخه عمر صنعت، موانع ورود، قدرت چانهزنی تأمینکنندگان و مشتریان و تحولات فناورانه است. در نهایت، شرکت (Company Analysis) با استفاده از صورتهای مالی و فاکتورهای کیفی مورد تحلیل دقیق قرار میگیرد. در مقابل، رویکرد Bottom-Up مستقیماً بر شرکت متمرکز است و فرض میکند که شرکتهای قوی حتی در شرایط نامساعد اقتصادی نیز عملکرد خوبی خواهند داشت. هر دو رویکرد مزایا و محدودیتهای خود را دارند و انتخاب آنها به فلسفه سرمایهگذاری و افق زمانی تحلیلگر بستگی دارد. موفقیت در تحلیل بنیادی نیازمند تلفیق هر دو دیدگاه کلان و خرد است، زیرا حتی بهترین شرکتها نیز میتوانند تحت تأثیر رکود صنعت یا بحران اقتصادی آسیب ببینند.
ابزارهای کلیدی تحلیل بنیادی: نسبتهای مالی و فراتر از آنها
تحلیل صورتهای مالی: ترازنامه، صورت سود و زیان و صورت جریان نقدی
صورتهای مالی اسنادی استاندارد و ساختاریافته هستند که وضعیت مالی و عملکرد عملیاتی شرکت را در دورههای مشخص ارائه میدهند. تحلیل این صورتها سنگ بنای تحلیل بنیادی محسوب میشود. ترازنامه (Balance Sheet) تصویری لحظهای از داراییها، بدهیها و حقوق صاحبان سهام شرکت در تاریخ مشخص ارائه میدهد. تحلیل ساختار سرمایه، نقدینگی و کیفیت داراییها از طریق ترازنامه امکانپذیر است. صورت سود و زیان (Income Statement) عملکرد شرکت را در یک دوره زمانی (معمولاً سه ماهه یا سالانه) نشان میدهد و شامل درآمدها، هزینهها و سود خالص است. این صورت اطلاعات ارزشمندی درباره حاشیه سود، رشد درآمد و کارایی عملیاتی شرکت ارائه میکند. صورت جریان نقدی (Cash Flow Statement) حرکت وجه نقد را در سه بخش عملیاتی، سرمایهگذاری و تأمین مالی نشان میدهد. اهمیت این صورت در این است که سود حسابداری لزوماً معادل دریافت وجه نقد نیست و بسیاری از شرکتهای ورشکسته در گذشته سودآور گزارش شدهاند اما با مشکل نقدینگی مواجه بودهاند. تحلیل دقیق این سه صورت مالی در کنار هم و بررسی روند آنها در چند دوره متوالی، تصویر جامعی از سلامت مالی و پایداری کسبوکار شرکت ارائه میدهد.
نسبتهای مالی: معیارهای کمی برای ارزیابی عملکرد و ارزش
نسبتهای مالی ابزارهای قدرتمندی برای تحلیل کمی شرکتها هستند که از مقایسه اقلام مختلف صورتهای مالی حاصل میشوند. این نسبتها به چهار دسته اصلی تقسیم میشوند: نسبتهای نقدینگی (Liquidity Ratios)، نسبتهای اهرمی (Leverage Ratios)، نسبتهای فعالیت (Activity Ratios) و نسبتهای سودآوری (Profitability Ratios). نسبتهای نقدینگی مانند نسبت جاری و سریع، توانایی شرکت در پرداخت تعهدات کوتاهمدت را میسنجند. نسبتهای اهرمی مانند نسبت بدهی به حقوق صاحبان سهام، میزان اتکای شرکت به استقراض را نشان میدهند. نسبتهای فعالیت مانند دوره وصول مطالبات و گردش موجودی کالا، کارایی عملیاتی شرکت را اندازهگیری میکنند. نسبتهای سودآوری مانند حاشیه سود خالص و بازده حقوق صاحبان سهام (ROE)، توانایی شرکت در ایجاد سود از عملیات خود را ارزیابی میکنند. علاوه بر این، نسبتهای ارزشگذاری مانند نسبت قیمت به سود (P/E)، قیمت به ارزش دفتری (P/B) و قیمت به فروش (P/S) برای مقایسه ارزش بازار شرکت با معیارهای عملکردی استفاده میشوند. تحلیل این نسبتها باید در مقایسه با متوسط صنعت، رقبا و روند تاریخی شرکت انجام شود تا نتایج معناداری به دست آید.
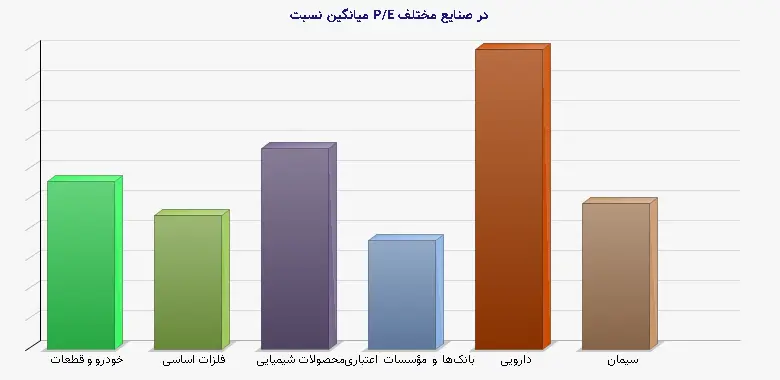
جدول 1: مقایسه نسبتهای مالی کلیدی در صنایع مختلف (دادههای فرضی بر پایه میانگین صنایع بورس اوراق بهادار تهران)
| صنعت | میانگین P/E | میانگین P/B | میانگین ROE (%) | میانگین حاشیه سود عملیاتی (%) | نسبت بدهی به حقوق صاحبان سهام |
| خودرو و قطعات | 8.2 | 1.5 | 18.3 | 7.1 | 1.8 |
| فلزات اساسی | 6.5 | 1.2 | 22.7 | 12.4 | 2.1 |
| محصولات شیمیایی | 9.8 | 2.1 | 25.1 | 15.8 | 1.5 |
| بانکها و مؤسسات اعتباری | 5.3 | 0.9 | 14.2 | - | 6.4 |
| دارویی | 14.6 | 3.4 | 28.9 | 21.3 | 0.9 |
| سیمان | 7.1 | 1.3 | 16.8 | 13.7 | 1.9 |
تحلیل صنعت و موقعیت رقابتی: مزیت ماندگار و سودآوری پایدار
ارزیابی ساختار صنعت و عوامل تعیینکننده سودآوری
تحلیل صنعت گام حیاتی در فرآیند تحلیل بنیادی است، زیرا سودآوری یک شرکت تا حد زیادی تحت تأثیر ساختار صنعتی است که در آن فعالیت میکند. مایکل پورتر، استاد دانشگاه هاروارد، در مدل معروف خود پنج نیروی رقابتی را معرفی کرد که سودآوری بلندمدت یک صنعت را تعیین میکنند: شدت رقابت بین رقبای موجود، تهدید تازهواردها، قدرت چانهزنی تأمینکنندگان، قدرت چانهزنی مشتریان و تهدید کالاهای جایگزین. صنایعی که در برابر این نیروها مقاومت بیشتری داشته باشند، معمولاً از حاشیه سود بالاتر و پایداری بیشتری برخوردارند. برای مثال، صنعت داروسازی به دلیل موانع ورود بالا (نیاز به مجوزهای پیچیده، سرمایه گذاری سنگین در تحقیق و توسعه، طولانی بودن فرآیند تأیید دارو) و وفاداری برند، معمولاً سودآوری بالایی دارد. در مقابل، صنعت حملونقل جادهای به دلیل تعداد زیاد رقبا، موانع ورود پایین و قدرت چانهزنی بالای مشتریان (شرکتهای بزرگ)، از حاشیه سود پایینتری برخوردار است. تحلیلگر بنیادی باید چرخه عمر صنعت (ظهور، رشد، بلوغ و افول) را نیز در نظر بگیرد و شرکتهایی را انتخاب کند که در صنایع در حال رشد یا بالغ با ساختار رقابتی مطلوب فعالیت میکنند.
مزیت رقابتی پایدار: موانع ورود و حفظ سودآوری
مزیت رقابتی پایدار یا ‘’خندق اقتصادی‘’ (Economic Moat) مفهومی است که توسط وارن بافت محبوبیت یافت و به توانایی یک شرکت در حفظ مزایای رقابتی بلندمدت و محافظت از سودآوری خود در برابر رقبا اشاره دارد. شرکتهایی با خندق اقتصادی قوی میتوانند برای دورههای طولانیتری بازدهی بالاتر از متوسط صنعت ایجاد کنند. منابع مختلفی برای ایجاد مزیت رقابتی پایدار وجود دارد: برند قوی (مانند کوکاکولا یا اپل)، حق امتیاز انحصاری (پتنتها، مجوزهای دولتی)، اثر شبکه (مانند فیسبوک یا اوبر)، صرفهجویی در مقیاس (مانند شرکتهای فولادسازی بزرگ)، هزینههای جابجایی بالا برای مشتریان (مانند نرمافزارهای تخصصی) و دسترسی به منابع ارزان یا منحصربهفرد. تحلیلگر باید ارزیابی کند که آیا مزیت رقابتی شرکت در حال تقویت است یا تضعیف و آیا مدیریت توانایی بهرهبرداری از این مزیت را دارد یا خیر. برای مثال، شرکت دارویی ‘’تولید دارو‘’ در بورس تهران با داشتن پتنتهای انحصاری برای چند داروی مهم و شبکه توزیع گسترده، خندق اقتصادی نسبتاً قوی ایجاد کرده است. در مقابل، شرکتهای فعال در صنایع کامودیتی محور مانند فولاد یا سیمان معمولاً فاقد خندق اقتصادی عمیق هستند و رقابت در آنها بیشتر بر پایه قیمت است.
تحلیل مدیریت و حاکمیت شرکتی: عامل انسانی موفقیت
ارزیابی کیفیت مدیریت و سابقه اجرایی تیم رهبری
مدیریت باکیفیت یکی از مهمترین فاکتورهای کیفی در تحلیل بنیادی است که تأثیر مستقیمی بر عملکرد بلندمدت شرکت دارد. حتی بهترین مدل کسبوکار در صورت داشتن مدیریت ضعیف محکوم به شکست است. تحلیلگران بنیادی باید سوابق تحصیلی و حرفهای مدیران ارشد، تجربه آنها در صنعت، سابقه مدیریتی گذشته و توانایی آنها در ایجاد ارزش برای سهامداران را بررسی کنند. یکی از معیارهای مهم، بررسی سابقه تحقق اهداف اعلامشده مدیریت در گذشته است. آیا وعدههای دادهشده محقق شدهاند؟ همچنین نحوه جبران خدمات مدیران و ارتباط آن با عملکرد شرکت (Pay for Performance) نیز باید بررسی شود. مدیرانی که بخش عمدهای از درآمد خود را از طریق اختیار خرید سهام دریافت میکنند، انگیزه بیشتری برای افزایش ارزش سهام شرکت دارند. تحلیل سخنرانیها، مصاحبهها و نامههای سالانه مدیران به سهامداران نیز میتواند بینش ارزشمندی درباره تفکر استراتژیک، صداقت و شفافیت آنها ارائه دهد. برای مثال، در بازار سرمایه ایران، شرکتهایی مانند ‘’ایران خودرو‘’ که تحت مدیریت افراد با تجربه و شناختهشده صنعتی قرار گرفتهاند، معمولاً عملکرد بهتری نسبت به دورههای قبلی داشتهاند. همچنین، تیمهای مدیریتی که سهام قابل توجهی از شرکت را در اختیار دارند (مدیران مالک)، انگیزه بیشتری برای موفقیت شرکت دارند.
حاکمیت شرکتی: ساختارهای نظارتی و شفافیت اطلاعاتی
حاکمیت شرکتی (Corporate Governance) به سیستمها، فرآیندها و روابطی اشاره دارد که شرکت را هدایت و کنترل میکنند. شرکتهایی با حاکمیت شرکتی قوی معمولاً شفافیت بیشتر، ریسک کمتر و عملکرد بلندمدت بهتری دارند. عناصر کلیدی حاکمیت شرکتی شامل استقلال و ترکیب هیئت مدیره، کمیتههای تخصصی (حسابرسی، remuneration، نامزدی)، شفافیت افشای اطلاعات، حقوق سهامداران اقلیت و اخلاق کسبوکار است. شرکتهایی که دارای هیئت مدیره مستقل با تخصص متناسب هستند، تصمیمات بهتری میگیرند و کمتر درگیر تعارض منافع میشوند. کمیته حسابرسی قدرتمند و مستقل نیز میتواند از بروز تخلفات مالی جلوگیری کند. در بازارهای مالی نوظهور مانند ایران، کیفیت حاکمیت شرکتی یکی از عوامل مهم در تصمیمگیری سرمایهگذاری است. سازمان بورس اوراق بهادار تهران با الزام شرکتهای پذیرفتهشده به رعایت اصول حاکمیت شرکتی و معرفی کدهای حاکمیت شرکتی، گامهای مثبتی در این زمینه برداشته است. تحلیلگران باید گزارشهای حاکمیت شرکتی شرکتها، ساختار مالکیت، ارتباطات مالی بین شرکت و سهامداران عمده و سابقه رعایت مقررات توسط شرکت را به دقت بررسی کنند. شرکتهایی که در این زمینه سابقه منفی دارند، ریسک سرمایهگذاری بالاتری دارند.
ارزیابی ریسک و چالشهای تحلیل بنیادی
شناسایی و اندازهگیری ریسکهای کسبوکار و مالی
تحلیل بنیادی کامل باید شامل ارزیابی دقیق ریسکهای مختلفی باشد که شرکت با آن مواجه است. این ریسکها به دو دسته کلی تقسیم میشوند: ریسکهای کسبوکار (Business Risks) و ریسکهای مالی (Financial Risks). ریسکهای کسبوکار شامل ریسک صنعت، ریسک استراتژیک، ریسک عملیاتی، ریسک فناوری و ریسک نیروی انسانی است. ریسکهای مالی شامل ریسک نقدینگی، ریسک نرخ بهره، ریسک ارزی و ریسک اعتباری است. تحلیلگر باید با استفاده از روشهای مختلفی مانند تحلیل حساسیت، سناریوسازی و تحلیل نقطه سربهسر، تأثیر این ریسکها را بر ارزش ذاتی شرکت ارزیابی کند. برای مثال، شرکتهای صادراتمحور در بازار ایران به دلیل نوسانات نرخ ارز با ریسک ارزی قابل توجهی مواجه هستند. شرکتهای با اهرم مالی بالا نیز در صورت افزایش نرخ بهره با ریسک افزایش هزینههای مالی روبرو میشوند. تحلیل ریسک باید شامل ارزیابی کیفیت مدیریت ریسک شرکت نیز باشد. شرکتهایی که دارای واحد مدیریت ریسک مستقل و سیستمهای کنترل داخلی قوی هستند، معمولاً بهتر میتوانند با ریسکها مقابله کنند. همچنین، تنوع بخشی کسبوکار و جغرافیایی میتواند به کاهش ریسک شرکت کمک کند.
محدودیتها و چالشهای تحلیل بنیادی در عمل
تحلیل بنیادی با وجود مزایای فراوان، دارای محدودیتها و چالشهای خاص خود است. اولین چالش، دسترسی به اطلاعات قابل اعتماد و بهموقع است. در برخی بازارها، کیفیت افشای اطلاعات شرکتها مطلوب نیست و صورتهای مالی ممکن است حاوی اشتباهات یا حتی تقلب باشند. دومین چالش، ذهنی بودن برخی از فرضیات کلیدی در تحلیل بنیادی است. برای مثال، در مدل تنزیل جریان نقدی، نرخ رشد بلندمدت و نرخ تنزیل تا حدی ذهنی هستند و تغییرات کوچک در این فرضیات میتواند تأثیر قابل توجهی بر ارزش ذاتی داشته باشد. سومین چالش، زمانبر بودن فرآیند تحلیل بنیادی است. تحلیل عمیق یک شرکت ممکن است روزها یا هفتهها طول بکشد و برای سرمایهگذاران خرد با منابع محدود، تحلیل تعداد زیادی شرکت چالشبرانگیز است. چهارمین چالش، نادیده گرفتن عوامل روانی و رفتاری بازار است. تحلیل بنیادی فرض میکند بازار در بلندمدت منطقی عمل میکند، اما در واقعیت، هیجانات بازار میتوانند برای دورههای طولانیتری نسبت به انتظار تحلیلگر ادامه یابند. برای مقابله با این چالشها، تحلیلگران باید از منابع اطلاعاتی معتبر استفاده کنند، در فرضیات خود محافظهکار باشند، حاشیه امنیت (Margin of Safety) کافی در نظر بگیرند و تحلیل بنیادی را با توجه به شرایط روانی بازار تعدیل کنند.
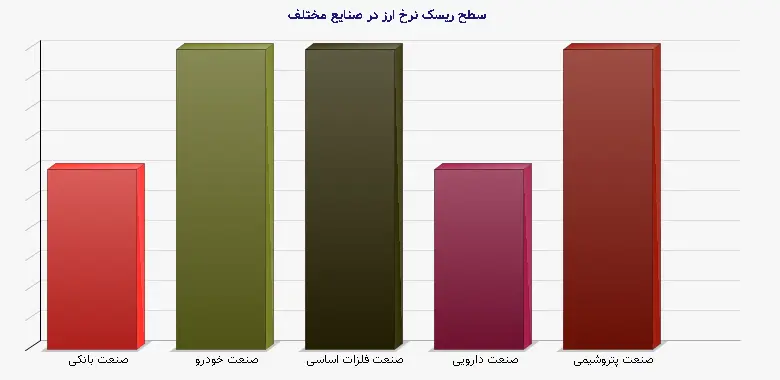
جدول 2: مقایسه ریسکهای مختلف در صنایع بورس اوراق بهادار تهران
| نوع ریسک | صنعت بانکی | صنعت خودرو | صنعت فلزات اساسی | صنعت دارویی | صنعت پتروشیمی |
| ریسک نرخ بهره | بالا | متوسط | متوسط | پایین | متوسط |
| ریسک نرخ ارز | متوسط | بالا (واردات قطعات) | بالا (صادراتمحور) | متوسط (واردات مواد اولیه) | بالا (صادراتمحور) |
| ریسک تقاضا | متوسط | بالا (وابسته به قدرت خرید) | بالا (وابسته به ساختوساز) | پایین (کالای ضروری) | متوسط (وابسته به صنایع پاییندستی) |
| ریسک قیمت گذاری دولتی | بالا | بالا | متوسط | بالا | متوسط |
| ریسک فناوری | متوسط | بالا | متوسط | بالا | بالا |
| ریسک محیط زیستی | پایین | متوسط | بالا | متوسط | بالا |
مطالعه موردی: تحلیل بنیادی یک شرکت فرضی در بورس تهران
معرفی شرکت و تحلیل محیط کلان و صنعت
برای درک عمیقتر کاربرد تحلیل بنیادی، شرکت فرضی ‘’صنایع الکترونیک پیشرو‘’ را در نظر بگیرید که در بورس اوراق بهادار تهران فعال است. این شرکت در زمینه تولید قطعات الکترونیکی صنعتی فعالیت میکند. در مرحله اول، تحلیل محیط کلان نشان میدهد که با توجه به سیاستهای دولت در توسعه صنایع هایتک و کاهش وابستگی به واردات، چشمانداز مناسبی برای این صنعت وجود دارد. همچنین، رشد سرمایهگذاری در زیرساختهای دیجیتال و توسعه اینترنت اشیا در کشور، تقاضا برای محصولات این شرکت را افزایش خواهد داد. در تحلیل صنعت، ساختار نسبتاً متمرکز با سه بازیگر اصلی مشاهده میشود. موانع ورود به دلیل نیاز به تخصص فنی بالا و سرمایه گذاری سنگین در تحقیق و توسعه، نسبتاً زیاد است. قدرت چانهزنی مشتریان متوسط است زیرا محصولات تخصصی هستند اما تعداد محدودی مشتری بزرگ (مانند شرکتهای مخابراتی و صنعتی) وجود دارند. قدرت چانهزنی تأمینکنندگان بالا است زیرا برخی قطعات از خارج وارد میشوند. تهدید کالاهای جایگزین پایین است زیرا محصولات شرکت کاربردهای تخصصی دارند.
تحلیل مالی و ارزشگذاری شرکت
با بررسی صورتهای مالی پنج ساله شرکت ‘’صنایع الکترونیک پیشرو‘’، روند رشد درآمد سالانه متوسط ۱۸ درصد و رشد سود خالص متوسط ۲۲ درصد مشاهده میشود. حاشیه سود عملیاتی از ۱۲ درصد به ۱۷ درصد بهبود یافته که نشاندهنده صرفهجویی در مقیاس و بهبود کارایی است. نسبت بدهی به حقوق صاحبان سهام ۰.۶ است که نشان میدهد شرکت از اهرم مالی محافظهکارانهای استفاده میکند. بازده حقوق صاحبان سهام (ROE) 24 درصد است که بالاتر از متوسط صنعت (۱۸ درصد) است. نسبت جاری ۲.۱ نشاندهنده نقدینگی مناسب است. برای ارزشگذاری، از روش تنزیل جریان نقدی آزاد (FCF) استفاده میشود. با فرض نرخ رشد ۱۵ درصدی برای پنج سال اول و ۶ درصدی برای دوره پس از آن، و نرخ تنزیل ۲۰ درصد (با توجه به نرخ بازده بدون ریسک و صرف ریسک بازار ایران)، ارزش ذاتی سهام ۴۲۰۰ تومان محاسبه میشود. در زمان تحلیل، قیمت بازار سهام ۳۲۰۰ تومان است که نشان میدهد سهام با تخفیف ۲۴ درصدی نسبت به ارزش ذاتی معامله میشود. همچنین، نسبت P/E شرکت ۸.۵ است که پایینتر از متوسط صنعت (۱۱) و متوسط تاریخی خود شرکت (۱۰) است. تحلیل کیفی نیز نشان میدهد شرکت دارای تیم مدیریتی با سابقه و فناوری نسبتاً پیشرفته است و روابط بلندمدت با مشتریان کلیدی برقرار کرده است.
نتیجهگیری: تلفیق هنر و علم در تحلیل بنیادی
تحلیل بنیادی ترکیبی از علم بررسی اعداد و صورتهای مالی و هنر قضاوت درباره کیفیت مدیریت، مزیت رقابتی و پتانسیل رشد است. برای موفقیت در شناسایی سهامهای ارزشمند، تحلیلگر باید جامعنگری داشته باشد و همه ابعاد اقتصادی، صنعتی، مالی و کیفی را در نظر بگیرد. نکته کلیدی این است که تحلیل بنیادی فرآیندی پویا است و نیاز به پایش مستمر شرکت و صنعت دارد. شرایط تغییر میکند، رقبا قویتر میشوند، فناوریهای جدید ظهور میکنند و تنظیمگری دولتی تحول مییابد. بنابراین، سرمایهگذاری بر اساس تحلیل بنیادی یک تعهد بلندمدت است نه معاملهگری کوتاهمدت. همچنین، تحلیل بنیادی نباید در خلأ انجام شود. توجه به روانشناسی بازار، نقدینگی کلان و جریانهای سرمایه نیز مهم است. بهترین نتایج زمانی حاصل میشود که تحلیل بنیادی عمیق با مدیریت ریسک مناسب و صبر بلندمدت ترکیب شود. در بازار سرمایه ایران که هنوز در حال توسعه است، فرصتهای زیادی برای سرمایهگذاران بنیادی وجود دارد، زیرا ناکاراییهای اطلاعاتی بیشتر است و قیمتها ممکن است انحراف بیشتری از ارزش ذاتی داشته باشند. با این حال، چالشهایی مانند کیفیت افشای اطلاعات، نوسانات سیاسی و اقتصادی و عمق کم بازار نیز وجود دارند که تحلیلگر باید در نظر بگیرد.
منابع معتبر برای مطالعه بیشتر:
1. Graham, Benjamin, and David Dodd. ‘’Security Analysis.‘’ McGraw-Hill, 1934.
2. Buffett, Warren. ‘’Berkshire Hathaway Annual Letters to Shareholders.‘’ 1965-2023.
3. Porter, Michael E. ‘’Competitive Strategy: Techniques for Analyzing Industries and Competitors.‘’ Free Press, 1980.
4. Damodaran, Aswath. ‘’Investment Valuation: Tools and Techniques for Determining the Value of Any Asset.‘’ Wiley, 2012.
5. سازمان بورس و اوراق بهادار ایران. ‘’گزارشهای مالی شرکتهای پذیرفته شده.‘’ access.tehranse.ir
6. مرکز تحقیقات بازار سرمایه ایران. ‘’تحلیلهای صنعتی و اقتصادی.‘’ imcri.ir
7. پناهی، محمدحسین. ‘’تحلیل بنیادی در بازار سرمایه ایران.‘’ انتشارات دانشپژوهان، ۱۴۰۰.
8. موسویان، سیداحمد. ‘’مدیریت سرمایه گذاری پیشرفته.‘’ دانشگاه تهران، ۱۳۹۹.