تنوعسازی در بازارهای مالی: سپری در برابر طوفانهای اقتصادی
مقدمه
در دنیای پویا و پیچیده بازارهای مالی، مفهوم تنوعسازی به عنوان یکی از ارکان اساسی مدیریت سرمایه و کاهش ریسک شناخته میشود. این استراتژی که ریشه در تئوری مدرن پرتفوی دارد، سرمایهگذاران را ترغیب میکند تا سرمایه خود را در انواع مختلف داراییها، صنایع، مناطق جغرافیایی و کلاسهای دارایی توزیع کنند تا اثرات نوسانات منفی در هر بخش را خنثی یا کاهش دهند. اهمیت این موضوع زمانی آشکار میشود که بازارها با شوکهای غیرمنتظره، رکودهای اقتصادی یا بحرانهای بخشی مواجه میشوند. در این مقاله تحلیلی، به بررسی عمیق مبانی نظری، مکانیسمهای عمل، اشکال مختلف، مزایا و محدودیتهای تنوعسازی میپردازیم و با ذکر مثالهای واقعی از تاریخ مالی، کاربرد عملی آن را نشان میدهیم. این تحلیل با استناد به تحقیقات آکادمیک و دادههای بازار، نقش حیاتی تنوعسازی را در دستیابی به اهداف مالی بلندمدت روشن میسازد.
مبانی نظری و تاریخی تنوعسازی
خاستگاه تئوری مدرن پرتفوی
ایده تنوعسازی به صورت علمی نخستین بار توسط هری مارکویتز در سال ۱۹۵۲ و در قالب تئوری مدرن پرتفوی ارائه شد. مارکویتز که بعدها برنده جایزه نوبل اقتصاد شد، ثابت کرد که میتوان با ترکیب داراییهایی که همبستگی کاملی با یکدیگر ندارند، به پرتفوی بهینه دست یافت؛ پرتفوی که برای سطح مشخصی از ریسک، بیشترین بازده را ارائه میدهد یا برای سطح مشخصی از بازده، کمترین ریسک را داراست. این یافته انقلابی بود که نشان داد تصمیمات سرمایهگذاری نباید صرفاً بر اساس بازده مورد انتظار داراییهای منفرد گرفته شود، بلکه همبستگی بین داراییها عاملی کلیدی است. به عبارت ساده، تنوعسازی مؤثر به معنی عدم قرار دادن تمام تخممرغها در یک سبد است، بلکه انتخاب سبدهایی است که احتمال شکستن همزمان آنها پایین باشد.
مفهوم ریسک سیستماتیک و غیرسیستماتیک
درک تفاوت بین ریسک سیستماتیک (ریسک بازار) و ریسک غیرسیستماتیک (ریسک خاص) برای فهم عمیق تنوعسازی ضروری است. ریسک غیرسیستماتیک مربوط به یک شرکت، صنعت یا کشور خاص است؛ مانند تغییرات مدیریتی، شکست محصول یا رقابت فشرده. این نوع ریسک از طریق تنوعسازی قابل کاهش یا حذف است. در مقابل، ریسک سیستماتیک ناشی از عوامل کلان اقتصادی مانند تورم، نرخ بهره، جنگ یا بحرانهای جهانی است که بر کل بازار تأثیر میگذارد و از طریق تنوعسازی در بازارهای مالی معمولی قابل حذف نیست. هدف اصلی تنوعسازی، حذف ریسک غیرسیستماتیک و نزدیک شدن به مرز کارا است، جایی که سرمایهگذار تنها ریسک سیستماتیک را تحمل میکند.
اشکال و سطوح مختلف تنوعسازی
تنوعسازی درون کلاس دارایی
سادهترین شکل تنوعسازی، تنوع در سهام مختلف درون یک بازار است. به جای سرمایهگذاری در یک یا دو سهم، سرمایه در دهها سهم از صنایع مختلف (انرژی، فناوری، سلامت، مصرفی و ...) توزیع میشود. این روش ریسک ورشکستگی یک شرکت یا افول یک صنعت خاص را کاهش میدهد. برای مثال، پرتفوی متشکل از سهام شرکتهای فناوری، خودرویی، دارویی و بانکی، نسبت به پرتفوی متمرکز بر تنها یک صنعت، در برابر شوکهای بخشی مقاومتر است.
تنوعسازی بین کلاسهای دارایی
این سطح پیشرفتهتر، شامل توزیع سرمایه بین کلاسهای دارایی اصلی مانند سهام، اوراق قرضه، املاک و مستغلات، کالاها (طلاء، نفت) و پول نقد میشود. هر کلاس دارایی در شرایط مختلف اقتصادی رفتار متفاوتی دارد. معمولاً در دوران رونق اقتصادی، سهام بازدهی بالاتری دارد، در حالی که در دوران رکود یا نااطمینانی، اوراق قرضه دولتی و طلا عملکرد بهتری نشان میدهند. صندوقهای سرمایهگذاری و صندوقهای قابل معامله در بورس ابزارهای مناسبی برای دستیابی به این نوع تنوعسازی هستند.
تنوعسازی جغرافیایی و بینالمللی
با جهانی شدن اقتصاد، محدود کردن سرمایهگذاری به یک کشور یا منطقه، ریسک قابل توجهی را به همراه دارد. تنوعسازی جغرافیایی به معنی سرمایهگذاری در بازارهای کشورهای توسعهیافته (آمریکا، اروپا)، اقتصادهای نوظهور (چین، هند، برزیل) و بازارهای مرزی است. این کار باعث میشود پرتفوی تحت تأثیر مشکلات اقتصادی یک کشور خاص قرار نگیرد. برای مثال، رکود اقتصادی ژاپن در دهه ۱۹۹۰ تأثیر محدودی بر سرمایهگذارانی داشت که در بازارهای اروپا و آمریکا نیز سرمایهگذاری کرده بودند.
مزایای کلیدی و اهداف استراتژیک
کاهش نوسانات و روانهسازی بازده
مهمترین مزیت تنوعسازی، کاهش نوسانات پرتفوی است. زمانی که برخی داراییها عملکرد ضعیفی دارند، ممکن است داراییهای دیگر عملکرد خوبی داشته باشند و این امر از افت شدید ارزش کل پرتفوی جلوگیری میکند. این امر منجر به روانهتر شدن مسیر بازدهی در بلندمدت میشود که از نظر روانی برای سرمایهگذار قابل تحملتر است و از تصمیمات احساسی و اشتباه در زمانهای نزول بازار جلوگیری میکند. یک پرتفوی متنوع معمولاً در مقایسه با یک دارایی منفرد، نسبت بازده به ریسک بهتری را ارائه میدهد.
حفظ سرمایه و فرصتسازی
تنوعسازی به حفظ سرمایه در دوران بحران کمک شایانی میکند. علاوه بر این، داشتن بخشی از پرتفوی به صورت نقدینگی یا داراییهای با نقدشوندگی بالا، این فرصت را ایجاد میکند تا در زمان اصلاحهای عمیق بازار، بتوان با قیمتهای جذاب به خرید داراییهای undervalued پرداخت. این رویکرد فعالانه، ارزش تنوعسازی را فراتر از یک استراتژی دفاعی نشان میدهد و آن را به ابزاری برای بهبود بازده در بلندمدت تبدیل میکند.
محدودیتها و چالشهای تنوعسازی
خطر تنوعسازی افراطی
اگر تنوعسازی بیش از حد انجام شود، میتواند به کاهش بازده بدون کاهش معنادار ریسک منجر شود. مدیریت پرتفوی با تعداد بسیار زیاد دارایی (مثلاً صدها سهم) دشوار است و هزینههای تحقیق و معاملات را افزایش میدهد. علاوه بر این، پرتفوی بیش از حد متنوع ممکن است عملکردی شبیه به شاخص کل بازار داشته باشد، در حالی که سرمایهگذار با تحمل ریسک مشابه، میتوانست با سرمایهگذاری در صندوق شاخصی با هزینه کمتر، به همان نتیجه برسد.
همبستگی در زمان بحران
یکی از انتقادات جدی به تنوعسازی، افزایش همبستگی بین داراییها در زمان بحرانهای مالی شدید است. در دوران شوک سیستمی مانند بحران مالی ۲۰۰۸، تقریباً تمام کلاسهای دارایی به جز پناهگاههای امن سنتی مثل طلا و اوراق خزانه دولتی، با هم سقوط کردند. این پدیده که فرار به سمت کیفیت نامیده میشود، نشان میدهد که تنوعسازی در برابر ریسک سیستماتیک کامل کارساز نیست و نیاز به استراتژیهای پوشش ریسک اضافی دارد.
نمونههای واقعی و تحلیل موردی
بحران داتکام (۲۰۰۰-۲۰۰۲)
حباب فناوری در اواخر دهه ۱۹۹۰ منجر به رشد نجومی سهام شرکتهای مرتبط با اینترنت شد. سرمایهگذارانی که پرتفوی خود را فقط بر این بخش متمرکز کرده بودند، با ترکیدن حباب، متحمل زیانهای ویرانگری شدند. در مقابل، سرمایهگذارانی که پرتفوی متنوعی شامل سهام شرکتهای ارزشی، اوراق قرضه و کالاها داشتند، آسیب بسیار کمتری دیدند و برخی حتی از افزایش قیمت داراییهای پناهگاهی سود بردند. این رویداد به وضوح نشان داد که تمرکز بر یک موضوع داغ بازار میتواند فاجعهبار باشد.
بحران مالی جهانی (۲۰۰۸)
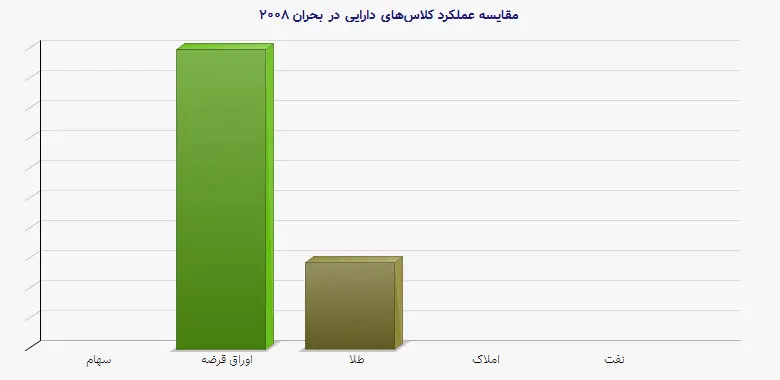
این بحران آزمونی سخت برای تئوری تنوعسازی بود. در اوج بحران، همبستگی بین بسیاری از داراییها به نزدیک ۱+ رسید. با این حال، سرمایهگذارانی که تنوعسازی بینالمللی داشتند و بخشی از پرتفوی خود را به اوراق خزانه دولتی آمریکا و طلا اختصاص داده بودند، ضررهای کمتری را تجربه کردند. در حالی که شاخص S&P 500 در سال ۲۰۰۸ حدود ۳۷٪ سقوط کرد، ترکیبی از اوراق قرضه دولتی و طلا بازدهی مثبت داشت. این مثال اهمیت گنجاندن داراییهای با همبستگی منفی یا نزدیک به صفر را در پرتفوی نشان میدهد.
جدول زیر عملکرد مقایسهای چند کلاس دارایی در دو دوره بحران را نشان میدهد:
| کلاس دارایی | بازده سالانه در بحران داتکام (۲۰۰۰-۲۰۰۲) | بازده سالانه در بحران مالی (۲۰۰۸) |
| شاخص S&P 500 (سهام) | -14.5% | -37.0% |
| اوراق قرضه دولتی 10 ساله آمریکا | +13.5% | +20.1% |
| طلا (نقدی) | +8.5% | +5.8% |
| املاک و مستغلات (شاخص REIT) | +12.3% | -37.7% |
| نفت خام | +15.2% | -53.5% |
استراتژیهای عملی برای تنوعسازی مؤثر
تخصیص دارایی بر اساس سن و اهداف
یک رویکرد نظاممند، تخصیص دارایی است که بر اساس عمر سرمایهگذار، افق زمانی، اهداف مالی و تحمل ریسک تعیین میشود. یک قاعده سرشناس قدیمی پیشنهاد میکند که درصد سرمایهگذاری در سهام باید معادل (۱۰۰ - سن فرد) باشد. برای مثال، یک فرد ۳۰ ساله ممکن است ۷۰٪ پرتفوی خود را به سهام (با تنوع مناسب) و ۳۰٪ را به اوراق قرضه و سایر داراییها اختصاص دهد، در حالی که یک فرد ۶۰ ساله ممکن است این نسبت را معکوس کند تا از سرمایه خود بیشتر محافظت نماید.
استفاده از صندوقهای شاخصی و ETFها
برای سرمایهگذاران خرد، صندوقهای شاخصی و صندوقهای قابل معامله در بورس بهترین ابزار برای دستیابی به تنوعسازی گسترده با کمترین هزینه هستند. یک ETF که شاخص کل بازار سهام یک کشور یا جهان را دنبال میکند، به خودی خود صدها یا هزاران سهم را در بر میگیرد. ترکیب چند ETF از مناطق جغرافیایی و کلاسهای دارایی مختلف میتواند یک پرتفوی بسیار متنوع و کارا ایجاد کند.
نقش داراییهای جایگزین و نوظهور
طلا، ارزهای دیجیتال و داراییهای واقعی
در سالهای اخیر، داراییهای جایگزین مانند طلا، ارزهای دیجیتال (بیتکوین)، آثار هنری و سرمایهگذاری در استارتاپها نیز به عنوان ابزارهایی برای تنوعسازی مطرح شدهاند. این داراییها اغلب همبستگی پایینی با بازارهای سنتی سهام و اوراق دارند. برای مثال، بیتکوین در برخی دورهها به عنوان طلای دیجیتال و یک پناهگاه امن در برابر تورم عمل کرده است. با این حال، نوسانات بسیار بالا و ریسک نظارتی این داراییهای نوظهور، نیازمند تخصیص بخش بسیار کوچکی از پرتفوی به آنها و درک عمیق از ماهیتشان است.
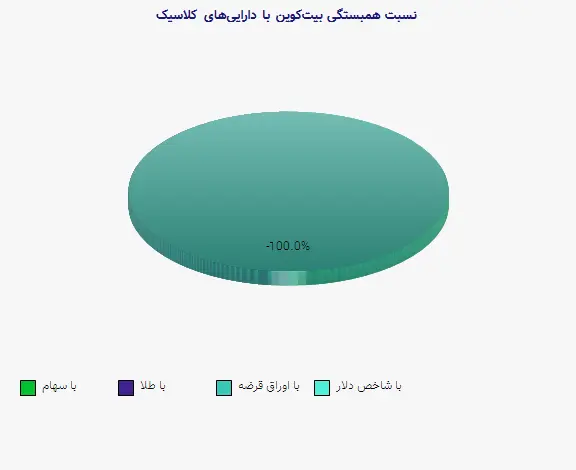
جدول زیر همبستگی تاریخی بین بیتکوین و سایر کلاسهای دارایی را نشان میدهد (دادههای دوره ۲۰۱۵-۲۰۲۳):
| جفت دارایی | ضریب همبستگی (تقریبی) |
| بیتکوین و S&P 500 | 0.2 تا 0.4 |
| بیتکوین و طلا | 0.0 تا 0.2 |
| بیتکوین و اوراق قرضه دولتی آمریکا | -0.1 تا 0.1 |
| بیتکوین و شاخص دلار | -0.3 تا -0.1 |
نتیجهگیری
تنوعسازی یک اصل بنیادی و قدرتمند در مدیریت سرمایه است که از پشتوانههای نظری قوی و شواهد تاریخی گسترده برخوردار میباشد. این استراتژی نه یک تضمین برای سودآوری، بلکه یک سپر دفاعی در برابر ریسکهای غیرمنتظره و ابزاری برای بهینهسازی نسبت بازده به ریسک پرتفوی است. با این حال، تنوعسازی یک طرح ثابت و یکباره نیست، بلکه فرآیندی پویاست که نیاز به بازنگری دورهای و تعدیل مجدد با توجه به تغییر شرایط زندگی سرمایهگذار، تحولات بازار و چرخههای اقتصادی دارد. سرمایهگذاران هوشمند با درک عمیق از اصول تنوعسازی، ترکیب آن با تحلیل بنیادی و تکنیکال، و پایبندی به انضباط بلندمدت، میتوانند بر تلاطمهای اجتنابناپذیر بازارهای مالی غلبه کرده و به اهداف مالی خود دست یابند. در نهایت، تنوعسازی هنر متعادلسازی بین ریسک و بازده، و دانش تبدیل عدم قطعیتها به فرصتهایی برای رشد پایدار است.
منابع معتبر:
- Markowitz, H. (1952). ‘’Portfolio Selection.‘’ *The Journal of Finance*.
- Bodie, Z., Kane, A., & Marcus, A. J. (2014). *Investments* (10th ed.). McGraw-Hill.
- Fama, E. F., & French, K. R. (1993). ‘’Common risk factors in the returns on stocks and bonds.‘’ *Journal of Financial Economics*.
- یافتههای شاخصهای جهانی S&P 500، Bloomberg Barclays Aggregate Bond Index، و دادههای قیمتی طلا از منابعی مانند Bloomberg و World Gold Council.
- تحقیقات مربوط به همبستگی داراییها در دوران بحران از موسسات Vanguard و BlackRock.