مدلهای سرمایهگذاری اجتماعی: موتور محرک توسعه پایدار در مدیریت مالی
سرمایهگذاری اجتماعی به عنوان پارادایمی نوین در عرصه مدیریت مالی، رویکردی تحولآفرین را برای تلفیق اهداف مالی با پیامدهای مثبت اجتماعی و محیطی ارائه میدهد. این مدلها که از مرزهای سنتی سرمایهگذاری صرفاً سودمحور فراتر رفتهاند، امروزه به عنوان ابزاری قدرتمند برای پیشبرد اهداف توسعه پایدار شناخته میشوند. توسعه پایدار به دنبال برآوردن نیازهای نسل حاضر بدون به خطر انداختن توانایی نسلهای آینده در برآوردن نیازهای خود است، و سرمایهگذاری اجتماعی دقیقاً پلی است بین تأمین مالی و تحقق این آرمان بلندمدت. در دنیای امروز که نابرابریهای اقتصادی، چالشهای زیستمحیطی و مسائل اجتماعی روزافزون، ثبات بلندمدت سیستمهای مالی و اقتصادی را تهدید میکند، اتکای صرف به معیارهای مالی سنتی ناکافی به نظر میرسد. از این رو، مدیران مالی و سرمایهگذاران نهادی به طور فزایندهای به دنبال ادغام معیارهای ESG (محیطی، اجتماعی و حاکمیتی) در فرآیند تصمیمگیری خود هستند تا هم بازدهی مناسب ایجاد کنند و هم تأثیر مثبت ملموسی بر جامعه و کره زمین داشته باشند. این مقاله به تحلیل عمیق مدلهای مختلف سرمایهگذاری اجتماعی و نقش محوری هر یک در دستیابی به توسعه پایدار میپردازد.
چارچوب مفهومی و تکامل تاریخی سرمایهگذاری اجتماعی
سرمایهگذاری اجتماعی ریشه در باورهای اخلاقی و مذهبی قرنها پیش دارد، اما شکلگیری آن به عنوان یک رشته آکادمیک و عملی در مدیریت مالی به دهههای اخیر بازمیگردد. در طول تاریخ، سرمایهگذاران همواره سعی داشتهاند پول خود را در فعالیتهایی قرار دهند که با ارزشهای شخصی یا جمعی آنان سازگار باشد. با این حال، ظهور این مفهوم به صورت نظاممند به جنبشهای اجتماعی دهه ۱۹۶۰ و ۱۹۷۰ مربوط میشود، زمانی که سرمایهگذاران شروع به اجتناب از شرکتهای فعال در صنایع خاص مانند تنباکو، سلاح یا آپارتاید در آفریقای جنوبی کردند. امروزه، سرمایهگذاری اجتماعی از مرحله حذف ساده (Screening) فراتر رفته و به سمت استراتژیهای فعال و یکپارچهسازی پیش رفته است. طبق گزارش انجمن سرمایهگذاری پایدار جهانی (GSIA)، داراییهای تحت مدیریت با معیارهای پایدار از ۲۲.۸ تریلیون دلار در سال ۲۰۱۶ به بیش از ۳۵ تریلیون دلار در سال ۲۰۲۰ رسیده است که نشاندهنده رشد چشمگیر و پذیرش گسترده این رویکرد در بازارهای مالی جهانی است. این تکامل نشان میدهد که سرمایهگذاری اجتماعی دیگر یک گرایش حاشیهای نیست، بلکه به جریان اصلی تبدیل شده است.
تعاریف کلیدی و تمایزات مفهومی
درک دقیق مدلهای سرمایهگذاری اجتماعی مستلزم تمایز بین مفاهیم مرتبط اما متمایز است. سرمایهگذاری اجتماعی (Social Investment) به طور کلی به تخصیص سرمایه به کسبوکارها، سازمانها و صندوقهایی اشاره دارد که بازده مالی را همراه با تأثیر اجتماعی یا محیطی مثبت ایجاد میکنند. این مفهوم اغلب با سرمایهگذاری پایدار (Sustainable Investing) و سرمایهگذاری مسئولیتپذیر (Responsible Investing) همپوشانی دارد. سرمایهگذاری تأثیرگذار (Impact Investing) زیرمجموعهای خاصتر است که بر سرمایهگذاریهایی با هدف ایجاد تأثیر اجتماعی یا محیطی مثبت و قابلاندازهگیری، همراه با بازده مالی متمرکز است. از سوی دیگر، معیارهای ESG چارچوبی برای ارزیابی عملکرد غیرمالی شرکها ارائه میدهند. یکپارچهسازی ESG به معنای گنجاندن سیستماتیک عوامل محیطی، اجتماعی و حاکمیتی در تحلیل سرمایهگذاری و تصمیمگیری است. این تمایزات برای طراحی استراتژیهای مؤثر حیاتی هستند.
تحلیل مدلهای عملیاتی سرمایهگذاری اجتماعی
مدلهای سرمایهگذاری اجتماعی را میتوان بر اساس اهداف، استراتژیها و ابزارهای اجرایی به دستههای مختلفی تقسیمبندی کرد. هر مدل مزایا، چالشها و نقش خاصی در اکوسیستم توسعه پایدار ایفا میکند. آشنایی با این مدلها به سرمایهگذاران و مدیران مالی کمک میکند تا رویکردی را انتخاب کنند که بهترین تناسب را با اهداف مالی و ارزشهایشان دارد. انتخاب مدل مناسب به عواملی مانند سطح تحمل ریسک، افق زمانی سرمایهگذاری، اهداف تأثیرگذاری و الزامات نقدشوندگی بستگی دارد. در ادامه، چهار مدل اصلی و پرکاربرد را به تفصیل بررسی میکنیم و نقش هر یک را در پیشبرد توسعه پایدار تشریح خواهیم کرد. این مدلها در عمل اغلب به صورت ترکیبی به کار گرفته میشوند تا اثربخشی حداکثری ایجاد شود.
سرمایهگذاری تأثیرگذار (Impact Investing)
سرمایهگذاری تأثیرگذار به دنبال ایجاد تأثیر اجتماعی یا محیطی مثبت و قابلاندازهگیری بهطور همزمان با دستیابی به بازده مالی است. این مدل عمدتاً بر بخشهایی مانند انرژیهای تجدیدپذیر، کشاورزی پایدار، مسکن مقرونبهصرفه، آموزش و سلامت در کشورهای در حال توسعه متمرکز است. بر اساس گزارش شبکه سرمایهگذاری تأثیرگذار جهانی (GIIN)، اندازه بازار این بخش در سال ۲۰۲۰ به ۷۱۵ میلیارد دلار رسیده است. یک مثال واقعی، صندوق ‘’The Rise Fund‘’ است که توسط TPG ایجاد شده و بیش از ۵ میلیارد دلار را در شرکتهایی که معیارهای سختگیرانه تأثیرگذاری را رعایت میکنند، سرمایهگذاری کرده است. این صندوق از چارچوبی به نام ‘’تأثیر در هر دلار‘’ استفاده میکند که تلاش دارد نتایج اجتماعی و محیطی را کمیسازی کند. نقش این مدل در توسعه پایدار بسیار مستقیم و ملموس است، زیرا سرمایه را مستقیماً به سوی راهحلهایی برای چالشهای جهانی هدایت میکند و اثربخشی آن را با معیارهای دقیق میسنجد.
یکپارچهسازی عوامل ESG در تحلیل مالی
این مدل، عوامل محیطی، اجتماعی و حاکمیتی (ESG) را بهصورت سیستماتیک در فرآیند سنتی تحلیل مالی و تصمیمگیری سرمایهگذاری ادغام میکند. ایده اصلی این است که رعایت معیارهای ESG میتواند ریسکهای غیرمالی را کاهش دهد و فرصتهای بلندمدت ایجاد کند، که در نهایت منجر به عملکرد مالی برتر میشود. به عنوان مثال، شرکت سرمایهگذاری BlackRock اعلام کرده است که پایداری را در قلب استراتژی سرمایهگذاری خود قرار داده و ریسکهای ESG را به عنوان بخشی جداییناپذیر از مدیریت پرتفوی ارزیابی میکند. یک مطالعه معتبر توسط دانشگاه آکسفورد و Arabesque Partners که بیش از ۲۰۰ منبع را بررسی کرد، نشان داد که در ۸۸٪ موارد، شرکتهایی با عملکرد قوی ESG، عملکرد عملیاتی بهتری دارند و همچنین ۸۰٪ از مطالعات نشان میدهند که قیمت سهام این شرکتها با در نظر گرفتن معیارهای ESG، عملکرد بهتری دارد. این مدل نقش زیربنایی در توسعه پایدار دارد، زیرا با تغییر انگیزههای بازار و نشان دادن ارزش مالی پایداری، رفتار شرکتی را در سطح کلان تغییر میدهد.
سرمایهگذاری بر اساس ارزشهای اخلاقی (SRI)
سرمایهگذاری مسئولیتپذیر اجتماعی (SRI) که گاهی سرمایهگذاری اخلاقی نیز خوانده میشود، قدیمیترین مدل است و بر حذف یا انتخاب سهام بر اساس معیارهای اخلاقی خاص متمرکز است. این مدل اغلب از استراتژیهای حذف (Screening) استفاده میکند که در آن صنایع یا شرکتهای خاصی (مانند سلاح، دخانیات، سوختهای فسیلی) از پرتفوی سرمایهگذاری کنار گذاشته میشوند. برعکس، انتخاب مثبت (Positive Screening) شامل جستجوی فعال شرکتهایی است که در زمینههای مثبت مانند انرژی پاک یا برابری اجتماعی پیشتاز هستند. مثال بارز آن صندوقهای سرمایهگذاری ‘’بدون سوخت فسیلی‘’ است که توسط دانشگاهها و نهادهای مذهبی در سراسر جهان راهاندازی شدهاند. نقش این مدل در توسعه پایدار بیشتر نمادین و هدایتکننده است، زیرا سیگنالهای قدرتمندی به بازار میفرستد و اولویتهای سرمایهگذاران را در مورد اخلاقیات و پایداری منعکس میکند و میتواند هزینه سرمایه را برای شرکتهای غیرپایدار افزایش دهد.
سرمایهگذاری در توسعه اجتماعات محلی (Community Investing)
این مدل مستقیماً سرمایه را به جوامع محلی محروم یا کمبهره هدایت میکند تا خدمات مالی مورد نیاز را ارائه دهد که معمولاً توسط مؤسسات مالی سنتی نادیده گرفته میشوند. ابزارهای رایج شامل وامهای کوچک، سرمایهگذاری در مؤسسات مالی توسعه جامعه (CDFI)، و پروژههای توسعه املاک و مستغلات مقرونبهصرفه است. برای مثال، بانکهای جامعهمحل در ایالات متحده یا مؤسسات تأمین خرد مانند گرامین بانگ در بنگلادش، که توسط محمد یونس تأسیس شد، نمونههای کلاسیک این مدل هستند. این مدل به کاهش نابرابری، ایجاد شغل در سطح محلی و تقویت تابآوری اقتصادی جوامع کمک میکند. نقش آن در توسعه پایدار بسیار مستقیم و محلی است، زیرا پایههای یک اقتصاد فراگیرتر و عادلانهتر را تقویت میکند و اطمینان حاصل میکند که مزایای توسعه به همه اقشار جامعه میرسد و شکاف طبقاتی را کاهش میدهد.
نقش مدلهای مختلف در توسعه پایدار و ارزیابی عملکرد
توسعه پایدار بر سه رکن اصلی اقتصاد، جامعه و محیط زیست استوار است. مدلهای مختلف سرمایهگذاری اجتماعی هر یک به شیوهای منحصر به فرد به این ارکان کمک میکنند. برای درک نقش آنها، باید تأثیر مستقیم و غیرمستقیم، کوتاهمدت و بلندمدت و همچنین مقیاس عمل هر مدل را بررسی کرد. عملکرد این مدلها نیز دیگر صرفاً با معیارهای مالی سنتی سنجیده نمیشود، بلکه از چارچوبهای اندازهگیری تأثیر اجتماعی و محیطی نیز استفاده میشود. شاخصهایی مانند نرخ بازده اجتماعی سرمایهگذاری (SROI) یا استانداردهای گزارشدهی مانند استانداردهای IRIS و GRI برای کمیسازی و گزارش این نتایج توسعه یافتهاند. ارزیابی دقیق عملکرد، کلید پاسخگویی و جلب اعتماد بیشتر سرمایهگذاران به این حوزه است و به تکامل روشهای سرمایهگذاری اجتماعی کمک میکند.
همسویی با اهداف توسعه پایدار سازمان ملل (SDGs)
چارچوب اهداف توسعه پایدار سازمان ملل متحد (SDGs) که شامل ۱۷ هدف جهانی برای دستیابی به آیندهای بهتر و پایدارتر است، به نقشه راهی برای سرمایهگذاری اجتماعی تبدیل شده است. بسیاری از صندوقها و سرمایهگذاران تأثیرگذار، پرتفوی خود را با این اهداف همسو میکنند. به عنوان مثال، سرمایهگذاری در پروژههای انرژی خورشیدی مستقیماً به هدف ۷ (انرژی پاک و مقرونبهصرفه) و هدف ۱۳ (اقدام برای آبوهوا) کمک میکند. سرمایهگذاری در توسعه مهارتهای دیجیتال در مناطق روستایی به هدف ۴ (آموزش با کیفیت) و هدف ۸ (کار شایسته و رشد اقتصادی) یاری میرساند. مدل سرمایهگذاری تأثیرگذار با تمرکز مستقیم بر نتایج، اغلب نزدیکترین پیوند را با SDGs دارد. در حالی که مدل یکپارچهسازی ESG با بهبود استانداردهای حاکمیتی و کاهش ریسکهای محیطی شرکتها، بستر گستردهتری برای تحقق SDGs ایجاد میکند و نقش تسهیلگری دارد.
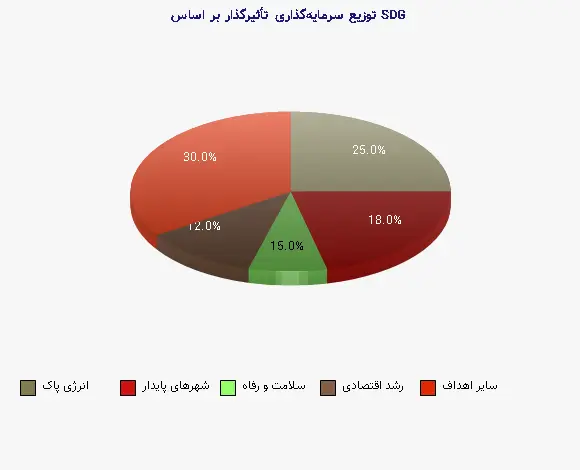
جدول زیر توزیع سرمایهگذاری تأثیرگذار جهانی را بر اساس اهداف SDG نشان میدهد:
| هدف توسعه پایدار (SDG) | سهم از کل سرمایهگذاری تأثیرگذار (درصد تخمینی) | نمونه حوزه سرمایهگذاری |
| SDG 7: انرژی پاک | ۲۵% | پروژههای باد و خورشید |
| SDG 11: شهرهای پایدار | ۱۸% | حملونقل عمومی، مسکن مقرونبهصرفه |
| SDG 3: سلامت و رفاه | ۱۵% | دسترسی به خدمات بهداشتی اولیه |
| SDG 8: رشد اقتصادی | ۱۲% | توسعه کسبوکارهای کوچک و متوسط |
| سایر اهداف | ۳۰% | آموزش، برابری جنسیتی، آب پاک |
مدیریت ریسک و ایجاد بازده بلندمدت
یکی از قانعکنندهترین استدلالهای مالی برای سرمایهگذاری اجتماعی، نقش آن در مدیریت ریسکهای غیرمالی و ایجاد ارزش بلندمدت است. شرکتهایی که مسائل ESG را نادیده میگیرند، در معرض ریسکهای عملیاتی، قانونی و اعتباری قابل توجهی قرار دارند. به عنوان مثال، یک شرکت با روشهای ضعیف حفاظت از محیط زیست ممکن است با جریمههای سنگین، پاکسازی پرهزینه یا تحریم مصرفکنندگان مواجه شود. از طرف دیگر، شرکتهای پیشرو در زمینه پایداری، اغلب از نوآوری بیشتر، وفاداری کارکنان قویتر و اعتماد برند بالاتری برخوردارند که همگی به عملکرد مالی پایدارتر منجر میشوند. مطالعه معتبر ‘’حاکمیت محیطی، اجتماعی و شرکتی و عملکرد مالی شرکتها‘’ توسط فریدا، خان و علی (۲۰۲۱) که در مجله مدیریت کسبوکار منتشر شد، نشان داد رابطه مثبت معناداری بین نمرات ESG و بازده داراییها (ROA) و بازده حقوق صاحبان سهام (ROE) در طولانیمدت وجود دارد. مدل یکپارچهسازی ESG به طور خاص برای مهار این بینش طراحی شده است.
چالشها و آینده سرمایهگذاری اجتماعی
با وجود رشد سریع، حوزه سرمایهگذاری اجتماعی با چالشهای مهمی مواجه است که باید برای تحقق کامل پتانسیل آن در توسعه پایدار برطرف شوند. این چالشها شامل نبود استانداردهای اندازهگیری و گزارشدهی یکسان، خطر ‘’شستوشوی سبز‘’ (Greenwashing) که در آن شرکتها ادعاهای اغراقآمیز در مورد پایداری خود دارند، تنش ذاتی بین اهداف مالی و اجتماعی در برخی موارد، و کمبود دادههای باکیفیت و قابل مقایسه در حوزه ESG است. پاسخ به این چالشها مستلزم همکاری نزدیک بین تنظیمکنندهها، مؤسسات مالی، شرکتها و نهادهای دانشگاهی است. مقرراتی مانند مقررات افشای مالی پایدار (SFDR) اتحادیه اروپا گامی در جهت شفافیت بیشتر است. آینده این حوزه احتمالاً شاهد دیجیتالیسازی بیشتر، استفاده از فناوریهایی مانند بلاکچین برای ردیابی تأثیر، و توسعه ابزارهای تحلیلی پیچیدهتر برای ارزیابی ریسکهای ESG خواهد بود.
نتیجهگیری و جمعبندی نهایی
مدلهای مختلف سرمایهگذاری اجتماعی، از سرمایهگذاری تأثیرگذار مستقیم گرفته تا یکپارچهسازی نظاممند ESG، هر کدام نقش مکمل و حیاتی در پیشبرد توسعه پایدار ایفا میکنند. این مدلها نشان میدهند که اهداف مالی و اجتماعی نه تنها متضاد نیستند، بلکه در دنیای پیچیده امروز میتوانند تقویت کننده یکدیگر باشند. سرمایهگذاری اجتماعی دیگر یک انتخاب اختیاری نیست، بلکه به یک ضرورت برای مدیریت ریسک، ایجاد بازدهی پایدار و تضمین آیندهای قابل سکونت برای همه تبدیل شده است. همانطور که دادهها نشان میدهند، مقیاس این بازار به سرعت در حال رشد است و نوآوری در ابزارها و محصولات مالی ادامه دارد. برای مدیران مالی، درک این مدلها و انتخاب ترکیب مناسب از آنها، کلید موفقیت در قرن بیست و یکم خواهد بود. آینده متعلق به سیستم مالی است که در آن سرمایه نه تنها برای ایجاد ثروت، بلکه برای ایجاد دنیایی عادلانهتر، سالمتر و مقاومتر به کار گرفته میشود.
منابع معتبر:
- Global Sustainable Investment Alliance (GSIA). (2020). *Global Sustainable Investment Review 2020*.
- GIIN. (2020). *Annual Impact Investor Survey 2020*.
- Friede, G., Busch, T., & Bassen, A. (2015). *ESG and financial performance: aggregated evidence from more than 2000 empirical studies*. Journal of Sustainable Finance & Investment.
- University of Oxford and Arabesque Partners. (2015). *From the Stockholder to the Stakeholder*.
- Frida, Khan, & Ali. (2021). *Corporate Environmental, Social and Governance (ESG) and Firm Performance*. Business Management Journal.
- Principles for Responsible Investment (PRI). *Report on Integration of ESG in Financial Analysis*.