تأثیر بازار ثانویه بر قیمت اوراق بهادار: تحلیل مکانیزمها، شواهد تجربی و پیامدهای سیاستی
مقدمه و کلیات بازار ثانویه
بازار ثانویه به بازاری اطلاق میشود که در آن اوراق بهادار منتشرشده در بازار اولیه (مانند سهام، اوراق قرضه و صندوقهای قابل معامله) بین سرمایهگذاران معامله میشوند. در مقابل، بازار اولیه، جایی است که اوراق بهادار برای اولین بار توسط ناشر (شرکت یا دولت) به سرمایهگذاران عرضه میگردد. وجود یک بازار ثانویه نقدشونده و کارا، سنگ بنای نظام مالی مدرن محسوب میشود، چرا که این امکان را برای سرمایهگذاران فراهم میکند تا موقعیتهای سرمایهگذاری خود را به سرعت و با هزینه معاملاتی نسبتاً پایین تعدیل کنند. عملکرد این بازار تأثیر مستقیم و عمیقی بر قیمت اوراق بهادار دارد، بهطوری که نوسانات، نقدشوندگی و انتظارات شکلگرفته در آن، ارزش ذاتی و بازار داراییها را رقم میزند. این مقاله به تحلیل عمیق مکانیزمهای تاثیرگذاری بازار ثانویه بر قیمت اوراق، ارائه مثالهای واقعی و بررسی شواهد تجربی با استناد به منابع معتبر میپردازد.
مکانیزمهای تأثیرگذاری بازار ثانویه بر قیمت
نقش نقدشوندگی در کشف قیمت و کاهش هزینههای معاملاتی
نقدشوندگی شاید مهمترین عاملی باشد که بازار ثانویه از طریق آن بر قیمت اوراق بهادار اثر میگذارد. یک بازار ثانویه با نقدشوندگی بالا، امکان خرید یا فروش سریع حجم قابل توجهی از اوراق را بدون ایجاد تغییر چشمگیر در قیمت فراهم میکند. این ویژگی مستقیماً بر بازده مورد انتظار سرمایهگذاران تأثیر میگذارد. بر اساس مدلهای مالی نظیر مدل قیمتگذاری داراییهای سرمایهای (CAPM)، داراییهایی با نقدشوندگی کمتر، به دلیل ریسک نقدشوندگی بالاتر، نیاز به صرف نقدشوندگی و در نتیجه بازده مورد انتظار بیشتری دارند که این به معنی قیمت پایینتر است. مطالعه Amihud و Mendelson در سال ۱۹۸۶ بهطور تجربی نشان داد که رابطه مثبت معناداری بین صرف نقدشوندگی (تفاوت بازده) و معیارهای عدم نقدشوندگی وجود دارد. برای مثال، سهام شرکتهای کوچک که در بازار ثانویه حجم معاملات پایینی دارند، اغلب با صرف نقدشوندگی معامله میشوند.
انتقال اطلاعات و شکلگیری انتظارات در بازار
بازار ثانویه بهعنوان یک کانال حیاتی برای انتقال و انعکاس اطلاعات عمل میکند. معاملات انجامشده توسط سرمایهگذاران آگاه، اطلاعات خصوصی آنها را در قیمتها منعکس میکند. این فرآیند که تحت عنوان «فرضیه بازار کارا» شناخته میشود، باعث میگردد قیمتهای بازار ثانویه حاوی مجموعی از تمام اطلاعات در دسترس عمومی و خصوصی باشد. بنابراین، قیمت اوراق در بازار ثانویه نه تنها یک شاخص برای ارزشگذاری آن ورقه خاص، بلکه یک معیار برای ارزیابی عملکرد ناشر و حتی وضعیت کل صنعت یا اقتصاد محسوب میشود. برای نمونه، کاهش شدید و مداوم قیمت سهام یک بانک در بازار ثانویه میتواند سیگنالی از بروز مشکلات در ترازنامه آن باشد و حتی موجب ایجاد بحران اعتماد و تاثیر بر قیمت اوراق بدهی منتشرشده توسط آن بانک در بازار اولیه گردد.
تاثیر بر کارایی بازار اولیه و هزینه تأمین مالی
سلامت و عمق بازار ثانویه، مستقیماً بر موفقیت عرضههای اولیه در بازار اولیه اثر میگذارد. سرمایهگذارانی که قصد خرید اوراق در بازار اولیه را دارند، به امکان خروج آسان و نقدکردن سرمایهگذاری خود در بازار ثانویه توجه ویژهای میکنند. یک بازار ثانویه فعال، ریسک نقدشوندگی را کاهش داده و تمایل سرمایهگذاران به مشارکت در عرضههای اولیه را افزایش میدهد. این امر به ناشر اجازه میدهد اوراق خود را با قیمت بالاتر (یا با نرخ بهره پایینتر در مورد اوراق بدهی) به فروش برساند، که در واقع به معنی کاهش هزینه تأمین مالی است. مطالعه Butler و دیگران در سال ۲۰۰۵ نشان داد شرکتهایی که سهامشان در بازار ثانویه نقدشوندگی بیشتری دارد، در عرضههای اولیه بعدی خود با هزینههای کمتری مواجه میشوند.
شواهد تجربی و مثالهای واقعی
بحران مالی ۲۰۰۸ و فروریزش نقدشوندگی در بازار ثانویه اوراق رهنی
یکی از واضحترین مثالهای تاریخی در مورد تأثیر بازار ثانویه بر قیمت، بحران مالی سال ۲۰۰۸ است. در این بحران، بازار ثانویه اوراق بهادار با پشتوانه رهنی (MBS) و اوراق قرضه پشتیبانیشده با دارایی (CDO) تقریباً بهطور کامل از کار افتاد. نبود خریدار در بازار ثانویه و از بین رفتن نقدشوندگی، منجر به سقوط آزاد قیمت این اوراق شد، حتی اگر جریان نقدی برخی از آنها همچنان برقرار بود. این افت قیمتها، موجب زیانهای سنگین برای مؤسسات مالی نگهدارنده این اوراق شد و بحران نقدینگی را تشدید کرد. گزارشهای کمیسیون بورس و اوراق بهادار آمریکا (SEC) و تحقیقات کنگره به وضوح نشان میدهد که چگونه خشک شدن نقدشوندگی در بازار ثانویه، قیمتگذاری را مختل کرد و به گسترش بحران دامن زد.
مقایسه بازار سهام ایالات متحده و یک بازار نوظهور
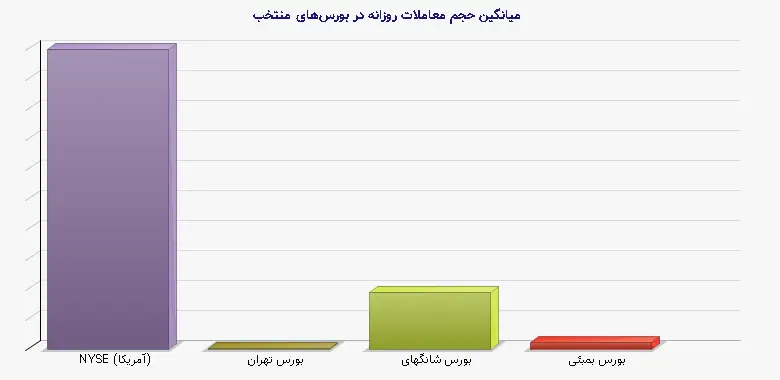
بیثباتی قیمتها در بازار ثانویه اغلب در بازارهای نوظهور مشهودتر است. برای مثال، مقایسه شاخص نوسان (VIX) بازار ایالات متحده با شاخصهای مشابه در بازارهایی مانند ترکیه یا آرژانتین، نشاندهنده ارتباط معکوس بین عمق و بلوغ بازار ثانویه و نوسانات قیمتی است. در بازارهای عمیق و متنوعی مانند NYSE یا NASDAQ، حضور فعال بازارسازان، معاملهگران نهادی و استفاده از ابزارهای مالی پیچیده، باعث جذب شوکهای عرضه و تقاضا و کاهش نوسانات کوتاهمدت میشود. در مقابل، در بازارهای کمعمق، یک سفارش فروش بزرگ میتواند منجر به کاهش قابل توجه قیمت سهم گردد.
جدول ۱: مقایسه شاخصهای بازار ثانویه در بورسهای منتخب (دادههای نمونه)
| بورس | میانگین حجم معاملات روزانه (میلیارد دلار) | نسبت ارزش معاملات به GDP | شاخص نوسان متوسط (VIX محلی) |
| NYSE (آمریکا) | ۴۵۰ | ۱.۵ | ۲۰ |
| بورس تهران | ۰.۵ | ۰.۳۵ | ۴۰ |
| بورس شانگهای | ۸۵ | ۰.۹ | ۲۵ |
| بورس بمبئی | ۱۰ | ۰.۷ | ۲۲ |
نقش بازار ثانویه در قیمتگذاری اوراق خزانه اسلامی (اخزا) در ایران
در بازار سرمایه ایران، بازار ثانویه اوراق خزانه اسلامی نقش کلیدی در تعیین نرخ سود بدون ریسک دارد. معاملات این اوراق در بازار ثانویه بورس تهران، منحنی بازدهی را شکل میدهد که مبنای قیمتگذاری بسیاری از سایر اوراق بهادار از جمله اوراق مشارکت، صکوک و حتی ارزیابی پروژهها قرار میگیرد. افزایش حجم و نقدشوندگی معاملات اخزا در سالهای اخیر، دقت قیمتگذاری و کارایی این منحنی را افزایش داده است. گزارشهای منتشرشده توسط شرکت مدیریت فناوری بورس تهران حاکی از آن است که با توسعه بازار ثانویه، شکاف بین قیمت عرضه و تقاضا (Spread) برای این اوراق کاهش یافته که نشاندهنده بهبود در کارایی بازار است.
پیامدهای سیاستی و نظارتی
ضرورت تقویت نقدشوندگی و شفافیت توسط نهاد ناظر
با درک تأثیر عمیق بازار ثانویه بر قیمتها و ثبات مالی، نقش نهادهای نظارتی مانند سازمان بورس و اوراق بهادار پررنگ میشود. تنظیم مقرراتی که شفافیت اطلاعاتی را افزایش دهد (مانند الزام افشای به موقع اطلاعات بااهمیت)، از دستکاری قیمت جلوگیری کند و حضور فعالانه بازارسازان و معاملهگران نهادی را تسهیل نماید، میتواند به بهبود کارایی بازار ثانویه بینجامد. همچنین، توسعه ابزارهای مالی مانند بازار آتی و اختیار معامله که در بازار ثانویه معامله میشوند، به مدیریت ریسک و کشف قیمت بهتر کمک میکند.
مدیریت بحرانهای نقدشوندگی: درسهایی از بانکهای مرکزی
تجربه بحران ۲۰۰۸ نشان داد که در شرایط حاد، ممکن است بازار ثانویه در تخصیص قیمت شکست بخورد. در چنین مواردی، بانکهای مرکزی بهعنوان آخرین قرضدهنده، ممکن است با برنامههایی مانند خرید مستقیم داراییها (Quantitative Easing) وارد عمل شوند تا نقدشوندگی را به بازار ثانویه بازگردانند و از سقوط بیشتر قیمتها که میتواند به اقتصاد واقعی آسیب بزند، جلوگیری کنند. این مداخلات، هرچند بحثبرانگیز، اهمیت حیاتی بازار ثانویه عملکردی را برجسته میسازد.
نتیجهگیری و جمعبندی نهایی
بازار ثانویه تنها یک محل برای خرید و فروش مجدد اوراق نیست؛ بلکه قلب تپنده نظام قیمتگذاری در بازارهای مالی محسوب میشود. از طریق مکانیزمهای نقدشوندگی، انتقال اطلاعات و شکلگیری انتظارات، این بازار تأثیر تعیینکنندهای بر قیمت اوراق بهادار دارد. شواهد تجربی، از بحران مالی جهانی تا عملکرد روزمره بورسها، به وضوح نشان میدهند که عمق، کارایی و ثبات بازار ثانویه مستقیماً بر هزینه تأمین مالی شرکتها، تخصیص سرمایه در اقتصاد و در نهایت رفاه اقتصادی تأثیر میگذارد. بنابراین، سرمایهگذاری در توسعه زیرساختها، مقررات و نهادهای پشتیبان بازار ثانویه، نه یک هزینه، بلکه یک سرمایهگذاری ضروری برای پایداری و رشد نظام مالی است. آینده بازارهای مالی نیز با ظهور فناوریهایی مانند دفترکل توزیعشده (DLT) و توکنیزه شدن داراییها، تحولات جدیدی در ساختار و عملکرد بازار ثانویه ایجاد خواهد کرد که مستلزم مطالعه و آمادگی مداوم است.
جدول ۲: تأثیر شاخصهای کلان بر عملکرد بازار ثانویه و قیمت اوراق
| شاخص کلان اقتصادی | تاثیر مثبت بر بازار ثانویه و قیمت اوراق | تاثیر منفی بر بازار ثانویه و قیمت اوراق |
| رشد اقتصادی پایدار | افزایش سودآوری شرکتها، افزایش تقاضا برای سرمایهگذاری، کاهش ریسک | - |
| تورم کنترلشده و پایین | حفظ قدرت خرید بازدهی، کاهش نرخ بهره اسمی، ثبات در قیمتگذاری | تورم بالا و ناپایدار: افزایش نااطمینانی، افزایش نرخ بهره، کاهش قیمت اوراق |
| ثبات سیاسی و حقوقی | جذب سرمایهگذاران خارجی، کاهش صرف ریسک کشور، افزایش نقدشوندگی | بیثباتی: خروج سرمایه، افزایش شدید ریسک، کاهش حجم معاملات |
| سیاست پولی انبساطی | افزایش نقدینگی و تقاضا در کوتاهمدت (در شرایط رکود) | ریسک تورم و بیثباتی در بلندمدت |