روشهای نوین آموزش مصرف هوشمند به کودکان: سرمایهگذاری در آینده مالی نسل بعد
مقدمه: ضرورت تربیت مالی از کودکی
در جهان پیچیده امروز، که تصمیمات مالی بر سرنوشت افراد تأثیر مستقیم میگذارد، آموزش مهارتهای مدیریت پول به کودکان دیگر یک گزینه لوکس نیست، بلکه یک ضرورت انکارناپذیر است. مصرف هوشمند، فراتر از صرفاً پسانداز کردن، یک تفکر استراتژیک درباره ارزش پول، اولویتبندی نیازها و خواستهها، و درک تأثیر تصمیمات مالی کوتاهمدت بر اهداف بلندمدت است. پژوهشهای معتبر، از جمله مطالعات مؤسسه مالی کودک (CFI) و شورای ملی معلمان ریاضی (NCTM) در آمریکا، نشان میدهند که عادتهای مالی پایه در سنین ۷ تا ۱۲ سالگی شکل میگیرند. این مقاله با تحلیل عمیق و ارائه مثالهای واقعی، به بررسی روشهای نوین و مؤثر برای آموزش مصرف هوشمند به کودکان میپردازد و لزوم ادغام این آموزشها در زندگی روزمره را مورد تأکید قرار میدهد.
رویکردهای شناختی و رفتاری در آموزش مالی کودکان
درک مراحل رشد شناختی و مالی
برای طراحی برنامه آموزشی مؤثر، درک تواناییهای شناختی کودک در مراحل مختلف رشد ضروری است. بر اساس نظریه پیاژه، کودکان در سنین پیشدبستانی در مرحله پیشعملیاتی هستند و مفاهیم انتزاعی مانند ارزش آینده پول را درک نمیکنند. روش نوین، تطبیق آموزش با این مراحل است. برای مثال، برای کودک ۵ ساله، استفاده از سه قلک شفاف با برچسبهای تصویری (خرید فوری، پسانداز کوتاهمدت، پسانداز بلندمدت) بسیار مؤثرتر از سخنرانی درباره سرمایهگذاری است. این روش بصری و ملموس، پایه درک تخصیص منابع را ایجاد میکند.
مدلسازی رفتاری و بازیهای نقشآفرینی
کودکان با مشاهده و تقلید رفتار بزرگسالان یاد میگیرند. یک روش نوین، مشارکت دادن فعال آنها در فرآیندهای مالی ساده خانواده با شفافیت کنترلشده است. به عنوان مثال، هنگام خرید هفتگی، میتوان با دادن بودجه محدودی برای یک گروه کالا (مثلاً میوه) به کودک، او را در تصمیمگیری بین کیفیت، قیمت و مقدار درگیر کرد. این یادگیری تجربی، که توسط دیوید کُلْب نظریهپردازی شده، به درک ملموس مفاهیم بودجهبندی و مبادله منجر میشود. بازیهای نقشآفرینی مانند ‘’فروشگاه خانگی‘’ با پول واقعی یا طراحی شده، نیز فضایی امن برای آزمون و خطا فراهم میآورند.
فناوریهای دیجیتال: ابزارها و فرصتها
اپلیکیشنها و بازیهای آموزشی مالی
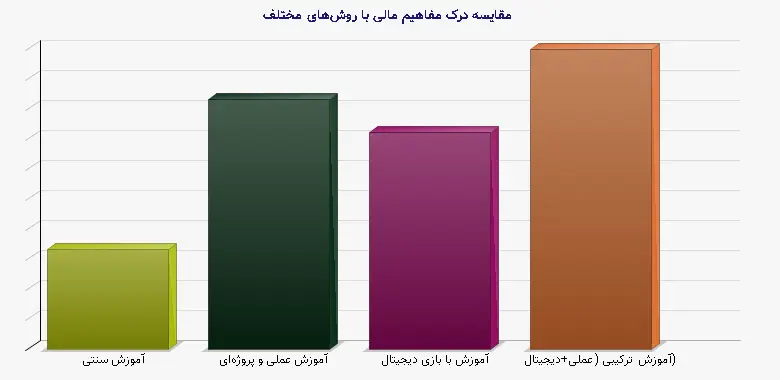
نسل جدید، نسلی دیجیتال است. استفاده هوشمندانه از فناوری میتواند آموزش مالی را جذاب و تعاملی کند. اپلیکیشنهایی مانند GoHenry، FamZoo و Bankaroo محیطی امن و تحت نظارت والدین ایجاد میکنند که در آن کودکان میتوانند موجودی خود را ببینند، اهداف پسانداز تعیین کنند، کارهای خانگی را مدیریت کرده و حتی بودجهبندی اولیه را تجربه کنند. این ابزارها با ارائه گزارشهای تصویری و سیستم پاداش، بازخورد فوری ارائه میدهند که برای تقویت رفتار مطلوب مالی حیاتی است. تحقیقات دانشگاه کمبریج نشان میدهد که این بازخورد سریع، ارتباط عصبی قویتری در مورد نتایج تصمیمات مالی در مغز کودک ایجاد میکند.
خطرات و مدیریت حضور در اقتصاد دیجیتال
در کنار فرصتها، روش نوین دیگر، آموزش مستقیم درباره مخاطرات دنیای دیجیتال است. این شامل بحث درباره ماهیت تبلیغات هدفمند در شبکههای اجتماعی، مکانیسمهای طراحی شده برای تشویق به خریدهای آنی (مانند countdown timerها)، و مفهوم حریم خصوصی مالی است. والدین میتوانند با باز کردن یک تبلیغ آنلاین با کودک، به تحلیل تکنیکهای ترغیب به مصرف بپردازند و تفکر انتقادی او را پرورش دهند. این کار، مصونیت روانی کودک را در برابر اقتصاد توجه افزایش میدهد.
پروژههای عملی و تجربههای عینی
ایجاد سیستم درآمد و مخارج شخصی
تئوری بدون عمل نتیجهبخش نیست. یک روش تحولآفرین، ایجاد یک سیستم شبه واقعی اقتصاد خرد برای کودک است. به جای دادن پول تو جیبی نامحدود یا بیقاعده، میتوان با تعریف وظایف خاص (فراتر از کارهای روزمره معمول) و تعیین دستمزد برای هرکدام، مفهوم ارتباط بین کار، تلاش و درآمد را نهادینه کرد. سپس، کودک مسئول هزینههای خاصی از زندگی خود (مثلاً خرید اسباببازیهای غیرضروری یا هدیه برای دوستان) میشود. این رویکرد، که توسط کارشناسانی مانند ناتان دونگان ترویج شده، به کودک میآموزد که منابع محدود هستند و انتخابها هزینه فرصت دارند.
پروژه پسانداز هدفمند و سرمایهگذاری مقدماتی
تعریف یک هدف پسانداز جذاب و قابل دستیابی (مانند خرید یک دوچرخه یا اسباببازی خاص) و پیگیری تصویری پیشرفت آن، انگیزه قدرتمندی ایجاد میکند. روش نوین، پیش بردن این مفهوم به سمت سرمایهگذاری ساده است. برای نوجوانان، میتوان با کمک ابزارهای شبیهساز بازار سهام یا حتی خرید سهم یک شرکت آشنا (مثل یک شرکت بازیسازی یا ورزشی مورد علاقه)، مفاهیم مالکیت، سود، زیان و نوسان بازار را به شکلی ملموس آموزش داد. این تجربه، درک آنها از چگونگی رشد پول را عمیق میکند.
جدول ۱: مقایسه روشهای سنتی و نوین در آموزش مالی به کودکان
| جنبه آموزشی | روش سنتی | روش نوین | مثال عینی روش نوین |
| دریافت پول | پول توجیبی ثابت و بدون شرط | دستمزد مرتبط با انجام وظایف مشخص و ویژه | پرداخت مبلغی برای کمک در باغبانی ویژه پروژهای |
| ابزار یادگیری | قلک تکحاله و سخنرانی | اپلیکیشنهای تعاملی با نمودار و بازی | استفاده از اپ Bankaroo برای هدفگذاری خرید کفش جدید |
| مفهوم آموزشدادهشده | پسانداز محض | تخصیص بودجه (هزینه، پسانداز، بخشش) | استفاده از سه قلک شفاف با برچسبهای مختلف |
| نقش والدین | کنترلکننده و ناظر | مربی و مشارکتکننده در تصمیمگیریهای مالی | مشورت با کودک درباره انتخاب بین دو اسباببازی با بودجه محدود |
| ارزیابی پیشرفت | عدم وجود بازخورد مشخص | گزارشهای بصری و بررسی هفتگی اهداف | نمودار رشد پسانداز در اتاق کودک نصب شده است |
یادگیری مبتنی بر جامعه و کارآفرینی خرد
تشویق کودکان به دیدن فرصتهای مالی در محیط اطراف، تفکر کارآفرینی را پرورش میدهد. حمایت از آنها برای راهاندازی یک کسبوکار کوچک موقتی (مانند فروش لیموناد، ساخت دستسازهها، یا ارائه خدمات ساده مانند کمک در باغچهبهباغچه) آنها را به طور مستقیم با مفاهیم هزینه، درآمد، سود، سرمایه اولیه و خدمات به مشتری روبرو میکند. این تجربه، درسهایی عمیقتر از هر کتاب درسی ارائه میدهد.
نقش خانواده، مدرسه و جامعه
ایجاد هماهنگی بین نهادهای تأثیرگذار
آموزش مؤثر مصرف هوشمند نیازمند هماهنگی بین خانه، مدرسه و جامعه است. در خانه، شفافیت مالی نسبی و گفتوگوی باز درباره پول (بدون ایجاد استرس) کلیدی است. در مدرسه، ادغام مفاهیم مالی در دروسی مانند ریاضی، علوم اجتماعی و حتی ادبیات (مثلاً تحلیل انتخابهای شخصیتهای داستان) میتواند مؤثر باشد. برنامههایی مانند ‘’پول هوشمند برای بچهها‘’ از کمیسیون تجارت فدرال آمریکا (FTC) نمونهای از منابع معتبر برای مربیان است. جامعه نیز با ایجاد فضاهایی مانند بانکهای جوانان یا بازارهای آموزشی کودکان میتواند نقش ایفا کند.
آموزش مربیان و توانمندسازی والدین
یکی از چالشهای اصلی، عدم دانش یا راحتی والدین و معلمان در بحثهای مالی است. بنابراین، روش نوین دیگر، تمرکز بر آموزش مربیان است. کارگاههایی که به بزرگسالان ابزار و زبان سادهشده برای انتقال مفاهیم پیچیده را میدهند، ضروری هستند. منابع سازمانهایی مانند Jump$tart Coalition for Personal Financial Literacy میتواند راهنمای ارزشمندی برای این منظور باشد.
جمعبندی: ساختن پایههای یک آینده مالی سالم
آموزش مصرف هوشمند به کودکان، یک فرآیند تدریجی، تعاملی و مستمر است که نیازمند ترکیب هوشمندانهای از روشهای شناختی، تجربی و فناورانه است. از قلکهای شفاف در کودکی تا شبیهسازهای سرمایهگذاری در نوجوانی، هر مرحله باید با ظرفیت درک کودک و فرصتهای زندگی واقعی هماهنگ شود. هدف نهایی، پرورش بزرگسالانی با سواد مالی است که میتوانند بهطور انتقادی بیندیشند، برای آینده برنامهریزی کنند، در برابر وسوسههای مصرفگرایی مقاومت نمایند و در نهایت، کنترل سرنوشت مالی خود را به دست گیرند. سرمایهگذاری در این آموزش، مطمئنترین بازده را برای فرد و جامعه به همراه خواهد داشت. همانطور که وارن بافت نیز اشاره کرده، مهمترین سرمایهگذاری، سرمایهگذاری بر روی خود و مهارتهای فردی است و این روند باید از نخستین سالهای زندگی آغاز شود.