ادغام آموزش مالی در نظامهای آموزشی رسمی: سپری در برابر رفتار بدهی غیرمسئولانه خانوارها
مقدمه: چالش بدهی خانوارها در جهان مدرن
در دهههای اخیر، افزایش نگرانکننده سطح بدهی خانوارها در بسیاری از کشورهای توسعهیافته و در حال توسعه به یک چالش ساختاری تبدیل شده است. تسهیل دسترسی به اعتبارات بانکی، توسعه بازارهای مالی و گسترش فرهنگ مصرفگرایی، خانوارها را به سوی اتخاذ تصمیمات مالی کوتاهبینانه سوق داده است. این امر نه تنها ثبات مالی خانوادهها را تهدید میکند، بلکه با ایجاد حبابهای بدهی، میتواند کل سیستم اقتصادی یک کشور را در معرض خطر قرار دهد. در این میان، نقش سواد مالی به عنوان یک عامل پیشگیرانه و توانمندساز، مورد تأکید محققان و نهادهای بینالمللی قرار گرفته است. ادغام آموزش مالی در نظامهای آموزشی رسمی، از دوران ابتدایی تا متوسطه، به عنوان یک راهبرد پایهای و بلندمدت برای مقابله با ریشههای این معضل مطرح است. این مقاله به تحلیل عمیق این ادغام، مکانیسمهای اثرگذاری آن بر رفتار بدهی بلندمدت و ارائه نمونههای عملی از کشورهای پیشرو میپردازد.
چارچوب نظری و مبانی آموزش مالی
تعریف و ابعاد سواد مالی
سواد مالی تنها به معنای توانایی محاسباتی ساده نیست، بلکه مجموعهای از دانش، مهارتها، نگرشها و رفتارهای مالی است که به افراد امکان میدهد تصمیمات مالی مسئولانهای برای خود، خانواده و جامعه بگیرند. بر اساس تعریف سازمان همکاری و توسعه اقتصادی (OECD)، سواد مالی شامل درک مفاهیمی چون بودجهبندی، پسانداز، سرمایهگذاری، اعتبار، بیمه و بازنشستگی است. فرد دارای سواد مالی میتواند ریسکها و فرصتهای مالی را شناسایی کند، اطلاعات مالی را به درستی پردازش نماید و از محصولات مالی متناسب با نیاز خود استفاده کند. این توانایی به طور مستقیم بر الگوهای استقراض و مدیریت بدهی تأثیر میگذارد، چرا که فرد میآموزد که بدهی یک ابزار است، نه یک راه حل دائم، و باید هزینه فرصت و توان بازپرداخت آن را به دقت محاسبه کند.
نقش نظام آموزشی رسمی در نهادینهسازی دانش مالی
نظام آموزشی رسمی به دلیل پوشش همگانی، ساختار نظاممند و قابلیت دسترسی به تمامی اقشار اجتماعی، بهترین بستر برای انتقال پایهای دانش مالی است. آموزش در سنین پایین، پیش از شکلگیری عادات مالی غلط، میتواند تأثیری ماندگار بر تابآوری مالی افراد داشته باشد. برخلاف آموزش بزرگسالان که اغلب با مقاومت در برابر تغییر رفتار مواجه است، کودکان و نوجوانان انعطافپذیری بیشتری دارند. ادغام این آموزشها در دروسی مانند ریاضی، مطالعات اجتماعی یا به صورت واحدهای مستقل، میتواند مفاهیم انتزاعی مالی را در بستر زندگی واقعی معنا کند. به عنوان مثال، مفهوم بهره مرکب میتواند هم در قالب رشد پسانداز و هم در قالب رشد سرسامآور بدهی کارتهای اعتباری آموزش داده شود.
تحلیل اثرگذاری آموزش مالی بر رفتار بدهی خانوارها
مکانیسمهای روانشناختی و شناختی
آموزش مالی رسمی از طریق چند مکانیسم کلیدی بر رفتار بدهی تأثیر میگذارد. اولاً، دانش پایه مالی مانند فهم نرخ بهره واقعی، هزینههای اضافی وام و امتیاز اعتباری، فرد را از گرفتار شدن در دام وامهای پرریسک مصون میدارد. ثانیاً، این آموزشها خویشتنداری مالی و تفکر بلندمدت را تقویت میکنند. مطالعات نشان میدهند افرادی که از کودکی با مفهوم تعادل بین خواستهها و نیازها آشنا شدهاند، در بزرگسالی تمایل کمتری به خریدهای آنی و استفاده غیرضروری از اعتبار دارند. ثالثاً، آموزش مالی اعتماد به نفس لازم برای مذاکره با مؤسسات مالی و جستجوی بهترین شرایط وام را فراهم میآورد، که خود منجر به کاهش هزینههای استقراض میشود.
شواهد تجربی از برنامههای موفق جهانی
کشورهایی که آموزش مالی را به طور رسمی در مدارس گنجاندهاند، شاهد بهبود شاخصهای مدیریت بدهی بودهاند. به عنوان مثال، برنامه ‘’MoneySense‘’ در سنگاپور که از سال ۲۰۱۲ برای دانشآموزان ۱۵-۱۷ ساله اجرا میشود، مفاهیم بودجهبندی، وام و مدیریت اعتبار را آموزش میدهد. ارزیابیها نشان داده نسل جوان سنگاپور در مقایسه با نسل قبل، نگرش محتاطانهتری نسبت به بدهی دارند. در استرالیا، برنامه درسی ملی، سواد مالی را به صورت فرادرسی در تمام مقاطع تعیین کرده است. مطالعه مرکز تحقیقات مالی استرالیا (ASIC) در سال ۲۰۲۰ نشان داد دانشآموزانی که تحت این برنامه آموزش دیدهاند، ۳۵٪ احتمال کمتری دارد که در بزرگسالی با قصور در پرداخت بدهیهای خود مواجه شوند.
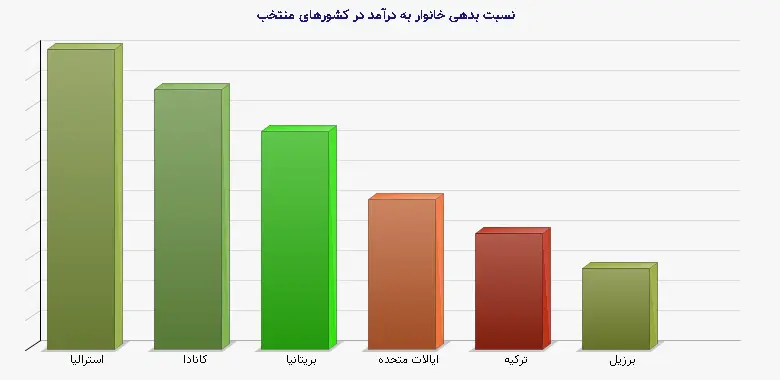
جدول ۱: مقایسه شاخصهای بدهی خانوار در کشورهای با سطوح مختلف ادغام آموزش مالی در مدارس (منبع: OECD & World Bank, 2023)
| کشور | وضعیت ادغام آموزش مالی در مدارس (از ۱=ضعیف تا ۵=عالی) | نسبت بدهی خانوارها به درآمد قابل تصرف (%) | درصد خانوارهای دارای پرداختهای معوق بیش از ۹۰ روز |
| استرالیا | ۵ | ۲۰۳.۲ | ۱.۱ |
| کانادا | ۴ | ۱۷۶.۳ | ۰.۸ |
| بریتانیا | ۴ | ۱۴۷.۵ | ۲.۳ |
| ایالات متحده | ۳ | ۱۰۱.۵ | ۴.۷ |
| ترکیه | ۲ | ۷۸.۹ | ۵.۲ |
| برزیل | ۱ | ۵۵.۱ | ۸.۴ |
چالشهای پیش روی اجرای مؤثر برنامهها
علیرغم مزایای آشکار، ادغام مؤثر آموزش مالی با چالشهایی روبرو است. اولین چالش، کمبود معلمان مجرب و آموزشدیده در این حوزه تخصصی است. بسیاری از معلمان خود احساس راحتی با مباحث مالی پیچیده نمیکنند. دوم، رقابت بر سر زمان محدود برنامه درسی است که اغلب منجر به اولویتدهی به دروس سنتی میشود. سوم، خطر جانبدار بودن محتوا وجود دارد، به خصوص اگر مواد آموزشی توسط مؤسسات مالی خصوصی تهیه شده باشد که ممکن است منافع خاصی را ترویج کنند. چهارم، ارزیابی نتایج بلندمدت این برنامهها دشوار است، چرا که تغییر رفتار مالی دههها بعد آشکار میشود. غلبه بر این چالشها نیازمند تعهد سیاسی، بودجه کافی و همکاری بین وزارت آموزش، وزارت اقتصاد و بخش خصوصی مسئولیتپذیر است.
راهبردهای عملی و طراحی برنامه درسی
رویکرد تدریجی و متناسب با سن
یک برنامه درسی مؤثر باید به صورت تدریجی و متناسب با درک شناختی دانشآموزان طراحی شود. در مقطع ابتدایی، تمرکز باید بر مفاهیم پایه مانند شناسایی پول، تفاوت بین خواسته و نیاز، و ارزش پسانداز در قلک باشد. در مقطع راهنمایی، مفاهیم پیچیدهتری مانند بودجهبندی شخصی، حساب بانکی و اصول اولیه وام معرفی میشوند. در مقطع متوسطه، آموزش باید بر مسائل واقعی زندگی متمرکز شود: نحوه خواندن صورتحساب کارت اعتباری، محاسبه هزینه کل وام دانشجویی یا خودرو، فهم قرارداد اجاره نامه و اصول اولیه سرمایهگذاری. استفاده از بازیهای شبیهسازی، پروژههای گروهی و مهمانهای متخصص از صنعت مالی میتواند به عینیسازی این مفاهیم کمک کند.
ادغام فرادریسی و آموزش معلمان
بهترین راهکار، ادغام فرادریسی مفاهیم مالی در دروس موجود است. به عنوان مثال، در درس ریاضی میتوان مسائل مربوط به محاسبه بهره وام را تمرین کرد. در درس علوم اجتماعی میتوان درباره تاریخ پول و نقش بانکها بحث کرد. در درس زبان میتوان قراردادهای مالی ساده را تحلیل نمود. موفقیت این مدل، وابسته به برنامه آموزشی مستمر و باکیفیت برای معلمان است. معلمان نیاز به پشتیبانی محتوایی و روشهای تدریس جذاب دارند. کشور هلند نمونه موفقی است که در آن، یک شبکه ملی از مربیان سواد مالی از معلمان حمایت میکنند و مواد درسی استاندارد شدهای را در اختیار آنان قرار میدهند.
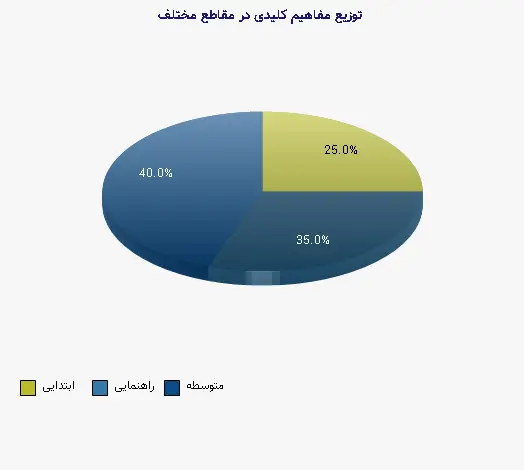
جدول ۲: نمونهای از سرفصلهای پیشنهادی آموزش مالی متناسب با سن (ترکیبی از استانداردهای JumpStart Coalition آمریکا و برنامه OECD)
| مقطع تحصیلی | مفاهیم کلیدی | فعالیتهای یادگیری نمونه |
| ابتدایی (۷-۱۱ سال) | پول و ارزش آن، نیاز در مقابل خواسته، پسانداز برای اهداف کوتاهمدت. | ساخت قلک، بازی فروشگاه، قصهگویی درباره تصمیمات مالی. |
| راهنمایی (۱۲-۱۴ سال) | بودجهبندی ساده، حساب بانکی، بهره ساده، اصول اولیه اعتبار. | طراحی بودجه برای یک مهمانی، مقایسه حسابهای بانکی نوجوانان. |
| متوسطه (۱۵-۱۸ سال) | بهره مرکب، وام و کارت اعتباری، مالیات، بیمه، کلاهبرداری مالی. | شبیهسازی دریافت وام دانشجویی، تحلیل صورتحساب کارت اعتباری نمونه. |
جمعبندی و نتیجهگیری
ادغام آموزش مالی در نظامهای آموزشی رسمی، یک سرمایهگذاری استراتژیک برای ارتقای رفاه مالی خانوارها و تقویت ثبات اقتصادی کلان است. این آموزشها با تجهیز نسل آینده به دانش، مهارت و نگرش درست، ریشههای رفتار بدهی غیرمسئولانه را هدف میگیرند. شواهد بینالمللی نشان میدهد کشورهایی که به این امر متعهد بودهاند، نه تنها شاهد بهبود شاخصهای مدیریت بدهی هستند، بلکه شهروندانی با قدرت تصمیمگیری مالی بهتر در تمام ابعاد زندگی پرورش میدهند. موفقیت این امر مستلزم طراحی برنامه درسی منسجم، آموزش معلمان، استفاده از روشهای تعاملی و ایجاد همکاری بین بخش عمومی و خصوصی است. در نهایت، سواد مالی تنها یک مهارت فردی نیست، بلکه یک کالای عمومی است که ثمره آن، جامعهای با تابآوری مالی بیشتر و آسیبپذیری کمتر در برابر بحرانهای اقتصادی خواهد بود. حرکت به سوی نهادینهسازی این آموزشها در مدارس، اگرچه چالشبرانگیز است، اما اجتنابناپذیر و ضروری برای ساختن آیندهای مالی پایدار است.
---
منابع معتبر:
1. Organisation for Economic Co-operation and Development (OECD). (2020). *PISA 2018 Results (Volume IV): Are Students Smart About Money?* OECD Publishing.
2. Lusardi, A., & Mitchell, O. S. (2014). The Economic Importance of Financial Literacy: Theory and Evidence. *Journal of Economic Literature, 52*(1), 5–44.
3. Organisation for Economic Co-operation and Development (OECD). (2023). *OECD/INFE Toolkit for Measuring Financial Literacy and Financial Inclusion*.
4. World Bank. (2022). *Global Financial Development Report 2022: Cross-Border Banking and Financial Stability*.
5. Atkinson, A., & Messy, F. A. (2012). Measuring Financial Literacy: Results of the OECD / International Network on Financial Education (INFE) Pilot Study. *OECD Working Papers on Finance, Insurance and Private Pensions*, No. 15.
6. Council for Economic Education (CEE). (2023). *Survey of the States: Economic and Personal Finance Education in Our Nation’s Schools*.