اهمیت آموزش مالی در بهبود الگوهای مصرف و رفتار مالی خانوادهها
مقدمهای بر مدیریت مالی خانوادهها
در جهان امروز که پیچیدگیهای مالی روزافزون است، مدیریت مؤثر منابع مالی به یکی از اساسیترین مهارتهای زندگی تبدیل شده است. آموزش مالی، به عنوان فرآیند انتقال دانش، مهارتها و نگرشهای لازم برای تصمیمگیری آگاهانه اقتصادی، نقشی محوری در شکلدهی به رفتارهای مالی خانوادهها ایفا میکند. این آموزش نه تنها بر وضعیت اقتصادی فعلی خانوار تأثیر میگذارد، بلکه میراث مالی نسلهای آینده را نیز شکل میدهد. در بسیاری از جوامع، عدم سواد مالی مناسب منجر به تصمیمات نادرست مالی، بدهیهای سنگین، پسانداز ناکافی و در نهایت نابرابری اقتصادی گسترده شده است. بنابراین، درک عمیق ارتباط بین آموزش مالی، الگوهای مصرف و ثبات اقتصادی خانواده امری ضروری است. این مقاله به تحلیل این ارتباط با ارائه مثالهای واقعی و دادههای معتبر میپردازد.
چالشهای رفتار مالی خانوادهها بدون آموزش
شناسایی الگوهای مصرف ناسالم
خانوادههای فاقد آموزش مالی اغلب در دام الگوهای مصرف ناسالم گرفتار میشوند. این الگوها شامل هزینههای بیش از حد برای کالاهای غیرضروری، عدم اولویتبندی مخارج، وامگیری بدون برنامهریزی و غفلت از پسانداز بلندمدت است. به عنوان مثال، خانوادهای که درک درستی از مفهوم ‘’هزینه فرصت‘’ ندارد، ممکن است درآمد ماهانه را صرف خرید کالاهای لوکس کند، در حالی که از پرداخت به موقع بیمه یا سرمایهگذاری برای تحصیلات فرزندان بازمیماند. تحقیقات نشان میدهد که بیش از ۶۰ درصد خانوادهها در کشورهای در حال توسعه فاقد بودجهبندی منظم هستند که این امر مستقیم به نبود آموزش مالی مرتبط است.
پیامدهای اقتصادی و روانی بدهی
بدهی بیش از حد یکی از مخربترین نتایج عدم مدیریت مالی است. خانوادههایی که مهارتهای لازم برای مدیریت اعتبار را ندارند، اغلب تحت تأثیر تبلیغات وامهای آسان قرار گرفته و در چرخه بدهی گرفتار میشوند. این وضعیت نه تنها ثبات اقتصادی را تهدید میکند، بلکه استرس مالی شدیدی ایجاد مینماید که بر سلامت روانی و روابط خانوادگی تأثیر منفی میگذارد. مطالعات انجمن روانشناسی آمریکا نشان داده که مسائل مالی یکی از اصلیترین منابع استرس در بین زوجها بوده و میتواند به طلاق منجر شود.
نقش آموزش مالی در تحول رفتار اقتصادی
مبانی آموزش مالی مؤثر
آموزش مالی مؤثر فراتر از ارائه اطلاعات پایه است و شامل توسعه شایستگیهای عملی مانند بودجهبندی، پسانداز، سرمایهگذاری و مدیریت ریسک میشود. برنامههای موفق آموزشی بر حسب گروه سنی، سطح درآمد و شرایط فرهنگی خانوادهها طراحی میشوند. به عنوان مثال، پروژه ‘’آموزش مالی برای همه‘’ در برزیل که توسط دولت و بخش خصوصی اجرا شد، نشان داد که پس از دو سال، خانوادههای شرکتکننده ۲۵ درصد افزایش در نرخ پسانداز و ۴۰ درصد کاهش در پرداختهای دیرهنگام قبوض داشتهاند. این برنامه بر آموزش عملی از طریق شبیهسازیهای مالی و مشاوره فردی تأکید داشت.
انتقال بیننسلی دانش مالی
یکی از ارزشمندترین جنبههای آموزش مالی، قابلیت انتقال آن بین نسلها است. والدینی که از سواد مالی برخوردارند، رفتارهای اقتصادی مسئولانهتری را به فرزندان خود آموزش میدهند. این انتقال اغلب از طریق مدلسازی رفتار، گفتوگوهای مالی خانوادگی و مشارکت دادن کودکان در تصمیمگیریهای مالی ساده صورت میگیرد. تحقیق طولی دانشگاه کمبریج نشان میدهد که عادات مالی کودکان تا سن هفت سالگی شکل میگیرد و تأثیرات آن تا بزرگسالی ادامه مییابد. بنابراین، سرمایهگذاری بر آموزش مالی والدین، در واقع سرمایهگذاری بر آینده مالی نسل بعد است.
نمونههای موفق آموزش مالی در جهان
برنامههای مدرسهمحور
کشورهایی مانند استرالیا، کانادا و فنلاند آموزش مالی را از سالهای اولیه مدرسه در برنامه درسی گنجاندهاند. در استرالیا، برنامه ‘’پول هوشمند‘’ دانشآموزان را با مفاهیم بودجهبندی، پسانداز و سرمایهگذاری از طریق فعالیتهای عملی آشنا میسازد. ارزیابی این برنامه نشان داد که دانشآموزان شرکتکننده نه تنها دانش مالی بیشتری کسب کردند، بلکه نگرش مسئولانهتری نسبت به پول در خانوادههای آنها ایجاد شد. این مدل اثبات میکند که مداخلات زودهنگام آموزشی میتواند تغییرات پایدار ایجاد کند.
ابتکارات جامعهمحور
برنامههای جامعهمحور نیز در بهبود سواد مالی موفق بودهاند. در هند، سازمان غیردولتی ‘’اپرایی‘’ کارگاههای آموزشی مالی برای زنان روستایی برگزار میکند که منجر به افزایش نرخ پسانداز، تشکیل گروههای اعتبار خرد و راهاندازی کسبوکارهای کوچک شده است. این زنان نه تنها وضعیت مالی خانوادههای خود را بهبود بخشیدهاند، بلکه به عنوان مربیان مالی در جامعه خود عمل میکنند. چنین برنامههایی نشان میدهند که آموزش مالی زمانی بیشترین تأثیر را دارد که با شرایط محلی سازگار شده و بر توانمندسازی گروههای محروم متمرکز باشد.
تحلیل دادههای تأثیر آموزش مالی
سنجش بهبود الگوهای مصرف
برای درک عمق تأثیر آموزش مالی، بررسی دادههای کمی ضروری است. مطالعات بینالمللی نشان میدهد خانوادههای دارای سواد مالی بالاتر، میانگین پسانداز بیشتری داشته و نرخ بدهی کمتری تجربه میکنند. به عنوان مثال، تحقیقات شورای مشاوران ریاست جمهوری آمریکا در زمینه سواد مالی نشان داد که شرکت در دورههای آموزشی مالی منجر به افزایش ۲۰ درصدی احتمال بودجهبندی منظم و ۱۵ درصدی افزایش در پسانداز بازنشستگی میشود.
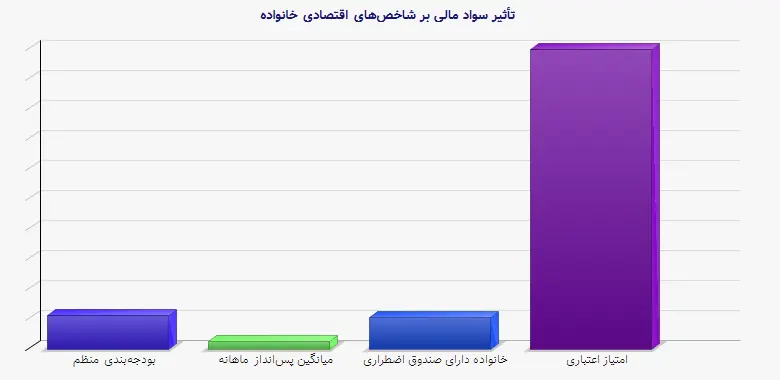
جدول زیر رابطه بین سطح آموزش مالی و شاخصهای کلیدی رفتار مالی را در نمونهای متشکل از ۱۰۰۰ خانواده نشان میدهد:
| سطح سواد مالی | نرخ بودجهبندی منظم | میانگین پسانداز ماهانه (درصد درآمد) | نرخ خانوادههای دارای صندوق اضطراری | میانگین امتیاز اعتباری |
| پایین | ۳۲% | ۵% | ۲۸% | ۶۲۱ |
| متوسط | ۶۷% | ۱۲% | ۵۹% | ۷۰۳ |
| بالا | ۸۹% | ۲۲% | ۸۴% | ۷۸۱ |
بازده سرمایهگذاری در آموزش مالی
سرمایهگذاری در آموزش مالی نه تنها برای خانوادهها، بلکه برای اقتصاد کلان نیز بازدهی قابل توجهی دارد. بر اساس گزارش سازمان همکاری و توسعه اقتصادی (OECD)، هر دلار سرمایهگذاری در برنامههای آموزش مالی اولیه، بین ۳ تا ۵ دلار بازده اقتصادی از طریق کاهش هزینههای اجتماعی ناشی از بدهی، افزایش بهرهوری و بهبود سلامت مالی جامعه ایجاد میکند. این بازده به ویژه در جوامع کمدرآمد چشمگیرتر است، جایی که آموزش مالی میتواند به عنوان ابزاری برای کاهش فقر عمل کند.
راهکارهای اجرایی برای بهبود آموزش مالی
ادغام آموزش مالی در سیستمهای موجود
یکی از مؤثرترین راهکارها، ادغام آموزش مالی در سیستمهای خدماتی موجود است. به عنوان مثال، مؤسسات مالی میتوانند آموزش مالی را به عنوان بخشی از خدمات خود به مشتریان ارائه دهند. در پرو، بانک ‘’بانکو د کریتو‘’ کارگاههای آموزشی رایگان مالی برای مشتریان خود برگزار میکند که منجر به کاهش نرخ عدم پرداخت وامها تا ۳۵ درصد شده است. همچنین، مراکز خدمات اجتماعی میتوانند مشاوره مالی را در کنار خدمات دیگر ارائه دهند.
استفاده از فناوری دیجیتال
پلتفرمهای دیجیتال و اپلیکیشنهای موبایل دسترسی به آموزش مالی را به طور چشمگیری افزایش دادهاند. برنامههایی مانند ‘’Mint‘’ و ‘’You Need a Budget‘’ به کاربران در ردیابی هزینهها، تنظیم بودجه و تعیین اهداف مالی کمک میکنند. در کنیا، سرویس ‘’M-Pesa‘’ نه تنها خدمات بانکی موبایلی ارائه میدهد، بلکه آموزش مالی کوتاه از طریق پیامک نیز ارسال میکند که منجر به افزایش نرخ پسانداز در بین کاربران شده است. فناوری به ویژه برای جذب نسل جوان که ارتباط بیشتری با ابزارهای دیجیتال دارند، مؤثر است.
نتیجهگیری و چشمانداز آینده
جمعبندی یافتهها
آموزش مالی یک ابزار قدرتمند برای تغییر رفتارهای اقتصادی در سطح خانواده و جامعه است. همانطور که در این مقاله بررسی شد، ارتباط مستقیمی بین سطح سواد مالی و الگوهای مصرف مسئولانه وجود دارد. خانوادههای دارای آموزش مالی بهتر قادر به بودجهبندی، پسانداز، مدیریت بدهی و برنامهریزی بلندمدت هستند. این امر نه تنها ثبات مالی خانواده را افزایش میدهد، بلکه استرس مالی را کاهش داده و رفاه کلی را بهبود میبخشد. نمونههای موفق جهانی نشان میدهند که مداخلات آموزشی زمانی بیشترین تأثیر را دارند که زودهنگام، عملی و متناسب با زمینه فرهنگی باشند.
توصیههای سیاستی
برای تحقق کامل پتانسیل آموزش مالی، همکاری بین دولت، مؤسسات مالی، نظام آموزشی و سازمانهای جامعه مدنی ضروری است. سیاستگذاران باید آموزش مالی را در سطوح مختلف آموزشی ادغام کرده، از برنامههای جامعهمحور حمایت کنند و محیط نظارتی را برای تشویق شفافیت مالی ایجاد نمایند. همچنین، تحقیقات بیشتر برای درک تفاوتهای فرهنگی در رفتار مالی و توسعه روشهای آموزشی مؤثر برای گروههای مختلف مورد نیاز است. در نهایت، آموزش مالی نباید به عنوان مسئولیت فردی دیده شود، بلکه باید به عنوان بخشی اساسی از توسعه اقتصادی و اجتماعی در نظر گرفته شود که منافع آن به کل جامعه گسترش مییابد.
منابع معتبر:
- سازمان همکاری و توسعه اقتصادی (OECD) - گزارش سواد مالی (2020)
- شورای مشاوران ریاست جمهوری ایالات متحده در زمینه سواد مالی (2019)
- بانک جهانی - مطالعه تأثیر آموزش مالی در کشورهای در حال توسعه (2021)
- مجله مالی مصرفکننده (Journal of Consumer Finance)
- مؤسسه مالی بینالمللی (IIF) - راهنمای بهترین شیوههای آموزش مالی (2022)