مزایا و چالشهای سرمایهگذاری اجتماعی مسئولانه در بازارهای مالی: تحلیل عمیق یک پارادایم در حال تحول
مقدمهای بر سرمایهگذاری اجتماعی مسئولانه
سرمایهگذاری اجتماعی مسئولانه که اغلب با اصطلاحات ESG (محیط زیست، اجتماع و حکمرانی) یا SRI (سرمایهگذاری مسئولانه اجتماعی) شناخته میشود، به رویکردی در سرمایهگذاری اشاره دارد که معیارهای اجتماعی، زیستمحیطی و اخلاقی را در کنار ملاحظات مالی سنتی در فرآیند تصمیمگیری ادغام میکند. این پارادایم از یک روند حاشیهای به جریان اصلی در بازارهای مالی جهانی تبدیل شده است و داراییهای تحت مدیریت آن به طور تصاعدی در حال رشد هستند. بر اساس گزارش شبکه سرمایهگذاری پایدار جهانی، داراییهای ESG جهانی در سال ۲۰۲۲ از ۳۵ تریلیون دلار فراتر رفتهاند که نشاندهنده افزایش چشمگیر نسبت به دهه قبل است. این تحول صرفاً یک مد زودگذر نیست، بلکه نشاندهنده تغییر عمیق در درک ذینفعان از نقش سرمایه در جامعه است. سرمایهگذاران نهادی و خرد به طور فزایندهای درک میکنند که عملکرد مالی بلندمدت به طور جداییناپذیری با پایداری محیط زیستی، انصاف اجتماعی و کیفیت حکمرانی شرکتی مرتبط است. این تحول همچنین بازتابی از تغییر نسلها است، به طوری که نسلهای جوانتر به ویژه میلینیالها و نسل Z تمایل بیشتری به همسو کردن سرمایهگذاریهای خود با ارزشهای شخصی نشان میدهند.
مبانی نظری و چارچوب مفهومی
چارچوب نظری سرمایهگذاری اجتماعی مسئولانه بر چند اصل اساسی استوار است که از تئوریهای مالی مدرن و اخلاق کسبوکار نشأت میگیرند. از دیدگاه مالی، این رویکرد مبتنی بر این فرضیه است که مدیریت ریسکهای غیرمالی (مانند ریسکهای زیستمحیطی یا اجتماعی) میتواند به عملکرد مالی برتر در بلندمدت منجر شود. برای مثال، شرکتی که استانداردهای بالای ایمنی کارگری را رعایت میکند، احتمالاً با هزینههای کمتری برای حوادث کاری و شکایتهای قانونی مواجه خواهد شد. از منظر اخلاقی، این پارادایم از مفهوم ‘’سرمایهداری ذینفعمحور‘’ الهام گرفته است که در آن شرکتها نه تنها در قبال سهامداران، بلکه در قبال کارکنان، مشتریان، جامعه و محیط زیست نیز مسئولیت دارند. تئوری ‘’محرکهای مالی پایدار‘’ که توسط پژوهشگرانی مانند کوهن و همکاران توسعه یافته است، استدلال میکند که تمرکز بر معیارهای ESG میتواند نوآوری، بهرهوری و اعتماد برند را افزایش دهد. علاوه بر این، چارچوب ‘’ریسک سیستماتیک ESG‘’ نشان میدهد که غفلت از این عوامل میتواند منجر به ریسکهای مادی غیرمنتظره شود که در مدلهای سنتی ارزیابی ریسک نادیده گرفته میشوند. این مبانی نظری به ایجاد استانداردها و چارچوبهای گزارشدهی معتبری مانند دستورالعملهای GRI، استانداردهای SASB و چارچوب TCFD منجر شدهاند.
مزایای ملموس سرمایهگذاری مسئولانه اجتماعی
سرمایهگذاری اجتماعی مسئولانه مزایای متنوعی را برای سرمایهگذاران، شرکتها و جامعه در مقیاس وسیع ارائه میدهد. از دیدگاه مالی، شواهد تجربی فزایندهای وجود دارد که نشان میدهد شرکتهایی با امتیاز بالای ESG اغلب عملکرد مالی قویتری در بلندمدت نشان میدهند. مطالعه جامع دانشگاه آکسفورد و Arabesque Partners که بیش از ۲۰۰ منبع تحقیقاتی را تجزیه و تحلیل کرد، نشان داد که در ۸۸٪ موارد، شرکتهایی با روشهای پایدار ESG، عملکرد عملیاتی بهتری داشتهاند. این عملکرد برتر اغلب از طریق مدیریت ریسک مؤثرتر، کاهش هزینههای عملیاتی، افزایش بهرهوری کارکنان و نوآوری در محصول حاصل میشود. برای سرمایهگذاران نهادی، ادغام معیارهای ESG میتواند به شناسایی شرکتهایی کمک کند که برای آینده آمادهتر هستند و در برابر شوکهای سیستمی مانند تغییرات آب و هوایی یا تحولات نظارتی انعطافپذیری بیشتری دارند. از منظر اجتماعی، این شکل از سرمایهگذاری میتواند به تخصیص مؤثرتر سرمایه به پروژهها و شرکتهایی که تأثیرات مثبت اجتماعی یا زیستمحیطی ایجاد میکنند، منجر شود و بدین ترتیب به دستیابی به اهداف توسعه پایدار سازمان ملل کمک کند.
بهبود مدیریت ریسک و تابآوری
یکی از عمیقترین مزایای سرمایهگذاری اجتماعی مسئولانه، ارتقای مدیریت ریسک و افزایش تابآوری در سبد سرمایهگذاری است. شرکتهایی که به طور فعال ریسکهای ESG را نظارت و مدیریت میکنند، معمولاً در مواجهه با بحرانهای غیرمنتظره عملکرد بهتری دارند. برای نمونه، در طول همهگیری کووید-۱۹، شرکتهایی که روابط کارگری قویتر و زنجیره تأمین انعطافپذیرتری داشتند، اغلب اختلالات کمتری را تجربه کردند. ریسکهای زیستمحیطی مانند انتقال به اقتصاد کمکربن نیز میتوانند تأثیرات مادی قابل توجهی بر ارزشگذاری شرکتها داشته باشند. سرمایهگذاری مسئولانه با ارزیابی این ریسکهای غیرسنتی، به سرمایهگذاران اجازه میدهد تا از مواجهه با شرکتهای بالقوه آسیبپذیر جلوگیری کنند. مطالعه BlackRock نشان داد که در طول سه ماهه اول سال ۲۰۲۰، ۹۴٪ از شاخصهای پایدار ESG عملکرد بهتری نسبت به همتایان غیرپایدار خود داشتند. این تابآوری به ویژه در بخشهای با ریسک بالاتر مانند انرژی، که در معرض ریسکهای انتقال آب و هوایی هستند، مشهود است. سرمایهگذاری مسئولانه به شناسایی شرکتهایی کمک میکند که استراتژیهای انطباق و کاهش اثرات بلندمدتتری دارند.
ایجاد ارزش اجتماعی و محیط زیستی
سرمایهگذاری اجتماعی مسئولانه مکانیسم قدرتمندی برای همسو کردن جریانهای سرمایه با اولویتهای اجتماعی و زیستمحیطی ایجاد میکند. با هدایت سرمایه به سمت شرکتها و پروژههای با تأثیر مثبت، این رویکرد میتواند به حل چالشهای پیچیده جهانی مانند تغییرات آب و هوایی، نابرابری درآمد و تخریب اکوسیستم کمک کند. اوراق قرضه سبز، که برای تأمین مالی پروژههای زیستمحیطی خاص منتشر میشوند، نمونهای بارز از این مکانیسم هستند. بر اساس گزارش Climate Bonds Initiative، انتشار اوراق قرضه سبز در سال ۲۰۲۱ از ۵۰۰ میلیارد دلار فراتر رفت. سرمایهگذاری تأثیرگذار، که زیرمجموعهای از سرمایهگذاری مسئولانه است، به طور خاص بر ایجاد تأثیرات اجتماعی و زیستمحیطی قابل اندازهگیری همراه با بازده مالی متمرکز است. برای مثال، صندوقهای تأثیرگذار ممکن است در شرکتهای فناوری پزشکی مقرونبهصرفه در بازارهای نوظهور سرمایهگذاری کنند تا هم به بهبود نتایج بهداشتی کمک کنند و هم بازده مالی ایجاد نمایند. این همسویی ارزشها نه تنها برای جامعه مفید است، بلکه میتواند مزیت رقابتی برای شرکتها ایجاد کند و وفاداری مشتری و استخدام استعدادها را افزایش دهد.
چالشهای پیش روی سرمایهگذاری مسئولانه
علیرغم رشد سریع و مزایای آشکار، سرمایهگذاری اجتماعی مسئولانه با چالشهای متعددی روبرو است که اجرای مؤثر آن را پیچیده میسازد. یکی از مهمترین چالشها، نبود استانداردهای گزارشدهی و معیارهای اندازهگیری یکپارچه و قابل مقایسه در سطح جهانی است. در حالی که چارچوبهای متعددی مانند GRI، SASB و TCFD وجود دارند، هنوز هیچ استاندارد جهانی اجباری برای گزارشدهی ESG وجود ندارد که منجر به ناهماهنگی در کیفیت، دامنه و مقایسهپذیری دادهها میشود. این ناهماهنگی، ارزیابی دقیق عملکرد ESG شرکتها و مقایسه بین بخشها و مناطق جغرافیایی را برای سرمایهگذاران دشوار میسازد. چالش دیگر، خطر ‘’شستشوی سبز‘’ است که در آن شرکتها یا صندوقهای سرمایهگذاری ادعاهای اغراقآمیز یا گمراهکنندهای در مورد اعتبار زیستمحیطی یا اجتماعی محصولات یا عملیات خود ارائه میدهند. این پدیده میتواند اعتماد سرمایهگذاران را تضعیف کند و رشد بازار سرمایهگذاری مسئولانه را تحت تأثیر قرار دهد. نظرسنجی انجام شده توسط گروه مشاوره بوستون نشان داد که ۵۸٪ از سرمایهگذاران نهادی، شستشوی سبز را مانع اصلی برای اتخاذ گستردهتر سرمایهگذاری ESG میدانند.
مسائل مربوط به اندازهگیری و گزارشدهی
چالش اندازهگیری و گزارشدهی شفاف و قابل اعتماد دادههای ESG به ویژه پیچیده است، زیرا بسیاری از عوامل اجتماعی و زیستمحیطی ذاتاً کیفی هستند و استانداردسازی کمی آنها دشوار است. در حالی که معیارهای مالی سنتی مانند بازده سرمایهگذاری یا حاشیه سود به طور جهانی درک و محاسبه میشوند، معیارهای ESG مانند ‘’کیفیت حکمرانی‘’ یا ‘’تأثیر اجتماعی‘’ میتوانند ذهنی و وابسته به زمینه باشند. این موضوع منجر به ایجاد سیستمهای امتیازدهی متنوع و گاه متناقض توسط ارائهدهندگان داده مانند MSCI، Sustainalytics و Refinitiv شده است که میتوانند امتیازات کاملاً متفاوتی برای یک شرکت ارائه دهند. فقدان دادههای تاریخی طولانیمدت نیز تجزیه و تحلیل روندهای بلندمدت و ایجاد مدلهای پیشبینی قابل اعتماد را دشوار میسازد. علاوه بر این، تمرکز فعلی بر معیارهای ESG غالباً بر نتایج مقطعی متمرکز است تا بر فرآیندهای سیستماتیک و تأثیرات بلندمدت. این کاستیها میتوانند منجر به تصمیمگیریهای ناقص و ناکارآمدی در تخصیص سرمایه شود. تلاشهای اخیر توسط سازمانهایی مانند هیئت استانداردهای بینالمللی گزارشدهی پایدار برای ایجاد استانداردهای جهانی یکپارچه در حال انجام است، اما اجرای گسترده این استانداردها هنوز در مراحل اولیه است.
تعادل بین بازده مالی و تأثیر اجتماعی
یکی از چالشهای بنیادی در سرمایهگذاری اجتماعی مسئولانه، تعادل ظریف بین دستیابی به بازده مالی رقابتی و ایجاد تأثیر اجتماعی یا زیستمحیطی مطلوب است. در حالی که شواهد فزایندهای وجود دارد که نشان میدهد سرمایهگذاری ESG میتواند با سرمایهگذاری سنتی رقابت کند یا حتی از آن پیشی بگیرد، اما در برخی موارد ممکن است بین اهداف مالی و تأثیرات اجتماعی-زیستمحیطی تعارض وجود داشته باشد. برای مثال، حذف کامل بخشهایی مانند سوختهای فسیلی از سبد سرمایهگذاری ممکن است تأثیر زیستمحیطی مثبتی داشته باشد، اما میتواند تنوع سبد را کاهش دهد و در کوتاهمدت به عملکرد مالی آسیب برساند. برخی از منتقدان استدلال میکنند که تمرکز بیش از حد بر معیارهای ESG ممکن است منجر به غفلت از تحلیلهای مالی اساسی شود و سرمایهگذاران را در معرض ریسکهای جدیدی قرار دهد. علاوه بر این، فشار برای نشان دادن تأثیر اجتماعی قابل اندازهگیری ممکن است منجر به تمرکز بر پروژههای کوتاهمدت با نتایج قابل مشاهده سریع به جای سرمایهگذاری در راهحلهای سیستماتیک بلندمدت شود. این تعارضات نیاز به رویکردهای پیچیدهتری در مدیریت سبد سرمایهگذاری ایجاد میکند که بتواند چندین هدف را به طور همزمان متعادل کند.
نمونههای واقعی و مطالعات موردی
بررسی نمونههای واقعی میتواند کاربرد عملی و پیچیدگیهای سرمایهگذاری اجتماعی مسئولانه را روشن کند. مورد قابل توجه، شرکت دانمارکی Ørsted است که از یک شرکت انرژی مبتنی بر سوخت فسیلی به یک پیشرو جهانی در انرژی تجدیدپذیر تبدیل شد. این تحول استراتژیک که با سرمایهگذاری قابل توجه در انرژی بادی دریایی همراه بود، نه تنها تأثیر زیستمحیطی شرکت را بهبود بخشید، بلکه از نظر مالی نیز موفق بود و ارزش سهام آن از سال ۲۰۱۶ تا ۲۰۲۰ بیش از ۲۰۰٪ افزایش یافت. مثال دیگر، تصمیم صندوق ثروت ملی نروژ برای واگذاری تدریجی سرمایهگذاریهای خود در شرکتهای سوخت فسیلی است که بر اساس ارزیابی ریسک سیستماتیک مرتبط با انتقال انرژی انجام شد. در بخش سرمایهگذاری تأثیرگذار، صندوق Rise Fund که توسط TPG ایجاد شده است، چارچوب دقیقی برای اندازهگیری تأثیر اجتماعی و زیستمحیطی همراه با بازده مالی توسعه داده است. از سوی دیگر، شکست شرکت آلمانی Wirecard که علیرغم امتیازات نسبتاً خوب ESG، با رسوایی حسابداری مواجه شد، محدودیتهای ارزیابی ESG را در شناسایی ریسکهای حکمرانی خاص نشان میدهد. این نمونهها نشان میدهند که سرمایهگذاری مسئولانه هنگامی مؤثرتر است که به عنوان مکملی برای تحلیل مالی سنتی عمل کند نه جایگزینی برای آن.
نقش فناوری و نوآوری در تحول بازار
پیشرفتهای فناوری نقش مهمی در حل برخی از چالشهای سرمایهگذاری اجتماعی مسئولانه و گسترش دسترسی به آن ایفا میکنند. فناوریهایی مانند هوش مصنوعی و پردازش زبان طبیعی در حال تحول جمعآوری، تجزیه و تحلیل و اعتبارسنجی دادههای ESG هستند. شرکتهایی مانند Arabesque S-Ray از الگوریتمهای یادگیری ماشینی برای غربالگری هزاران شرکت بر اساس میلیونها نقطه داده ESG استفاده میکنند. بلاک چین نیز پتانسیل افزایش شفافیت و قابلیت ردیابی در گزارشدهی ESG را دارد و امکان تأیید غیرمتمرکز ادعاهای شرکتها را فراهم میسازد. پلتفرمهای سرمایهگذاری دیجیتال و رباتهای مشاور، دسترسی سرمایهگذاران خرد به صندوقهای ESG را دموکراتیک کردهاند و امکان ایجاد سبدهای سرمایهگذاری شخصیشده بر اساس ارزشهای فردی را فراهم میآورند. این پیشرفتهای فناورانه نه تنها کارایی بازار را بهبود میبخشند، بلکه با کاهش هزینههای انطباق و نظارت، مانع ورود به بازار را کاهش میدهند. با این حال، این تحولات دیجیتال نیز چالشهای جدیدی را ایجاد میکنند، از جمله نگرانیهای مربوط به حریم خصوصی دادهها، سوگیری الگوریتمی و شکاف دیجیتالی که میتواند دسترسی به سرمایهگذاری مسئولانه را برای برخی گروهها محدود کند.
آینده سرمایهگذاری اجتماعی مسئولانه
آینده سرمایهگذاری اجتماعی مسئولانه به احتمال زیاد شاهد تکامل مستمر و ادغام عمیقتر آن در جریان اصلی بازارهای مالی خواهد بود. روندهای نظارتی مانند مقررات افشای مالی پایدار اتحادیه اروپا و ابتکارات مشابه در دیگر مناطق، فشار فزایندهای بر شرکتها برای بهبود شفافیت و پاسخگویی ESG ایجاد خواهند کرد. تمرکز فزاینده بر ‘’انتقال عادلانه‘’ به سمت اقتصاد پایدار، بر نیاز به در نظر گرفتن ابعاد اجتماعی تغییرات ساختاری تأکید خواهد کرد. توسعه استانداردهای گزارشدهی جهانی یکپارچه، به رهبری سازمانهایی مانند هیئت استانداردهای بینالمللی گزارشدهی پایدار، احتمالاً مقایسهپذیری و قابلیت اعتماد دادههای ESG را بهبود خواهد بخشید. سرمایهگذاری تأثیرگذار، با تأکید قاطع بر نتایج قابل اندازهگیری، احتمالاً سهم بیشتری از بازار را به خود اختصاص خواهد داد. علاوه بر این، درک فزاینده از ارتباط متقابل چالشهای جهانی ممکن است منجر به رویکردهای کلنگرتری شود که عوامل ESG را نه به صورت جداگانه، بلکه به عنوان سیستمهای به هم پیوسته در نظر میگیرند. این تحولات مستمر نیازمند سرمایهگذاری مداوم در تحقیقات، آموزش و ظرفیتسازی بین تمام ذینفعان بازارهای مالی است.
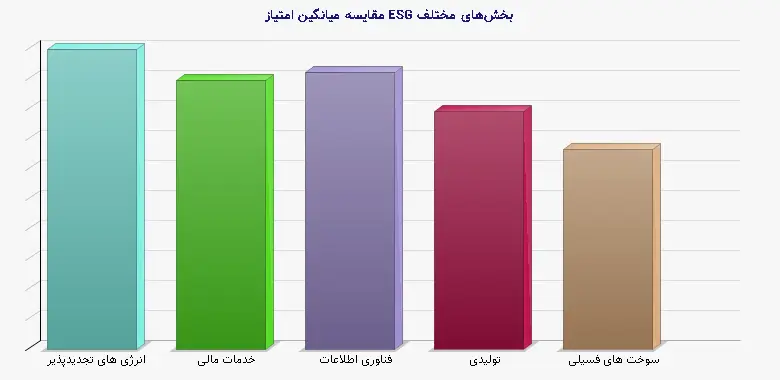
جدول ۱: مقایسه شاخصهای عملکرد ESG در بخشهای مختلف صنعتی (میانگین امتیاز از ۱۰۰)
| بخش صنعتی | امتیاز محیط زیست | امتیاز اجتماعی | امتیاز حکمرانی | امتیاز کلی ESG |
| انرژی های تجدیدپذیر | ۸۵ | ۷۸ | ۷۲ | ۷۸ |
| خدمات مالی | ۶۵ | ۷۱ | ۷۴ | ۷۰ |
| فناوری اطلاعات | ۷۲ | ۷۶ | ۶۸ | ۷۲ |
| تولیدی | ۶۱ | ۶۴ | ۶۲ | ۶۲ |
| سوخت های فسیلی | ۴۵ | ۵۸ | ۵۲ | ۵۲ |
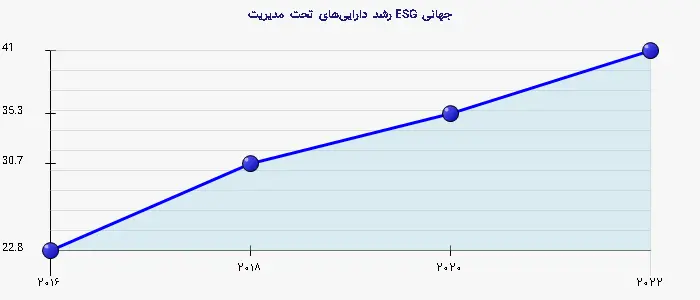
| سال | داراییهای تحت مدیریت ESG | رشد سالانه |
| ۲۰۱۶ | ۲۲٫۸ | - |
| ۲۰۱۸ | ۳۰٫۷ | ۳۴٫۶٪ |
| ۲۰۲۰ | ۳۵٫۳ | ۱۵٫۰٪ |
| ۲۰۲۲ | ۴۱٫۰ | ۱۶٫۱٪ |
نتیجهگیری نهایی
سرمایهگذاری اجتماعی مسئولانه به یک نیروی تحولآفرین در بازارهای مالی معاصر تبدیل شده است که چارچوبی برای همسو کردن جریانهای سرمایه با ارزشهای اجتماعی و زیستمحیطی ارائه میدهد. مزایای این رویکرد، از بهبود مدیریت ریسک و تابآوری مالی تا ایجاد ارزش اجتماعی و محیط زیستی، آن را به یک استراتژی جذاب برای طیف گستردهای از سرمایهگذاران تبدیل کرده است. با این حال، چالشهای قابل توجهی از جمله عدم استانداردسازی، خطر شستشوی سبز و دشواری در اندازهگیری و گزارشدهی، اجرای مؤثر آن را پیچیده میسازد. آینده این حوزه به احتمال زیاد شاهد تحولات نظارتی، پیشرفتهای فناورانه و تکامل روشهای تحلیلی خواهد بود که سرمایهگذاری مسئولانه را قابل دسترستر، شفافتر و مؤثرتر میسازد. در نهایت، موفقیت سرمایهگذاری اجتماعی مسئولانه به توانایی ذینفعان بازار در ایجاد تعادل ظریف بین اهداف مالی و تأثیرات اجتماعی-زیستمحیطی، توسعه زیرساختهای مناسب و ترویج فرهنگی از پاسخگویی و شفافیت بستگی خواهد داشت.
منابع معتبر:
۱. Global Sustainable Investment Alliance (GSIA). (2022). Global Sustainable Investment Review.
۲. Friede, G., Busch, T., & Bassen, A. (2015). ESG and financial performance: aggregated evidence from more than 2000 empirical studies. Journal of Sustainable Finance & Investment.
۳. Khan, M., Serafeim, G., & Yoon, A. (2016). Corporate sustainability: First evidence on materiality. The Accounting Review.
۴. European Commission. (2021). Sustainable Finance Disclosure Regulation (SFDR).
۵. International Sustainability Standards Board (ISSB). (2022). Exposure Drafts IFRS S1 and S2.
۶. UN Principles for Responsible Investment (PRI). (2022). Annual Report.
۷. CFA Institute. (2021). Environmental, Social, and Governance (ESG) Survey.
۸. McKinsey & Company. (2022). The ESG premium: New perspectives on value and performance.