چالشهای تأمین مالی پروژههای انرژی بادی: تحلیل عمیق موانع و راهکارها
مقدمه
انرژی بادی به عنوان یکی از ارکان اصلی تحول نظام انرژی جهانی، نقش بیبدیلی در دستیابی به اهداف توسعه پایدار و کاهش انتشار گازهای گلخانهای ایفا میکند. با این حال، توسعه پروژههای بادی در سراسر جهان با چالشهای متعدد تأمین مالی مواجه است که سرعت گسترش این فناوری پاک را محدود کردهاست. این چالشها ناشی از ماهیت سرمایهبر بودن پروژهها، ریسکهای ذاتی فنی و سیاسی، و ساختارهای بازار انرژی است. در این مقاله، به تحلیل عمیق این موانع مالی با استناد به دادههای معتبر بینالمللی و ارائه مثالهای واقعی از پروژههای موفق و ناموفق میپردازیم. هدف، ارائه درک جامعی از فرآیند تأمین مالی این پروژهها و شناسایی راهکارهای نوآورانه برای تسهیل جریان سرمایه به سمت بخش انرژی بادی است.
ساختار مالی و ریسکهای پروژههای بادی
پروژههای انرژی بادی عموماً تحت ساختار مالی پروژهای تأمین مالی میشوند که در آن وامدهندگان بر جریان نقدی حاصل از فروش برق به عنوان منبع بازپرداخت وام تکیه میکنند. این مدل، حساسیت بالایی به ثبات درآمدزایی پروژه دارد. هزینههای سرمایهای اولیه شامل توربینها، ساخت زیرساختها، اتصال به شبکه و مطالعات فنی قابل توجه است که اغلب به صدها میلیون دلار میرسد. در مقابل، هزینههای عملیاتی و نگهداری نسبتاً پایین و قابل پیشبینی است. با این حال، نرخ بازده مورد انتظار سرمایهگذاران به دلیل ریسکهای درکشده در این بخش، اغلب بالاتر از پروژههای سنتی است. این ریسکها میتواند شامل نوسانات سیاستهای دولتی، تغییرات فناوری و عدم قطعیت در عملکرد توربینها باشد.
ریسک فنی و عملکردی
ریسکهای فنی مربوط به طراحی، ساخت و عملکرد توربینهای بادی است. خرابی زودرس قطعات، بازده کمتر از حد انتظار به دلیل الگوهای باد متغیر، و چالشهای فنی در نگهداری، میتواند جریان درآمدی پروژه را مختل کند. برای مثال، در برخی از پروژههای اولیه دریایی در اروپا، مشکلات فنی در پایههای توربین یا ژنراتورها منجر به افزایش چشمگیر هزینههای تعمیر و کاهش تولید شد. سرمایهگذاران برای پوشش این ریسکها، اغلب نرخ بهره بالاتری مطالبه میکنند یا تضمینهای عملکردی قویتری از سوی پیمانکاران و سازندگان توربین میخواهند که این امر خود بر اقتصاد پروژه تأثیر میگذارد.
ریسک سیاسی و نظارتی
ثبات و قابل پیشبینی بودن چارچوب سیاستهای حمایتی دولتها، کلید جذب سرمایهگذاری در انرژی بادی است. تغییر ناگهانی در تعرفههای خرید تضمینی برق، کاهش یارانهها، یا طولانی شدن فرآیند صدور مجوزها میتواند مدل مالی پروژه را با خطر جدی مواجه کند. نمونه بارز این امر، تغییرات پیشبینینشده در سیاستهای یارانه انرژی تجدیدپذیر در کشورهایی مانند اسپانیا پس از بحران مالی ۲۰۰۸ بود که منجر به کاهش شدید سرمایهگذاریهای جدید شد. سرمایهگذاران بینالمللی به ویژه نسبت به این ریسک در بازارهای نوظهور حساسیت بالایی دارند و فقدان ثبات بلندمدت را یک مانع بزرگ میدانند.
چالشهای خاص بازارهای نوظهور و در حال توسعه
در بسیاری از کشورهای در حال توسعه، چالشهای تأمین مالی حتی عمیقتر است. ضعف نهادهای مالی محلی، نرخ بهره بالا، نوسانات ارزی، و عدم دسترسی به ابزارهای مالی بینالمللی، هزینه سرمایه را افزایش میدهد. برای مثال، در برخی کشورهای آفریقایی، نرخ بهره وامهای محلی میتواند دو تا سه برابر نرخ متداول در اروپا باشد. علاوه بر این، ضعف شبکه برق و نبود خریدار معتبر و قابل اتکا برای برق تولیدی، ریسک اعتباری پروژه را بالا میبرد. این شرایط باعث میشود توسعهدهندگان پروژه برای جبران ریسک، نیاز به بازده داخلی بسیار بالاتری داشته باشند که اغلب قیمت نهایی برق را غیررقابتی میسازد.
نقش نهادهای مالی بینالمللی
نهادهایی مانند بانک جهانی، بانک توسعه آسیایی و بانک توسعه آفریقا، با ارائه وامهای ترجیحی، تضمینهای ریسک سیاسی و کمکهای فنی، نقش حیاتی در کاهش شکاف مالی در بازارهای نوظهور ایفا میکنند. این نهادها با مشارکت در تأمین مالی پروژهها، اعتماد بخش خصوصی را جلب کرده و راه را برای سرمایهگذاریهای تجاری بیشتر هموار میسازند. پروژه پارک بادی لیک انگولا در کنیا، نمونهای موفق از همکاری نهادهای مالی توسعهای بینالمللی و سرمایهگذاران خصوصی است که توانست با ترکیب منابع مختلف، به بهرهبرداری برسد. با این حال، ظرفیت این نهادها محدود است و پاسخگوی نیاز عظیم سرمایهای نیست.
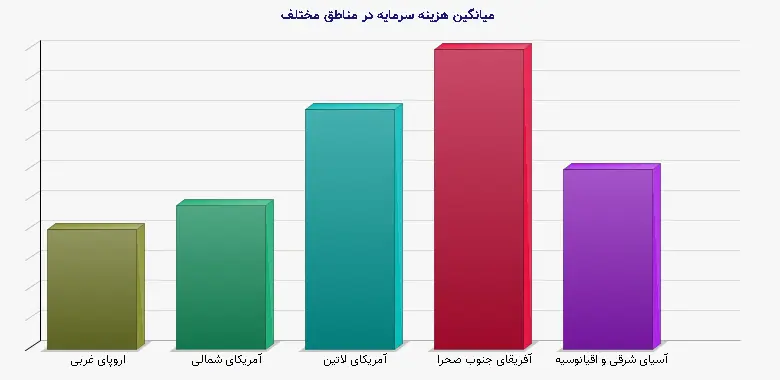
جدول ۱: مقایسه هزینه سرمایه و عوامل ریسک در مناطق مختلف برای پروژههای بادی (دادههای نمونهای)
| منطقه/نوع بازار | میانگین هزینه سرمایه (WACC) | ریسک سیاسی (۱-۵) | ریسک ارزی (۱-۵) | عمق بازار مالی |
| اروپای غربی | ۴-۶٪ | ۱ (کم) | ۱ (کم) | عمیق |
| آمریکای شمالی | ۵-۷٪ | ۲ (کم-متوسط) | ۲ (کم-متوسط) | عمیق |
| آمریکای لاتین | ۸-۱۲٪ | ۴ (بالا) | ۴ (بالا) | متوسط |
| آفریقای جنوب صحرا | ۱۰-۱۵٪ | ۵ (خیلی بالا) | ۵ (خیلی بالا) | کم |
| آسیای شرقی و اقیانوسیه | ۶-۹٪ | ۳ (متوسط) | ۳ (متوسط) | عمیق-متوسط |
راهکارهای نوآورانه تأمین مالی و آیندهنگری
برای غلبه بر چالشهای مالی، صنعت انرژی بادی به سمت مدلهای نوآورانه تأمین مالی حرکت کردهاست. اوراق سبز یا اخضرار، یکی از این ابزارهاست که امکان جمعآوری سرمایه از بازارهای سرمایه وسیعتر را فراهم میآورد. در این روش، جمعآوری سرمایه برای پورتفولیویی از پروژههای تجدیدپذیر انجام میشود که ریسک را متنوع میسازد. همچنین، مدلهای مشارکت عمومی-خصوصی میتوانند با تقسیم ریسک بین دولت و بخش خصوصی، سرمایهگذاری را تشویق کنند. استفاده از قراردادهای خرید برق بلندمدت با اعتبار بالا نیز همچنان سنگ بنای تأمین مالی پروژهای است. این قراردادها با تضمین قیمت و خریدار، ریسک درآمدی را کاهش میدهند.
نقش فناوری و کاهش هزینهها
پیشرفتهای مستمر فناوری در طراحی توربینها، افزایش ظرفیت واحدها و بهبود راندمان، به کاهش سطحized هزینه انرژی کمک شایانی کردهاست. بر اساس گزارش آژانس بینالمللی انرژی تجدیدپذیر، هزینه انرژی بادی خشکی از سال ۲۰۱۰ تا ۲۰۲۰ بیش از ۴۰٪ کاهش یافتهاست. این کاهش هزینه، حاشیه سود پروژهها را بهبود بخشیده و جذابیت آنها را برای سرمایهگذاران افزایش داده است. در پروژههای جدید، هزینه تولید برق از باد در بسیاری از مناطق، حتی از نیروگاههای سوخت فسیلی رقیب نیز کمتر شدهاست که این یک نقطه عطف تاریخی محسوب میشود.
اهمیت استانداردسازی و شفافیت
ایجاد چارچوبهای استاندارد برای قراردادها، ارزیابی ریسک و گزارشدهی عملکرد، میتواند اعتماد سرمایهگذاران را افزایش دهد. ابتکاراتی مانند «اصول بانکداری مسئول» و طبقهبندی مالی پایدار اتحادیه اروپا، سرمایهگذاری در پروژههای سبز را هدایت میکنند. شفافیت در دادههای منابع باد و عملکرد پروژههای موجود نیز به مدلسازی دقیقتر ریسک کمک میکند. توسعه پایگاههای داده معتبر و دسترسی آزاد به اطلاعات، تحلیلگران مالی را قادر میسازد تا ریسکها را بهتر ارزیابی و قیمتگذاری کنند که در نهایت منجر به کاهش هزینه سرمایه میشود.
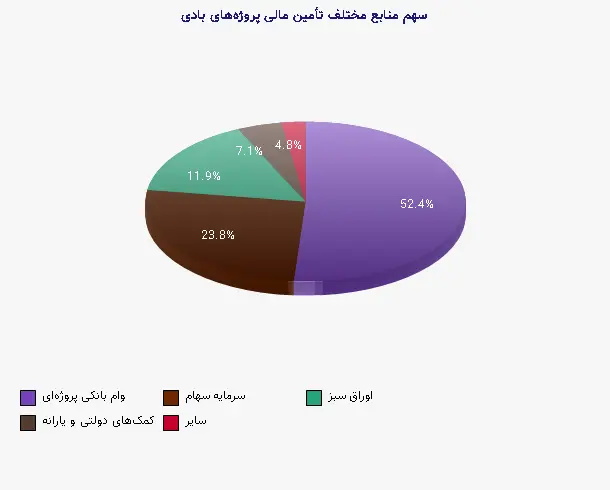
جدول ۲: سهم منابع مختلف در تأمین مالی پروژههای بادی خشکی در سطح جهانی (برآورد ۲۰۲۳)
| منبع تأمین مالی | سهم تقریبی | ویژگیهای کلیدی |
| وام بانکی پروژهای | ۵۰-۶۰٪ | عمده تأمین مالی، وابسته به اعتبار خریدار برق |
| سرمایه سهام (Equity) | ۲۰-۳۰٪ | توسط توسعهدهندگان و صندوقهای سرمایهگذاری |
| اوراق سبز (Green Bonds) | ۱۰-۱۵٪ | رشد سریع، جذب سرمایهگذاران نهادی |
| کمکهای دولتی و یارانه | ۵-۱۰٪ | در حال کاهش در بسیاری از مناطق |
| سایر (شامل تأمین مالی جمعی) | کمتر از ۵٪ | نوظهور، عمدتاً در پروژههای کوچک |
نتیجهگیری و جمعبندی نهایی
با وجود پیشرفتهای چشمگیر، چالشهای تأمین مالی پروژههای انرژی بادی همچنان به عنوان یک مانع جدی در مسیر توسعه سریع این صنعت باقی ماندهاست. این چالشها در بازارهای نوظهور به مراتب پیچیدهتر و عمیقتر هستند. موفقیت در جذب سرمایه، نیازمند ترکیبی از عوامل شامل ثبات سیاستی، نوآوری در ابزارهای مالی، کاهش ریسکهای فنی از طریق پیشرفت تکنولوژی، و مشارکت نهادهای مالی بینالمللی است. همکاری نزدیک بین دولتها، توسعهدهندگان، بخش مالی و جامعه مدنی برای ایجاد یک محیط مساعد سرمایهگذاری ضروری است. با تکیه بر راهکارهای ترکیبی و یادگیری از تجربیات موفق جهانی، میتوان بر این موانع غلبه کرد و انرژی بادی را به عنوان ستون اصلی سیستم انرژی آینده تثبیت نمود. آینده انرژی پاک به توانایی ما در هدایت مؤثر سرمایه به سمت این پروژهها گره خورده است.
---
منابع معتبر:
1. آژانس بینالمللی انرژی تجدیدپذیر (IRENA). (۲۰۲۳). *هزینههای تولید انرژی تجدیدپذیر در سال ۲۰۲۲*.
2. آژانس بینالمللی انرژی (IEA). (۲۰۲۳). *چشمانداز انرژی جهان ۲۰۲۳*.
3. انجمن جهانی انرژی بادی (GWEC). (۲۰۲۳). *گزارش بازار جهانی باد ۲۰۲۳*.
4. بلومبرگانایاف (BloombergNEF). (۲۰۲۳). *چشمانداز تأمین مالی انرژیهای نو ۲۰۲۳*.
5. بانک جهانی. (۲۰۲۲). *گزارش ریسکهای سرمایهگذاری در زیرساختهای تجدیدپذیر در بازارهای نوظهور*.