تأمین مالی پروژههای بهینهسازی انرژی: نقش قراردادهای عملکرد انرژی در مدیریت مالی
در دنیای امروز که حفظ منابع و کاهش هزینههای عملیاتی به اولویتی جهانی تبدیل شده است، پروژههای بهینهسازی انرژی به عنوان راهکاری اساسی برای دستیابی به اهداف پایداری و اقتصادی مطرح میشوند. با این حال، یکی از اصلیترین موانع گسترش این پروژهها، چالش تأمین مالی اولیه است. بسیاری از سازمانها و بنگاههای اقتصادی، علیرغم آگاهی از مزایای بلندمدت صرفهجویی انرژی، به دلیل محدودیت بودجه یا عدم تمایل به تحمل ریسکهای فنی و عملکردی، از سرمایهگذاری در این حوزه اجتناب میکنند. در این میان، مکانیسمهای نوین مالی مانند قراردادهای عملکرد انرژی، مدلی کارآمد و کمریسک را برای غلبه بر این چالش ارائه میدهند. این مقاله به تحلیل عمیق نقش این قراردادها در مدیریت مالی پروژههای انرژی میپردازد و با ارائه مثالهای واقعی و استناد به منابع معتبر، چارچوب عملیاتی، مزایا و ریسکهای آن را بررسی میکند. درک این مکانیسمها برای مدیران مالی، سرمایهگذاران و سیاستگذارانی که به دنبال تسهیل گذار به سوی اقتصاد کمکربن و کارآفرین هستند، ضروری است.
مبانی نظری و چارچوب قراردادهای عملکرد انرژی
قرارداد عملکرد انرژی یک توافق مالی-عملیاتی است که در آن یک شرکت خدمات انرژی یا سرمایهگذار، سرمایه اولیه برای اجرای پروژههای بهینهسازی و کاهش مصرف انرژی در تأسیسات یک مشتری را فراهم میکند. بازپرداخت این سرمایه و سود متعلقه، مستقیماً وابسته به تحقق صرفهجویی انرژی اندازهگیری شده در طول مدت قرارداد است. این مدل، ریسک عملکرد فناوری را از ذینفع به ارائهدهنده خدمات منتقل میکند و مشتری را تنها در صورت موفقیتآمیز بودن پروژه، متحمل هزینه میکند. از منظر مدیریت مالی، این مکانیسم نوعی «تأمین مالی بر پایه دارایی» با جریان نقدی وابسته به عملکرد است. منابع معتبری مانند آژانس بینالمللی انرژی و وزارت انرژی ایالات متحده، این قراردادها را به عنوان ابزاری کلیدی برای تسریع سرمایهگذاری در کارایی انرژی بدون فشار بر ترازنامه مشتریان میشناسند. ساختار این قراردادها نیازمند اندازهگیری و راستیآزمایی دقیق پایه مصرف و صرفهجوییهای حاصل است که خود مستلزم تعریف شاخصهای کلیدی عملکرد و روشهای حسابرسی مستقل میباشد.
تاریخچه و تحولات بینالمللی
ایده قراردادهای مبتنی بر عملکرد برای پروژههای انرژی، ریشه در دهه ۱۹۷۰ و پس از شوکهای نفتی دارد، اما شکل رسمی و استاندارد امروزی آن از دهه ۱۹۹۰ در کشورهای اروپایی و آمریکای شمالی ظهور یافت. اتحادیه اروپا با ابتکاراتی مانند دستورالعمل کارایی انرژی، بستر قانونی برای گسترش این مدل را فراهم کرده است. در کشورهای در حال توسعه نیز، با حمایت نهادهایی مانند بانک جهانی و برنامه توسعه ملل متحد، پروژههای متعددی با این مکانیسم اجرا شده است. برای مثال، در چین، برنامههای گسترده نوسازی سیستمهای گرمایش صنعتی با استفاده از مدلهای مختلف قرارداد عملکرد انرژی به اجرا درآمده که منجر به صرفهجویی انرژی قابل توجه و کاهش انتشار گازهای گلخانهای شده است. این تحولات نشان میدهد که چگونه یک ابزار مالی میتواند با همسو کردن منافع تمامی ذینفعان، موانع سرمایهگذاری را مرتفع سازد. مطالعه موردی کشورهای پیشرو نشان میدهد که وجود چارچوبهای قانونی شفاف، استانداردهای اندازهگیری و تأیید، و بازار رقابتی ارائهدهندگان خدمات، از عوامل کلیدی موفقیت این مدل در سطح ملی هستند.
تحلیل مالی و ارزیابی ریسک در مدل ESCO
از دیدگاه مدیریت مالی، قرارداد عملکرد انرژی یک دارایی با جریان نقدی آتی مشخص و وابسته به تحقق شرایط عملکردی است. ارزیابی مالی این پروژهها مستلزم محاسبه شاخصهایی مانند ارزش خالص فعلی، نرخ بازده داخلی و دوره بازگشت سرمایه است. نکته حیاتی در این محاسبات، برآورد دقیق صرفهجوییهای آتی، با در نظر گرفتن ریسکهایی مانند ریسک فناوری، ریسک عملکرد، ریسک طرف مقابل و ریسک قیمت انرژی است. شرکتهای خدمات انرژی غالباً از روشهای پیشرفته مدلسازی مالی و سناریوسازی برای کمیسازی این ریسکها و تعیین حاشیه سود مناسب استفاده میکنند. برای مثال، در پروژه نوسازی سیستمهای روشنایی یک دانشگاه بزرگ، ESCO با مدلسازی الگوهای استفاده از فضا و نرخ برق، جریان نقدی آتی را پیشبینی و بر اساس آن ساختار بازپرداخت را طراحی میکند. ریسک اصلی برای مشتری، وابستگی بلندمدت به ارائهدهنده خدمات و امکان تغییر در الگوهای مصرف است که باید در قرارداد به آن پرداخته شود.
مدلهای مختلف قرارداد و کاربرد آنها
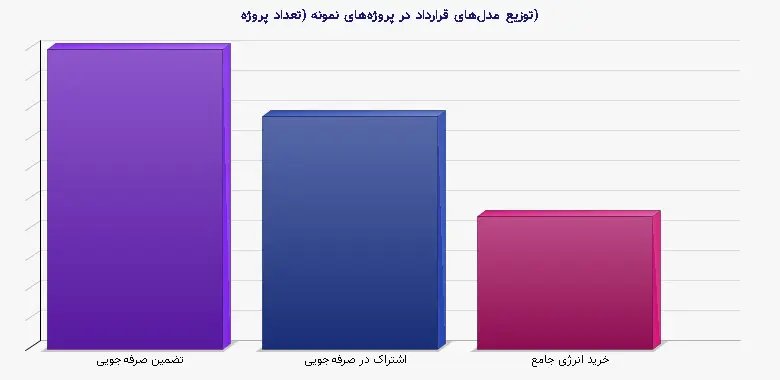
قراردادهای عملکرد انرژی در چند مدل اصلی منعقد میشوند که هر کدام تخصیص ریسک و جریان نقدی متفاوتی دارند. در مدل «تضمین صرفهجویی»، شرکت خدمات انرژی تضمین میکند که صرفهجوییها به حداقل مقدار مشخصی میرسد و در صورت عدم تحقق،差额 را جبران میکند. در مدل «اشتراک در صرفهجویی»، هزینههای پروژه توسط شرکت خدمات انرژی تأمین میشود و صرفهجوییهای حاصل بین دو طرف بر اساس درصدی از پیش توافق شده تقسیم میشود. مدل «خرید انرژی به صورت جامع» نیز وجود دارد که در آن شرکت خدمات انرژی، مدیریت کامل تأمین انرژی یک سایت را بر عهده گرفته و سرمایهگذاری لازم را انجام میدهد. انتخاب مدل مناسب به عواملی مانند توان مالی مشتری، سطح ریسکپذیری، مقررات محلی و ماهیت پروژه بستگی دارد. برای مثال، در بخش دولتی که محدودیتهای بودجهای شدید وجود دارد، مدل اشتراک در صرفهجویی محبوبیت بیشتری دارد.
جدول ۱: مقایسه مدلهای اصلی قرارداد عملکرد انرژی
| مدل قرارداد | تأمین مالی اولیه | تخصیص ریسک عملکرد | نحوه بازپرداخت | مناسب برای |
| تضمین صرفهجویی | مشتری یا وام | بیشتر بر عهده مشتری | مشتری هزینهها را پرداخت میکند؛ ESCO در صورت کسری تضمین، جریمه میپردازد | سازمانهایی با توان مالی خوب که به دنبال کاهش ریسک متوسط هستند |
| اشتراک در صرفهجویی | شرکت خدمات انرژی (ESCO) | بیشتر بر عهده ESCO | صرفهجوییهای ماهانه بین مشتری و ESCO تقسیم میشود | بخشهای عمومی و سازمانهایی با محدودیت بودجه سرمایهای |
| خرید انرژی جامع | شرکت خدمات انرژی (ESCO) | کاملاً بر عهده ESCO | مشکنی به ازای واحد انرژی تحویلی (مثلاً بر حسب کیلوواتساعت) پرداخت میکند | پردیسهای بزرگ دانشگاهی یا صنعتی با نیازهای پیچیده انرژی |
مطالعه موردی: پروژههای موفق و درسهای آموخته شده
بررسی پروژههای واقعی موفق و ناموفق، درک عمیقتری از کاربرد عملی این مکانیسمها ارائه میدهد. یک مثال برجسته، پروژه بهینهسازی انرژی در ساختمانهای دولتی ایالت کالیفرنیا در ایالات متحده است. در این پروژه عظیم، که با مدل اشتراک در صرفهجویی اجرا شد، یک شرکت خدمات انرژی، سرمایه لازم برای نوسازی سیستمهای روشنایی، HVAC و عایقبندی صدها ساختمان را تأمین کرد. صرفهجویی حاصل، که مستقل اندازهگیری و تأیید شد، مبنای بازپرداخت سرمایه و سود شرکت شد. این پروژه نه تنها میلیونها دلار در هزینههای انرژی دولت صرفهجویی کرد، بلکه باعث ایجاد هزاران شغل محلی شد. در طرف مقابل، پروژههای ناموفق اغلب به دلیل پایهگذاری ضعیف مصرف انرژی، روشهای اندازهگیری نادرست یا تغییرات غیرمنتظره در الگوی استفاده از تأسیسات (مانند افزایش شیفتهای کاری) با مشکل مواجه شدهاند. این موارد اهمیت «اندازهگیری و راستیآزمایی» دقیق را به عنوان قلب قراردادهای عملکرد انرژی نشان میدهد.
الزامات قانونی و چارچوبهای حاکمیتی
اجرای موفق قراردادهای عملکرد انرژی نیازمند یک چارچوب قانونی و حاکمیتی شفاف و حمایتکننده است. این چارچوب باید مسائلی مانند حقوق مالکیت فکری بر تجهیزات نصبشده، روشهای استاندارد اندازهگیری و راستیآزمایی، حل و فصل اختلافات، و مقررات حسابداری را پوشش دهد. در بسیاری از کشورها، نهادهای دولتی نقش تسهیلگری را با انتشار استانداردهای نمونه قرارداد، ایجاد فهرست تأییدشده از شرکتهای خدمات انرژی و حتی ارائه تضمینها یا مشوقهای مالی ایفا میکنند. برای مثال، در هند، مأموریت ملی کارایی انرژی، یک چارچوب استاندارد برای این قراردادها توسعه داده و آموزش گستردهای برای ذینفعان ارائه کرده است. از منظر حسابداری، نحوه ثبت این تعهدات در ترازنامه مشتری (به عنوان بدهی یا تعهد اجارهای) نیز موضوع مهمی است که بر صورتهای مالی و نسبتهای بدهی آن تأثیر میگذارد و باید مطابق با استانداردهای بینالمللی گزارشگری مالی صورت پذیرد.
آیندهنگاری و ادغام با فناوریهای نوین
آینده تأمین مالی پروژههای بهینهسازی انرژی با ظهور فناوریهای دیجیتال و مدلهای مالی نوآورانه در حال دگرگونی است. اینترنت اشیا، هوش مصنوعی و بلاک چین در حال متحول کردن روشهای پایش، اندازهگیری و تأیید صرفهجویی انرژی هستند. حسگرهای هوشمند امکان رصد بلادرنگ مصرف و عملکرد تجهیزات را فراهم کرده و دقت پایهگذاری و محاسبه صرفهجویی را به شدت افزایش میدهند. از سوی دیگر، پلتفرمهای مالی جمعی و توکنیزه کردن داراییها، راه را برای جذب سرمایههای خرد از سوی سرمایهگذاران خرد در پروژههای بزرگ انرژی هموار میسازد. مدلهایی مانند «قراردادهای عملکرد انرژی بهعنوانیکسرویس» در حال ظهور هستند که پیچیدگیهای فنی و مالی را بیشتر کاهش میدهند. این تحولات، مقیاس و سرعت اجرای پروژههای بهینهسازی انرژی را افزایش داده و دسترسی به مزایای اقتصادی و زیستمحیطی آن را برای طیف وسیعتری از بازیگران، از جمله خانوارها و کسبوکارهای کوچک و متوسط، ممکن میسازد.
نتیجهگیری و جمعبندی نهایی
قراردادهای عملکرد انرژی به عنوان یک مکانیسم مالی هوشمند، پلی بین نیاز فوری به سرمایهگذاری در کارایی انرژی و محدودیتهای بودجهای و ریسکپذیری مشتریان ایجاد کردهاند. این مدل با انتقال ریسک فنی و عملکردی به تخصصیافتهترین طرف، انگیزههای لازم برای اجرای موفق پروژه را همسو میکند. تحلیل عمیق این مکانیسم نشان میدهد که موفقیت آن مستلزم ترکیبی از طراحی دقیق قرارداد، روشهای علمی اندازهگیری و راستیآزمایی، چارچوب قانونی شفاف و درک عمیق از ریسکهای مالی است. با توجه به فشار فزاینده برای کاهش مصرف انرژی و انتشار کربن، انتظار میرود نقش این ابزار مالی در سالهای آینده پررنگتر شود. برای مدیران مالی، درک و به کارگیری این مدل نه تنها یک فرصت برای کاهش هزینههای عملیاتی، بلکه یک ضرورت استراتژیک برای افزایش رقابتپذیری و تحقق مسئولیتهای اجتماعی سازمان است. همکاری نزدیک بین متخصصان انرژی، وکلا و تحلیلگران مالی برای سفارشیسازی این ابزار قدرتمند برای هر پروژه خاص، کلید دستیابی به منافع پایدار برای تمامی ذینفعان خواهد بود.
---
منابع معتبر:
1. International Energy Agency (IEA). (2021). *Energy Efficiency 2021*. Paris: IEA Publications.
2. U.S. Department of Energy. (2023). *Energy Savings Performance Contracting (ESPC)*. Retrieved from energy.gov.
3. Bertoldi, P., & Boza-Kiss, B. (2017). *Energy Service Companies in the EU: Status Review and Recommendations*. European Commission, JRC Science for Policy Report.
4. Goldman, C. A., et al. (2005). *Review of US ESCO Industry Market Trends: An Empirical Analysis of Project Data*. Lawrence Berkeley National Laboratory.
5. Vine, E. (2005). ‘’An international survey of the energy service company (ESCO) industry.‘’ *Energy Policy*, 33(5), 691-704.
6. World Bank. (2020). *Unlocking Commercial Financing for Clean Energy in East Asia*. World Bank Report.