مدیریت مالی شخصی در شرایط اقتصادی ناپایدار: راهکارها، چالشها و تحلیل عمیق
مقدمه و اهمیت موضوع
در دهههای اخیر، نوسانات اقتصادی و بیثباتیهای ساختاری به بخش جداییناپذیر از حیات مالی شهروندان در بسیاری از کشورها تبدیل شده است. مدیریت مالی شخصی در این شرایط، دیگر صرفاً یک مهارت مطلوب نیست، بلکه یک ضرورت حیاتی برای حفظ معیشت، کاهش اضطراب و تضمین امنیت اقتصادی آینده محسوب میشود. شرایط اقتصادی ناپایدار با ویژگیهایی همچون تورم بالا، نوسان نرخ ارز، کاهش قدرت خرید، بیثباتی اشتغال و رشد نامطمئن درآمدها شناخته میشود که هر یک میتواند بنیانهای مالی یک خانوار را تحت تأثیر قرار دهد. هدف از این مقاله، ارائه تحلیلی عمیق از استراتژیهای علمی و عملی مدیریت مالی شخصی در چنین بسترهای پرتلاطمی است. این تحلیل با اتکا به نظریات اقتصاد رفتاری، اصول مالی کلاسیک و مطالعات موردی واقعی، سعی در ارائه نقشهای جامع برای عبور ایمن از دورههای بیثباتی دارد. درک این اصول به افراد کمک میکند تا به جای واکنش انفعالی به رویدادها، با برنامهریزی فعالانه، تهدیدها را به فرصتهایی برای تقویت بنیه مالی خود تبدیل کنند. بیتردید، تسلط بر این مهارتها در دنیای امروز که پیچیدگیهای مالی روزافزون است، یک مزیت رقابتی بزرگ محسوب میشود و میتواند فاصله بین ورشکستگی و رفاه را تعیین نماید.
مبانی نظری و چارچوب تحلیلی
تعریف و ابعاد اقتصادی ناپایدار
اقتصاد ناپایدار به شرایطی اطلاق میشود که در آن شاخصهای کلان اقتصادی با نوسانات شدید و غیرقابل پیشبینی مواجه هستند. بر اساس گزارشهای صندوق بینالمللی پول و بانک جهانی، مهمترین شاخصهای این ناپایداری شامل نرخ تورم بالا و شتابان (Hyperinflation)، نوسانات حاد در نرخ ارز، کسری بودجه مداوم دولت، کاهش رشد تولید ناخالص داخلی (GDP) و افزایش نرخ بیکاری است. در چنین محیطی، ابزارهای سنتی برنامهریزی مالی بلندمدت با اختلال مواجه میشوند، زیرا فرضیات پایه درباره ثبات قیمتها و درآمدها زیر سؤال میرود. اقتصاددانانی مانند رابرت شیلر بر نقش روانشناسی بازار و روایتهای اقتصادی در تشدید این نوسانات تأکید کردهاند. به عبارت دیگر، در اقتصادهای ناپایدار، تنها عوامل عینی مؤثر نیستند، بلکه ترس و انتظارات مردم نیز میتوانند چرخههای معیوب تورم و رکود را تشدید کند. درک این ابعاد برای طراحی استراتژی مالی شخصی ضروری است، زیرا فرد باید بداند در مقابل چه نوع ریسکهای سیستماتیکی ایستاده است و چگونه میتوان اثرات آن را به حداقل رساند.
اصول مدیریت مالی شخصی در شرایط بحران
مدیریت مالی شخصی در بستر ناپایدار بر سه اصل اساسی استوار است: انعطافپذیری (Flexibility)، تابآوری (Resilience) و نقدشوندگی (Liquidity). انعطافپذیری به معنای توانایی تغییر سریع الگوهای هزینه و سرمایهگذاری در پاسخ به شوکهای اقتصادی است. تابآوری اشاره به ظرفیت جذب شوک بدون فروپاشی کامل ساختار مالی دارد که از طریق ایجاد ضربهگیرهای مالی محقق میشود. نقدشوندگی نیز در اولویت قرار میگیرد، زیرا در شرایط بحران، دسترسی سریع به پول نقد بدون ضرر سنگین، کلید بقا است. بر خلاف شرایط عادی که تأکید بر سرمایهگذاری بلندمدت و استفاده از اهرم است، در شرایط ناپایدار، فلسفه ‘’اول حفظ سرمایه، سپس رشد آن‘’ حاکم میشود. این اصول برگرفته از مکتب مالی رفتاری و آموزههای سرمایهگذاران بزرگی مانند وارن بافت در دورههای رکود است. آنها نشان میدهند که کنترل احساسات (ترس و طمع) و پایبندی به یک چهارچوب منطقی از پیش تعیینشده، حتی در آشفتگیهای بازار، میتواند نتایج به مراتب بهتری به همراه داشته باشد.
استراتژیهای عملی برای مدیریت درآمد و هزینه
بودجهبندی مبتنی بر ارزش و کاهش هزینههای غیرضروری
اولین گام عملی، بازنگری کامل در بودجه و تفکیک هزینهها به ضروری و غیرضروری با معیار ‘’ارزشآفرینی‘’ است. در شرایط بیثبات، بودجهبندی سنتی ممکن است کارایی خود را از دست بدهد؛ بنابراین استفاده از روشهایی مانند بودجهبندی صفر یا بودجهبندی مبتنی بر ارزش پیشنهاد میشود. در این روش، هر ریال هزینه باید توجیهی مبتنی بر اولویت بقا و حفظ امنیت پایه خانوار داشته باشد. به عنوان مثال، هزینههای مربوط به مسکن، غذا، درمان و بیمههای پایه در اولویت مطلق قرار میگیرند، در حالی که هزینههای تفریحی، لوکس و اشتراکهای متعدد قابل حذف یا کاهش هستند. یک مثال واقعی از این استراتژی را میتوان در رفتار مالی مهاجران در کشورهایی با تورم بالا مشاهده کرد که معمولاً درصد بسیار بالایی از درآمد خود را به کالاهای اساسی و ذخیره اقلام ضروری اختصاص میدهند. این رویکرد نه تنها منابع مالی را حفظ میکند، بلکه اضطراب ناشی از کمبود را نیز کاهش میدهد. همچنین، مذاکره مجدد برای هزینههای ثابت مانند قبض تلفن و اینترنت یا جستجوی جایگزینهای ارزانتر میتواند به صرفهجویی قابل توجهی منجر شود.
متنوعسازی و ایجاد جریانهای درآمدی چندگانه
اتکا به یک منبع درآمد در شرایط ناپایدار، مخاطرهآمیز است. استراتژی هوشمندانه، ایجاد جریانهای درآمدی چندگانه از طریق متنوعسازی است. این جریانها میتوانند فعال (مانند شغل پارهوقت، freelance) یا غیرفعال (مانند درآمد اجاره، سود سهام) باشند. اهمیت این استراتژی در تحقیق معروف ‘’مطالعه طولی امنیت مالی خانوادهها در دورههای رکود‘’ توسط دانشگاه هاروارد به اثبات رسیده است. خانوادههایی که حداقل سه جریان درآمدی مستقل داشتند، در دوران رکود بزرگ ۲۰۰۸، آسیب بسیار کمتری دیدند. یک مثال واقعی، پرستاری است که در کنار شغل اصلی، آموزش آنلاین پرستاری ارائه میدهد و مقداری از سرمایه خود را در صندوقهای درآمد ثابت با نقدشوندگی بالا قرار داده است. این رویکرد نه تنها ریسک از دست دادن کل درآمد را کاهش میدهد، بلکه به افزایش اعتماد به نفس و احساس کنترل بر امور مالی منجر میشود. در دنیای امروز، فرصتهای ایجاد درآمد مبتنی بر مهارتهای دیجیتال، این استراتژی را بیش از پیش قابل دسترس کرده است.
مدیریت داراییها، بدهیها و سرمایهگذاری
بازتعریف سبد دارایی و اولویت نقدشوندگی
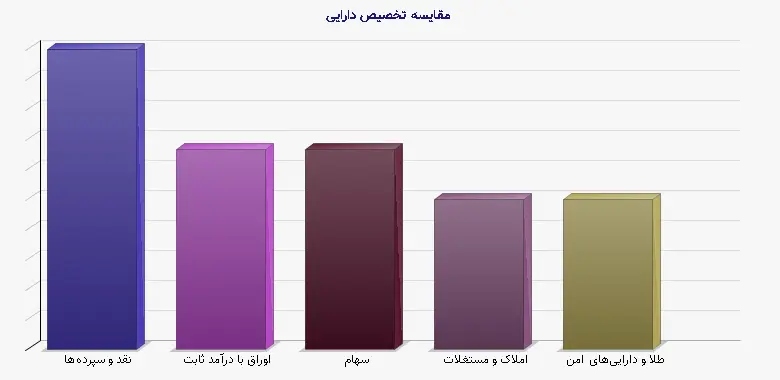
در شرایط اقتصادی باثبات، سبد دارایی متعادل ممکن است ترکیبی از سهام، اوراق قرضه و املاک باشد. اما در شرایط ناپایدار، این ترکیب نیاز به بازنگری اساسی دارد. اولویت به داراییهایی با نقدشوندگی بالا و ریسک پایینتر تغییر میکند. داراییهایی مانند سپردههای کوتاهمدت، اوراق خزانه (در صورت وجود ثبات دولتی) و طلا یا ارزهای معتبر بینالمللی میتوانند نقش ضربهگیر را ایفا کنند. نکته کلیدی این است که بخش ‘’صندوق اضطراری‘’ به طور قابل توجهی افزایش یابد. استاندارد رایج، ذخیره معادل ۳ تا ۶ ماه هزینههای زندگی است، اما در اقتصادهای ناپایدار، این مقدار باید به ۹ تا ۱۲ ماه ارتقا یابد. جدول زیر نمونهای از تخصیص دارایی در دو شرایط اقتصادی متفاوت را نشان میدهد:
جدول ۱: مقایسه تخصیص دارایی پیشنهادی در شرایط اقتصادی پایدار و ناپایدار
| رده دارایی | شرایط پایدار (تورم عادی) | شرایط ناپایدار (تورم بالا/رکود) |
| نقد و سپردههای کوتاهمدت | ۱۰٪ | ۳۰٪ |
| اوراق با درآمد ثابت | ۳۰٪ | ۲۰٪ |
| سهام | ۴۰٪ | ۲۰٪ |
| املاک و مستغلات | ۱۵٪ | ۱۵٪ |
| طلافیزیکی و داراییهای امن | ۵٪ | ۱۵٪ |
مدیریت هوشمندانه بدهی و پرهیز از اهرم مالی خطرناک
بدهی در شرایط بیثبات، مانند شمشیر دولبه است. از یک سو، بدهی با بهره ثابت در دوره تورم بالا میتواند به نفع وامگیرنده باشد، زیرا با کاهش ارزش واقعی پول، اصل و سود بدهی با پول ارزانتر بازپرداخت میشود. اما از سوی دیگر، اگر درآمد فرد به ارز داخلی کاهش یابد یا نرخ بهره شناور باشد، بار بدهی میتواند غیرقابل تحمل شود. استراتژی محافظهکارانه در این شرایط، کاهش بدهیهای با بهره بالا (مانند کارتهای اعتباری) و خودداری از دریافت وامهای جدید بر مبنای درآمد آینده نامطمئن است. به عنوان یک مثال واقعی، در دوره ابرتورم زیمبابوه، افرادی که وام مسکن دریافت کرده بودند، اگر درآمد دلاری داشتند، عملاً بدهی آنها صفر شد، اما کارگرانی که درآمد داخلی داشتند، حتی قادر به پرداخت یک قسط نیز نبودند. بنابراین، تصمیم درباره بدهی باید با در نظر گرفتن منبع درآمد، نرخ بهره واقعی (بهره منهای تورم) و توان بازپرداخت در بدترین سناریو گرفته شود.
روانشناسی مالی و تابآوری ذهنی
کنترل ترس و طمع در تصمیمگیریهای مالی
شرایط ناپایدار، آزمونی بزرگ برای روانشناسی مالی افراد است. دو احساس قدرتمند ترس و طمع میتوانند منجر به تصمیمگیریهای زیانبار شوند. ترس ممکن است باعث خروج بیموقع از تمام سرمایهگذاریها و تبدیل آن به پول نقد شود که در بلندمدت در معرض از دست دادن ارزش بر اثر تورم قرار میگیرد. طمع نیز ممکن است فرد را به سمت سرمایهگذاریهای پرریسک و سوداگرانه با وعده سودهای کلان سوق دهد. مطالعات دنیل کانمن و آموس تورسکی در حوزه اقتصاد رفتاری نشان میدهد که افراد در شرایط عدم قطعیت، بیش از حد بر اطلاعات اخیر متمرکز شده و از سوگیریهایی مانند زیانگریزی رنج میبرند. بهترین راه مقابله، پایبندی به یک برنامه مالی مکتوب (Financial Plan) است که در شرایط آرام ذهنی و با مشورت متخصص تهیه شده است. مرور منظم اما نه روزانه این برنامه، کمک میکند تا تصمیمات بر اساس احساسات لحظهای گرفته نشود. تمرین ذهنآگاهی مالی (Financial Mindfulness) نیز میتواند به شناخت این محرکهای احساسی کمک کند.
آموزش مالی مستمر و انطباق با تغییرات
تابآوری مالی تنها به داراییها مربوط نمیشود، بلکه به دانش و مهارت فرد نیز وابسته است. در یک محیط اقتصادی در حال تغییر، قوانین بازی به سرعت عوض میشوند. بنابراین، آموزش مستمر مالی یک سرمایهگذاری ضروری محسوب میشود. این آموزش شامل پیگیری اخبار اقتصادی از منابع معتبر، درک مفاهیم پایه مانند تورم، نرخ بهره واقعی و تنوعبخشی، و یادگیری مهارتهای جدید درآمدزایی است. به عنوان مثال، در دوران همهگیری کرونا، افرادی که مهارتهای دیجیتال داشتند، توانستند سریعتر خود را با شرایط تطبیق داده و منابع درآمدی جدید ایجاد کنند. خانوادهها میتوانند جلسات ماهانه مالی ترتیب دهند تا همه اعضا از وضعیت بودجه مطلع بوده و در مدیریت آن مشارکت کنند. این کار علاوه بر افزایش دانش جمعی، بار مسئولیت را بر دوش یک نفر نمیگذارد و از تصمیمات impulsive جلوگیری میکند.
مطالعه موردی و جمعبندی نهایی
نمونههای موفق از اقتصادهای دارای تجربه تورم بالا
بررسی تجربیات کشورهایی مانند ترکیه (با تورم مزمن)، آرژانتین و ایران میتواند درسهای ارزشمندی ارائه دهد. در یک مطالعه میدانی در ترکیه، مشخص شد خانوارهای موفق، بخش عمدهای از پسانداز خود را به ارزهای خارجی قوی (دلار، یورو) و طلا تبدیل کردهاند و در عین حال، سعی کردهاند هزینههای خود را به حداقل برسانند. همچنین، بسیاری از آنها کسبوکارهای کوچکی راه انداختند که وابستگی کمتری به نوسانات بازار کلان داشت. در آرژانتین نیز، فرهنگ سرمایهگذاری در املاک به عنوان یک پناهگاه امن تورم، بسیار رایج است. با این حال، یک نکته مشترک در همه این نمونههای موفق، اجتناب از نگهداری حجم زیاد پول نقد به ارز داخلی و توجه به سرمایهگذاری در مهارتهای شخصی و تحصیلات است. آنها فهمیده بودند که در نهایت، ارزشمندترین دارایی در هر شرایطی، توانایی فرد برای ایجاد ارزش و درآمد است.
نتیجهگیری و جمعبندی نهایی
مدیریت مالی شخصی در شرایط اقتصادی ناپایدار، ترکیبی از هنر و علم است که بر پایه انعطافپذیری، تابآوری و دانش بنا شده است. همانطور که در این مقاله مورد تحلیل قرار گرفت، کلید موفقیت در این شرایط، گذار از یک ذهنیت مصرفکننده منفعل به یک مدیر فعال داراییها است. این فرآیند با بودجهبندی سختگیرانه مبتنی بر ارزش، ایجاد جریانهای درآمدی چندگانه، بازتعریف سبد دارایی با تأکید بر نقدشوندگی و مدیریت محتاطانه بدهیها محقق میشود. با این حال، تمام این استراتژیهای فنی بدون تقویت روانشناسی مالی و تابآوری ذهنی مؤثر نخواهند بود. کنترل ترس و طمع و پایبندی به یک برنامه مکتوب، فرد را در مسیر تصمیمگیریهای عقلانی نگه میدارد. در نهایت، باید پذیرفت که ناپایداری میتواند به یک حالت ‘’نرمال جدید‘’ تبدیل شود و بنابراین، آموزش مالی مستمر و توانایی انطباق، مهمترین سرمایه هر فرد برای نه تنها بقا، بلکه پیشرفت در این مسیر پرچالش خواهد بود. آینده مالی هر فرد، بیش از آن که به شرایط کلان وابسته باشد، به کیفیت تصمیمهای کوچک روزمره او در مدیریت منابع محدودش مرتبط است.
منابع معتبر:
- Shiller, R. J. (2019). Narrative Economics: How Stories Go Viral & Drive Major Economic Events.
- Kahneman, D., & Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk.
- Reports from International Monetary Fund (IMF) on Global Financial Stability.
- World Bank Data on Inflation and Economic Indicators.
- Thaler, R. H., & Sunstein, C. R. (2008). Nudge: Improving Decisions About Health, Wealth, and Happiness.
- Harvard Business School Case Studies on Household Finance in Recessions.