ابزارهای دیجیتال برای بودجهبندی: تحول مدیریت مالی شخصی و سازمانی
دستهبندی و تحلیل ابزارهای دیجیتال بودجهبندی
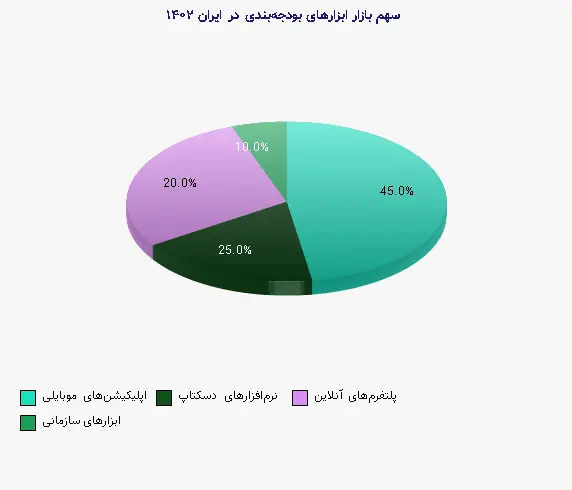
ابزارهای دیجیتال بودجهبندی را میتوان بر اساس کاربرد، کاربران هدف و سطح پیچیدگی به دستههای مختلفی تقسیمبندی نمود. هر دسته، نیازهای خاصی را پاسخ میدهد و از فلسفه طراحی متفاوتی پیروی میکند. درک این تمایزات برای انتخاب ابزار مناسب ضروری است، زیرا یک ابزار قدرتمند سازمانی ممکن است برای یک کاربر عادی نامناسب بوده و منجر به رها کردن فرآیند بودجهبندی گردد. از سوی دیگر، ابزارهای ساده شخصی قادر به پاسخگویی به نیازهای پیچیده یک کسبوکار کوچک نیستند. این بخش به معرفی جامع این دستهها و تحلیل ویژگیهای کلیدی هر یک اختصاص دارد.
ابزارهای مبتنی بر اپلیکیشن موبایل
این دسته، محبوبترین و در دسترسترین ابزارها برای کاربران عادی محسوب میشوند. اپلیکیشنهایی مانند Mint، YNAB و PocketGuard با رابط کاربری ساده و تمرکز بر تجربه کاربری، ورود روزمره معاملات و رصد لحظهای بودجه را ممکن ساختهاند. نقطه قوت اصلی این ابزارها، یکپارچهسازی با حسابهای بانکی و کارتهای اعتباری است که با استفاده از APIهای امن، تراکنشها را به صورت خودکار دریافت و دستهبندی میکنند. به عنوان مثال، کاربر ایرانی میتواند از اپلیکیشنهای داخلی مانند چکانه یا همراهمن (وابسته به بانکهای مختلف) برای رصد هزینهها استفاده کند. این ابزارها اغلب از تکنیکهای رفتارشناسی مالی و ارسال نوتیفیکیشن برای افزایش تعامل کاربر بهره میبرند. برای نمونه، YNAB بر فلسفه ‘’دادن هر ریال یک وظیفه‘’ تأکید دارد و کاربر را وادار میکند تا برای تمام درآمد خود، حتی قبل از دریافت، برنامهریزی کند که این امر منجر به افزایش آگاهی مالی میشود.
نرمافزارهای دسکتاپ و تحت وب پیشرفته
این نرمافزارها برای کاربران حرفهایتر، حسابداران شخصی، مشاوران مالی و کسبوکارهای کوچک طراحی شدهاند. Quicken و Microsoft Excel (با استفاده از قالبهای بودجهبندی پیشرفته) از نمونههای کلاسیک این حوزه هستند. قدرت این ابزارها در انعطافپذیری بالا، گزارشگیری عمیق و مدلسازی سناریوهای مالی پیچیده نهفته است. کاربر میتواند صورتهای مالی شخصی شده ایجاد کند، داراییها و بدهیهای متعدد را رصد کند و برای اهداف بلندمدت مانند بازنشستگی یا خرید مسکن، برنامهریزی نماید. در بستر سازمانی، نرمافزارهایی مانند QuickBooks یا راهحلهای ERP مانند SAP، ماژول بودجهبندی قدرتمندی ارائه میدهند که با دپارتمانهای مختلف سازمان مانند فروش، تولید و منابع انسانی یکپارچه میشود. این یکپارچگی، امکان پیشبینی دقیقتر جریان نقدی و تخصیص بهینه منابع را فراهم میآورد.
پلتفرمهای آنلاین و مبتنی بر هوش مصنوعی
جدیدترین نسل ابزارهای بودجهبندی، از هوش مصنوعی (AI) و یادگیری ماشین (ML) برای ارائه تحلیلهای پیشبینانه و توصیههای شخصیسازی شده استفاده میکنند. پلتفرمی مانند Copilot (برای کاربران آمریکایی) با تحلیل الگوهای هزینهکرد، میتواند ماهیت تکرارشونده هزینهها را شناسایی و پیشنهادهایی برای بهینهسازی ارائه دهد. هوش مصنوعی قادر است روابط پنهان بین رفتارهای مالی و نتایج آنها را کشف کند. به عنوان مثال، ممکن است ارتباط بین افزایش هزینههای رستوران در آخر هفته و کاهش پسانداز ماهانه را نشان دهد. در آیندهای نزدیک، انتظار میرود این ابزارها بتوانند با درک اهداف زندگی کاربر (مانند سفر یا ادامه تحصیل)، به طور خودکار یک برنامه بودجهبندی پویا طراحی کنند که با تغییر درآمد یا هزینهها، به روز رسانی شود. این سطح از شخصیسازی، مدیریت مالی را به یک مربی هوشمند و همیشه در دسترس تبدیل میکند.
مزایا و فرصتهای تحولآفرین
استفاده از ابزارهای دیجیتال بودجهبندی، مزایای متعددی فراتر از سادهسازی محاسبات ارائه میدهد. این مزایا رفتارهای مالی کاربران را در سطح بنیادین متحول میسازد. اولین و بارزترین مزیت، دقت و کاهش خطای انسانی است. حذف ورود دستی دادهها و یکپارچهسازی خودکار با حسابهای بانکی، امکان رصد دقیق و لحظهای تمام تراکنشها را فراهم میآورد. مزیت دوم، صرفهجویی در زمان است. این ابزارها ساعتهای طولانی محاسبه دستی را به دقایقی برای مرور گزارشهای خودکار تبدیل میکنند. سومین مزیت کلیدی، افزایش آگاهی و شفافیت مالی است. تجسم دادهها از طریق نمودارها و داشبوردها، درک کاربر از الگوهای هزینهکرد، بدهیها و پساندازها را به شدت افزایش میدهد.
علاوه بر این، امکان تعیین و پیگیری اهداف مالی به صورت گامبهگام، یکی از انگیزهبخشترین قابلیتهای این ابزارهاست. کاربر میتواند هدفی مانند ‘’جمعآوری ۵۰ میلیون تومان برای پیشپرداخت خودرو در ۱۸ ماه آینده‘’ را تعریف کند و ابزار به طور خودکار میزان ماهانه مورد نیاز پسانداز را محاسبه و پیشرفت را نمایش میدهد. مزیت نهایی، پشتیبانی از تصمیمگیری آگاهانه است. با در دست داشتن دادههای تاریخی و پیشبینیهای آینده، کاربر میتواند تأثیر مالی تصمیمات بزرگ (مانند تغییر شغل، خرید قسطی یا سرمایهگذاری) را قبل از عمل، شبیهسازی و ارزیابی کند. این امر منجر به کاهش تصمیمگیریهای احساسی و پرریسک میگردد.
چالشها و ملاحظات امنیتی
با وجود مزایای فراوان، استفاده از ابزارهای دیجیتال بودجهبندی بدون چالش نیست. اولین و مهمترین نگرانی، مسائل امنیتی و حریم خصوصی است. از آنجا که این ابزارها به حساسترین اطلاعات مالی افراد (شماره حساب، رمزها، تراکنشها) دسترسی دارند، هرگونه نقص امنیتی میتواند فاجعهبار باشد. کاربران باید به دقت خطمشیهای حریم خصوصی ابزار را مطالعه کنند و از استفاده از ابزارهایی که دادهها را به صورت متن ساده ذخیره یا به اشتراک میگذارند، خودداری کنند. استانداردهای رمزنگاری قوی (مانند AES-256) و احراز هویت دو عاملی از حداقلهای ضروری هستند. چالش دوم، هزینه برخی از این ابزارها است. در حالی که بسیاری از اپلیکیشنها نسخه رایگان پایه ارائه میدهند، دسترسی به ویژگیهای پیشرفته معمولاً مستلزم پرداخت اشتراک ماهانه یا سالانه است.
| چالش | توضیح | راهکارهای ممکن |
| وابستگی به فناوری | قطعی اینترنت یا از کار افتادن سرویس میتواند دسترسی به اطلاعات را مختل کند. | نگهداری نسخه پشتیبان دورهای (اکسل/PDF) و عدم قطع کامل ارتباط با وضعیت مالی. |
| پیچیدگی بیش از حد | ابزارهای بسیار پیشرفته ممکن است برای کاربر معمولی دشوار و منجر به رها کردن شود. | شروع با ابزارهای ساده و انتقال تدریجی به ابزارهای پیچیدهتر با افزایش دانش. |
| سوگیری الگوریتمی | توصیههای هوش مصنوعی ممکن است بر اساس مدلهای محدود یا تبلیغات شرکتهای طرف قرارداد باشد. | حفظ قضاوت انسانی و استفاده از ابزار به عنوان مشاور، نه تصمیمگیرنده نهایی. |
تأثیر بر رفتارهای مالی و مثالهای واقعی
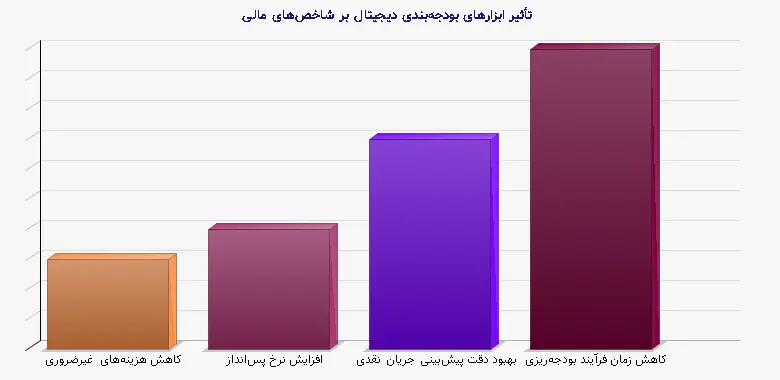
تحقیقات متعدد نشان میدهد که استفاده مستمر از ابزارهای دیجیتال بودجهبندی میتواند تأثیر عمیقی بر رفتارهای مالی بگذارد. مطالعهای که در ژورنال مصرفکننده و رفتار مالی منتشر شد، نشان داد کاربران فعال اپلیکیشنهای بودجهبندی، به طور متوسط ۱۵٪ کاهش در هزینههای غیرضروری و ۲۰٪ افزایش در نرخ پسانداز خود نسبت به گروه کنترل تجربه کردهاند. این تأثیر از طریق مکانیزمهای روانشناختی مانند بازخورد فوری و تعهد شناختی عمل میکند. وقتی فرد هزینه یک قهوه بیرونبر را ثبت میکند و بلافاصله میبیند که بودجه ‘’تفریح‘’ این ماهش ۱۰٪ کاهش یافته، احتمال تعدیل رفتار بعدی او بیشتر میشود.
مثال واقعی: یک زوج جوان ایرانی با درآمد ماهانه ترکیب ۱۸ میلیون تومان، دائماً با مشکل پایان ماه و عدم پسانداز مواجه بودند. آنها با استفاده از یک قالب بودجهبندی گوگل شیت که دستهبندیهای هزینه زندگی در تهران (اجاره، خوراک، حملونقل، قسط وام و...) را داشت، شروع به ثبت دقیق هزینهها کردند. پس از دو ماه، الگوی پرخرجی غیرمنتظرهای در بخش ‘’خریدهای آنلاین impulsive‘’ شناسایی کردند. با تنظیم یک محدودیت سقف برای این دسته و فعالسازی هشدار، توانستند ماهانه نزدیک به ۱.۵ میلیون تومان پسانداز کنند که پس از یک سال، سرمایه اولیه برای یک کسبوکار کوچک خانگی فراهم شد. این مثال نشان میدهد که حتی ابزارهای ساده دیجیتال نیز میتوانند با ایجاد شفافیت، نقطه اتکایی برای تغییر رفتار فراهم آورند.
در سطح سازمانی، یک استارتاپ فناوری با ۵۰ نیرو که با نوسان شدید جریان نقدی دستوپنجه نرم میکرد، با استقرار یک پلتفرم بودجهبندی ابری (مانند Planful) توانست بودجهریزی عملیاتی خود را از حالت سالیانه ثابت، به یک فرآیند بودجهریزی متحرک (Rolling Forecast) تبدیل کند. این ابزار امکان بهروزرسانی پیشبینیهای مالی را بر اساس عملکرد واقعی هر فصل فراهم کرد و به مدیریت اجازه داد تا به سرعت هزینههای تبلیغات را در یک کانال کمبازده کاهش و در بخش تحقیقوتوسعه سرمایهگذاری مجدد کند. در نتیجه، آنها توانستند نرخ سوزاندن نقدینگی (Burn Rate) خود را ۳۰٪ کاهش دهند و مسیر رسیدن به سودآوری را کوتاهتر کنند. این نمونه اهمیت ابزارهای بودجهبندی پویا را در محیطهای کسبوکار پرنوسان امروزی نشان میدهد.
آینده و روندهای نوظهور
آینده ابزارهای دیجیتال بودجهبندی با ادغام هرچه بیشتر فناوریهای پیشرفته شکل خواهد گرفت. یکپارچهسازی با سیستمهای پرداخت گام بعدی است، جایی که ابزار بودجهبندی نه تنها هزینهها را رصد میکند، بلکه میتواند در لحظه پرداخت، هشدار عدم انطباق با بودجه را اعلام یا حتی پرداخت را مسدود کند. بلاکچین نیز پتانسیل تغییر این حوزه را دارد. با استفاده از دفترکل توزیعشده، میتوان یک تاریخچه مالی شفاف، تغییرناپذیر و امن ایجاد کرد که دسترسی امن به آن بین فرد، مؤسسات مالی و مشاوران به اشتراک گذاشته شود. دستیارهای صوتی هوشمند (مانند Google Assistant یا Siri) نیز در حال ادغام با قابلیتهای بودجهبندی هستند و کاربر میتواند با گفتن ‘’چقدر برای خوراکی این ماه خرج کردم؟‘’ گزارش فوری دریافت کند.
علاوه بر این، گیمیفیکیشن (بازیسازی) به یک رویکرد رایج برای افزایش مشارکت بلندمدت تبدیل میشود. اعطای نشان، چالشهای پساندازی و رقابت دوستانه (با حفظ حریم خصوصی) میتوانند فرآیند خشک بودجهبندی را لذتبخش سازند. در نهایت، حرکت به سمت پلتفرمهای همهکاره مالی دیده میشود که بودجهبندی، مدیریت سرمایهگذاری، برنامهریزی بیمه و بازنشستگی را در یک محیط واحد ارائه میدهند. این پلتفرمها دید ۳۶۰ درجهای از سلامت مالی فرد ایجاد میکنند و تصمیمگیری یکپارچه را ممکن میسازند. در این آینده، ابزار بودجهبندی دیگر یک موجودیت مجزا نیست، بلکه هسته مرکزی یک اکوسیستم مالی دیجیتال شخصی خواهد بود.
جمعبندی و توصیههای کاربردی
ابزارهای دیجیتال بودجهبندی به عنوان تسهیلگران قدرتمند مدیریت مالی، در دسترس طیف وسیعی از افراد و سازمانها قرار دارند. انتخاب ابزار مناسب مستلزم ارزیابی دقیق نیازها، سطح دانش فنی و اولویتهای امنیتی است. برای شروع، استفاده از یک اپلیکیشن ساده موبایل با قابلیت اتصال به حساب بانکی یا حتی یک صفحهگسترده ساده میتواند نقطه آغاز مؤثری باشد. با عادت کردن به رصد هزینهها، میتوان به سراغ ابزارهای پیشرفتهتر با قابلیت هدفگذاری و گزارشگیری عمیق رفت. برای کسبوکارهای کوچک، نرمافزارهای حسابداری یکپارچه که دارای ماژول بودجهبندی هستند، گزینه معقولی محسوب میشوند.
مهمتر از انتخاب ابزار، تعهد به استفاده مستمر و بازنگری دورهای است. بودجه یک سند پویاست و باید با تغییر شرایط زندگی و اهداف، به روز شود. همچنین، حفظ حسابگری انسانی در کنار اتوماسیون دیجیتال ضروری است. ابزارها داده و بینش ارائه میدهند، اما تصمیمگیرنده نهایی انسان است. با ترکیب قابلیتهای تحلیلی این ابزارها و قضاوت انسانی، میتوان به سطح بیسابقهای از کنترل و آرامش مالی دست یافت و مبنایی مستحکم برای تحقق اهداف کوتاهمدت و بلندمدت اقتصادی ایجاد کرد. تحول دیجیتال در حوزه بودجهبندی، در نهایت نه درباره اعداد، بلکه درباره دستیابی به آزادی عمل و امنیت مالی بیشتر برای افراد و سازمانهاست.
---
منابع معتبر:
1. Chen, H., & Volpe, R. P. (2018). An analysis of personal financial literacy among college students. *Financial Services Review*.
2. Goyal, K., & Kumar, S. (2021). Financial literacy: A systematic review and bibliometric analysis. *International Journal of Consumer Studies*.
3. Hensley, B. (2019). *The Power of Budgeting Apps: A Behavioral Finance Perspective*. Journal of Financial Planning.
4. مؤسسه عالی پژوهش تأمین اجتماعی. (1401). گزارش بررسی رفتارهای مالی خانوارهای ایرانی.
5. Norton, M. I., & Ariely, D. (2011). Building a better America—One wealth quintile at a time. *Perspectives on Psychological Science*.
6. سازمان نظام صنفی رایانهای کشور. (1402). گزارش برآورد بازار نرمافزارهای مالی و حسابداری در ایران.