راهکارهای مدیریت ریسک تورم در برنامهریزی مالی بازنشستگی: یک تحلیل جامع
مقدمه: درک چالش تورم برای بازنشستگان
تورم به عنوان افزایش پایدار و عمومی سطح قیمتها در اقتصاد، یکی از مخربترین و نامرئیترین تهدیدها برای ثبات مالی بازنشستگان محسوب میشود. برخلاف ریسکهای بازار که نوسانات ملموسی ایجاد میکنند، تورم به آرامی و به طور خزنده قدرت خرید درآمدهای ثابت و پساندازهای انباشته شده را تحلیل میبرد. این پدیده برای افراد بازنشسته که اغلب به درآمدهای ثابت مانند حقوق بازنشستگی یا سود سهام متکی هستند، مخاطرهآمیزتر است زیرا فرصت کمی برای جبران این کاهش از طریق افزایش درآمد فعال دارند. برنامهریزی مالی برای دوران بازنشستگی بدون در نظر گرفتن ریسک تورم، یک برنامهریزی ناقص و خطرناک است که میتواند حتی بهترین طرحهای پسانداز را طی یک یا دو دهه به شدت تضعیف کند. بنابراین، درک مکانیسمهای تورم و استراتژیهای مقابله با آن برای هر متخصص مالی و فرد برنامهریز کننده برای آینده امری ضروری و غیرقابل اجتناب به شمار میآید.
تحلیل عمیق تأثیر تورم بر داراییهای بازنشستگی
مکانیسم فرسایش قدرت خرید و آثار بلندمدت
تورم با مکانیسم فرسایش قدرت خرید، ارزش واقعی پول را در طول زمان کاهش میدهد. به عنوان مثال، نرخ تورم سالانه ۴ درصدی میتواند قدرت خرید یک سرمایه ثابت را در مدت ۱۸ سال به نصف برساند. این به معنای آن است که بازنشستهای که امروز ماهانه ۵ میلیون تومان هزینه میکند، برای حفظ همین سطح زندگی در ۱۸ سال آینده نیاز به حدود ۱۰ میلیون تومان در ماه خواهد داشت. این محاسبات بر اساس قاعده ۷۲ انجام میشود که زمان لازم برای دوبرابر شدن قیمتها را با تقسیم عدد ۷۲ بر نرخ تورم تخمین میزند. آثار بلندمدت تورم بر برنامهریزی بازنشستگی بسیار عمیقتر از آن چیزی است که بسیاری تصور میکنند و عدم توجه به آن میتواند منجر به فقر مالی در سالهای پایانی عمر شود که فرد کمترین توانایی برای جبران را دارد.
طبقهبندی داراییها از منظر حساسیت به تورم
همه داراییها به یک شکل در برابر تورم واکنش نشان نمیدهند. به طور کلی، داراییها را میتوان به سه دسته داراییهای حساس به تورم، خنثی و آسیبپذیر در برابر تورم تقسیمبندی نمود. داراییهای حساس به تورم مانند املاک و مستغلات، سهام شرکتهای دارای قدرت قیمتگذاری و کالاهای اساسی معمولاً همگام با تورم افزایش ارزش پیدا میکنند. داراییهای خنثی مانند سهام شرکتهای با رشد بالا ممکن است واکنش متفاوتی نشان دهند. در طرف مقابل، داراییهای آسیبپذیر شامل پول نقد، اوراق قرضه با درآمد ثابت و سپردههای بانکی با نرخ سود ثابت هستند که ارزش واقعی آنها با افزایش تورم کاهش مییابد. درک این تفاوتها برای ساختن یک سبد دارایی متعادل و مقاوم در برابر تورم ضروری است.
راهکارهای استراتژیک برای مصونسازی سبد مالی
تنوعبخشی بینالمللی و تخصیص دارایی هوشمند
یکی از مؤثرترین راهکارهای مقابله با تورم، تنوعبخشی جغرافیایی و تخصیص دارایی هوشمند است. از آنجایی که تورم یک پدیده لزوماً جهانی و همزمان نیست، سرمایهگذاری در بازارها و اقتصادهای مختلف میتواند ریسک تورم داخلی را کاهش دهد. به عنوان مثال، ترکیبی از داراییهای واقعی مانند صندوقهای سرمایهگذاری املاک و مستغلات (REITs)، صندوقهای طلا و کالا، سهام شرکتهای چندملیتی و اوراق بهادار مرتبط با تورم میتواند یک حائل مؤثر ایجاد کند. تخصیص دارایی باید مبتنی بر سن، تحمل ریسک و افق زمانی سرمایهگذاری باشد. به طور معمول، توصیه میشود که با نزدیکتر شدن به سن بازنشستگی، سهم داراییهای ضد تورم در سبد افزایش یابد.
سرمایهگذاری در داراییهای واقعی و شاخصشده به تورم
داراییهای واقعی به آن دسته از داراییها گفته میشود که ارزش ذاتی دارند و معمولاً با افزایش سطح عمومی قیمتها، ارزش آنها نیز افزایش مییابد. املاک و مستغلات، طلا، نقره و حتی مجموعههای هنری در این دسته قرار میگیرند. همچنین، اوراق بهادار شاخصشده به تورم مانند اوراق خزانه محافظتشده در برابر تورم (TIPS) در ایالات متحده یا اوراق مشارکت مبتنی بر شاخص در ایران، مکانیسمی ارائه میدهند که اصل و سود آن بر اساس نرخ تورم تعدیل میشود. این داراییها به صورت مستقیم قدرت خرید را حفظ میکنند. برای نمونه، سرمایهگذاری در یک صندوق زمین و ساختمان میتواند هم درآمد اجارهای ایجاد کند که معمولاً با تورم افزایش مییابد و هم ارزش خود دارایی را در بلندمدت حفظ نماید.
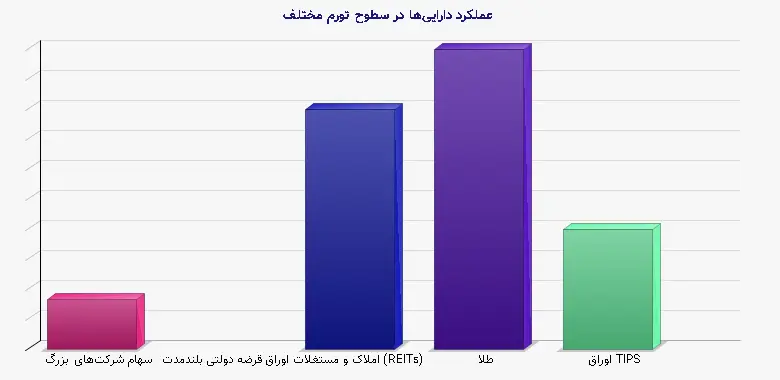
جدول ۱: مقایسه عملکرد انواع داراییها در محیطهای تورمی مختلف (بازده سالانه متوسط بر حسب درصد)
| نوع دارایی | تورم پایین (۰-۳٪) | تورم متوسط (۳-۷٪) | تورم بالا (بالای ۷٪) |
| سهام شرکتهای بزرگ | ۸.۵ | ۶.۰ | ۲.۵ |
| اوراق قرضه دولتی بلندمدت | ۵.۰ | ۱.۰ | -۴.۰ |
| املاک و مستغلات (REITs) | ۷.۰ | ۹.۵ | ۱۲.۰ |
| طلا | ۱.۵ | ۸.۰ | ۱۵.۰ |
| اوراق TIPS | ۲.۰ | ۴.۰ | ۶.۰ |
ابزارهای مالی نوین و نقش بیمههای عمر
استفاده از محصولات بیمهای عمر با ویژگی ضد تورم
بیمههای عمر مختلط یا با پوشش سرمایهگذاری میتوانند نقشی دوگانه در مدیریت ریسک تورم ایفا کنند. برخی از این محصولات دارای مزایای مشارکت در منافع (سود تضمینی و سود مشارکت) هستند که ممکن است تا حدی با تورم همگام شوند. علاوه بر این، امکان افزودن الحاقیههایی که پرداختهای ماهانه یا یکجای بیمهشده را بر اساس شاخص مشخصی مانند شاخص قیمت مصرفکننده افزایش میدهند، در برخی بازارهای پیشرفته مالی وجود دارد. این محصولات نه تنها امنیت روانی و حمایت از بازماندگان را فراهم میکنند، بلکه میتوانند به عنوان بخشی از سبد بازنشستگی عمل نمایند. انتخاب این گونه محصولات نیاز به تحلیل دقیق هزینهها، شفافیت عملکرد سرمایهگذاری و همخوانی با اهداف مالی بلندمدت دارد.
صندوقهای بازنشستگی و طرحهای مستمری شاخصشده
در سطح کلان، طراحی و تقویت صندوقهای بازنشستگی که پرداختهای مستمری آنها به طور خودکار بر اساس شاخص تورم تعدیل میشوند، یکی از قویترین راهکارهای اجتماعی برای مقابله با این ریسک است. در کشورهایی مانند ایالات متحده، پرداختهای تأمین اجتماعی (Social Security) به طور سالانه بر اساس شاخص هزینه زندگی (COLA) تعدیل میشوند. در ایران نیز صندوق بازنشستگی کشوری مکانیسمهایی برای تعدیل حقوق بازنشستگان دارد، اما چالشهای مالی صندوق، پایداری این تعدیلها را تحت تأثیر قرار میدهد. افراد میتوانند با خرید طرحهای مستمری خصوصی که پرداختهای افزایشی دارند، شکلی از این حفاظت را برای خود ایجاد کنند، هرچند که هزینه این طرحها معمولاً بالاتر است.
مطالعه موردی و جمعبندی نهایی
مثال واقعی: مقایسه دو سناریوی برنامهریزی با و بدون محافظت تورمی
یک مطالعه موردی گویا، مقایسه دو فرد با پسانداز یکسان ۱۰ میلیارد ریال در زمان بازنشستگی است. فرد اول تمام سرمایه را در سپرده بانکی با سود ثابت ۱۸ درصد قرار میدهد، در حالی که فرد دوم سبدی متشکل از ۴۰ درصد سهام، ۳۰ درصد اوراق شاخصشده به تورم، ۲۰ درصد صندوق املاک و ۱۰ درصد طلا تشکیل میدهد. با فرض تورم متوسط سالانه ۲۵ درصد طی ۱۰ سال، قدرت خرید سرمایه فرد اول به شدت کاهش مییابد، زیرا سود اسمی کمتر از نرخ تورم است. در مقابل، سبد متنوع فرد دوم احتمالاً رشد اسمی نزدیک یا فراتر از نرخ تورم را تجربه میکند و در نتیجه قدرت خرید را بهتر حفظ مینماید. این مثال اهمیت فعال بودن در مدیریت سبد را به وضوح نشان میدهد.
جمعبندی و توصیههای کاربردی برای متخصصان و افراد
مدیریت ریسک تورم در برنامهریزی مالی بازنشستگی یک فرآیند مستمر، پویا و چندبعدی است که نیاز به ترکیبی از راهکارها دارد. تنوعبخشی بین داراییهای واقعی و مالی، استفاده از ابزارهای شاخصشده به تورم، برنامهریزی برای درآمدهای جاری انعطافپذیر و نظارت مستمر بر برنامه در طول زمان، ارکان اصلی این استراتژی هستند. متخصصان مدیریت مالی باید به مشتریان خود آموزش دهند که بازنشستگی یک رویداد نیست، بلکه یک فاز طولانی از زندگی است که برنامه مالی آن باید قابلیت انعطاف و تطبیق با شرایط اقتصادی را دارا باشد. نهایتاً، همکاری با مشاوران مالی آگاه و استفاده از منابع معتبر مانند انتشارات CFA Institute، کتابهای مرجع مدیریت مالی شخصی و دادههای بانک مرکزی برای اتخاذ تصمیمهای آگاهانه ضروری است.
جدول ۲: راهکارهای کلیدی مدیریت ریسک تورم بر اساس افق زمانی
| افق زمانی باقیمانده تا بازنشستگی | راهکار اولویتدار | نمونه ترکیب دارایی پیشنهادی (تقریبی) |
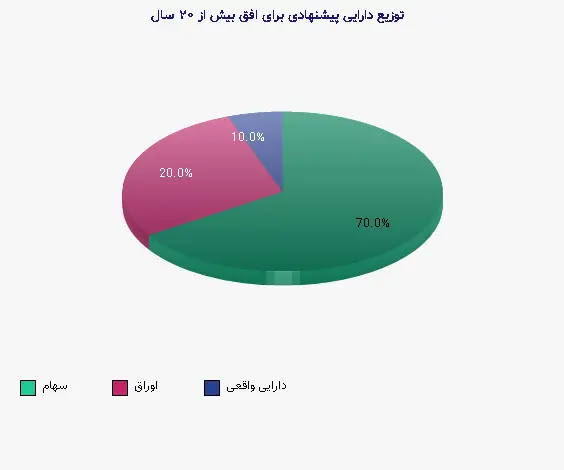
| بیش از ۲۰ سال | تمرکز بر رشد داراییهای ریسکی | ۷۰٪ سهام، ۲۰٪ اوراق، ۱۰٪ دارایی واقعی |
| ۱۰ تا ۲۰ سال | تنوعبخشی و اضافه کردن دارایی ضد تورم | ۵۰٪ سهام، ۳۰٪ اوراق (شامل TIPS)، ۲۰٪ دارایی واقعی |
| کمتر از ۱۰ سال | حفظ سرمایه و درآمدزایی با حفاظ تورمی | ۳۰٪ سهام، ۴۰٪ اوراق (شامل TIPS)، ۳۰٪ دارایی واقعی |
| دوران بازنشستگی | تأمین درآمد مطمئن و شاخصشده | ۲۰٪ سهام، ۵۰٪ اوراق (شامل TIPS)، ۳۰٪ دارایی واقعی |