اوراق قرضه: ستون فقرات بازارهای مالی و موتور محرک اقتصاد جهانی
مقدمهای بر اوراق قرضه و جایگاه آنها
اوراق قرضه (Bonds) به عنوان یکی از اصلیترین و قدیمیترین ابزارهای تامین مالی در بازارهای سرمایه جهانی شناخته میشوند. این اوراق در واقع تعهدات بدهی هستند که توسط نهادهای مختلف نظیر دولتها، شهرداریها و شرکتهای بزرگ منتشر میشوند تا سرمایه مورد نیاز خود را از عموم مردم یا سرمایهگذاران نهادی تامین نمایند. برخلاف سهام که نشاندهنده مالکیت در یک شرکت است، اوراق قرضه رابطه وامدهنده و وامگیرنده را بین سرمایهگذار و ناشر ایجاد میکند. تاریخچه استفاده از اوراق قرضه به قرون وسطی بازمیگردد، اما شکل مدرن آن از قرن هفدهم و با انتشار اولین اوراق قرضه دولتی توسط بانک انگلستان پدیدار شد. امروزه حجم بازار جهانی اوراق قرضه به دهها تریلیون دلار میرسد و درک مکانیسم عملکرد آن برای هر فعال بازار سرمایه ضروری است.
ساختار و مکانیسم عملکرد اوراق قرضه
تعاریف کلیدی و اجزای تشکیلدهنده
هر ورقه قرضه دارای مجموعهای از ویژگیهای مشخص و استاندارد است که شرایط توافق بین ناشر و سرمایهگذار را تعیین میکند. ارزش اسمی (Par Value) مبلغ اصلی وام است که در سررسید به سرمایهگذار بازپرداخت میشود و معمولاً برابر با ۱۰۰۰ دلار یا یورو تعیین میگردد. نرخ کوپن (Coupon Rate) نرخ بهره سالانهای است که ناشر متعهد به پرداخت آن به سرمایهگذار میباشد و معمولاً به صورت درصدی از ارزش اسمی بیان میشود. تاریخ سررسید (Maturity Date) تاریخی است که در آن اصل مبلغ قرضه بازپرداخت میشود و میتواند از چند ماه تا سی سال متغیر باشد. قیمت انتشار (Issue Price) مبلغی است که سرمایهگذار در ابتدا برای خرید ورقه قرضه پرداخت میکند که ممکن است برابر، کمتر یا بیشتر از ارزش اسمی باشد.
فرآیند انتشار و معامله اوراق
انتشار اوراق قرضه معمولاً از طریق یک فرآیند تحت عنوان عرضه اولیه (IPO برای اوراق) و با مشارکت بانکهای سرمایهگذاری به عنوان تضمینکننده انجام میپذیرد. این نهادهای مالی به ناشر کمک میکنند تا شرایط بهینه اوراق را تعیین و آنها را به سرمایهگذاران نهادی و خرد بفروشند. پس از انتشار اولیه، اوراق قرضه در بازار ثانویه مورد معامله قرار میگیرند که نقدشوندگی آنها را تضمین میکند. در بازار ثانویه، قیمت اوراق قرضه بر اساس تغییرات نرخ بهره بازار، اعتبار ناشر و زمان باقیمانده تا سررسید نوسان میکند. رابطه معکوس بین نرخ بهره و قیمت اوراق قرضه یکی از اصول بنیادین این بازار است که بر تصمیمات سرمایهگذاری تاثیر عمیقی دارد.
انواع اوراق قرضه و ویژگیهای متمایز
طبقهبندی بر اساس ناشر
اوراق قرضه دولتی (Government Bonds) توسط دولت مرکزی کشورها منتشر میشوند و به دلیل پشتوانه دولت، کمریسکترین نوع اوراق محسوب میگردند. اوراق خزانه آمریکا (Treasury Bonds) نمونه بارز این نوع میباشد. اوراق شهرداری (Municipal Bonds) توسط دولتهای محلی یا شهرداریها برای پروژههای عمومی منتشر میشوند و اغلب از معافیت مالیاتی برخوردارند. اوراق شرکتی (Corporate Bonds) توسط شرکتها منتشر میشوند و به نسبت اوراق دولتی دارای ریسک بالاتر و در نتیجه بازده بیشتری هستند. اوراق با درآمد ثابت بینالمللی نیز شامل اوراق قرضه خارجی (Foreign Bonds) و اوراق اروپایی (Eurobonds) میشوند که در خارج از کشور ناشر معامله میگردند.
طبقهبندی بر اساس ویژگیهای ساختاری
اوراق قرضه با نرخ بهره ثابت (Fixed-Rate Bonds) متداولترین نوع هستند که نرخ کوپن آنها در طول عمر وام ثابت باقی میماند. اوراق با نرخ شناور (Floating-Rate Bonds) دارای نرخ بهره متغیری هستند که معمولاً بر اساس یک شاخص مرجع مانند LIBOR یا نرخ وجوه فدرال تنظیم میشود. اوراق قرضه قابل تبدیل (Convertible Bonds) به دارنده این حق را میدهد که در شرایط مشخصی اوراق را به سهام عادی شرکت ناشر تبدیل کند. اوراق بدون کوپن (Zero-Coupon Bonds) با تخفیف عمیق نسبت به ارزش اسمی فروخته میشوند و بهره به صورت ضمنی از طریق افزایش قیمت تا سررسید پرداخت میگردد.
ریسکهای مرتبط با سرمایهگذاری در اوراق قرضه
ریسک نرخ بهره و ریسک اعتباری
ریسک نرخ بهره (Interest Rate Risk) مهمترین ریسک سیستماتیک در بازار اوراق قرضه محسوب میشود. زمانی که نرخ بهره بازار افزایش مییابد، قیمت اوراق قرضه موجود کاهش پیدا میکند زیرا اوراق جدید با نرخ کوپن بالاتر عرضه میشوند. حساسیت قیمت اوراق به تغییرات نرخ بهره با معیاری تحت عنوان مدت (Duration) سنجیده میشود که هرچه مدت بالاتر باشد، نوسان قیمت بیشتر است. ریسک اعتباری یا ریسک نکول (Credit Risk) به احتمال عدم توانایی ناشر در پرداخت بهره یا اصل مبلغ در سررسید اشاره دارد. این ریسک توسط مؤسسات رتبهبندی اعتباری مانند مودیز، استاندارد اند پورز و فیچ ارزیابی و در قالب رتبههای اعتباری منتشر میشود.
سایر ریسکهای کلیدی بازار اوراق
ریسک تورم (Inflation Risk) قدرت خرید سودهای آتی را تهدید میکند، به ویژه برای اوراق با نرخ ثابت. ریسک نقدشوندگی (Liquidity Risk) مربوط به دشواری فروش سریع اوراق بدون متحمل شدن زیان قابل توجه میباشد که در اوراق شرکتی پیچیده یا بازارهای نوظهور مشهودتر است. ریسک بازخرید زودهنگام (Call Risk) زمانی رخ میدهد که ناشر حق بازخرید اوراق را قبل از سررسید در شرایط خاصی داشته باشد که معمولاً در زمان کاهش نرخ بهره بازار اتفاق میافتد و سرمایهگذار را مجبور به سرمایهگذاری مجدد با نرخ پایینتر میکند. ریسک ارزی نیز برای سرمایهگذاران بینالمللی هنگام خرید اوراق denominated به ارزهای خارجی مطرح است.
تحلیل نقش اوراق قرضه در بازارهای مالی و اقتصاد کلان
اوراق قرضه به عنوان شاخص سلامت اقتصادی
بازار اوراق قرضه اغلب به عنوان ‘’مغز متفکر‘’ اقتصاد شناخته میشود زیرا واکنش سریعی به تغییرات چشمانداز اقتصادی نشان میدهد. منحنی بازده (Yield Curve) که رابطه بین نرخ بازده و زمان سررسید اوراق دولتی را نمایش میدهد، یکی از قویترین ابزارهای پیشبینی رکود اقتصادی محسوب میشود. یک منحنی بازده نرمال صعودی نشاندهنده انتظارات تورمی و رشد اقتصادی سالم است، در حالی که یک منحنی معکوس (که در آن بازده کوتاهمدت از بلندمدت بیشتر است) معمولاً پیشدرآمد یک رکود اقتصادی میباشد. بانکهای مرکزی نیز به دقت رفتار بازار اوراق را زیر نظر دارند و از آن برای تنظیم سیاستهای پولی استفاده میکنند.
تاثیر سیاستهای پولی و مالی بر بازار اوراق
سیاستهای انبساطی بانکهای مرکزی، مانند کاهش نرخ بهره یا خرید داراییها (تسهیل کمی)، معمولاً منجر به افزایش قیمت اوراق قرضه و کاهش بازده آنها میشود. برعکس، سیاستهای انقباضی با افزایش نرخ بهره، بازده اوراق را افزایش و قیمت آنها را کاهش میدهد. سیاستهای مالی دولت نیز تاثیر مستقیمی بر بازار اوراق دولتی دارد؛ کسری بودجه بالا نیاز دولت به استقراض را افزایش میدهد که میتواند منجر به افزایش عرضه اوراق و در نتیجه افزایش بازده آنها شود. بحران مالی ۲۰۰۸ نمونه بارزی از تعامل بازار اوراق با سیاستهای اقتصادی بود که در آن بانکهای مرکزی جهانی به خرید گسترده اوراق قرضه روی آوردند تا نقدینگی را به سیستم تزریق کنند.
نمونههای واقعی و مطالعات موردی متنوع
اوراق قرضه دولتی آمریکا در بحران مالی جهانی
در طول بحران مالی ۲۰۰۸-۲۰۰۹، سرمایهگذاران به دنبال داراییهای امن، به شدت به سمت اوراق خزانه داری آمریکا روی آوردند که منجر به افزایش بیسابقه قیمت و کاهش شدید بازده این اوراق شد. بازده اوراق دهساله خزانه داری آمریکا از حدود ۴٫۵ درصد در اوایل سال ۲۰۰۷ به پایینترین سطح تاریخی خود نزدیک به ۲ درصد در دسامبر ۲۰۰۸ رسید. این پدیده که به ‘’پرواز به سوی کیفیت‘’ (Flight to Quality) معروف است، نقش محافظتی اوراق دولتی در سبدهای سرمایهگذاری را به وضوح نشان داد. بانک مرکزی آمریکا (فدرال رزرو) نیز با اجرای برنامههای تسهیل کمی، تریلیونها دلار اوراق قرضه دولتی و mortgage-backed securities خریداری کرد تا نقدینگی بازار را تامین نماید.
بحران بدهی یونان و ریسک اعتباری اوراق دولتی اروپا
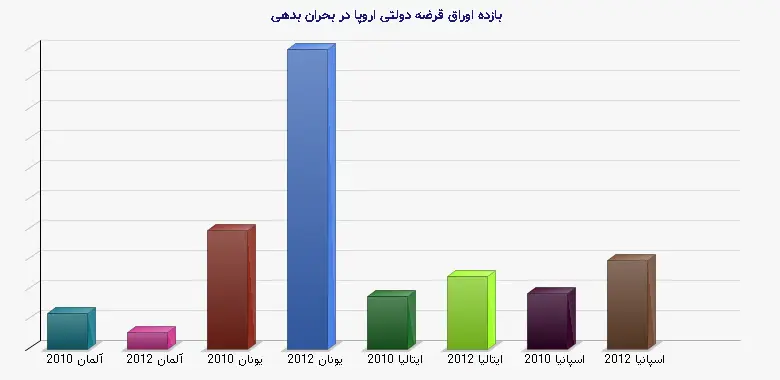
بحران بدهی دولتی یونان که از سال ۲۰۰۹ آشکار شد، نمونهای کلاسیک از ریسک اعتباری در اوراق قرضه دولتی ارائه داد. با افزایش نگرانیها درباره توانایی یونان در بازپرداخت بدهیهای خود، رتبه اعتباری این کشور توسط مؤسسات رتبهبندی به سطح junk (غیر سرمایهگذاری) تنزل یافت. در نتیجه، بازده اوراق دهساله یونان از حدود ۵ درصد در اوایل سال ۲۰۰۹ به اوج تاریخی بیش از ۳۵ درصد در سال ۲۰۱۲ رسید که نشاندهنده ریسک بسیار بالای نکول بود. این بحران به سایر کشورهای جنوب اروپا نیز سرایت کرد و تفاوت بازده (spread) بین اوراق آلمان (به عنوان دارایی امن) و اوراق کشورهای پیرامونی به شدت افزایش یافت، که در جدول زیر نمایش داده شده است:
| کشور ناشر | میانگین بازده اوراق ۱۰ ساله (۲۰۱۰) | میانگین بازده اوراق ۱۰ ساله (۲۰۱۲) | تغییرات بازده (واحد پایه) |
| آلمان | ۲٫۷٪ | ۱٫۳٪ | ۱۴۰- |
| یونان | ۸٫۹٪ | ۲۲٫۵٪ | ۱۳۶۰+ |
| ایتالیا | ۴٫۰٪ | ۵٫۵٪ | ۱۵۰+ |
| اسپانیا | ۴٫۲٪ | ۶٫۷٪ | ۲۵۰+ |
اوراق قرضه شرکتی با بازده بالا (اوراق بنجل)
اوراق قرضه شرکتی با رتبه اعتباری پایین (معمولا BB+ و پایینتر) که به ‘’اوراق بنجل‘’ (Junk Bonds) معروفند، نمونه جالبی از رابطه ریسک و بازده در بازار اوراق را ارائه میدهند. در دورههای رونق اقتصادی، این اوراق با ارائه بازده قابل توجه (اغلب ۵۰۰ تا ۸۰۰ واحد پایه بیشتر از اوراق دولتی) توجه سرمایهگذاران جسور را جذب میکنند. با این حال، در دوران رکود، نرخ نکول این اوراق به سرعت افزایش مییابد. در طول رکود ناشی از همهگیری کووید-۱۹ در سال ۲۰۲۰، شاخص اوراق بنجل آمریکا در ماه مارس بیش از ۲۰٪ کاهش یافت، در حالی که شاخص اوراق درجهیک شرکتی تنها ۱۵٪ افت را تجربه کرد. این تفاوت عملکرد به وضوح ریسک اعتباری بالاتر این دسته از اوراق را نشان میدهد.
جمعبندی و چشمانداز آینده بازار اوراق
اوراق قرضه به عنوان یکی از پیچیدهترین و در عین حال حیاتیترین اجزای بازارهای مالی جهانی، نقش چندگانهای در اقتصاد ایفا میکنند: ابزار تامین مالی برای نهادهای مختلف، محلی برای سرمایهگذاری با درآمد ثابت، و شاخصی برای سنجش سلامت اقتصادی. با توجه به تغییر پارادایمهای پولی در سالهای اخیر، از جمله حرکت به سمت نرخهای بهره بالاتر برای مقابله با تورم، و تحولات فناوری مانند توکنیزه شدن اوراق قرضه با استفاده از بلاکچین، این بازار در آستانه تحولات ساختاری قابل توجهی قرار دارد. درک عمیق مکانیسم عملکرد، ریسکها و فرصتهای مرتبط با اوراق قرضه برای سرمایهگذاران نهادی و خرد، تحلیلگران بازار و سیاستگذاران اقتصادی به یک ضرورت انکارناپذیر تبدیل شده است. آینده این بازار احتمالاً شاهد توسعه بیشتر اوراق سبز (Green Bonds) برای تامین مالی پروژههای زیستمحیطی و اوراق مرتبط با تورم برای مقابله با نااطمینانیهای تورمی خواهد بود.
منابع معتبر:
1. Fabozzi, F. J. (2012). Bond Markets, Analysis and Strategies. Pearson Education.
2. Bank for International Settlements (BIS). (2023). Statistical Bulletin: Debt Securities Statistics.
3. Federal Reserve Bank of St. Louis. (2023). FRED Economic Data: Bond Yields.
4. Moody"s Investors Service. (2023). Global Corporate Finance: Default and Recovery Rates.
5. International Capital Market Association (ICMA). (2023). European Bond Market Guide.
6. International Monetary Fund (IMF). (2023). Global Financial Stability Report.
7. International Organization of Securities Commissions (IOSCO). (2022). Bond Market Liquidity.
8. European Central Bank (ECB). (2023). The Euro Area Bond Market: Structure and Implications for Monetary Policy.