تحلیل عمیق تأثیر بحرانهای اقتصادی بر بازارهای مالی: سازوکارها، نمونههای تاریخی و راهبردهای مقابله
مقدمهای بر پیوند بحرانهای اقتصادی و بازارهای مالی
بازارهای مالی به عنوان شریانهای حیاتی اقتصاد جهانی، همواره در معرض تلاطمهای ناشی از بحرانهای اقتصادی قرار داشتهاند. این بحرانها که میتوانند ریشه در شوکهای بیرونی، حبابهای دارایی، بیثباتیهای سیاسی یا ناترازیهای ساختاری داشته باشند، از طریق کانالهای پیچیدهای بر عملکرد بورسها، بازار اوراق قرضه، ارز و کالا تأثیر میگذارند. درک این ارتباط متقابل برای سیاستگذاران، سرمایهگذاران و تحلیلگران از اهمیت بالایی برخوردار است زیرا نه تنها به تفسیر روندهای گذشته کمک میکند بلکه برای طراحی راهبردهای تابآوری در برابر بحرانهای آینده نیز ضروری است. این مقاله با رویکردی تحلیلی و با استناد به نمونههای تاریخی ملموس، به بررسی سازوکارهای انتقال شوک، واکنش بخشهای مختلف بازار و درسهای آموختهشده از این رویدادها میپردازد.
بررسی نظری چگونگی انتقال شوکهای اقتصادی به بازارهای مالی
از منظر تئوریک، بحرانهای اقتصادی از چند مسیر اصلی بر بازارهای مالی تأثیر میگذارند. اولین و مهمترین کانال، انتظارات است. زمانی که نشانههای رکودی در اقتصاد کلان پدیدار میشود، سرمایهگذاران پیشبینیهای خود را درباره سودآوری شرکتها، نرخهای بهره و جریانهای نقدی آتی تعدیل میکنند که این امر مستقیماً بر قیمت سهام و اوراق تأثیر میگذارد. کانال دوم مربوط به سیاستهای پولی و مالی است که در پاسخ به بحران اتخاذ میشوند. کاهش نرخ بهره توسط بانکهای مرکزی اگرچه میتواند نقدینگی را افزایش دهد اما اغلب با کاهش ارزش پول ملی همراه است. کانال سوم، کاهش اهرم مالی و فرآیند کاهش بدهی است که در آن نهادهای مالی و خانوارها مجبور به فروش داراییها برای بهبود ترازنامه خود میشوند و این امر فشار فروش را در بازارها تشدید میکند.
نقش روانشناسی بازار و رفتار گلّهای در تشدید نوسانات
علاوه بر عوامل بنیادی، عناصر رفتاری نیز در تشدید تأثیر بحرانها بر بازارهای مالی نقش تعیینکنندهای ایفا میکنند. نظریه مالی رفتاری نشان میدهد که در شرایط بحرانی، سوگیریهای شناختی مانند زیانگریزی، اثر همنوایی و بیشاطمینانی به شکل افراطی ظاهر میشوند. این پدیده منجر به رفتار گلّهای میشود که در آن سرمایهگذاران به جای تحلیل اطلاعات، صرفاً از اقدامات دیگران تقلید میکنند و در نتیجه، نوسانات بازار فراتر از آنچه اصول بنیادی توجیه میکند، افزایش مییابد. بحران مالی ۲۰۰۸ نمونه بارزی از این پدیده بود که در آن ترس از ورشکستگی سیستماتیک، منجر به فروش گسترده و بیسابقه داراییها حتی توسط سرمایهگذاران نهادی شد.
تأثیر بحران بر کارایی اطلاعاتی و نقدشوندگی بازار
یکی از پیامدهای مهم بحرانهای اقتصادی، کاهش شدید نقدشوندگی و مختل شدن کارایی اطلاعاتی بازار است. در دورههای رکود، عدم اطمینان درباره کیفیت داراییها و سلامت طرفهای معامله افزایش مییابد که منجر به گسترش شکاف قیمت پیشنهادی خرید و فروش و کاهش عمق بازار میشود. این امر به ویژه در بازارهای اوراق قرضه شرکتی و داراییهای با ریسک بالاتر مشهود است. مطالعه توسط برانسون و همکاران (۲۰۲۰) نشان داد که در بحران همهگیری کووید-۱۹، نقدشوندگی در بسیاری از بخشهای بازار اوراق قرضه به سطح بحرانی کاهش یافت و تنها با مداخله گسترده فدرال رزرو بهبود پیدا کرد.
تحلیل نمونههای تاریخی بحران و واکنش بازارهای مالی
بررسی رویدادهای تاریخی به درک ما از نحوه تعامل بحرانهای اقتصادی و بازارهای مالی غنا میبخشد. هر بحران با وجود اشتراکات کلی، ویژگیهای منحصر به فرد و درسهای خاص خود را دارد. در این بخش به سه بحران بزرگ چند دهه اخیر و تأثیر آنها بر بخشهای مختلف بازار میپردازیم. این نمونهها نشان میدهند که اگرچه الگوهای واکنش اولیه ممکن است مشابه باشند، اما عمق و مدت تأثیرات به ماهیت بحران، ساختار بازار و پاسخ سیاستی بستگی دارد. تحلیل تطبیقی این رویدادها میتواند به شناسایی نشانگرهای پیشآگهی و نقاط آسیبپذیر سیستم کمک کند.
بحران مالی جهانی ۲۰۰۸-۲۰۰۷: آزمونی بیسابقه برای نظام مالی
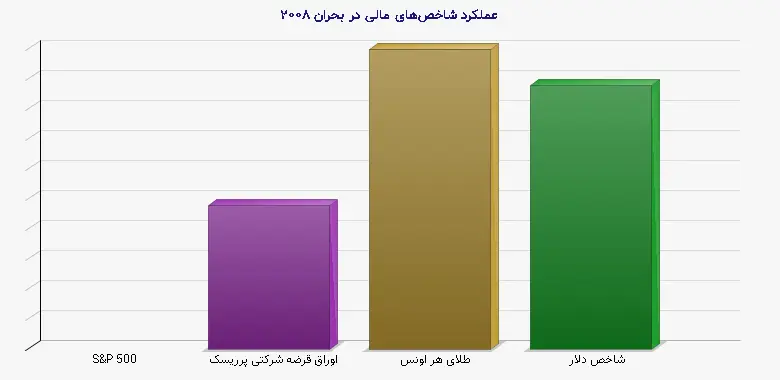
بحران مالی جهانی که ریشه در وامهای مسکن پرریسک آمریکا داشت، به سرعت از بازار مسکن به کل نظام مالی جهانی سرایت کرد. شاخص S&P 500 از اکتبر ۲۰۰۷ تا مارس ۲۰۰۹ حدود ۵۷ درصد سقوط کرد که یکی از شدیدترین ریزشهای تاریخ خود بود. بازار اوراق قرضه نیز به شدت تحت تأثیر قرار گرفت، به طوری که شکاف بازده بین اوراق خزانه داری و اوراق شرکتی با درجه اعتباری پایین به بالاترین سطح در دههها رسید. نکته جالب توجه، رفتار متفاوت طلا به عنوان یک دارایی امن بود که پس از یک افت اولیه، روند صعودی قدرتمندی را آغاز کرد و در طول بحران بیش از ۲۵ درصد افزایش یافت. این بحران به وضوح نشان داد که چگونه نهادهای به هم پیوسته مالی میتوانند باعث تشدید و انتقال شوک شوند.
بحران همهگیری کووید-۱۹: شوکی غیرمالی با پیامدهای مالی گسترده
همهگیری کووید-۱۹ یک بحران غیرمالی بود که به دلیل ماهیت بیسابقه و سرعت گسترش خود، تأثیرات عمیقی بر بازارهای مالی گذاشت. در فاز اولیه (فوریه تا مارس ۲۰۲۰)، شاخص S&P 500 در مدت فقط ۲۳ روزکاری ۳۴ درصد سقوط کرد که سریعترین افت بازار از زمان رکود بزرگ محسوب میشد. با این حال، واکنش سیاستی بیسابقه از سوی بانکهای مرکزی و دولتها منجر به بهبودی V شکل شد. این بحران چند تفاوت کلیدی با بحران ۲۰۰۸ داشت: اول، آسیب ابتدا به بخش واقعی اقتصاد وارد شد و سپس به بخش مالی سرایت کرد. دوم، بازارهای سهام به سرعت و با حمایت سیاستی قوی بهبود یافتند. سوم، بخشهایی مانند فناوری و بهداشت عملکرد بهتری داشتند در حالی که بخشهایی مانند انرژی و هواپیمایی به شدت آسیب دیدند.
جدول ۱: مقایسه تأثیر بحرانهای عمده بر بخشهای مختلف بازار سهام
| بخش صنعتی | بحران مالی ۲۰۰۸ (تغییرات %) | بحران کووید-۱۹ (تغییرات اولیه %) | بحران یورو ۲۰۱۱ (تغییرات %) |
| مالی | -۷۲ | -۳۵ | -۴۵ |
| انرژی | -۴۸ | -۵۶ | -۲۲ |
| فناوری | -۴۶ | -۱۲ | -۱۸ |
| بهداشت و درمان | -۲۴ | +۳ | +۵ |
| کالاهای اساسی | -۵۷ | -۲۸ | -۳۳ |
بحران بدهی منطقه یورو (۲۰۱۰-۲۰۱۲): آزمون تابآوری بازارهای نوظهور
بحران بدهی منطقه یورو که از یونان آغاز شد، آزمونی برای یکپارچگی بازارهای مالی اروپا و تابآوری اقتصادهای نوظهور بود. در این بحران، شکاف بازده بین اوراق قرضه دولتی کشورهای پیرامونی (یونان، پرتغال، ایرلند، اسپانیا، ایتالیا) و آلمان به شدت افزایش یافت. شاخص EURO STOXX 50 بیش از ۳۵ درصد در دوره اوج بحران افت کرد. این بحران همچنین تأثیرات مهمی بر بازارهای نوظهور داشت، زیرا سرمایهگذاران بینالمللی برای پناه بردن به داراییهای امن مانند اوراق خزانه داری آمریکا و فرانک سوئیس، از بازارهای نوظهور خارج شدند. مطالعه ای توسط صندوق بینالمللی پول (۲۰۱۳) نشان داد که بازارهای مالی کشورهایی که ارتباط تجاری و مالی بیشتری با منطقه یورو داشتند، تحت تأثیر بیشتری قرار گرفتند.
واکنش بخشهای مختلف بازار مالی به بحرانهای اقتصادی
بازارهای مالی یکپارچه عمل نمیکنند و هر بخش واکنش متمایزی به شوکهای اقتصادی نشان میدهد. درک این واکنشهای متفاوت برای ساخت سبد دارایی متوازن و مدیریت ریسک در دوران بحران ضروری است. بازار سهام معمولاً به عنوان پیشآگهی اقتصاد عمل میکند و اغلب ۶ تا ۹ ماه قبل از رکود واقعی شروع به افت میکند. بازار اوراق قرضه دولتی معمولاً در ابتدای بحران به دلیل تقاضای امن، عملکرد بهتری دارد اما اوراق شرکتی پرریسک به شدت تحت تأثیر قرار میگیرند. بازار ارز نیز شاهد جابهجاییهای بزرگ به سمت ارزهای امن مانند دلار آمریکا، ین ژاپن و فرانک سوئیس است.
بازار اوراق قرضه: از دارایی امن تا منبع ریسک سیستماتیک
بازار اوراق قرضه در دوران بحران نقش دوگانهای ایفا میکند. از یک سو، اوراق قرضه دولتی کشورهای با ثبات (مانند خزانه داری آمریکا) به عنوان دارایی امن عمل کرده و بازده آنها کاهش مییابد. از سوی دیگر، اوراق قرضه شرکتی به ویژه با درجه اعتباری پایین، با افزایش شدید ریسک اعتباری و کاهش نقدشوندگی مواجه میشوند. در بحران مالی ۲۰۰۸، شکاف بازده اوراق قرضه شرکتی درجه سرمایهگذاری نسبت به خزانه داری آمریکا از ۱۰۰ واحد پایه به بیش از ۶۰۰ واحد پایه افزایش یافت. بانکهای مرکزی در پاسخ به این وضعیت، برنامههای خرید اوراق قرضه شرکتی را راهاندازی کردند که نمونه بارز آن برنامههای فدرال رزرو و بانک مرکزی اروپا بود.
بازارهای ارز و کالا: انتقال شوک در سطح جهانی
بازارهای ارز و کالا کانالهای مهمی برای انتقال شوکهای اقتصادی بین کشورها هستند. در دوران بحران، معمولاً تقاضا برای ارزهای امن افزایش مییابد که میتواند باعث مشکلات شدید برای اقتصادهای در حال توسعه با بدهی ارزی بالا شود. در بحران کووید-۱۹، شاخص دلار آمریکا در ابتدا ۸ درصد افزایش یافت که فشار قابل توجهی بر بازارهای نوظهور وارد کرد. بازار کالاها نیز واکنشهای متنوعی نشان میدهند: قیمت نفت معمولاً به دلیل کاهش تقاضا سقوط میکند (در بحران کووید-۱۹ قیمت نفت WTI حتی به محدوده منفی رسید) در حالی که فلزات گرانبها مانند طلا معمولاً عملکرد بهتری دارند. این واکنشهای متفاوت به ماهیت بحران، مسیر بهبود و تغییرات ساختاری در اقتصاد جهانی بستگی دارد.
راهبردهای مقابله و مدیریت ریسک در دوران بحران
تجربه بحرانهای متعدد، جعبه ابزار متنوعی را برای مقابله با تأثیرات منفی بر بازارهای مالی توسعه داده است. این راهبردها در سطح کلان (سیاستهای پولی و مالی) و سطح خرد (مدیریت پرتفوی) قابل دستهبندی هستند. اثربخشی این راهبردها به زمانبندی، مقیاس و هماهنگی بینالمللی آنها بستگی دارد. علاوه بر این، بحرانها به طور مداوم در حال تکامل هستند و نیازمند پاسخهای نوآورانه و تطبیقی میباشند. در این بخش، مهمترین ابزارها و رویکردهای آزمونشده و نوظهور را بررسی میکنیم.
مداخلات بانکهای مرکزی و سیاستهای غیرمتعارف پولی
بانکهای مرکزی در دوران بحران به آخرین خط دفاعی بازارهای مالی تبدیل شدهاند. ابزارهای سنتی مانند کاهش نرخ بهره اغلب کافی نیستند، بنابراین بانکهای مرکزی به سیاستهای غیرمتعارف مانند تسهیل کمی، عملیات بازار باز برای داراییهای خاص و ارائه تضمینهای وام روی آوردهاند. فدرال رزرو در بحران ۲۰۰۸ ترازنامه خود را از ۹۰۰ میلیارد دلار به ۴.۵ تریلیون دلار افزایش داد و در بحران کووید-۱۹ این رقم به ۹ تریلیون دلار رسید. مطالعه ای توسط بانک تسویه بینالملل (BIS) نشان میدهد که این مداخلات اگرچه در کوتاهمدت باعث تثبیت بازارها شدهاند، اما ریسکهای بلندمدتی مانند ایجاد حباب دارایی و افزایش نابرابری را به همراه داشتهاند.
تنوعبخشی بینالمللی و استفاده از داراییهای غیرهمبسته
در سطح مدیریت پرتفوی، درس اصلی بحرانها اهمیت تنوعبخشی واقعی است. بحران مالی ۲۰۰۸ نشان داد که در دوران استرس شدید، همبستگی بین داراییهای مختلف به سرعت به سمت یک افزایش مییابد و مزایای تنوعبخشی سنتی کاهش مییابد. بنابراین، سرمایهگذاران به سمت داراییهای با همبستگی پایینتر مانند طلا، اوراق قرضه دولتی کشورهای مختلف و اخیراً ارزهای دیجیتال روی آوردهاند. همچنین استفاده از استراتژیهای پوشش ریسک مانند اختیار معامله و قراردادهای آتی افزایش یافته است. تحقیقات منتشر شده در مجله مالی نشان میدهد که پرتفویهای شامل ترکیبی از داراییهای سنتی و جایگزین در طول بحرانها عملکرد بهتری داشتهاند.
جمعبندی و چشمانداز آینده: درسهایی برای تابآوری مالی
بحرانهای اقتصادی به عنوان آزمونهای استرس طبیعی برای بازارهای مالی عمل میکنند و نقاط ضعف ساختاری را آشکار میسازند. تحلیل تاریخی نشان میدهد که اگرچه هر بحران ویژگیهای منحصر به فردی دارد، اما الگوهای مشترکی در واکنش بازارها مشاهده میشود. اولین درس این است که همبستگی سیستماتیک در دوران بحران افزایش مییابد و راهبردهای تنوعبخشی سنتی ممکن است ناکارآمد شوند. دوم، سرعت انتقال شوک در عصر دیجیتال و بازارهای به هم پیوسته به طور قابل توجهی افزایش یافته است. سوم، پاسخهای سیاستی به ویژه اقدامات بانکهای مرکزی، نقش تعیینکنندهای در شکلدادن به مسیر بهبود بازارها دارند.
چشمانداز آینده نشان میدهد که بازارهای مالی در حال تکامل به سمت ساختارهای پیچیدهتر با ارتباطات بیشتر هستند که از یک سو کارایی را افزایش میدهد و از سوی دیگر پتانسیل ایجاد بحرانهای سریعالانتقال را بیشتر میکند. ظهور فناوریهای مالی، داراییهای دیجیتال و تغییرات آبوهوایی به عنوان عوامل جدید بیثباتی، لزوم توسعه چارچوبهای نظارتی انعطافپذیرتر و تابآورتر را ایجاب میکند. سرمایهگذاران و سیاستگذارانی که بتوانند درسهای بحرانهای گذشته را با درک تحولات نوظهور ترکیب کنند، بهتر میتوانند در برابر طوفانهای مالی آینده مقاومت کنند و حتی از فرصتهای ایجادشده در پی هر بحران بهرهبرداری نمایند.