تأثیر تجربیات خانوادگی بر عادات مالی کودکان: تحلیل عمیق و راهکارهای عملی
مقدمه و چارچوب مفهومی
تجربیات خانوادگی به عنوان نخستین و مؤثرترین محیط اجتماعیسازی، نقش تعیینکنندهای در شکلگیری عادات مالی کودکان ایفا میکنند. تحقیقات گسترده نشان میدهد که نگرشها، رفتارها و تصمیمهای مالی بزرگسالان ریشه در آموزههای ناخودآگاه دوران کودکی دارد. این مقاله با تحلیل مکانیسمهای انتقال دانش مالی بین نسلها، بررسی مدلهای رفتاری و ارائه مثالهای واقعی، به واکشی این رابطه پیچیده میپردازد. خانواده به عنوان یک نظام آموزشی غیررسمی، هم از طریق گفتار و هم از طریق کردار، مفاهیم پسانداز، سرمایهگذاری، مصرف و مدیریت بدهی را به کودکان منتقل میکند. درک این فرایند برای طراحی مداخلات آموزشی مؤثر و شکستن چرخههای نامطلوب مالی بیننسلی ضروری است. مطالعات طولی نشان دادهاند که عادات مالی شکلگرفته در هفت سال اول زندگی، تمایل به پایداری در بزرگسالی دارند.
مکانیسمهای انتقال عادات مالی در خانواده
مدلسازی رفتاری و یادگیری مشاهدهای
کودکان بهطور مداوم رفتارهای مالی والدین را مشاهده و درونی میکنند. هنگامی که والدین بودجهبندی ماهانه را انجام میدهند، برای خریدهای بزرگ برنامهریزی میکنند یا در مورد اولویتهای هزینهکرد گفتگو مینمایند، کودکان این الگوها را به عنوان هنجار میپذیرند. بر اساس نظریه یادگیری اجتماعی بندورا، کودکان از طریق مشاهده، تقلید و تقویت، رفتارهای مالی را میآموزند. برای مثال، کودکی که شاهد بحث والدین درباره مقایسه قیمتها و انتخاب کالای باارزشتر است، احتمالاً در بزرگسالی به یک مصرفکننده هوشمند تبدیل میشود. تحقیقات دانشگاه کمبریج نشان میدهد که عادات مالی اساسی تا سن هفت سالگی شکل میگیرند. این فرایند اغلب ناخودآگاه اتفاق میافتد و والدین ممکن است از عمق تأثیرگذاری خود آگاه نباشند.
گفتگوهای صریح و آموزش مستقیم مالی
خانوادههایی که بهطور فعال در مورد مفاهیم مالی با کودکان گفتگو میکنند، پایه محکمتری برای سواد مالی فرزندان ایجاد مینمایند. این گفتگوها میتواند شامل توضیح درباره منبع درآمد، مفهوم پسانداز برای اهداف بلندمدت، آشنایی با ابزارهای بانکی و تفاوت بین نیاز و خواسته باشد. مطالعات مؤسسه مالیهای شخصی آمریکا نشان میدهد کودکانی که با والدین خود درباره پول صحبت میکنند، در بزرگسالی نمره اعتباری بالاتر و مدیریت بدهی بهتری دارند. برای مثال، خانوادهای که به کودک خود حق انتخاب بین خرج کردن کل پول تو جیبی یا پسانداز بخشی از آن برای خرید اسباببازی بزرگتر را میدهد، در حال آموزش تأخیر در ارضای خواستهها است. این مهارت یکی از قویترین پیشبینکنندههای موفقیت مالی آینده است.
سیستم پول تو جیبی و تجربه عملی مدیریت منابع
اعطای پول تو جیبی منظم به کودکان، یکی از مؤثرترین ابزارهای آموزش عملی مدیریت مالی است. این سیستم به کودکان فرصت میدهد تا در محیطی امن و کنترلشده، با پیامدهای تصمیمهای مالی خود مواجه شوند. تحقیقات نشان میدهد که پول تو جیبی هنگامی بیشترین تأثیر را دارد که با انتظارات مشخص همراه باشد. برای مثال، برخی خانوادهها پول تو جیبی را به انجام کارهای خانه وابسته میکنند که آموزش رابطه کار و درآمد را در پی دارد. برخی دیگر آن را به بخشهای مشخصی مانند پسانداز، خیریه و هزینههای شخصی تقسیم میکنند. نمونه واقعی این رویکرد، برنامه آموزشی بانک آلمان برای کودکان است که شامل سه قلک مجزا برای پسانداز، هزینه و بخشش میشود. این تجربه عملی، درک ملموسی از تخصیص منابع ایجاد میکند.
عوامل تعدیلکننده و چالشهای انتقال بیننسلی
نقش سطح اقتصادی اجتماعی خانواده
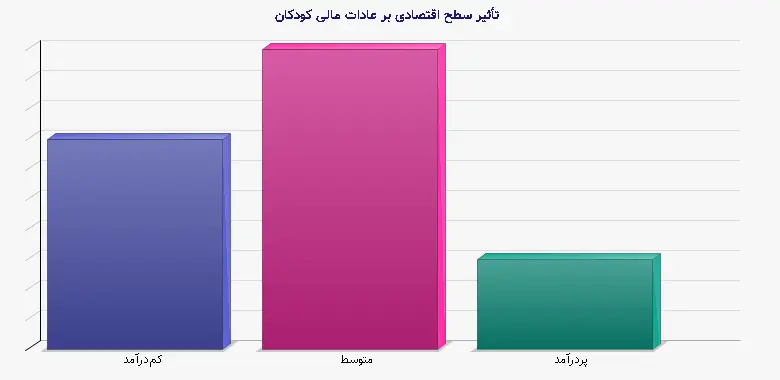
سطح اقتصادی اجتماعی خانواده تأثیر پیچیدهای بر انتقال عادات مالی دارد. خانوادههای با درآمد بالاتر ممکن است دسترسی به منابع آموزشی بیشتری داشته باشند، اما لزوماً عادات مالی بهتری را منتقل نمیکنند. تحقیقات نشان میدهد که خانوادههای کمدرآمد اغلب مهارتهای بودجهبندی دقیقتری به کودکان میآموزند، زیرا با محدودیت منابع شدیدتری مواجه هستند. با این حال، فشارهای مالی مزمن میتواند منجر به انتقال استرس مالی و دیدگاه کوتاهمدت به کودکان شود. مطالعه طولی دانشگاه استنفورد نشان داد که کودکان خانوادههای کمدرآمد که در معرض گفتگوهای مثبت درباره مدیریت منابع محدود قرار گرفتهاند، در بزرگسالی از انضباط مالی بالاتری برخوردار بودهاند. این یافته اهمیت کیفیت تعاملات مالی را بر کمیت منابع برجسته میسازد.
| سطح اقتصادی اجتماعی | نقاط قوت انتقال مالی معمول | چالشهای بالقوه |
| کمدرآمد | آموزش بودجهبندی دقیق، اولویتبندی نیازها، خلاقیت در مدیریت منابع | انتقال استرس مالی، دیدگاه کوتاهمدت، دسترسی محدود به ابزارهای مالی رسمی |
| متوسط | آموزش پسانداز برای اهداف، استفاده از خدمات بانکی، برنامهریزی برای تحصیلات | خطر مصرف گرایی، تمرکز بیش از حد بر وامهای دانشجویی، عدم تنوع بخشی سرمایهگذاری |
| پردرآمد | آشنایی با سرمایهگذاری، برنامهریزی مالی پیچیده، استفاده از مشاوره حرفهای | عدم درک ارزش پول، انتظارات غیرواقعی، وابستگی مالی به خانواده |
تأثیر سبکهای فرزندپروری بر رفتارهای مالی
سبکهای فرزندپروری تأثیر عمیقی بر چگونگی شکلگیری عادات مالی کودکان دارد. والدین مقتدر که قوانین مالی واضح تعیین میکنند اما در عین حال برای گفتگو و توضیح دلیل این قوانین باز هستند، مؤثرترین محیط را برای توسعه مهارتهای مالی ایجاد مینمایند. در مقابل، والدین سهلگیر که کنترل کمی بر رفتارهای مالی کودکان اعمال میکنند، ممکن است کودکان بیپروا و بدون برنامهریزی مالی پرورش دهند. والدین مستبد که قوانین سختگیرانه بدون توضیح اعمال میکنند، ممکن است کودکان مطیع اما فاقد انعطاف و خلاقیت مالی بار آورند. تحقیق منتشر شده در مجله روانشناسی مصرفکننده نشان میدهد که کودکان والدین مقتدر، در آزمونهای سواد مالی عملکرد بهتری داشته و تمایل بیشتری به برنامهریزی بلندمدت نشان میدهند. این ارتباط حتی پس از کنترل سطح درآمد خانواده نیز معنیدار باقی میماند.
چالش انتقال باورها و تجربیات منفی مالی
یکی از پیچیدهترین جنبههای انتقال بیننسلی، چگونگی مدیریت باورها و تجربیات منفی مالی است. خانوادههایی که خود با بدهیهای سنگین، ورشکستگی یا بیثباتی مالی مواجه بودهاند، ممکن است ناخواسته ترسها یا رفتارهای اجتنابی را به کودکان منتقل کنند. برای مثال، والدینی که به دلیل تجربه تلخ وامگیری، هرگونه استفاده از اعتبار را رد میکنند، ممکن است کودکانی پرورش دهند که از ابزارهای مالی مفید مانند وامهای تحصیلی یا رهنی نیز بهره نمیبرند. کلید این انتقال، آگاهی والدین از این فرایند و تبدیل تجربیات منفی به درسهای آموزنده است. برنامههای مداخلهای مانند آنچه در کانادا اجرا شده، به خانوادهها کمک میکند تا باورهای محدودکننده مالی را شناسایی و بازسازی کنند. این برنامهها تأکید میکنند که صحبت شفاف درباره اشتباهات مالی گذشته میتواند ارزش آموزشی بالایی داشته باشد.
راهکارهای عملی برای خانوادهها و سیاستگذاران
ایجاد محیط آموزشی غنی مالی در خانه
خانوادهها میتوانند با اقدامات عملی و مستمر، محیطی غنی برای آموزش مالی ایجاد کنند. این اقدامات شامل طراحی سیستم پول تو جیبی متناسب با سن، مشارکت دادن کودکان در تصمیمگیریهای مالی ساده خانواده، استفاده از بازیهای آموزشی مالی و ایجاد فرصتهای کارآفرینی کوچک برای کودکان است. برای مثال، خانوادهای در سوئد پروژه تابستانی طراحی و فروش صنایعدستی را به کودکان خود محول کرده و سود حاصل را برای اهداف آموزشی پسانداز میکنند. تحقیقات نشان میدهد که کودکان از سن پنج سالگی میتوانند مفاهیم پایه مانند مبادله و ارزش را درک کنند. تا ده سالگی آماده یادگیری مفاهیم پیچیدهتر مانند بهره و سرمایهگذاری هستند. مهمتر از محتوا، ایجاد فضای امن برای پرسشگری و اشتباه کردن است. کودکان باید بدانند که اشتباهات مالی بخشی طبیعی از فرایند یادگیری است.
همکاری مدرسه و خانواده در آموزش مالی
همکاری سیستمهای آموزشی رسمی با خانوادهها میتواند تأثیر آموزش مالی را به طور تصاعدی افزایش دهد. مدارس میتوانند با ارائه برنامههای درسی یکپارچه مالی و برگزاری کارگاههای مشترک برای والدین و کودکان، این همکاری را تقویت کنند. در سنگاپور، برنامهای ملی وجود دارد که تکالیف مالی مشترک برای کودکان و والدین طراحی میکند. این تکالیف شامل بودجهبندی برای یک وعده غذایی خانوادگی یا مقایسه هزینههای حملونقل مختلف است. ارزیابی این برنامه نشان داده است که نه تنها سواد مالی کودکان بهبود یافته، بلکه رفتارهای مالی خانوادهها نیز بهطور مثبت تحت تأثیر قرار گرفته است. چنین برنامههایی به ویژه برای خانوادههایی که خود از سواد مالی محدودی برخوردارند، میتواند دسترسی به منابع آموزشی را تسهیل کند. مدارس همچنین میتوانند با شناسایی کودکان در معرض خطر انتقال عادات مالی نامطلوب، مداخلات هدفمند ارائه دهند.
مداخلات سیاستی برای حمایت از خانوادهها
سیاستگذاران با طراحی مداخلات مبتنی بر شواهد میتوانند از خانوادهها در انتقال عادات مالی سالم حمایت کنند. این مداخلات میتواند شامل مشوقهای مالیاتی برای پساندازهای آموزشی کودکان، استانداردسازی برنامههای درسی سواد مالی در مدارس، و ایجاد پلتفرمهای دیجیتال رایگان آموزش مالی خانوادهمحور باشد. کشورهایی مانند استرالیا و هلند سیستمهای حساب پسانداز کودکان را ایجاد کردهاند که دولت با واریز matching funds خانوادههای کمدرآمد را تشویق به پسانداز برای آینده کودکان میکند. ارزیابی این برنامهها نشان میدهد که علاوه بر تأثیر مالی مستقیم، این حسابها گفتگوی خانوادگی درباره برنامهریزی مالی بلندمدت را افزایش میدهند. سیاستهای کار نیز میتوانند با تشویق انعطافپذیری کاری برای والدین، زمان تعامل کیفی خانوادگی را افزایش دهند. این زمان برای آموزش غیررسمی مالی ضروری است.
جمعبندی و چشمانداز آینده
تجربیات خانوادگی به عنوان بستر اصلی شکلگیری عادات مالی کودکان، ترکیبی پیچیده از مدلسازی رفتاری، آموزش مستقیم و تجربیات عملی است. این مقاله نشان داد که کیفیت تعاملات مالی در خانواده اغلب از کمیت منابع مالی مهمتر است. خانوادهها با آگاهی از مکانیسمهای انتقال بیننسلی میتوانند عادات مالی سالمتری را پرورش دهند، حتی اگر خود از تجربیات مالی ایدهآلی برخوردار نبوده باشند. آینده این حوزه تحقیقاتی نیازمند مطالعات طولی بیشتر برای درک تأثیرات بلندمدت مداخلات اولیه و همچنین بررسی تأثیر فناوریهای مالی جدید بر فرایند جامعهپذیری مالی کودکان است. برنامههای دیجیتال آموزش مالی که تعامل والدین و کودکان را تسهیل میکنند، میتوانند به عنوان مکمل قدرتمند آموزش سنتی عمل کنند. نهایتاً، ایجاد فرهنگ گفتگوی باز درباره پول در خانوادهها، بنیادیترین گام برای شکستن چرخههای نامطلوب مالی و تقویت تابآوری اقتصادی نسل آینده است.
منابع معتبر:
- University of Cambridge (2013). *Habitat Formation and Learning in Childhood*
- Journal of Consumer Psychology (2018). *Parenting Styles and Financial Socialization*
- Stanford University Longitudinal Study (2020). *Economic Hardship and Financial Resilience*
- National Bureau of Economic Research (2021). *Intergenerational Transmission of Financial Behaviors*
- Organization for Economic Cooperation and Development (2022). *Financial Literacy Assessment Framework*
- Journal of Family and Economic Issues (2019). *Family Financial Socialization: A Decade in Review*
- Global Financial Literacy Excellence Center (2023). *Childhood Financial Education Initiatives*