تابآوری و مهارتهای مالی: چارچوبی یکپارچه برای مقابله با بحرانهای اقتصادی
مقدمهای بر تابآوری مالی
تابآوری مالی بهعنوان قابلیت افراد، خانوارها، سازمانها و جوامع برای پیشبینی، جذب، تطبیق و بهبود از شوکهای اقتصادی تعریف میشود. این مفهوم فراتر از صرفاً داشتن پسانداز است و شامل مجموعهای پیچیده از نگرشها، رفتارها و سیستمها میگردد که با همکاری یکدیگر ثبات اقتصادی را در مواجهه با نوسانات و بحرانها تضمین میکنند. در دنیای امروز که با پدیدههای غیرمنتظرهای مانند همهگیری کووید-۱۹، تورم فزاینده جهانی و بیثباتیهای ژئوپلیتیکی مواجه است، درک عمیق ارتباط بین مدیریت مالی و تابآوری تبدیل به یک ضرورت حیاتی شده است. تحقیقات نشان میدهد که افرادی با مهارتهای مالی قویتر، نهتنها بهتر از عهده بحرانها برمیآیند، بلکه سریعتر نیز بهبود مییابند و حتی قادر به تبدیل تهدیدها به فرصتها هستند. این مقاله با بررسی ابعاد مختلف این ارتباط، به تحلیل مکانیسمهایی میپردازد که از طریق آنها دانش مالی به ایجاد تابآوری اقتصادی منجر میشود.
مبانی نظری تابآوری مالی
تعاریف و چارچوبهای مفهومی
تابآوری مالی مفهومی چندبعدی است که از رشتههای مختلفی از علوم اجتماعی، اقتصاد رفتاری و روانشناسی سرچشمه میگیرد. براساس تعریف سازمان همکاری اقتصادی و توسعه (OECD)، تابآوری مالی «توانایی بازیابی سریع از شوکهای مالی و بازگشت به مسیر پیشرفت اقتصادی» است. این تعریف سه مؤلفه کلیدی دارد: مقاومت در برابر شوک، سازگاری در حین بحران و بازیابی پس از آن. از دیدگاه روانشناختی، تابآوری مالی تنها به داراییهای مادی محدود نمیشود، بلکه شامل سرمایه روانی مانند خودکارآمدی مالی، تحمل ریسک و نگرش بلندمدت نیز میگردد. تحقیقات مؤسسه مالی جهانی نشان میدهد که افراد دارای سواد مالی بالاتر، در مواجهه با بحرانهای اقتصادی، سطح استرس کمتری تجربه کرده و تصمیمگیری منطقیتری دارند. این امر به نوبه خود منجر به نتایج مالی بهتر و کاهش آسیبپذیری میشود.
ابعاد تابآوری در سطح خرد و کلان
تابآوری مالی در سطوح مختلفی قابل تحلیل است. در سطح خرد، این مفهوم به توانایی افراد و خانوارها در حفظ استانداردهای زندگی پس از مواجهه با شوکهای درآمدی یا هزینهای اشاره دارد. در سطح کلان، تابآوری مالی به ظرفیت سیستمهای اقتصادی برای جذب اختلالات و حفظ عملکرد اساسی مربوط میشود. بانک جهانی در گزارش سال ۲۰۲۲ خود تأکید کرده که تابآوری در سطح خرد سنگ بنای ثبات کلان اقتصادی است. خانوارهای تابآور با مدیریت ریسکهای شخصی، به کاهش فشار بر شبکههای ایمنی اجتماعی و سیستمهای مالی ملی کمک میکنند. برای نمونه، در طول بحران مالی ۲۰۰۸، کشورهایی با سطح بالاتر سواد مالی شهروندان، کاهش کمتری در مصرف خانوار و افزایش کمتری در ورشکستگیهای شخصی تجربه کردند که نشاندهنده نقش محوری مهارتهای مالی فردی در تقویت تابآوری جمعی است.
مهارتهای مالی کلیدی برای تابآوری
سواد مالی و تصمیمگیری آگاهانه
سواد مالی به عنوان دانش و درک مفاهیم و ریسکهای مالی تعریف شده و توانایی اعمال این دانش برای تصمیمگیریهای مؤثر تعریف میگردد. طبق گزارش شورای مشورتی ریاستجمهوری ایالات متحده در زمینه توانایی مالی، سواد مالی چهار حوزه اصلی را پوشش میدهد: درک جریانهای نقدی، مدیریت بدهی، برنامهریزی برای آینده و محافظت از داراییها. هر یک از این حوزهها نقش مستقیمی در تابآوری مالی ایفا میکنند. برای مثال، درک جریانهای نقدی به افراد امکان میدهد بودجهای واقعبینانه تنظیم کنند که در آن پسانداز اضطراری اولویت دارد. مطالعهای در مجله Consumer Affairs نشان داد که افراد با سواد مالی بالا ۴۰٪ بیشتر احتمال دارد که صندوق اضطراری معادل سه ماه هزینههای زندگی داشته باشند. این صندوق به عنوان اولین خط دفاعی در برابر شوکهای مالی عمل میکند و از فروپاشی مالی جلوگیری مینماید.
مدیریت ریسک و بیمهگذاری
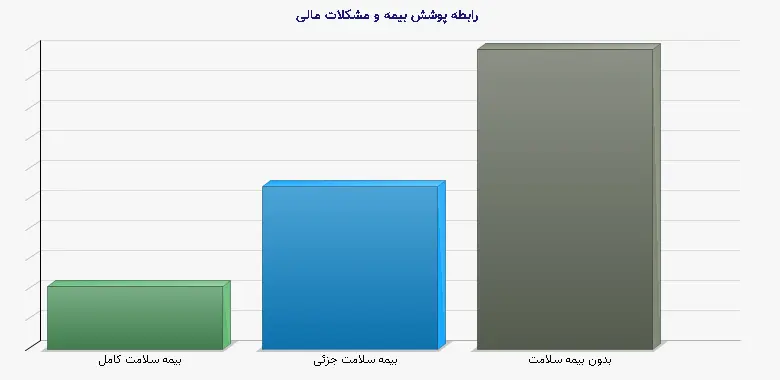
مدیریت فعال ریسک یکی از پیچیدهترین و در عین حال حیاتیترین مهارتهای مالی برای تابآوری است. این مهارت شامل شناسایی ریسکهای احتمالی (از دست دادن شغل، بیماری، خسارت مال)، ارزیابی احتمال و تأثیر آنها، و اجرای راهبردهای کاهش ریسک مناسب میباشد. بیمه بهعنوان یکی از مهمترین ابزارهای انتقال ریسک، نقش محوری در این فرآیند ایفا میکند. دادههای سازمان بیمه سلامت آمریکا نشان میدهد که در طول همهگیری کرونا، خانوادههای فاقد بیمه سلامت سه برابر بیشتر از خانوادههای دارای پوشش کامل، با مشکلات مالی شدید مواجه شدند. جدول زیر رابطه بین انواع پوشش بیمهای و تابآوری مالی را در یک نمونه ۱۰۰۰ خانوار آمریکایی نشان میدهد.
| نوع پوشش بیمهای | درصد خانوارهای دارای این پوشش | درصد خانوارهای گزارشدهنده مشکلات مالی جدی در بحران |
| بیمه سلامت کامل | ۶۸٪ | ۱۲٪ |
| بیمه سلامت جزئی | ۱۸٪ | ۳۱٪ |
| بدون بیمه سلامت | ۱۴٪ | ۵۷٪ |
| بیمه عمر | ۵۹٪ | ۱۸٪ |
| بیمه ازکارافتادگی | ۲۹٪ | ۳۴٪ |
| بیمه اموال | ۷۳٪ | ۱۵٪ |
برنامهریزی بلندمدت و سرمایهگذاری
برنامهریزی بلندمدت مالی فرآیندی است که افراد را قادر میسازد تا برای اهداف آینده خود - از جمله آموزش، بازنشستگی و انتقال ثروت - آماده شوند. این فرآیند مستلزم درک بهره مرکب، تنوعبخشی و تخصیص دارایی است. تحقیقات صندوق بینالمللی پول نشان میدهد که حتی در کشورهای با درآمد متوسط، خانوارهایی که برای بازنشستگی برنامهریزی کردهاند، در مواجهه با شوکهای موقتی، ۲۵٪ کمتر احتمال کاهش قابل توجه مصرف را تجربه میکنند. نمونه واقعی این امر را میتوان در پاسخ به همهگیری کووید-۱۹ مشاهده کرد: کارگرانی که در برنامههای بازنشستگی مشارکت داشتند، توانستند از مزایای وامگیری از این حسابها استفاده کنند، در حالی که افرادی که چنین برنامهریزی نداشتند، مجبور به استفاده از کارتهای اعتباری با بهره بالا یا فروش داراییهای با ضرر شدید شدند.
عوامل مؤثر بر رابطه مدیریت مالی و تابآوری
عوامل روانشناختی و رفتاری
اقتصاد رفتاری نشان میدهد که تابآوری مالی تنها محصول دانش عینی نیست، بلکه تحت تأثیر عمیق سوگیریهای شناختی و الگوهای رفتاری قرار دارد. تمایل به حاضرگرایی (ترجیح پاداشهای فوری بر منافع آتی)، اثر مالکیت (ارزشگذاری بیشتر بر آنچه در تملک داریم) و تنفر از ضرر (احساس درد ناشی از ضرر که از لذت سود同等 بیشتر است) همگی میتوانند تصمیمگیری مالی را مختل کنند و تابآوری را تضعیف نمایند. برنامههای آموزشی مالی که این سوگیریها را مورد توجه قرار میدهند، مانند آنچه توسط دانشگاه شیکاگو طراحی شده، موفقیت بیشتری در بهبود نتایج مالی داشتهاند. برای مثال، در یک برنامه مداخلهای در هند، استفاده از «قراردادهای تعهد» که افراد را ملزم به پسانداز منظم میکرد، نرخ پسانداز اضطراری را ۳۷٪ افزایش داد و تابآوری مالی شرکتکنندگان را بهطور قابل توجهی بهبود بخشید.
عوامل ساختاری و نهادی
تابآوری مالی در خلأ شکل نمیگیرد، بلکه به شدت تحت تأثیر محیط نهادی و ساختاری است. دسترسی به خدمات مالی مقرونبهصرفه، وجود شبکههای ایمنی اجتماعی مؤثر، ثبات اقتصاد کلان و حاکمیت قانون از عوامل کلیدی هستند که رابطه بین مدیریت مالی شخصی و تابآوری را تعدیل میکنند. در کشورهایی با سیستم مالی فراگیر و مقررات شفاف، حتی افراد با مهارتهای مالی متوسط نیز میتوانند تابآوری قابل قبولی ایجاد کنند. برعکس، در محیطهای با تورم بالا، نوسانات ارزی شدید و سیستم بانکی بیثبات، حتی بهترین مدیران مالی نیز با چالشهای عظیمی روبرو هستند. گزارش توسعه انسانی سازمان ملل نشان میدهد که در کشورهای اسکاندیناوی با ساختارهای نهادی قوی، فاصله تابآوری بین گروههای مختلف درآمدی بهمراتب کمتر از کشورهای با نهادهای ضعیفتر است.
مطالعات موردی و نمونههای واقعی
پاسخ مالی به همهگیری کووید-۱۹
همهگیری کووید-۱۹ به عنوان یک آزمایش طبیعی جهانی، رابطه بین مهارتهای مالی و تابآوری را به وضوح نشان داد. تحقیق گسترده فدرال رزرو آمریکا در مورد تصمیمگیری مالی خانوارها در سال ۲۰۲۲ نشان داد که خانوارهای با سواد مالی بالاتر، واکنشهای مؤثرتری به بحران نشان دادند. این خانوارها به طور متوسط در دو حوزه کلیدی عمل کردند: اولاً، به سرعت هزینههای غیرضروری را کاهش دادند و بر نیازهای اساسی متمرکز شدند. ثانیاً، از ابزارهای حمایتی دولتی به شکل بهینهتری استفاده کردند. به عنوان مثال، در حالی که تنها ۳۲٪ از خانوارهای با سواد مالی پایین از تعویق وامهای مسکن استفاده کردند، این رقم در بین خانوارهای با سواد مالی بالا به ۶۷٪ رسید. این امر از بروز بحران وامهای غیرجاری در میان این گروه جلوگیری کرد.
بازیابی پس از بلایای طبیعی
بلایای طبیعی مانند سیل، طوفان و آتشسوزی آزمایشهای دیگری برای تابآوری مالی هستند. مطالعهای در ژاپن پس از سونامی ۲۰۱۱ نشان داد که کسبوکارهای کوچکی که صورتهای مالی منظم داشتند، برنامههای اضطراری تدوین کرده بودند و روابط قوی با مؤسسات مالی محلی برقرار کرده بودند، ۴۰٪ سریعتر از همتایان بدون این آمادگیها توانستند عملیات خود را از سر بگیرند. این کسبوکارها همچنین احتمال دریافت وامهای بازیابی را ۳ برابر بیشتر کردند، زیرا مدارک لازم برای درخواست وام را به سرعت آماده کردند. از طرف دیگر، خانوارهایی که بیمه سیل داشتند، به طور متوسط پس از ۹ ماه به وضعیت مالی قبل از فاجعه بازگشتند، در حالی که خانوارهای فاقد این پوشش به طور متوسط به ۲۲ ماه زمان نیاز داشتند.
مقایسه بینالمللی در بحران انرژی ۲۰۲۲
بحران انرژی ناشی از جنگ اوکراین تأثیر متفاوتی بر کشورهای اروپایی داشت که تا حد زیادی با سطح مهارتهای مالی شهروندان و سیاستهای آموزشی مالی مرتبط بود. آلمان که دارای یک برنامه ملی سواد مالی از سال ۲۰۱۰ بوده است، شاهد تنظیم مصرف انرژی خانوارها به میزان ۱۸٪ در ماههای اول بحران بود. شهروندان آلمانی به سرعت به سمت قراردادهای انرژی ثابت حرکت کردند، اقدامات بهینهسازی مصرف را اجرا کردند و هزینههای دیگر را برای جبران افزایش قیمت انرژی تعدیل نمودند. در مقابل، کشورهایی با سطح پایینتر سواد مالی، شاهد کاهش مصرف کمتر (حدود ۷٪) اما نارضایتی بیشتر و مشکلات اجتماعی گستردهتر بودند. این مثال اهمیت آموزش مالی پیشگیرانه را به جای مداخله در بحران نشان میدهد.
راهبردهای تقویت تابآوری مالی
آموزش مالی یکپارچه و مادامالعمر
شواهد قوی نشان میدهد که مؤثرترین راه برای تقویت تابآوری مالی، اجرای برنامههای آموزش مالی یکپارچه است که از سنین پایین آغاز شده و در طول چرخه زندگی ادامه یابد. سازمان همکاری اقتصادی و توسعه (OECD) چارچوب شایستگی مالی بینالمللی را توسعه داده که شامل ۲۰ شایستگی در چهار حوزه (پول و معاملات، برنامهریزی و مدیریت امور مالی، ریسک و پاداش، چشمانداز مالی) است. کشورهایی مانند استرالیا که این چارچوب را در برنامه درسی مدارس گنجاندهاند، بهبود قابل توجهی در شاخصهای تابآوری مالی جوانان نشان دادهاند. برای بزرگسالان، برنامههای آموزش مالی محلمحور که با مشارکت مؤسسات مالی محلی، کارفرمایان و سازمانهای جامعه مدنی اجرا میشوند، نتایج مؤثری داشتهاند. یک برنامه موفق در کانادا نشان داد که پس از ۱۲ جلسه آموزش مالی هدفمند، مشارکتکنندگان به طور متوسط ۲۳٪ بدهی خود را کاهش داده و پسانداز اضطراری خود را ۴۱٪ افزایش دادند.
فناوریهای مالی و دسترسی دموکراتیک
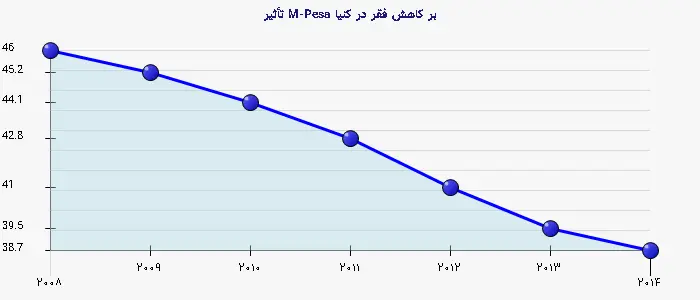
فینتکها و دیجیتالیسازی خدمات مالی پتانسیل transform کنندهای برای افزایش تابآوری مالی، به ویژه برای جمعیتهای محروم دارند. برنامههای بودجهبندی خودکار، برنامههای پسانداز خرد، و پلتفرمهای سرمایهگذاری با حداقل مانع ورود، دسترسی به ابزارهای مدیریت مالی را دموکراتیک کردهاند. در کنیا، سیستم پرداخت موبایلی M-Pesa نهتنها دسترسی مالی را افزایش داده، بلکه به کاربران اجازه داده تا در طول خشکسالیهای اخیر، به سرعت کمکهای مالی از اقوام در شهرها دریافت کنند و تابآوری جوامع روستایی را افزایش دهند. مطالعهای در مجله Science نشان داد که دسترسی به M-Pesa در سالهای ۲۰۰۸ تا ۲۰۱۴، ۲٪ از خانوارهای کنیایی را از فقر مطلق خارج کرد و تابآوری آنها در برابر شوکهای درآمدی را به طور قابل توجهی بهبود بخشید.
سیاستهای عمومی و چارچوبهای قانونی
دولتها نقش محوری در ایجاد محیطی حامی تابآوری مالی از طریق سیاستگذاری آگاهانه ایفا میکنند. مقرراتی که شفافیت هزینههای وام را الزامی میکنند، از سوء استفاده از مصرفکنندگان آسیبپذیر جلوگیری میکنند. قوانین حمایت از کارگران غیررسمی و ارائه بیمه اجتماعی فراگیر، پایههای تابآوری را تقویت مینمایند. سیستمهای هشدار سریع مالی که به شهروندان در مورد ریسکهای قریبالوقوع (مانند حبابهای مسکن یا افزایش نرخ بهره) اطلاعرسانی میکنند، امکان اقدام پیشگیرانه را فراهم میسازند. کشور سنگاپور با اجرای «برنامه ملی مالی» که آموزش مالی، تنظیم مقررات محافظتی و تشویق پسانداز بلندمدت را ترکیب میکند، به یکی از تابآورترین جوامع مالی جهان تبدیل شده است. شاخص تابآوری مالی این کشور در گزارش مجمع جهانی اقتصاد به طور مداوم در بین پنج کشور برتر جهان قرار دارد.
نتیجهگیری و چشمانداز آینده
تابآوری مالی در عصری که با عدم قطعیت فزاینده مشخص میشود، به یک مهارت ضروری برای بقا و شکوفایی تبدیل شده است. این مقاله نشان داد که تابآوری مالی مفهومی چندبعدی است که از تعامل پیچیده بین مهارتهای مالی فردی، عوامل روانشناختی و چارچوبهای نهادی شکل میگیرد. شواهد قاطع از تحقیقات آکادمیک و مطالعات موردی واقعی حاکی از آن است که سرمایهگذاری در آموزش مالی، نهتنها بازده فردی بلکه منافع اجتماعی قابل توجهی در پی دارد. خانوارهای تابآور پایههای جوامع تابآور را تشکیل میدهند که در مواجهه با بحرانهای اقتصادی کمتر آسیب میبینند و سریعتر بهبود مییابند. چالش آینده توسعه رویکردهای متنوعی است که با زمینههای فرهنگی، اقتصادی و اجتماعی مختلف سازگار باشند. با توجه به افزایش نابرابری، تغییرات آبوهوایی و تحولات تکنولوژیک سریع، اولویتدادن به تابآوری مالی در سطوح فردی، سازمانی و ملی نه یک انتخاب، بلکه یک ضرورت استراتژیک برای ساختن آیندهای پایدار و عادلانهتر میباشد.
منابع معتبر
1. Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5-44.
2. Organisation for Economic Co-operation and Development (OECD). (2020). OECD/INFE 2020 International Survey of Adult Financial Literacy.
3. World Bank. (2022). Global Financial Development Report: Financial Resilience.
4. Federal Reserve Board. (2022). Report on the Economic Well-Being of U.S. Households.
5. Global Financial Literacy Excellence Center (GFLEC). (2021). Financial Literacy and Resilience in the COVID-19 Pandemic.
6. International Monetary Fund (IMF). (2021). Financial Resilience: A Framework for Assessment and Policies.
7. Demirgüç-Kunt, A., Klapper, L., & Singer, D. (2017). Financial Inclusion and Inclusive Growth: A Review of Recent Empirical Evidence. World Bank Policy Research Working Paper.
8. Suri, T., & Jack, W. (2016). The long-run poverty and gender impacts of mobile money. Science, 354(6317), 1288-1292.
9. Consumer Financial Protection Bureau (CFPB). (2019). Financial Well-Being: The Goal of Financial Education.
10. United Nations Development Programme (UNDP). (2022). Special Report on Human Security: Financial Resilience in Times of Crisis.