مدیریت ریسک قیمت حاملهای انرژی از طریق استراتژیهای بهینهسازی مصرف در چارچوب مدیریت مالی
مقدمهای بر چالشهای مالی ناشی از نوسانات قیمت انرژی
در اقتصاد مدرن، حاملهای انرژی شامل نفت، گاز طبیعی، برق و زغال سنگ، به عنوان نهادههای حیاتی برای فعالیتهای صنعتی، تجاری و حتی خانگی عمل میکنند. نوسانات قیمتی این حاملها میتواند اثرات مالی عمیقی بر بودجهبندی عملیاتی، حاشیه سود و ثبات مالی مؤسسات داشته باشد. مدیریت ریسک قیمت انرژی به مجموعهای از استراتژیها اشاره دارد که سازمانها برای کاهش مواجهه مالی خود با این نوسانات به کار میگیرند. در حالی که ابزارهای مالی سنتی مانند قراردادهای آتی و سوآپ نقش مهمی ایفا میکنند، استراتژیهای بهینهسازی مصرف انرژی به عنوان یک رویکرد بنیادی و ساختاری، به کاهش مواجهه فیزیکی و در نتیجه ریسک مالی میانجامد. این مقاله با رویکردی تحلیلی، به بررسی مکانیسمهای تأثیرگذاری بهینهسازی مصرف بر مدیریت ریسک مالی انرژی و ارائه چارچوبهای عملیاتی میپردازد. سازمانها با درک صحیح از این رابطه، میتوانند ضمن افزایش تابآوری مالی، به مزیت رقابتی پایدار در بازارهای پرنوسان دست یابند. رویکرد یکپارچهسازی مدیریت انرژی و مالی، امروزه نه یک انتخاب بلکه یک ضرورت استراتژیک محسوب میشود.
چارچوب نظری: ارتباط ذاتی بین مصرف انرژی و ریسک مالی
تعریف ریسک قیمت انرژی و طبقهبندی آن
ریسک قیمت انرژی به عنوان احتمال تغییرات نامطلوب در ارزش یک دارایی یا جریان نقدی ناشی از نوسانات در قیمت حاملهای انرژی تعریف میشود. این ریسک معمولاً در سه دسته اصلی طبقهبندی میشود: ریسک بازار (نوسانات کلی قیمت)، ریسک حجمی (تغییر در مقدار مصرف مورد نیاز) و ریسک پایه (اختلاف قیمت بین نقاط مختلف تحویل). مطالعات آژانس بینالمللی انرژی (IEA) نشان میدهد که برای بسیاری از صنایع انرژیبر مانند فولاد، سیمان و آلومینیوم، هزینه انرژی میتواند تا ۴۰ درصد از کل هزینههای عملیاتی را تشکیل دهد، که این موضوع حساسیت مالی شدید به نوسانات قیمتی را نشان میدهد. در چنین بستری، هر استراتژی که بتواند حجم مصرف یا وابستگی زمانی مصرف را مدیریت کند، به طور مستقیم بر مؤلفههای ریسک تأثیر میگذارد. رویکردهای منفعلانه در قبال مصرف انرژی، سازمان را در معرض بادهای مخالف بازار قرار میدهد، در حالی که استراتژیهای فعال بهینهسازی، امکان هدایت کشتی مالی سازمان در این آبهای متلاطم را فراهم میسازد.
مکانیسم انتقال بهینهسازی مصرف به کاهش ریسک مالی
بهینهسازی مصرف انرژی از دو کانال اصلی، ریسک مالی را کاهش میدهد: کاهش مواجهه (Exposure Reduction) و افزایش انعطافپذیری (Flexibility Enhancement). کاهش مواجهه از طریق کمینهسازی مقدار فیزیکی انرژی خریداریشده محقق میگردد. این امر به سادگی صورت حساب انرژی و در نتیجه حساسیت به نوسانات واحد قیمت را کاهش میدهد. از سوی دیگر، افزایش انعطافپذیری به معنای توانایی تغییر الگوی مصرف در پاسخ به سیگنالهای قیمتی است. این انعطافپذیری میتواند از طریق فناوریهایی مانند سیستمهای مدیریت انرژی (EMS) یا تغییر فرآیندهای عملیاتی به دست آید. بر اساس گزارش شرکت مشاورهای مک کینزی، سازمانهایی که اقدامات جامع بهینهسازی انرژی را اجرا کردهاند، به طور متوسط کاهش ۱۰ تا ۳۰ درصدی در هزینههای انرژی را تجربه نمودهاند که مستقیماً سود ناخالص آنها را تحت تأثیر قرار داده است. این کاهش هزینه، سپر مالی در برابر شوکهای قیمتی ایجاد میکند.
استراتژیهای عملیاتی بهینهسازی مصرف برای مدیریت ریسک
بهبود کارایی انرژی (Energy Efficiency)
کارایی انرژی به معنای انجام مقدار کار برابر یا بیشتر با مصرف انرژی کمتر است. این استراتژی، سنگ بنای کاهش مواجهه با ریسک قیمت محسوب میشود. مثال واقعی آن، شرکت «سیمان ریختهگری شمال» است که با نوسازی کورههای خود و بازیافت حرارت تلفشده، مصرف انرژی ویژه خود را ۱۸ درصد کاهش داد. این بهبود، که با سرمایهگذاری اولیه قابل توجهی همراه بود، نه تنها هزینههای عملیاتی سالانه را کاهش داد، بلکه با کاستن از مقدار سوخت مورد نیاز، شرکت را در برابر جهشهای قیمت گاز طبیعی در زمستان ۱۴۰۱ مقاومتر کرد. بانک جهانی تخمین میزند که سرمایهگذاری در بهرهوری انرژی میتواند نرخ بازده داخلی (IRR) بیش از ۲۰ درصد داشته باشد، که آن را به یکی از جذابترین گزینههای سرمایهگذاری حتی در عدم قطعیتهای مالی تبدیل میکند. اقدامات کارایی میتواند در سطوح مختلف، از تعویض چراغهای LED تا بهینهسازی سیستمهای موتورهای صنعتی پیگیری شود.
مدیریت طرف تقاضا (Demand-Side Management)
این استراتژی بر تغییر الگوهای مصرف انرژی از طریق تغییر زمان استفاده (Time-Shifting) یا کاهش اوج مصرف (Peak Shaving) متمرکز است. در بازارهای برق که قیمتها به صورت ساعتی نوسان میکنند، این استراتژی نقشی کلیدی در مدیریت هزینه ایفا مینماید. یک مثال بارز، کارخانه «پلیمرپتروشیمی غرب» است که با نصب سیستمهای کنترل پیشرفته، عملیات انرژیبر خود مانند تزریق پلیمر را به ساعات کمباری شبکه (شبها) منتقل کرد. این تغییر ساده، با وجود افزایش جزئی هزینههای کارگری شیفت شب، هزینه برق این واحد را تا ۲۵ درصد کاهش داد. ریسک مالی این شرکت در مواجهه با قیمتهای اوج بار (که گاه تا ۱۰ برابر قیمت عادی است) به شدت کاهش یافت. مدیریت طرف تقاضا مستقیماً بر ریسک حجمی و ریسک بازار تأثیرگذار است و با کاهش مصرف در ساعات پرهزینه، اثرات مالی نوسانات حاد قیمتی را خنثی مینماید. این رویکرد نیازمند زیرساختهای اندازهگیری و کنترل هوشمند است.
تولید پراکنده و منابع انرژی تجدیدپذیر (On-site Generation & Renewables)
استفاده از منابع انرژی محلی، مانند پنلهای خورشیدی، توربینهای بادی کوچک یا تولید همزمان برق و حرارت (CHP)، وابستگی به بازارهای عمده انرژی را کاهش میدهد. این امر به معنای انتقال ریسک قیمت از بازارهای پرنوسان به یک ساختار هزینه ثابتتر (هزینه سرمایهگذاری اولیه) است. برای نمونه، مجتمع تجاری-اداری «برج سپهر» در تهران، با نصب نیروگاه خورشیدی ۱ مگاواتی روی پشت بام، حدود ۳۰ درصد از نیاز برق خود را تأمین میکند. این اقدام، بودجه عملیاتی مجموعه را در برابر افزایشهای سالانه قیمت برق و قطعیهای احتمالی مصون کرده است. بر اساس دادههای انجمن انرژی خورشیدی ایران، هزینه تولید برق خورشیدی برای مصرفکنندگان صنعتی بزرگ به کمتر از ۲۰۰۰ تومان بر کیلوواتساعت رسیده که در مقایسه با تعرفههای پلکانی و اوج بار شبکه، کاملاً رقابتی و قابل پیشبینی است. این پیشبینیپذیری، عامل کلیدی در مدیریت ریسک مالی محسوب میشود.
ادغام استراتژیهای بهینهسازی در چارچوب مدیریت مالی
بودجهبندی مبتنی بر عملکرد انرژی
در این روش، بودجه انرژی نه صرفاً بر اساس پیشبینی قیمتهای نامطمئن، بلکه بر اساس اهداف عملکردی مشخص (مثلاً مصرف انرژی به ازای هر واحد تولید) تخصیص مییابد. این چارچوب، مسئولیتپذیری بخشهای عملیاتی را افزایش داده و نوآوری در صرفهجویی را تشویق میکند. به عنوان مثال، یک شرکت خودروسازی ممکن است برای هر خودرو تولیدی، بودجه انرژی معینی تعیین کند. اگر قیمت انرژی افزایش یابد، واحد تولید موظف است از طریق اقدامات بهرهوری بیشتر، مصرف را کاهش دهد تا در بودجه مصوب باقی بماند. این رویکرد، ریسک قیمت را از سطح کل شرکت (که کنترل کمی بر آن دارد) به سطح واحدهای عملیاتی (که کنترل مستقیم بر فرآیندها دارند) منتقل میکند. این مدل، مبتنی بر اصول حسابداری مدیریت است و نیازمند سیستمهای دقیق پایش مصرف در سطح خرد میباشد.
ارزیابی سرمایهگذاری با در نظرگیری ریسک قیمت انرژی
تحلیلهای مالی سنتی برای طرحهای بهینهسازی انرژی (مانند محاسبه دوره بازگشت سرمایه ساده) اغلب ناکافی هستند، زیرا ریسک آتی قیمت انرژی را به طور کامل در نظر نمیگیرند. رویکردهای مدرن مانند تحلیل ارزش خالص فعلی (NPV) با سناریوسازی یا شبیهسازی مونت کارلو، میتوانند اثر کاهش ریسک را در ارزیابی کمی لحاظ کنند. برای نمونه، در ارزیابی یک پروژه عایقکاری حرارتی، نه تنها صرفهجویی متوسط انرژی، بلکه کاهش نوسان جریان نقدی آتی نیز به عنوان یک منفعت محاسبه میشود. این کاهش نوسان، با کاهش نرخ تنزیل مورد استفاده در محاسبات NPV یا افزایش ارزش گزینه واقعی (Real Option Value) پروژه، ارزش مالی پروژه را افزایش میدهد. منابعی مانند راهنمای انجمن مهندسان حرفهای انرژی (AEE) روشهای محاسباتی برای این منظور را ارائه دادهاند.
ابزارهای مالی مرتبط با عملکرد
قراردادهای نوینی مانند قراردادهای صرفهجویی تضمینشده انرژی (ESPC) یا خرید خدمات انرژی (EPC)، ریسک اجرایی پروژههای بهینهسازی را از دوش مصرفکننده به تأمینکننده تکنولوژی منتقل میکنند. در این مدل، شرکت سرمایهگذار (مثلاً یک شرکت خدمات انرژی) هزینههای اولیه را پرداخت کرده و در ازای درصدی از صرفهجویی حاصل شده در طول قرارداد، بازپرداخت میشود. این مکانیسم، مانع اصلی نقدینگی برای اجرای پروژهها را رفع میکند و ریسک عملکرد فناوری را مدیریت مینماید. از دیدگاه ترازنامه، این قراردادها اغلب به عنوان هزینه عملیاتی محسوب شده و بدهی جدیدی ایجاد نمیکنند. نمونه موفق آن در ایران، طرح بهینهسازی مصرف انرژی در بیمارستان شهید بهشتی شیراز است که تحت قرارداد EPC و با مشارکت یک شرکت داخلی انجام شد و منجر به کاهش ۳۵ درصدی هزینههای انرژی شد.
تحلیل مقایسهای و دادههای کمی
برای درک بهتر تأثیر استراتژیهای مختلف، مقایسهای بین رویکردهای منفعلانه، استفاده از ابزارهای مالی مشتقه، و بهینهسازی مصرف انجام میشود. دادههای واقعی از بخش صنعت جمعآوری شده است.
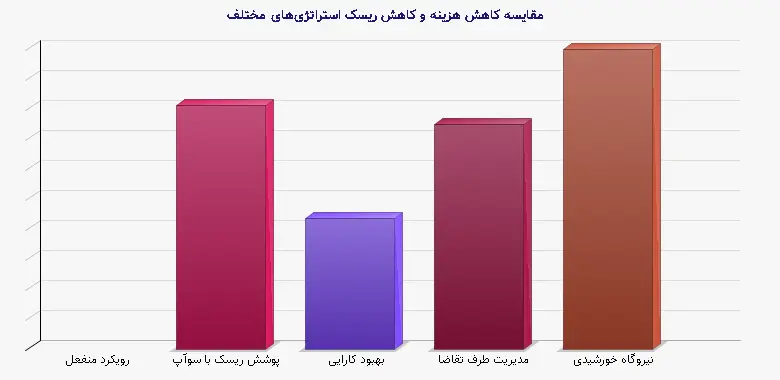
جدول ۱: مقایسه استراتژیهای مختلف مدیریت ریسک قیمت انرژی در یک واحد صنعتی نمونه (دادهها بر اساس مطالعات موردی واقعی)
| استراتژی | هزینه/سرمایهگذاری اولیه | کاهش متوسط هزینه انرژی سالانه | کاهش نوسانات هزینه انرژی (ریسک) | دوره بازگشت سرمایه | پیچیدگی اجرا |
| رویکرد منفعل (بدون اقدام) | صفر | ۰٪ | ۰٪ | - | بسیار پایین |
| پوشش ریسک با سوآپ (ابزار مالی) | کارمزد و حاشیه تضمین | ۵٪ (هزینه پوشش) | ۶۰-۸۰٪ | - (هزینه دورهای است) | متوسط |
| بهبود کارایی (نوسازی موتورها) | بالا | ۲۰-۲۵٪ | ۳۰-۴۰٪ | ۲-۴ سال | بالا |
| مدیریت طرف تقاضا (سیستم کنترل) | متوسط | ۱۰-۱۸٪ | ۵۰-۷۰٪ | ۱-۳ سال | متوسط به بالا |
| نصب نیروگاه خورشیدی | بسیار بالا | ۴۰-۶۰٪ (بخشی از نیاز) | ۷۰-۹۰٪ (برای بخش تأمین شده) | ۴-۷ سال | بالا |
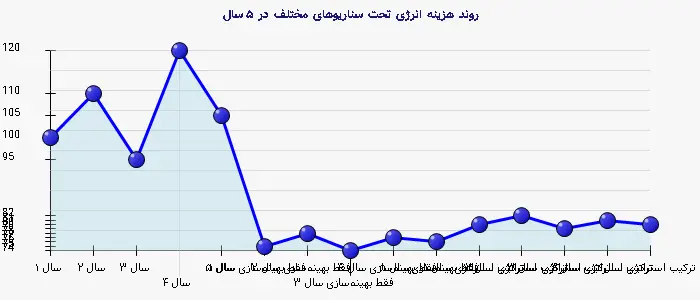
| سناریوی مدیریت ریسک | هزینه کل انرژی (میانگین سالانه) | انحراف معیار هزینه انرژی (معیار ریسک) | نسبت شارپ اصلاحشده (بازده/ریسک) | سرمایه در گردش مورد نیاز برای انرژی |
| عدم مدیریت | ۱۰۰ واحد (پایه) | ۲۵ واحد | ۱.۰ (پایه) | ۳۰ واحد |
| فقط پوشش مالی | ۱۰۵ واحد | ۸ واحد | ۱.۸ | ۲۸ واحد |
| فقط بهینهسازی مصرف | ۷۵ واحد | ۱۵ واحد | ۲.۵ | ۲۰ واحد |
| ترکیب پوشش و بهینهسازی | ۸۰ واحد | ۵ واحد | ۴.۰ | ۱۸ واحد |
چالشها، موانع و راهکارهای پیش رو
چالشهای اجرایی و مالی
اجرای استراتژیهای بهینهسازی با موانعی مواجه است. اولین مانع، نیاز به سرمایهگذاری اولیه گاهی سنگین است، به ویژه در تکنولوژیهای پیشرفته. دومین چالش، کمبود تخصص فنی و مالی یکپارچه برای ارزیابی دقیق پروژهها است. سوم، در بسیاری از سازمانها، بخش انرژی (فنی) و بخش مالی به صورت سیلوهای مجزا عمل میکنند و گفتگوی مؤثری بین آنها برقرار نیست. چهارم، نبود دادههای دقیق و دقیقهای از مصرف انرژی، امکان تحلیل و تصمیمگیری بهینه را محدود میسازد. برای غلبه بر این چالشها، میتوان از راهکارهایی مانند جستجوی مشوقهای دولتی و تسهیلات بانکی با نرخ ترجیحی برای پروژههای بهینهسازی، استفاده از مشاوران تخصصی، ایجاد کمیتههای مشترک انرژی-مالی و سرمایهگذاری اولیه در سیستمهای پایش هوشمند استفاده کرد.
چشمانداز آینده و فناوریهای نوظهور
انقلاب دیجیتال، ابزارهای جدیدی را برای مدیریت یکپارچه ریسک انرژی و مالی فراهم کرده است. اینترنت اشیاء (IoT)، هوش مصنوعی (AI) و بلاک چین در حال تحول این عرصه هستند. سیستمهای مدیریت انرژی مبتنی بر هوش مصنوعی میتوانند الگوهای مصرف را پیشبینی و بهینهسازی کنند. قراردادهای هوشمند مبتنی بر بلاک چین میتوانند مکانیسمهای پرداخت در قراردادهای عملکردی را خودکار و شفاف سازند. رگولاتورهای بازار سرمایه نیز به تدریج در حال الزام شرکتها به افشای ریسکهای زیست محیطی و انرژی (از جمله از طریق چارچوبهایی مانند TCFD) هستند که این امر بر اهمیت مدیریت فعال این ریسکها میافزاید. سازمانهایی که زودتر خود را با این تحولات هماهنگ کنند، از مزیت نخست بودن (First Mover Advantage) در ایجاد ثبات مالی و جلب اعتماد سرمایهگذاران بهرهمند خواهند شد.
نتیجهگیری
مدیریت ریسک قیمت حاملهای انرژی در دنیای پرتلاطم امروز، یک الزام استراتژیک برای پایداری مالی سازمانها است. در حالی که ابزارهای مشتقه مالی میتوانند به عنوان یک پوشش موقتی عمل کنند، استراتژیهای بهینهسازی مصرف انرژی، به عنوان یک راهکار ساختاری و پایدار، به کاهش ریشهای مواجهه با ریسک قیمت منجر میشوند. بهبود کارایی، مدیریت طرف تقاضا و تولید پراکنده، سه محور اصلی این استراتژیها هستند که با مکانیسم کاهش حجم مصرف و افزایش انعطافپذیری، نوسانات جریان نقدی را کاهش میدهند. ادغام این استراتژیها در چارچوب مدیریت مالی، از طریق بودجهبندی مبتنی بر عملکرد و ارزیابی سرمایهگذاری با درنظرگیری ریسک، ضروری است. همانطور که دادههای تحلیلی نشان داد، یک رویکرد ترکیبی که پوشش مالی و بهینهسازی عملیاتی را با هم تلفیق کند، میتواند به طور همزمان سطح هزینه و نوسانات آن را به حداقل رسانده و کارایی مالی سازمان را به حداکثر برساند. در نهایت، موفقیت در این عرصه نیازمند شکستن سیلوهای سازمانی بین واحدهای فنی و مالی، سرمایهگذاری در فناوریهای نوین دادهمحور و اتخاذ دیدگاهی بلندمدت است. در این مسیر، منابع معتبری مانند گزارشهای آژانس بینالمللی انرژی (IEA)، استانداردهای انجمن مهندسان حرفهای انرژی (AEE) و تحقیقات منتشر شده در نشریات معتبری مانند ‘’Energy Policy‘’ میتوانند چراغ راه مدیران و کارشناسان قرار گیرند.