نقش کارتهای وفاداری در مدیریت مالی شخصی: یک تحلیل جامع
مقدمهای بر اکوسیستم کارتهای وفاداری
در دنیای مدرن مالی، کارتهای وفاداری به ابزارهایی حیاتی تبدیل شدهاند که نه تنها بر رفتار مصرفکننده تأثیر میگذارند، بلکه میتوانند تأثیرات عمیقی بر مدیریت مالی شخصی داشته باشند. این کارتها که معمولاً توسط خردهفروشان، شرکتهای هواپیمایی، هتلها و مؤسسات مالی صادر میشوند، با ارائه پاداشهایی مانند امتیاز، تخفیف، بازپرداخت نقدی یا مزایای خاص، مشتریان را به تکرار خرید ترغیب میکنند. از منظر مدیریت مالی، این ابزارها میتوانند هم فرصت و هم چالش ایجاد کنند. براساس تحقیقات انجمن بازاریابی آمریکا، حدود ۸۵٪ از مصرفکنندگان تمایل بیشتری به خرید از برندهایی دارند که برنامه وفاداری ارائه میدهند. این آمار نشاندهنده نفوذ قابل توجه این ابزارها در اقتصاد مصرفی است. درک نحوه بهینهسازی استفاده از این کارتها میتواند به افراد در دستیابی به اهداف مالی کوتاهمدت و بلندمدت کمک کند و در عین حال، آگاهی از خطرات بالقوه آنها ضروری است. این مقاله به تحلیل عمیق جنبههای مختلف کارتهای وفاداری در چارچوب مدیریت مالی میپردازد.
تعریف و تاریخچه کارتهای وفاداری
کارتهای وفاداری در سادهترین تعریف، ابزارهایی هستند که به مشتریان امکان جمعآوری پاداش در ازای خریدهای مکرر را میدهند. اولین نمونههای مدرن این کارتها به دهه ۱۹۸۰ بازمیگردد، زمانی که خطوط هوایی آمریکایی برنامه AAdvantage را معرفی کرد و انقلابی در صنعت ایجاد کرد. امروزه، این کارتها اشکال مختلفی از برنامههای امتیازی سنتی تا برنامههای مبتنی بر اپلیکیشنهای موبایل را شامل میشوند. از دیدگاه مدیریت مالی، این ابزارها میتوانند به عنوان مکانیسمی برای بهینهسازی هزینهها عمل کنند، به شرطی که با نظم و برنامهریزی استفاده شوند. مؤسسه تحقیقاتی کاپجمینی در گزارش سال ۲۰۲۳ خود تخمین زده است که ارزش بازار جهانی برنامههای وفاداری تا سال ۲۰۲۷ به ۱۸ میلیارد دلار خواهد رسید که رشد قابل توجهی نسبت به ۵ میلیارد دلار در سال ۲۰۲۰ نشان میدهد. این رشد سریع نشاندهنده اهمیت روزافزون این ابزارها در استراتژیهای تجاری و مالی است.
تأثیر کارتهای وفاداری بر رفتار مالی مصرفکنندگان
کارتهای وفاداری به طور عمیقی بر روانشناسی هزینهکرد و تصمیمگیری مالی تأثیر میگذارند. تحقیقات دانشگاه استنفورد نشان میدهد که این کارتها میتوانند باعث ایجاد ‘’توهم صرفهجویی‘’ شوند، به طوری که مشتریان حتی زمانی که نیازی به کالا ندارند، به دلیل جمعآوری امتیاز اقدام به خرید میکنند. این پدیده که ‘’اثر هدفمندسازی‘’ نامیده میشود، میتواند منجر به هزینههای غیرضروری و انحراف از بودجهبندی مالی شود. از سوی دیگر، برنامههای وفاداری میتوانند با ایجاد ساختار پاداشدهی منظم، به افراد در ایجاد عادات مالی مسئولانهتر کمک کنند. برای مثال، کارتهای وفاداری سوپرمارکتها اغلب تخفیفهای هدفمندی را روی کالاهای اساسی ارائه میدهند که میتواند به خانوارها در مدیریت هزینههای روزمره کمک کند. کلید بهرهبرداری مؤثر از این ابزارها، آگاهی از مکانیسمهای روانشناختی آنها و ادغام آنها در یک چارچوب مالی منسجم است.
مزایای کارتهای وفاداری در مدیریت مالی
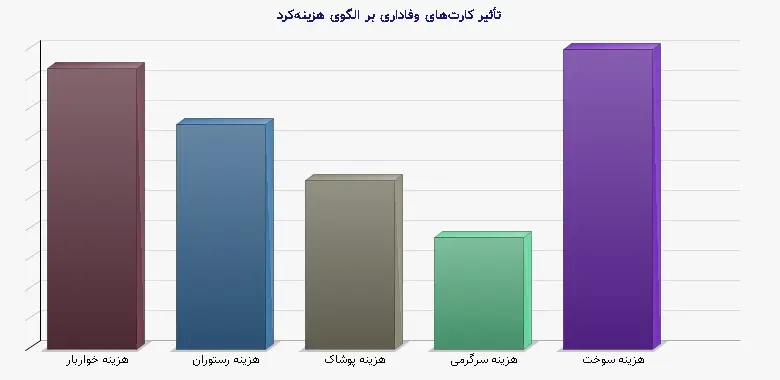
کارتهای وفاداری مزایای مالی قابل توجهی ارائه میدهند که در صورت مدیریت صحیح میتوانند ارزش واقعی ایجاد کنند. اولاً، این کارتها میتوانند به کاهش مستقیم هزینههای زندگی از طریق تخفیفها، بازپرداخت نقدی و پاداشهای هدفمند کمک کنند. برای نمونه، کارت وفاداری یک پمپ بنزین میتواند با ارائه تخفیف در هر لیتر سوخت، سالانه صدها هزار تومان در هزینههای سفر صرفهجویی ایجاد کند. ثانیاً، برخی برنامههای وفاداری پیشرفته، امکان تبدیل امتیاز به محصولات یا خدمات باارزش را فراهم میکنند که در حالت عادی ممکن است خارج از دسترس باشند. ثالثاً، این کارتها میتوانند به عنوان ابزاری برای ردیابی هزینهها عمل کنند، زیرا صورتحسابهای آنها اغلی جزئیات دقیقی از الگوی خرید ارائه میدهند. پژوهشهای منتشر شده در مجله اقتصاد مصرفی نشان میدهد که مشتریانی که فعالانه از کارتهای وفاداری استفاده میکنند، به طور متوسط ۱۲-۱۵٪ کمتر از دیگران برای سبد کالای مشابه هزینه میکنند.
چالشها و ریسکهای مالی کارتهای وفاداری
با وجود مزایای بالقوه، کارتهای وفاداری میتوانند چالشهای جدی برای مدیریت مالی ایجاد کنند. ریسک اول، خطر هزینهکرد بیش از حد است، زیرا افراد ممکن است برای کسب امتیاز بیشتر، خریدهای غیرضروری انجام دهند. ریسک دوم، پیچیدگی شرایط استفاده از پاداشها است که اغلب با محدودیت تاریخ انقضا، محدودیتهای زمانی استفاده و شرایط مبهم همراه است. ریسک سوم، مربوط به حریم خصوصی و امنیت دادهها است، زیرا این کارتها اطلاعات دقیقی از عادات خرید و ترجیحات شخصی جمعآوری میکنند. سازمان حفاظت از مصرفکنندگان اتحادیه اروپا در گزارش ۲۰۲۲ خود تخمین زده است که حدود ۳۰٪ از امتیازهای وفاداری هرگز استفاده نمیشوند که نشاندهنده ناکارآمدی سیستم از نظر مصرفکننده است. علاوه بر این، تمرکز بیش از حد بر جمعآوری امتیاز ممکن است باعث شود افراد از فرصتهای مالی بهتر مانند تخفیفهای لحظهای یا برندهای مقرونبهصرفهتر غافل شوند.
راهبردهای یکپارچهسازی کارتهای وفاداری در برنامه مالی
برای به حداکثر رساندن منافع و به حداقل رساندن ریسکهای کارتهای وفاداری، ادغام هوشمندانه آنها در برنامه مالی شخصی ضروری است. اولین قدم، ارزیابی برنامههای وفاداری موجود و انتخاب مواردی است که با الگوی هزینهکرد واقعی فرد همخوانی دارند. برای مثال، شخصی که سفرهای هوایی مکرر دارد، باید بر برنامههای وفاداری خطوط هوایی تمرکز کند، در حالی که یک خانواده با هزینههای بالای خواربار، بهتر است از کارتهای سوپرمارکتها استفاده کند. قدم دوم، تعیین سیستم ردیابی و مدیریت این کارتها است که میتواند از یک صفحه گسترده ساده تا اپلیکیشنهای تخصصی را شامل شود. قدم سوم، تعیین اهداف واقعبینانه برای استفاده از پاداشها و برنامهریزی برای استفاده به موقع از آنها قبل از انقضا است. مطالعات مرکز تحقیقات مالی شخصی نشان میدهد افرادی که سیستم منسجمی برای مدیریت کارتهای وفاداری خود دارند، به طور متوسط ۲۳٪ بیشتر از دیگران از ارزش پاداشها بهره میبرند.
مطالعه موردی: برنامههای وفاداری در صنایع مختلف
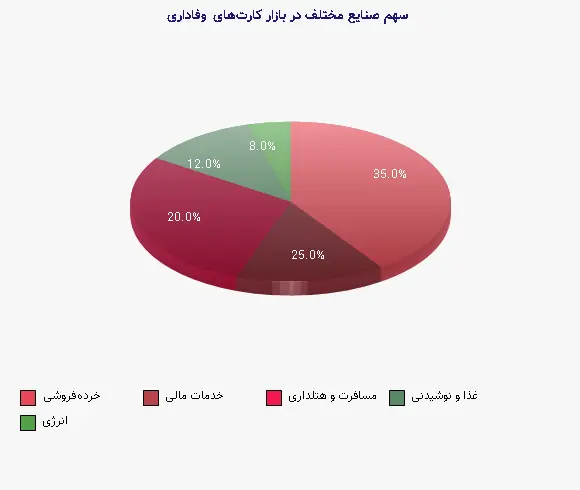
بررسی نمونههای واقعی کمک میکند تا درک بهتری از کاربرد کارتهای وفاداری در مدیریت مالی به دست آید. در صنعت خردهفروشی، برنامه وفاداری شرکت تارگت با نام ‘’Circle‘’ ارائهدهنده تخفیفهای شخصیشده براساس سابقه خرید است که به مشتریان در کاهش هزینههای ماهانه کمک میکند. در بخش خدمات مالی، کارتهای اعتباری با پاداش نقدی مانند Chase Freedom Flex تا ۵٪ بازپرداخت در دستههای خاص ارائه میدهند که میتواند سالانه صدها دلار پسانداز ایجاد کند. در صنعت مسافرت، برنامه وفاداری هتلهای Marriott Bonvoy به مسافران مکرر امکان ذخیره قابل توجهی در هزینههای اقامت میدهد. مطالعه موردی جالب دیگر، برنامه Starbucks Rewards است که با ایجاد انگیزه برای خریدهای مکرر، هم برای شرکت درآمد ایجاد میکند و هم به مشتریان امکان صرفهجویی میدهد. این نمونهها نشان میدهند که چگونه صنایع مختلف از مکانیسمهای وفاداری برای ایجاد روابط پایدار با مشتری استفاده میکنند.
تحلیل دادههای برنامههای وفاداری
جدول زیر نرخ بازگشت متوسط پاداش در انواع مختلف کارتهای وفاداری را نشان میدهد:
| نوع کارت وفاداری | متوسط ارزش پاداش سالانه | نرخ بازگشت تخمینی | صنعت مربوطه |
| کارت سوپرمارکت | ۴۵۰ هزار تومان | ۳-۵٪ | خردهفروشی |
| کارت پمپ بنزین | ۶۰۰ هزار تومان | ۵-۷٪ | انرژی |
| کارت اعتباری با پاداش | ۱.۲ میلیون تومان | ۱-۳٪ | خدمات مالی |
| کارت مسافرتی | ۲.۵ میلیون تومان | ۱۰-۱۵٪ | هتلداری |
| کارت رستوران | ۳۰۰ هزار تومان | ۸-۱۲٪ | غذا و نوشیدنی |
فناوریهای نوین و آینده کارتهای وفاداری
تحولات فناورانه در حال تغییر شکل برنامههای وفاداری هستند. ظهور فناوریهایی مانند بلاکچین، هوش مصنوعی و اپلیکیشنهای موبایل، امکان شخصیسازی بیشتر و مدیریت کارآمدتر پاداشها را فراهم کردهاند. هوش مصنوعی با تحلیل الگوهای خرید، میتواند پیشنهادهای هدفمندتری ارائه دهد و به مصرفکنندگان در تصمیمگیری مالی بهتر کمک کند. پلتفرمهای یکپارچه مانند Bumped و Drop امکان جمعآوری پاداش از چندین فروشنده در یک حساب واحد را فراهم میکنند که مدیریت مالی را سادهتر میکند. همچنین، فناوری بلاکچین با ایجاد توکنهای وفاداری قابل معامله، نقدینگی جدیدی به این اکوسیستم اضافه کرده است. گزارش گروه گارتنر پیشبینی میکند که تا سال ۲۰۲۵، ۴۰٪ از برنامههای وفاداری از هوش مصنوعی برای شخصیسازی پیشنهادها استفاده خواهند کرد که بهبود قابل توجهی در ارزش دریافتی مشتریان ایجاد میکند. این تحولات فرصتهای جدیدی برای یکپارچهسازی کارتهای وفاداری در استراتژیهای مالی جامعتر ایجاد میکنند.
جمعبندی و توصیههای کاربردی برای مدیریت مالی
کارتهای وفاداری ابزارهای مالی قدرتمندی هستند که در صورت استفاده آگاهانه میتوانند به بهینهسازی هزینهها و دستیابی به اهداف مالی کمک کنند. برای استفاده مؤثر از این ابزارها، توصیه میشود ابتدا الگوی هزینهکرد خود را به دقت تحلیل کنید و فقط برنامههایی را انتخاب کنید که با نیازهای واقعی شما همخوانی دارند. دوم، سیستم سادهای برای ردیابی امتیازها و تاریخهای انقضا ایجاد کنید تا از هدر رفتن پاداشها جلوگیری شود. سوم، هرگز تنها برای کسب امتیاز بیشتر، خریدهای غیرضروری انجام ندهید و همیشه ارزش واقعی خرید را در نظر بگیرید. چهارم، از برنامههای وفاداری به عنوان مکمل سایر استراتژیهای مدیریت مالی مانند بودجهبندی و سرمایهگذاری استفاده کنید، نه به عنوان جایگزین آنها. در نهایت، به طور دورهی کارایی برنامههای وفاداری خود را ارزیابی کرده و در صورت عدم تناسب با نیازهای مالیتان، آنها را تعدیل یا حذف کنید. با رویکردی نظاممند و آگاهانه، کارتهای وفاداری میتوانند به ابزاری ارزشمند در جعبه ابزار مدیریت مالی هر فرد تبدیل شوند.
منابع معتبر
- Journal of Consumer Research: ‘’The Psychology of Loyalty Programs‘’
- Capgemini Research Institute: ‘’Global Loyalty Report 2023‘’
- Stanford Graduate School of Business: ‘’Behavioral Economics of Reward Systems‘’
- European Consumer Protection Agency: ‘’Loyalty Program Transparency Study 2022‘’
- Gartner Group: ‘’Future of Loyalty Technology Trends‘’
- Target Corporation: ‘’Circle Loyalty Program Impact Analysis‘’
- Marriott International: ‘’Bonvoy Member Value Report‘’
- Chase Bank: ‘’Credit Card Rewards Utilization Study‘’
- Personal Finance Research Center: ‘’Optimizing Loyalty Benefits‘’