چالشها و محدودیتهای تحلیل کیفی در ارزیابی رفتار سرمایهگذاران در بازارهای مالی
تحلیل رفتار سرمایهگذاران در بازارهای مالی همواره از موضوعات جذاب و پیچیده در حوزه مالی رفتاری بوده است. در این میان، تحلیل کیفی به عنوان رویکردی عمیقنگر برای درک انگیزهها، احساسات و فرآیندهای تصمیمگیری سرمایهگذاران مورد توجه قرار گرفته است. این روش با تمرکز بر تفسیر عمیق دادههای غیرعددی مانند مصاحبهها، مشاهده مشارکتی، تحلیل محتوا و مطالعات موردی، به دنبال کشف الگوهای رفتاری و معانی پنهان در اقدامات سرمایهگذاران است. تحلیل کیفی با وجود بینش بینظیری که ارائه میدهد، با چالشها و محدودیتهای قابل توجهی روبروست که اعتبار، قابلیت تعمیم و عملیاتی بودن یافتههای آن را تحت تأثیر قرار میدهد. در بازارهای مالی که سرعت تغییرات بالا و تأثیر عوامل بیرونی گسترده است، این محدودیتها میتوانند پیچیدهتر شوند. این مقاله به بررسی عمیق این چالشها میپردازد و با ارائه مثالهای واقعی و تحلیل منابع معتبر، راهکارهایی برای کاهش محدودیتهای تحلیل کیفی در این حوزه پیشنهاد میدهد. رویکرد کیفی در مالی رفتاری مکمل ارزشمندی برای روشهای کمی سنتی است، اما بدون شناخت دقیق محدودیتهای آن، خطر تفسیرهای نادرست و تصمیمگیریهای ضعیف افزایش مییابد.
مبانی نظری تحلیل کیفی در مالی رفتاری
تحلیل کیفی در مطالعه رفتار سرمایهگذاران ریشه در رشته مالی رفتاری دارد که خود تلفیقی از روانشناسی و اقتصاد است. این حوزه از زمان کارهای پیشگامانه دانیل کانمن و آموس تورسکی در دهه ۱۹۷۰ شکل گرفت و نشان داد سرمایهگذاران همیشه منطقی و عقلایی عمل نمیکنند. مالی رفتاری با شناسایی سوگیریهای شناختی و هیجانی که بر تصمیمگیریهای مالی تأثیر میگذارند، به توضیح ناهنجاریهای بازار میپردازد. تحلیل کیفی در این زمینه با بررسی عمیق تجربیات ذهنی، فرآیندهای فکری و زمینه اجتماعی سرمایهگذاران، به درک غنیتری از مکانیسمهای پشت این سوگیریها کمک میکند. این رویکرد برخلاف روشهای کمی که به دنبال کشف روابط آماری و الگوهای قابل اندازهگیری هستند، بر تفسیر معنا و درک زمینههای پیچیده تصمیمگیری تمرکز دارد. نظریههای کلیدی مانند نظریه چشمانداز کانمن و تورسکی، اثر تمایلی (Disposition Effect) و نظریه بازارهای تطبیقی (Adaptive Markets Hypothesis) زمینه نظری لازم برای تحلیل کیفی رفتار سرمایهگذاران را فراهم میکنند.
تعریف و ماهیت تحلیل کیفی در ارزیابی رفتاری
تحلیل کیفی در ارزیابی رفتار سرمایهگذاران به مجموعهای از روشهای پژوهشی اشاره دارد که بر جمعآوری و تفسیر دادههای غیرعددی تمرکز دارند تا درک عمیقتری از انگیزهها، باورها، تجربیات و زمینههای اجتماعی مؤثر بر تصمیمگیری مالی ارائه دهند. این روشها شامل مصاحبههای عمیق نیمهساختاریافته، گروههای متمرکز، مشاهده مشارکتی، تحلیل محتوای کیفی و مطالعات موردی میشوند. ماهیت تحلیل کیفی اکتشافی و تفسیری است، به این معنی که به جای آزمون فرضیههای از پیش تعیین شده، به کشف مفاهیم، نظریهها و الگوهای جدید از دل دادهها میپردازد. در زمینه رفتار سرمایهگذاران، این تحلیل میتواند به درک عمیقتری از پدیدههایی مانند تاثیر هیجانات بازار بر تصمیمات خرید و فروش، نقش هویت اجتماعی در انتخابهای سرمایهگذاری و تأثیر روایتهای غالب رسانهای بر رفتار جمعی کمک کند. این رویکرد به محققان اجازه میدهد تا پیچیدگیهای انسانی تصمیمگیری مالی را که در آمار و ارقام کمی قابل کاهش نیستند، بررسی کنند.
اهمیت تحلیل کیفی در فهم تصمیمگیری مالی
اهمیت تحلیل کیفی در فهم تصمیمگیری مالی از این واقعیت نشأت میگیرد که تصمیمات سرمایهگذاری فرآیندهای پیچیده روانشناختی و اجتماعی هستند که نمیتوان آنها را صرفاً با مدلهای ریاضی یا آماری تبیین کرد. تحلیل کیفی به محققان امکان میدهد تا بافت اجتماعی، فرهنگی و تاریخی که تصمیمات مالی در آن شکل میگیرند را در نظر بگیرند. برای مثال، در بحران مالی ۲۰۰۸، تحلیلهای کیفی مصاحبه با سرمایهگذاران خرد نشان داد که چگونه ترس از قریبالوقوع بودن فاجعه و پیروی کورکورانه از رفتار جمعی، منجر به تصمیمات عجولانه فروش در پایینترین نقطه بازار شد. این بینشها به تنهایی از طریق دادههای کمی قابل دستیابی نبودند. همچنین، تحلیل کیفی در شناسایی نوظهورترین روندهای رفتاری مانند تأثیر شبکههای اجتماعی بر تصمیمات سرمایهگذاری نسل جوان (مورد GameStop در سال ۲۰۲۱) نقشی حیاتی ایفا میکند. این روش به ویژه در بازارهای نوظهور که الگوهای رفتاری ممکن است تحت تأثیر عوامل فرهنگی خاص باشد، ارزش ویژهای دارد.
چالشهای روششناختی تحلیل کیفی در ارزیابی رفتاری
تحلیل کیفی در ارزیابی رفتار سرمایهگذاران با چالشهای روششناختی متعددی روبرو است که اعتبار و قابلیت اتکای یافتههای آن را تحت تأثیر قرار میدهد. اولین چالش بزرگ، موضوع قابلیت تعمیم یافتههای کیفی است. از آنجایی که نمونههای مورد مطالعه در تحلیل کیفی معمولاً کوچک و غیرتصادفی هستند، تعمیم نتایج به جامعه بزرگتر سرمایهگذاران مشکلساز است. برای مثال، مطالعه کیفی بر روی ۲۰ سرمایهگذار حرفهای در یک شهر خاص ممکن است بینشهای ارزشمندی ارائه دهد، اما نمیتوان با اطمینان گفت که این یافتهها در مورد سرمایهگذاران خردهپا در مناطق جغرافیایی دیگر نیز صادق هستند. چالش دوم مربوط به ذهنی بودن ذاتی روشهای کیفی است. از مرحله طراحی سؤالات مصاحبه تا تفسیر پاسخها، دیدگاهها و پیشفرضهای محقق میتوانند بر روند تحقیق تأثیر بگذارند. این سوگیری محقق میتواند منجر به تفسیرهای گزینشی دادهها شود که بیشتر فرضیههای از پیش موجود محقق را تأیید میکنند تا واقعیتهای موجود در دادهها را منعکس کنند.
محدودیتهای جمعآوری دادههای کیفی
جمعآوری دادههای کیفی در زمینه رفتار سرمایهگذاران با محدودیتهای عملی و اخلاقی قابل توجهی همراه است. دسترسی به سرمایهگذاران، به ویژه آن دسته از افراد با عملکرد استثنایی یا شکستهای چشمگیر، اغلب دشوار است. این افراد ممکن است تمایلی به اشتراکگذاری تجربیات خود به دلیل ملاحظات حریم خصوصی یا ترس از قضاوت نداشته باشند. حتی در صورت موافقت با مشارکت، مسئله искрен بودن پاسخها مطرح میشود. سرمایهگذاران ممکن است به دلایل مختلف از جمله تمایل به ارائه تصویر مطلوب از خود (سوگیری خود-خدمتی)، بازگویی نادرست رویدادهای گذشته (سوگیری بازگشت به گذشته) یا سادهسازی فرآیندهای تصمیمگیری پیچیده، پاسخهای نادقیق ارائه دهند. به عنوان مثال، در مصاحبه با سرمایهگذاری که سود قابل توجهی از یک سرمایهگذاری پرریسک به دست آورده، ممکن است تمایل داشته باشد موفقیت خود را به مهارت تحلیلی فوقالعاده نسبت دهد، در حالی که نقش شانس را کماهمیت جلوه دهد. این چالشها اعتبار دادههای جمعآوری شده را تحت تأثیر قرار میدهند و نیاز به راهبردهای پیچیدهتری برای تأیید اعتبار دارند.
دشواریهای تحلیل و تفسیر دادههای کیفی
تحلیل و تفسیر دادههای کیفی در زمینه رفتار سرمایهگذاران فرآیندی زمانبر و پیچیده است که نیازمند مهارتهای تحلیلی بالا و آگاهی عمیق از زمینه مالی است. حجم زیاد دادههای متنی حاصل از مصاحبهها یا مشاهدات، کدگذاری و طبقهبندی سیستماتیک را ضروری میسازد. با این حال، حتی با استفاده از نرمافزارهای تحلیل کیفی، ذهنیت در فرآیند کدگذاری نفوذ میکند. دو محقق مختلف ممکن است همان قطعه مصاحبه را با کدهای متفاوتی تفسیر کنند که منجر به نتایج متفاوت میشود. علاوه بر این، تفسیر دادههای کیفی مستلزم درک ظریف زمینه اقتصادی، فرهنگی و تاریخی است که رفتار سرمایهگذار در آن رخ داده است. برای مثال، تصمیم یک سرمایهگذار ایرانی برای سرمایهگذاری در بازار سهام داخلی به جای انتقال سرمایه به خارج، ممکن است تحت تأثیر عوامل پیچیدهای مانند تحریمها، نوسانات نرخ ارز و ملاحظات ملیگرایانه باشد که تفسیر آن بدون درک عمیق از بافت ایرانی دشوار است. این لایههای پیچیده تفسیری، تحلیل کیفی را به فرآیندی چالشبرانگیز تبدیل میکنند.
چالشهای زمینهای و محیطی در تحلیل رفتار سرمایهگذاران
تحلیل کیفی رفتار سرمایهگذاران تحت تأثیر چالشهای زمینهای و محیطی منحصربهفردی قرار دارد که ناشی از ویژگیهای خاص بازارهای مالی است. اولین چالش، پویایی فوقالعاده بالا و تغییرات سریع در محیطهای مالی است. بازارهای مالی در واکنش به اخبار، گزارشهای اقتصادی، تحولات سیاسی و تغییرات در احساسات سرمایهگذاران به سرعت نوسان میکنند. این پویایی بالا به این معنی است که یافتههای یک تحلیل کیفی ممکن است به محض تکمیل مطالعه، منسوخ شوند. برای مثال، مطالعه کیفی در مورد رفتار سرمایهگذاران در دوره رونق بازار ممکن است الگوهای رفتاری خاصی را شناسایی کند که در دوره رکود یا بحران کاملاً متفاوت باشند. چالش دوم مربوط به جهانی شدن بازارهای مالی و تنوع فرهنگی سرمایهگذاران است. سرمایهگذاران از فرهنگها، نظامهای ارزشی و زمینههای اقتصادی-اجتماعی مختلفی برخوردارند که بر تصمیمات مالی آنها تأثیر میگذارد. تحلیل کیفی باید این تنوع را در نظر بگیرد، اما انجام مطالعات مقایسهای بینفرهنگی با روشهای کیفی، از نظر هزینه و زمان بسیار پرهزینه است.
تأثیر فناوری و دادههای کلان بر تحلیل کیفی
ظهور فناوریهای مالی و گسترش دادههای کلان، چالشهای جدیدی برای تحلیل کیفی رفتار سرمایهگذاران ایجاد کرده است. از یک سو، فناوریهایی مانند پلتفرمهای معاملاتی آنلاین، شبکههای اجتماعی مالی و برنامههای مدیریت سرمایه، دادههای رفتاری بیسابقهای تولید میکنند که میتواند تحلیل کیفی را غنیتر کند. از سوی دیگر، این حجم عظیم دادهها ممکن است محققان را وسوسه کند تا به جای روشهای کیفی وقتگیر، به تحلیلهای کمی کلانداده روی آورند. با این حال، دادههای کلان به تنهایی نمیتوانند انگیزهها، ترسها و فرآیندهای استدلالی پشت اقدامات سرمایهگذاران را آشکار کنند. یک چالش مهم، ادغام بینشهای کیفی با تحلیلهای کمی کلانداده است. برای مثال، تحلیل کلانداده ممکن است نشان دهد که سرمایهگذاران در روزهای خاصی از هفته بیشتر معامله میکنند، اما فقط تحلیل کیفی میتواند توضیح دهد که چرا این الگو وجود دارد (مثلاً به دلیل زمانبندی دریافت حقوق یا الگوهای رفتاری مرتبط با استرس). این ادغام روششناختی خود به چالشی تخصصی تبدیل شده است.
ملاحظات اخلاقی در پژوهش کیفی رفتار مالی
انجام تحلیل کیفی در مورد رفتار سرمایهگذاران با ملاحظات اخلاقی پیچیدهای همراه است که باید به دقت مدیریت شوند. محققان باید بین نیاز به جمعآوری دادههای عمیق و شخصی و احترام به حریم خصوصی و خودمختاری شرکتکنندگان تعادل برقرار کنند. در مصاحبه با سرمایهگذاران، موضوعات حساسی مانند وضعیت مالی دقیق، میزان بدهی، اشتباهات پرهزینه گذشته یا استراتژیهای معاملاتی محرمانه ممکن مطرح شوند که افشای آنها میتواند برای شرکتکنندگان عواقب منفی داشته باشد. همچنین، در پژوهشهای کیفی طولی که محقق روابط نزدیکی با شرکتکنندگان برقرار میکند، خطر وابستگی عاطفی و تعارض منافع وجود دارد. برای مثال، اگر محقق در طول مطالعه متوجه شود که یک سرمایهگذار در آستانه تصمیم مالی فاجعهباری است، آیا باید مداخله کند؟ این معضلات اخلاقی نیاز به پروتکلهای دقیق اخلاقی، رضایت آگاهانه کامل و تضمین محرمانه بودن دادهها دارند. عدم توجه به این ملاحظات میتواند نه تنها به شرکتکنندگان آسیب برساند، بلکه اعتبار کل حوزه پژوهش کیفی در مالی رفتاری را خدشهدار کند.
راهکارهای کاهش محدودیتهای تحلیل کیفی
با وجود چالشهای متعدد، راهکارهای روششناختی و عملی وجود دارد که میتواند محدودیتهای تحلیل کیفی در ارزیابی رفتار سرمایهگذاران را کاهش دهد. اولین و مهمترین راهکار، استفاده از مثلثسازی است که به معنای به کارگیری چندین روش یا منبع داده برای بررسی یک پدیده است. برای مثال، یک محقق میتواند یافتههای حاصل از مصاحبههای عمیق با سرمایهگذاران را با تحلیل محتوای کیفی گزارشهای مالی، مشاهده رفتار در پلتفرمهای معاملاتی و بررسی دادههای کمی معاملات مقایسه کند. این رویکرد چندوجهی اعتبار درونی مطالعه را افزایش میدهد. راهکار دوم، انجام مطالعات طولی است که تغییرات رفتاری سرمایهگذاران را در طول زمان دنبال میکند. چنین مطالعاتی میتوانند تحولات در فرآیندهای تصمیمگیری، یادگیری از تجربیات و تأثیر چرخههای بازار بر رفتار را آشکار کنند. راهکار سوم، به کارگیری گروههای متمرکز متشکل از سرمایهگذاران متنوع است که تعامل بین آنها میتواند بینشهایی فراتر از مصاحبههای فردی تولید کند. در این گروهها، بحث و تبادل نظر بین سرمایهگذاران با دیدگاههای مختلف میتواند عمق تحلیل را افزایش دهد.
استانداردسازی فرآیندهای تحلیل کیفی
استانداردسازی نسبی فرآیندهای تحلیل کیفی میتواند به کاهش ذهنی بودن و افزایش قابلیت اتکای یافتهها کمک کند. این استانداردسازی نباید به انعطافپذیری ذاتی روشهای کیفی آسیب برساند، بلکه باید چارچوبی نظاممند برای جمعآوری و تحلیل دادهها فراهم کند. یکی از راهکارها، توسعه و استفاده از پروتکلهای مصاحبه نیمهساختاریافته است که هم ساختار لازم برای مقایسهپذیری پاسخها را فراهم میکند و هم انعطاف کافی برای کاوش در بینشهای غیرمنتظره را حفظ مینماید. راهکار دیگر، استفاده از کدگذاری گروهی است که در آن چندین محقق به طور مستقل دادهها را کدگذاری میکنند و سپس تفاوتهای تفسیری خود را از طریق بحث و توافق حل میکنند. این فرآیند نه تنها قابلیت اطمینان کدگذاری را افزایش میدهد، بلکه غنای تحلیلی را نیز بهبود میبخشد. علاوه بر این، مستندسازی دقیق تمام مراحل تحقیق کیفی از طراحی مطالعه تا تفسیر نهایی، امکان بررسی و بازبینی یافتهها توسط محققان دیگر را فراهم میکند. این شفافیت روششناختی برای افزایش اعتبار پژوهش کیفی در جوامع آکادمیک و حرفهای ضروری است.
یکپارچهسازی روشهای کیفی و کمی
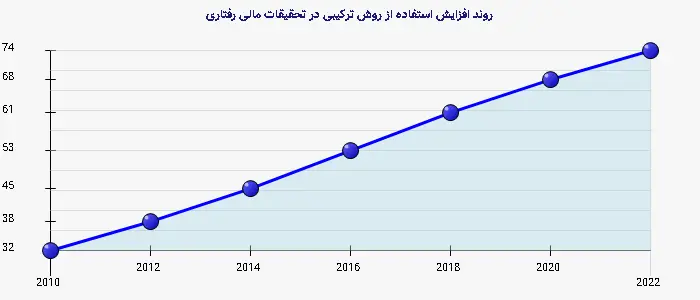
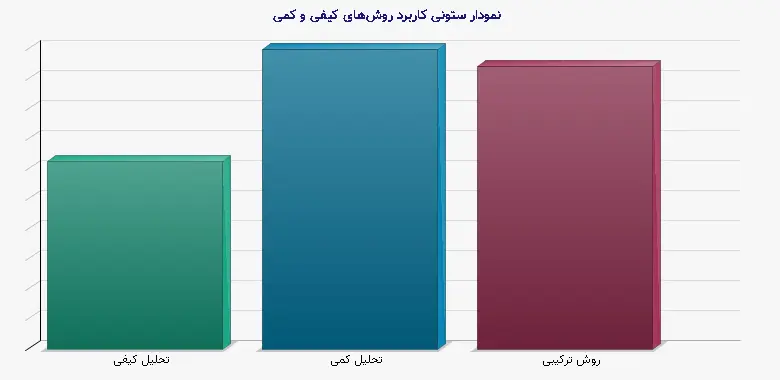
یکپارچهسازی روشهای کیفی و کمی در قالب طرحهای پژوهشی ترکیبی، راهبردی مؤثر برای غلبه بر محدودیتهای هر دو روش است. در این رویکرد، بینشهای عمیق و زمینهمند حاصل از تحلیل کیفی با قدرت تعمیم و آزمون فرضیه روشهای کمی تکمیل میشود. برای مثال، یک پژوهش ترکیبی میتواند با یک فاز کیفی اکتشافی آغاز شود که در آن از طریق مصاحبه با سرمایهگذاران، فرضیههای جدیدی درباره تأثیر هیجانات بر تصمیمات معاملاتی شکل میگیرد. سپس در فاز کمی، این فرضیهها با استفاده از دادههای معاملاتی گسترده و روشهای آماری آزمون میشوند. در نهایت، فاز کیفی دیگری میتواند به تفسیر عمیقتر نتایج کمی بپردازد و توضیحات احتمالی برای یافتههای غیرمنتظره ارائه دهد. این چرخه تعاملی بین روشهای کیفی و کمی میتواند درک جامعتری از رفتار سرمایهگذاران ارائه دهد. پژوهشهای ترکیبی به ویژه در مطالعه پدیدههای پیچیده مالی مانند شکلگیری حبابهای بازار یا رفتار گلّهای سرمایهگذاران ارزشمند هستند که هم به درک عمیق از انگیزههای فردی و هم به تحلیل الگوهای جمعی گسترده نیاز دارند.
جمعبندی و چشمانداز آینده
تحلیل کیفی در ارزیابی رفتار سرمایهگذاران با وجود چالشهای روششناختی، زمینهای و اخلاقی، همچنان ابزاری ارزشمند برای درک عمیق فرآیندهای تصمیمگیری مالی است. این روش بینشهای منحصربهفردی ارائه میدهد که از طریق روشهای کمی به دست نمیآیند، از جمله درک انگیزههای پیچیده، تأثیر زمینه فرهنگی-اجتماعی و معانی ذهنی که سرمایهگذاران به اقدامات خود نسبت میدهند. با این حال، برای افزایش اعتبار و تأثیرگذاری تحلیل کیفی در این حوزه، محققان باید به طور فعال محدودیتهای آن را بپذیرند و با به کارگیری راهکارهایی مانند مثلثسازی، استانداردسازی نسبی و یکپارچهسازی با روشهای کمی، این محدودیتها را کاهش دهند. آینده تحلیل کیفی در مالی رفتاری احتمالاً شاهد توسعه بیشتر روشهای ترکیبی، به کارگیری فناوریهای جدید برای جمعآوری و تحلیل دادههای کیفی (مانند تحلیل خودکار احساسات در متون) و توجه بیشتر به تنوع فرهنگی در تصمیمگیری مالی خواهد بود. همچنین، همکاری بینرشتهای بین محققان مالی، روانشناسان، جامعهشناسان و متخصصان علوم شناختی میتواند غنای تحلیلی مطالعات کیفی را افزایش دهد. در نهایت، تحلیل کیفی زمانی بیشترین تأثیر را خواهد داشت که در کنار روشهای کمی به عنوان بخشی از یک رویکرد جامع و چندوجهی به مطالعه رفتار سرمایهگذاران مورد استفاده قرار گیرد.
منابع معتبر
1. Barber, B. M., & Odean, T. (2013). The behavior of individual investors. In *Handbook of the Economics of Finance* (Vol. 2, pp. 1533-1570). Elsevier.
2. Kahneman, D., & Tversky, A. (1979). Prospect theory: An analysis of decision under risk. *Econometrica*, 47(2), 263-291.
3. Shefrin, H. (2000). *Beyond greed and fear: Understanding behavioral finance and the psychology of investing*. Oxford University Press.
4. Creswell, J. W., & Poth, C. N. (2016). *Qualitative inquiry and research design: Choosing among five approaches*. Sage publications.
5. Lo, A. W. (2004). The adaptive markets hypothesis: Market efficiency from an evolutionary perspective. *Journal of Portfolio Management*, 30(5), 15-29.
6. Hirshleifer, D. (2015). Behavioral finance. *Annual Review of Financial Economics*, 7, 133-159.
7. Patton, M. Q. (2014). *Qualitative research & evaluation methods: Integrating theory and practice*. Sage publications.
جدول ۱: مقایسه تحلیل کیفی و کمی در ارزیابی رفتار سرمایهگذاران
| معیار مقایسه | تحلیل کیفی | تحلیل کمی |
| هدف اصلی | درک عمیق و تفسیر انگیزهها، معانی و زمینههای تصمیمگیری | اندازهگیری، توصیف و پیشبینی الگوهای رفتاری از طریق دادههای عددی |
| نوع داده | دادههای غیرعددی (مصاحبه، مشاهده، اسناد متنی) | دادههای عددی (قیمتها، حجم معاملات، بازدهها) |
| حجم نمونه | کوچک، هدفمند، غیرتصادفی | بزرگ، تصادفی یا سیستماتیک |
| روش تحلیل | تفسیر محتوا، تحلیل تماتیک، نظریه زمینهای | آمار توصیفی و استنباطی، تحلیل رگرسیون، مدلسازی ریاضی |
| قابلیت تعمیم | محدود، تعمیم تحلیلی به جای آماری | بالاتر، با رعایت شرایط نمونهگیری |
| زمان و هزینه | زمانبر و پرهزینه به نسبت حجم نمونه | مقیاسپذیرتر، کارایی بیشتر در نمونههای بزرگ |
| مثال کاربردی | مطالعه تجربیات سرمایهگذاران در بحران مالی ۲۰۰۸ از طریق مصاحبههای عمیق | تحلیل ارتباط بین حجم معاملات و نوسانات قیمت در بورس تهران با دادههای تاریخی |
جدول ۲: چالشهای اصلی تحلیل کیفی و راهکارهای مقابله با آنها
| چالش اصلی | توضیح | راهکارهای کاهش اثر |
| ذهنی بودن تفسیر | تأثیر پیشفرضها و تجربیات محقق بر تحلیل دادهها | کدگذاری گروهی، بازبینی همتایان، بازتابندگی محقق |
| قابلیت تعمیم محدود | مشکل در تعمیم یافتهها به جامعه بزرگتر | مثلثسازی روششناختی، انتخاب نمونههای متنوع، مطالعات مقایسهای |
| جمعآوری دادههای غیرقابل اعتماد | سوگیری در پاسخدهی، بازگویی نادرست تجربیات گذشته | مصاحبههای طولی، مشاهده مستمر، تأیید اطلاعات از منابع چندگانه |
| پویایی بالای بازارهای مالی | تغییر سریع شرایط بازار و منسوخ شدن یافتهها | مطالعات طولی، طراحی پژوهشهای چابک، تمرکز بر اصول پایدار رفتاری |
| ملاحظات اخلاقی | حفظ حریم خصوصی، جلوگیری از آسیب به شرکتکنندگان | رضایت آگاهانه دقیق، تضمین محرمانگی، پروتکلهای اخلاقی مستند |
| ادغام با تحلیل کمی | مشکل در ترکیب بینشهای کیفی با دادههای کمی | طراحی پژوهش ترکیبی، استفاده از روشهای کیفی برای تفسیر نتایج کمی |