مدیریت مالی در خانوادههای دارای کسب و کارهای کوچک: چالشها، راهبردها و تحلیل عمیق
مقدمه: درهمتنیدگی چالشبرانگیز مالکیت کسبوکار و خانواده
در بافت اقتصادی کشورهایی مانند ایران، کسبوکارهای کوچک خانوادگی سنگ بنای توسعه اقتصادی و اشتغالزایی محسوب میشوند. با این حال، یکی از پیچیدهترین چالشهای پیشروی این خانوادهها، مدیریت مالی یکپارچه بین نیازهای واحد اقتصادی و مخارج خانوار است. فقدان مرز مشخص بین داراییهای کسبوکار و داراییهای شخصی، میتواند به سرعت به مشکلات نقدینگی، عدم شفافیت، تنشهای خانوادگی و در نهایت تهدید بقای هر دو واحد منجر شود. این مقاله با تحلیل عمیق این چالش، به ارائه راهبردهای عملی مبتنی بر تجربیات واقعی و مطالعات معتبر میپردازد و با ذکر مثالهای متنوع، چارچوبی برای ایجاد سلامت مالی در این گونه خانوادهها ارائه میدهد. درک این динамиیک دوگانه نه تنها برای موفقیت مالی، بلکه برای حفظ انسجام و آرامش خانواده نیز حیاتی است. رویکرد سیستماتیک به این موضوع میتواند از تبدیل شدن خانه به یک محیط پرتنش کاری جلوگیری کند و بالعکس، از کسبوکار در برابر تصمیمات احساسی و غیرمالی محافظت نماید.
چالشهای کلیدی در تلفیق مالی خانواده و کسبوکار
ابهام در تفکیک حسابها و داراییها
یکی از رایجترین و خطرناکترین اشتباهات در کسبوکارهای خانوادگی کوچک، عدم تفکیک قانونی و عملیاتی حسابهای بانکی، داراییها و حتی بدهیهای کسبوکار از امور شخصی است. این امر منجر به نبود شفافیت مالی میشود؛ به طوری که تشخیص سودآوری واقعی کسبوکار، محاسبه صحیح مالیات، و مدیریت جریان نقدی به شدت دشوار میگردد. برای مثال، خانوادهای که یک کارگاه تولیدی کوچک دارد، ممکن است هزینههای درمانی فرزند را مستقیماً از حساب عملیاتی کارگاه پرداخت کند یا درآمد فروش ماهانه را بلافاصله برای پرداخت اقساط مسکن شخصی خرج نماید. این عمل در کوتاهمدت ممکن است قابل مدیریت به نظر برسد، اما در میانمدت، امکان برنامهریزی برای توسعه کسبوکار، تأمین مالی پروژههای جدید، یا حتی پاسخگویی به تعهدات مالیاتی را از بین میبرد. منابعی مانند پژوهشهای انجمن مشاوران کسبوکارهای کوچک (SBA) در آمریکا نیز بر این موضوع تأکید دارند که تفکیک نکردن حسابها، مهمترین عامل شکست مالی در مراحل اولیه فعالیت این گونه کسبوکارهاست.
عدم وجود برنامه بودجهبندی و پیشبینی مالی
بسیاری از خانوادههای صاحب کسبوکار، بدون برنامه بودجه مشخصی عمل میکنند و درآمد کسبوکار را به عنوان یک «صندوق بیپایان» برای رفع نیازهای خانوار در نظر میگیرند. این نگرش باعث میشود هیچ گونه ذخیرهای برای روزهای مبادا یا سرمایهگذاری مجدد در کسبوکار شکل نگیرد. فقدان پیشبینی مالی (Financial Forecasting) باعث میشود خانواده در مواجهه با نوسانات بازار، کاهش تقاضا، یا هزینههای غیرمنتظره (مثل خرابی دستگاه) کاملاً غافلگیر شده و مجبور به قرضهای سنگین یا فروش داراییها شوند. یک مطالعه موردی واقعی مربوط به یک کافیشاپ خانوادگی در تهران نشان داد که این خانواده به دلیل نبود بودجهبندی، در فصل کمرونق پاییز، مجبور به گرفتن وام با بهره بالا برای پرداخت حقوق کارکنان و اجاره خانه شخصی شدند، که در نهایت سودآوری سالانه آنان را به شدت کاهش داد.
مدیریت نامناسب بدهی و اهرم مالی
استفاده از وام و تسهیلات برای توسعه کسبوکار امری رایج است، اما در خانوادههای صاحب کسبوکار کوچک، مرز بین بدهی کسبوکار و بدهی شخصی بسیار محو است. گاهی خانوادهها برای راهاندازی یا توسعه کسبوکار، از وامهای شخصی (مانند وام ازدواج یا مسکن) استفاده میکنند یا بالعکس، برای رفع نیازهای شخصی، از خطوط اعتباری یا داراییهای کسبوکار وثیقه میگذارند. این کار ریسک مالی خانواده را به صورت تصاعدی افزایش میدهد. به عنوان مثال، اگر کسبوکار با مشکل مواجه شود، نه تنها منبع درآمد از دست میرود، بلکه بدهیهای شخصی نیز کماکان باقی میمانند و فشار مضاعفی ایجاد میکنند. گزارشهای صندوق بینالمللی پول (IMF) در زمینه اقتصاد خرد نیز نشان میدهد که سطح بالای بدهی متقاطع بین کسبوکار و خانوار، از عوامل تشدیدکننده ورشکستگی در زمانهای رکود اقتصادی است.
چالشهای برنامهریزی برای بازنشستگی و آینده
در این مدل، اغلب تمام تمرکز و منابع مالی بر روی اداره امور جاری و رشد کسبوکار معطوف میشود و برنامهریزی بلندمدتی برای بازنشستگی مالکان یا تأمین آینده فرزندان خارج از چارچوب کسبوکار صورت نمیگیرد. خانواده، کسبوکار را به عنوان صندوق بازنشستگی خود میپندارد، در حالی که ارزش کسبوکار ممکن است نوسان داشته باشد یا حتی در آینده قابل فروش نباشد. برای نمونه، یک مغازه خانوادگی فروش لوازم خانگی که نسل اول آن در آستانه بازنشستگی هستند، ممکن است هیچ پسانداز یا سرمایهگذاری دیگری نداشته باشند و امیدوار باشند که فرزندان هم ادامهدهنده راه باشند. اما اگر فرزندان تمایل یا توانایی مدیریت را نداشته باشند، کل برنامه مالی خانواده با بحران روبرو میشود. پژوهشهای مرکز تحقیقات خانوادههای کسبوکار دانشگاه هاروارد تأکید میکند که تنوع داراییها حتی برای صاحبان کسبوکارهای موفق، یک ضرورت اجتنابناپذیر است.
راهبردهای عملی برای مدیریت مالی یکپارچه و سالم
ایجاد ساختار حقوقی و مالی شفاف
اولین و مهمترین گام، تفکیک رسمی و عملی داراییهاست. حتی اگر کسبوکار بسیار کوچک است، افتتاح حساب بانکی مستقل برای آن، تهیه ترازنامه و صورت سود و زیان جداگانه، و تعریف یک دستمزد یا سود ثابت برای اعضای خانواده شاغل در کسبوکار، ضروری است. این کار را میتوان با مشاوره یک حسابدار یا مشاور مالی آغاز کرد. برای مثال، یک خانواده دارای یک آژانس مسافرتی کوچک میتواند با ثبت شرکت با مسئولیت محدود (یا حتی به صورت مؤسسه غیرتجاری)، مرز قانونی ایجاد کند. سپس، حقالزحمه مشخصی برای مدیر (که یکی از اعضای خانواده است) در نظر بگیرد و باقیمانده سود را یا در کسبوکار سرمایهگذاری مجدد کند یا طبق تصمیم هیئتمدیره (خانواده) به حساب شخصی منتقل نماید. این شفافیت، مبناای برای تصمیمگیری منطقی فراهم میآورد.
طراحی و پیادهسازی بودجه دوگانه
خانواده باید دو بودجه مجزا اما هماهنگ تهیه کند: بودجه کسبوکار و بودجه خانوار. بودجه کسبوکار باید تمام درآمدها، هزینههای عملیاتی، مالیات، استهلاک، و سود سرمایهگذاری مجدد را در بر گیرد. بودجه خانوار نیز باید بر اساس درآمدهای ثابت تضمینشده (مانند دستمزدهای دریافتی از کسبوکار یا سایر منابع) تنظیم شود. انتقال منابع از کسبوکار به خانوار باید به عنوان یک «خروجی سرمایه» یا «پرداخت سود» دیده شود و فقط پس از محاسبه سود واقعی و تخصیص بخشی به ذخایر اضطراری کسبوکار صورت پذیرد. استفاده از نرمافزارهای ساده حسابداری شخصی و کسبوکار میتواند در این امر بسیار کمککننده باشد.
ایجاد صندوقهای اضطراری و سرمایهگذاری جداگانه
برای پوشش ریسکها، ایجاد سه صندوق جداگانه پیشنهاد میشود: ۱) صندوق اضطراری کسبوکار (معادل حداقل ۳ تا ۶ ماه هزینههای عملیاتی)، ۲) صندوق اضطراری خانوار (معادل ۳ تا ۶ ماه هزینههای زندگی)، و ۳) صندوق سرمایهگذاری بلندمدت/بازنشستگی. این صندوقها باید در حسابها یا instruments مالی کاملاً مجزا نگهداری شوند. برای مثال، صندوق اضطراری کسبوکار میتواند در یک حساب سپرده کوتاهمدت با دسترسی آسان باشد، در حالی که صندوق بازنشستگی میتواند در قالب سپرده بلندمدت، صندوق سرمایهگذاری یا حتی بیمه عمر با پوشش储蓄 قرار گیرد. این تنوع، ضربهپذیری مالی خانواده را در برابر بحرانها به شدت کاهش میدهد.
برنامهریزی برای حکمرانی و تداوم کسبوکار
خانوادهها باید از همان ابتدا یا در اسرع وقت، در مورد حکمرانی کسبوکار و طرح تداوم آن به توافق برسند. این شامل روشن کردن نقشها، اختیارات، نحوه تصمیمگیریهای کلان مالی، و برنامه جانشینیپروری است. آیا کسبوکار باید به نسل بعد منتقل شود؟ آیا فروش آن در آینده مد نظر است؟ پاسخ به این سؤالات مستقیماً بر استراتژیهای مالی مانند میزان سرمایهگذاری مجدد، تقسیم سود، و خرید بیمههای عمر برای مالکان تأثیر میگذارد. جلسات منظم خانوادگی با دستورکار مشخص مالی و کسبوکاری میتواند از بروز تنش و سوءتفاهم جلوگیری کند.
مطالعه موردی: تحلیل یک مثال واقعی
برای درک عمیقتر، کسبوکار خانوادگی «رستوران سنتی آریان» را بررسی میکنیم. این رستوران که ۱۵ سال پیش توسط پدر خانواده تأسیس شد، امروز با مشارکت همسر و دو پسر بزرگ اداره میشود. سالها همه درآمدها و هزینهها در یک حساب مشترک مخلوط بود. پدر به عنوان مدیر، ماهانه مبلغی نامنظم به عنوان حقوق به اعضا پرداخت میکرد و باقیمانده برای هزینههای شخصی و توسعه رستوران استفاده میشد. در سال چهارم فعالیت، با رونق گرفتن کار، آنان تصمیم به گسترش و افتتاح شعبه دوم گرفتند. از آنجایی که هیچ ذخیرهای در کسبوکار وجود نداشت، مجبور شدند خانه شخصی خود را وثیقه وام کنند. همزمان، یکی از پسران قصد ازدواج داشت که هزینههای سنگینی به دنبال آورد. با افت بازار به دلیل یک تحول اقتصادی ناگهانی، شعبه جدید با استقبال روبهرو نشد و درآمدها کاهش یافت. حالا آنان با چندین قسط وام سنگین، هزینههای جاری دو شعبه، و تعهدات شخصی روبرو بودند که منجر به فشار روانی شدید و فروش نهایی شعبه جدید با ضرر فراوان گردید.
راهکار اجراشده: این خانواده با کمک یک مشاور مالی، اقدامات زیر را انجام داد:
۱. ثبت شرکت سهامی خاص با سهامداران مشخص (اعضای خانواده).
۲. تعیین حقوق ثابت ماهانه برای هر شاغل، متناسب با نقش و مسئولیت.
۳. افتتاح حساب بانکی جداگانه برای شرکت و الزام واریز تمام درآمدها به آن.
۴. تهیه بودجه ماهانه برای شرکت و خانوار.
۵. اختصاص ۲۰٪ از سود ماهانه به صندوق اضطراری شرکت و ۱۰٪ به صندوق سرمایهگذاری بلندمدت خانواده.
۶. تصمیمگیریهای مالی کلان فقط در جلسات هیئتمدیره با صورتجلسه رسمی.
نتایج پس از دو سال: وجود شفافیت مالی کامل، کاهش تنشهای خانوادگی، انباشت ذخیره اضطراری معادل ۸ ماه هزینههای عملیاتی، و توانایی برنامهریزی برای توسعه مجدد با برنامهریزی صحیح. این مثال به وضوح نشان میدهد که ساختارمند کردن امور، حتی دیرهنگام، میتواند باعث نجات کسبوکار و خانواده شود.
نتیجهگیری
مدیریت مالی در خانوادههای دارای کسبوکار کوچک، نیازمند عبور از نگرش سنتی «همه چیز در هم» و حرکت به سوی حرفهایسازی و ایجاد مرزهای شفاف است. این گذار اگرچه در ابتدا ممکن است پیچیده یا غیرضروری به نظر برسد، اما تنها راه تضمین پایداری مالی، رشد کسبوکار، و حفظ سلامت روابط خانوادگی در بلندمدت است. تمرکز بر تفکیک حسابها، بودجهبندی دوگانه، ایجاد صندوقهای احتیاطی، و برنامهریزی برای حکمرانی و تداوم، چهار ستون اصلی این ساختار هستند. همانطور که تجربیات عملی و مطالعات آکادمیک نشان میدهند، خانوادههایی که این اصول را رعایت میکنند، نه تنها احتمال موفقیت کسبوکار خود را افزایش میدهند، بلکه آرامش و امنیت مالی پایدارتری را برای اعضای خود به ارمغان میآورند. در نهایت، سرمایهگذاری روی دانش مالی و مشاوره تخصصی، پرهیزپذیرترین هزینه برای این گونه خانوادههاست.
منابع معتبر
- پژوهشهای انجمن مشاوران کسبوکارهای کوچک آمریکا (U.S. Small Business Administration).
- مطالعات مرکز خانوادههای کسبوکار دانشگاه هاروارد (Harvard Business School Family Business Center).
- گزارشهای صندوق بینالمللی پول (IMF) در زمینه تابآوری مالی کسبوکارهای خرد و کوچک.
- کتاب ‘’حفظ کسبوکار خانوادگی: راهنمای کامل برای تضمین تداوم و سودآوری‘’ اثر ارنی جی. روز.
جدول ۱: مقایسه وضعیت مالی قبل و بعد از اجرای راهبردهای ساختاریافته در یک نمونه فرضی
| معیار | قبل از اجرای راهبردها (وضعیت درهمتنیده) | پس از اجرای راهبردها (وضعیت ساختاریافته) |
| شفافیت سودآوری واقعی کسبوکار | نامشخص | کاملاً شفاف |
| موجودی صندوق اضطراری کسبوکار | صفر | معادل ۶ ماه هزینههای عملیاتی |
| سطح تنش خانوادگی مرتبط با پول | بالا | پایین |
| توانایی برنامهریزی برای توسعه | بسیار ضعیف | بالا |
| برنامهریزی برای بازنشستگی | وجود نداشت | در حال اجرا |
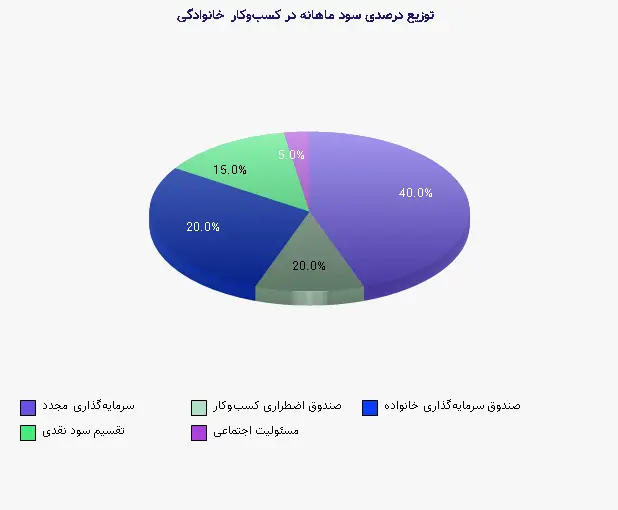
جدول ۲: توزیع توصیهشده سود ماهانه در یک کسبوکار خانوادگی کوچک
| عنوان تخصیص | درصد از سود خالص ماهانه | توضیح |
| سرمایهگذاری مجدد در کسبوکار | ۴۰٪ | برای خرید تجهیزات، بازاریابی، توسعه |
| صندوق اضطراری کسبوکار | ۲۰٪ | تا رسیدن به سقف ۶ ماه هزینههای عملیاتی |
| صندوق سرمایهگذاری بلندمدت خانواده | ۲۰٪ | برای بازنشستگی، تحصیل فرزندان |
| تقسیم سود نقدی بین اعضا | ۱۵٪ | به نسبت سهام یا توافق خانوادگی |
| کمکهای اجتماعی/فرهنگی | ۵٪ | جهت مسئولیت اجتماعی خانواده |