چالشها و فرصتهای موجود در گزارشگری مالی در بازارهای مالی
مقدمهای بر اهمیت گزارشگری مالی در بازارهای مالی
گزارشگری مالی به عنوان سنگ بنای اصلی شفافیت و اعتماد در بازارهای مالی جهانی عمل میکند و هدف اصلی آن ارائه اطلاعات مالی دقیق، قابل مقایسه و به موقع به سرمایهگذاران، تحلیلگران و نهادهای نظارتی است. در دنیای پیچیده امروز، گزارشهای مالی فراتر از اعداد صرف رفته و به ابزاری حیاتی برای ارزیابی سلامت اقتصادی بنگاهها، مدیریت ریسک و اتخاذ تصمیمات سرمایهگذاری آگاهانه تبدیل شدهاند. با این حال، تحولات سریع فناوری، جهانیسازی کسبوکارها، پیچیدگی ابزارهای مالی و افزایش انتظارات ذینفعان، چالشها و فرصتهای بیسابقهای را پیش روی نظامهای گزارشگری مالی قرار داده است. این مقاله به تحلیل عمیق این چالشها و فرصتها میپردازد و با ارائه مثالهای واقعی و استناد به منابع معتبر، چشماندازی جامع از این حوزه حیاتی ترسیم میکند.
چالشهای پیش روی گزارشگری مالی در عصر حاضر
گزارشگری مالی امروزه با موانع متعددی روبرو است که دقت، قابلیت اطمینان و سودمندی آن را تحت تأثیر قرار میدهند و این چالشها در بازارهای مالی پویا و پیچیده، اثرات گستردهتری دارند. یکی از عمدهترین این چالشها، پیچیدگی روزافزون معاملات و ابزارهای مالی است که درک و اندازهگیری آنها را برای حسابرسان و استفادهکنندگان گزارشها دشوار میسازد. به عنوان مثال، بحران مالی ۲۰۰۸ به وضوح نشان داد که چگونه ابزارهای مالی پیچیده مانند اوراق مشتقه و تعهدات بدهی وثیقهشده میتوانند در گزارشهای مالی به گونهای ارائه شوند که ریسک ذاتی آنها پنهان بماند و منجر به تصمیمگیریهای نادرست در مقیاس جهانی گردد. منابع معتبری مانند تحقیقات انجمن حسابداری آمریکا (AAA) بر لزوم بهبود استانداردهای اندازهگیری و افشای این ابزارها تأکید کردهاند.
جهانیسازی و ناهماهنگی در استانداردهای حسابداری
گسترش فعالیت شرکتها در سطح بینالمللی و جهانیسازی بازارهای مالی، چالش هماهنگی و یکپارچگی استانداردهای حسابداری را پررنگتر کرده است و تفاوت بین استانداردهای پذیرفتهشده حسابداری در آمریکا (US GAAP) و استانداردهای بینالمللی گزارشگری مالی (IFRS) نمونه بارز این چالش است. این ناهماهنگی، مقایسه عملکرد شرکتهای بینالمللی را برای سرمایهگذاران دشوار میسازد و هزینه تطبیق و گزارشدهی را برای شرکتهای چندملیتی افزایش میدهد. هرچند تلاشهایی مانند همگرایی پروژه مشترک هیئت استانداردهای حسابداری مالی (FASB) و هیئت استانداردهای بینالمللی حسابداری (IASB) انجام شده، اما هنوز تفاوتهای معناداری در حوزههایی مانند حسابداری اجاره و ابزارهای مالی باقی است که نیاز به تلاش بیشتر دارد.
فشارهای زمانی و چالش ارائه گزارش به موقع
چرخههای گزارشدهی فشرده و تقاضا برای اطلاعات به موقع، فشار قابل توجهی بر واحدهای اقتصادی وارد میآورد و لزوم انتشار گزارشهای فصلی و سالانه در بازههای زمانی محدود، ممکن است به کیفیت دادهها و اثربخشی فرآیندهای کنترل داخلی لطمه وارد کند. این عجله گاهی منجر به بروز خطاها یا حتی تقلبهای مالی میشود که نمونه آن در رسوایی مالی شرکت انرون مشهود بود، جایی که فشار برای نشان دادن عملکرد قوی، منجر به دستکاری حسابها و در نهایت ورشکستگی یکی از بزرگترین شرکتهای آمریکا شد. مطالعات منتشر شده در مجلات معتبری مانند ‘’ژورنال حسابداری و اقتصاد‘’ نشان میدهد که بین چرخههای گزارشدهی فشرده و احتمال کاهش دقت پیشبینیهای سود، رابطه مستقیم وجود دارد.
ریسکهای فناورانه و امنیت دادههای مالی
دیجیتالیسازی فرآیندهای گزارشگری مالی، اگرچه فرصتهایی ایجاد کرده، اما چالشهای جدیدی در حوزه امنیت سایبری و حفظ یکپارچگی دادهها به همراه آورده است. حملات سایبری به سیستمهای مالی شرکتها میتواند محرمانگی، صحت و در دسترسبودن اطلاعات مالی حیاتی را تهدید کند و حادثه هک شرکت Equifax در سال ۲۰۱۷ که منجر به سرقت اطلاعات حساس میلیونها مشتری شد، اهمیت این چالش را به خوبی نشان میدهد. چنین رخدادهایی نه تنها اعتبار گزارشگری مالی را خدشهدار میسازد، بلکه میتواند پیامدهای قانونی و اعتباری سنگینی برای شرکتها به دنبال داشته باشد و نیاز به سرمایهگذاری قابل توجه در امنیت سایبری را اجتنابناپذیر میسازد.
فرصتهای نوآورانه در گزارشگری مالی
در کنار چالشها، تحولات فناورانه و تغییر در انتظارات ذینفعان، فرصتهای بینظیری برای ارتقای کیفیت، کارایی و سودمندی گزارشگری مالی ایجاد کردهاند که میتواند اعتماد را به بازارهای مالی بازگرداند و تصمیمگیریها را بهبود بخشد. ظهور فناوریهای پیشرفته مانند هوش مصنوعی، یادگیری ماشین و پردازش زبان طبیعی، توانایی تحلیل حجم انبوهی از دادههای مالی ساختاریافته و غیرساختاریافته را فراهم کرده است. این فناوریها میتوانند الگوهای پنهان، ناهنجاریها و روندها را با دقت و سرعت بیسابقهای شناسایی کنند و به عنوان مثال، شرکتهای پیشرو در حسابرسی از هوش مصنوعی برای تحلیل تمامی معاملات به جای نمونهگیری سنتی استفاده میکنند که دقت حسابرسی را افزایش میدهد.
گزارشگری یکپارچه و فراتر از اعداد مالی
افزایش تقاضا برای شفافیت بیشتر و مسئولیت اجتماعی شرکتها، فرصت توسعه ‘’گزارشگری یکپارچه‘’ را ایجاد کرده است که در آن اطلاعات مالی سنتی همراه با دادههای مربوط به عملکرد محیطی، اجتماعی و حاکمیتی (ESG) ارائه میشود. این رویکرد جامعنگر، تصویر کاملتری از ارزش آفرینی و ریسکهای بلندمدت شرکت ارائه میدهد و همانطور که شبکه گزارشگری یکپارچه بینالمللی (IIRC) استدلال میکند، به سرمایهگذاران کمک میکند تا تخصیص سرمایه کاراتری داشته باشند. شرکتهایی مانند Unilever و Danone پیشگامان این رویکرد بودهاند و گزارشهای سالانه خود را به سمت ارائه تصویری یکپارچه از عملکرد مالی و پایدار سوق دادهاند.
بهرهگیری از فناوری بلاکچین و دفترکل توزیعشده
فناوری بلاکچین با ایجاد دفترکلهای توزیعشده غیرمتمرکز و تغییرناپذیر، وعده تحول بنیادین در ثبت و گزارشگری معاملات مالی را داده است و این فناوری میتواند شفافیت را افزایش داده، هزینههای آشتیسازی را کاهش دهد و تقلب را تقریباً غیرممکن سازد. به عنوان مثال، پروژههای آزمایشی در حوزه بانکداری نشان دادهاند که بلاکچین میتواند زمان تسویه معاملات بینالمللی را از چند روز به چند دقیقه کاهش دهد و سابقه کاملاً شفافی ایجاد کند. این فناوری همچنین امکان ‘’گزارشگری مالی زنده‘’ را فراهم میآورد که در آن دادههای مالی به طور مداوم و در زمان واقعی در دسترس ذینفعان قرار میگیرند و نیاز به گزارشهای ادواری را کاهش میدهند.
دادههای بزرگ و تحلیلهای پیشبینیکننده
انقلاب دادههای بزرگ، امکان تحلیلهای عمیقتر و پیشبینیکنندهتر از اطلاعات مالی و عملیاتی شرکتها را فراهم ساخته است و تحلیلگران با استفاده از این حجم عظیم داده میتوانند بینشهای ارزشمندی درباره روندهای آتی بازار، رفتار مشتریان و ریسکهای احتمالی کسب کنند. پلتفرمهایی مانند Bloomberg و Refinitiv با تجمیع و تحلیل دادههای مختلف مالی و اقتصادی، ابزارهای قدرتمندی در اختیار سرمایهگذاران قرار میدهند. این تحول، نقش گزارشگران مالی را از ارائهدهندگان تاریخی اطلاعات به تسهیلگران دستیابی به بینشهای آیندهنگر ارتقا میدهد.
مطالعه موردی و دادههای تطبیقی
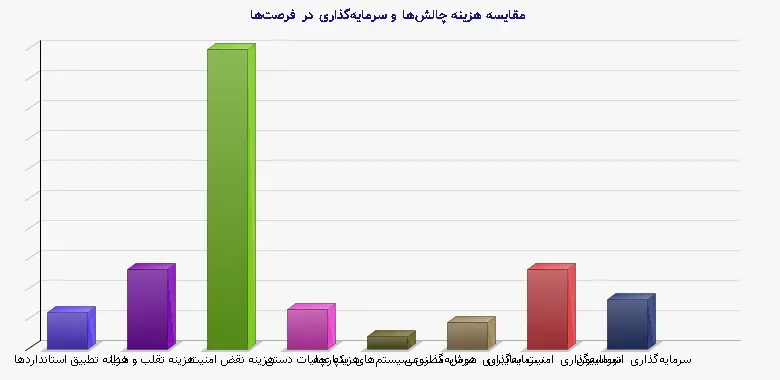
برای درک ملموستر این چالشها و فرصتها، بررسی دادههای واقعی و مقایسه رویکردهای مختلف ضروری است. جدول زیر نگاهی تطبیقی به هزینههای مستقیم ناشی از برخی چالشهای گزارشگری مالی در مقابل سرمایهگذاری در فرصتهای فناورانه نوظهور در صنعت خدمات مالی را نشان میدهد.
| حوزه مورد بررسی | هزینه متوسط سالانه ناشی از چالشها (میلیون دلار) | سرمایهگذاری متوسط سالانه در فرصتهای فناورانه (میلیون دلار) | منبع داده |
| تطبیق با استانداردهای مختلف (برای شرکتهای چندملیتی) | ۱۵-۴۰ | ۵-۱۵ (در سیستمهای یکپارچه گزارشدهی) | بررسیهای موسسهای مالی |
| هزینههای ناشی از تقلب و خطاهای گزارشگری | ۲۰-۱۰۰+ | ۱۰-۳۰ (در سیستمهای تشخیص تقلب مبتنی بر هوش مصنوعی) | گزارشهای انجمن حسابرسان داخلی |
| جرائم و خسارات ناشی از نقض امنیت دادهها | ۵۰-۴۰۰ | ۲۰-۱۰۰ (در راهحلهای امنیت سایبری پیشرفته) | گزارشهای موسسه Ponemon |
| هزینههای عملیاتی گزارشدهی دستی و تکراری | ۱۰-۵۰ | ۱۵-۶۰ (در اتوماسیون فرآیندهای robotic process automation) | تحلیلهای شرکتهای مشاورهای |
تحلیل موردی: تحول گزارشگری مالی در شرکت تیسلا
شرکت تیسلا به عنوان یک نوآور در صنعت خودروهای الکتریکی، تحول جالبی در گزارشگری مالی خود ایجاد کرده است و این شرکت به طور فعال از پلتفرمهای دیجیتال برای تعامل با سرمایهگذاران استفاده میکند و دادههای گستردهای فراتر از صورتهای مالی سنتی، مانند تعداد تحویل خودروها، گسترش شبکه سوپرشارژرها و پیشرفتهای فناوری باتری را منتشر میسازد. رویکرد تیسلا نشان میدهد که چگونه گزارشگری مالی میتواند با ارائه اطلاعات عملیاتی کلیدی و غیرمالی، تصویر شفافتری از ارزش و رشد آتی شرکت ارائه دهد و اگرچه این شرکت گاهی به دلیل تفسیرهای جسورانه از قوانین حسابداری مورد انتقاد قرار گرفته، اما تجربه آن بر حرکت به سمت گزارشگری شفافتر و آیندهنگرتر دلالت دارد.
تحلیل موردی: بحران گزارشگری در شرکت وایر کارد
از سوی دیگر، شرکت فینتک وایر کارد در سال ۲۰۲۰ با بحران جدی در گزارشگری مالی مواجه شد و کشف اشتباهات حسابداری در شناسایی درآمد، منجر به تعویق انتشار گزارشهای مالی، استعفای مدیر مالی و سقوط شدید قیمت سهام شد. این رویداد بر اهمیت کنترلهای داخلی قوی، حسابرسی مستقل دقیق و فرهنگ صداقت در گزارشگری مالی تأکید کرد و همچنین نشان داد که حتی شرکتهای پیشرو در فناوری نیز از چالشهای گزارشگری مالی مصون نیستند و نقاط ضعف در سیستمهای گزارشگری میتواند به سرعت اعتبار یک شرکت را تخریب کند و سرمایهگذاران را با زیانهای هنگفت مواجه سازد.
جمعبندی و راهکارهای پیشرو
گزارشگری مالی در بازارهای مالی امروز در تقاطع چالشهای پیچیده و فرصتهای تحولآفرین قرار دارد و آینده این حوزه به توانایی ذینفعان در توازن بخشیدن بین نوآوری و ثبات، انعطافپذیری و کنترل، و سرعت و دقت بستگی خواهد داشت. برای حرکت به سمت آیندهای پایدار و شفاف، همکاری نزدیک بین نهادهای استانداردگذار، ناظران بازار، شرکتها، حسابرسان و جامعه دانشگاهی ضروری است و اولویتهای کلیدی شامل تسریع در همگرایی استانداردهای بینالمللی، سرمایهگذاری در فناوریهای امن و قابل اعتماد، تقویت مهارتهای حرفهای حسابداران و توسعه چارچوبهای گزارشگری یکپارچه است. گزارشگری مالی دیگر یک وظیفه پشتیبان نیست، بلکه یک منبع راهبردی برای ایجاد اعتماد، مدیریت ریسک و هدایت سرمایه به سمت مولدترین فرصتها در اقتصاد جهانی است.
نقش رگولاتورها و استانداردگذاران در آینده گزارشگری مالی
نهادهای نظارتی و استانداردگذار مانند کمیسیون بورس و اوراق بهادار آمریکا (SEC) و هیئت استانداردهای بینالمللی حسابداری (IASB) نقش محوری در شکلدهی به آینده گزارشگری مالی ایفا میکنند و این نهادها باید چارچوبهایی انعطافپذیر ایجاد کنند که نوآوری را تشویق کند و در عین حال از یکپارچگی بازارهای مالی محافظت نماید. رویکردهای نظارتی جدید باید بر اصول کلیدی مانند شفافیت، پاسخگویی و مرتبط بودن تمرکز داشته باشند و به جای مقررات دست و پاگیر، امکان آزمایش فناوریهای جدید مانند بلاکچین و هوش مصنوعی در محیطهای کنترلشده را فراهم آورند. همکاری بینالمللی این نهادها نیز برای مقابله با چالشهای فرامرزی مانند فرار مالیاتی و پولشویی از طریق گزارشهای مالی ضروری است.
آینده حرفه حسابداری و گزارشگری مالی
حرفه حسابداری در آستانه تحولی بنیادین قرار دارد و نقش حسابداران و حسابرسان از متخصصان ثبت تاریخی معاملات به تحلیلگران داده، مشاوران راهبردی و متولیان اخلاق کسبوکار تغییر خواهد کرد. این تحول مستلزم بازنگری اساسی در برنامههای آموزشی، الزامات صدور مجوز و توسعه حرفهای مستمر است و نسل آینده حسابداران باید علاوه بر تسلط بر اصول حسابداری، در حوزههایی مانند علوم داده، فناوری اطلاعات، تحلیل کسبوکار و اخلاق حرفهای نیز مهارت کسب کنند. انجمنهای حرفهای مانند فدراسیون بینالمللی حسابداران (IFAC) و موسسه حسابداران رسمی آمریکا (AICPA) برنامههای بلندپروازانهای برای آمادهسازی اعضای خود برای این آینده تدوین کردهاند.
منابع معتبر:
- انجمن حسابداری آمریکا (American Accounting Association)
- هیئت استانداردهای بینالمللی گزارشگری مالی (International Financial Reporting Standards Board)
- شبکه گزارشگری یکپارچه بینالمللی (International Integrated Reporting Council)
- مجله حسابداری و اقتصاد (Journal of Accounting and Economics)
- بررسیهای موسسه حسابرسی داخلی (The Institute of Internal Auditors)
- گزارشهای موسسه Ponemon در زمینه امنیت سایبری
- انتشارات فدراسیون بینالمللی حسابداران (International Federation of Accountants)