بررسی تأثیرات اقتصادی شیوع کرونا بر بازارهای مالی
مقدمهای بر بحران جهانی
شیوع ویروس کرونا در اواخر سال 201۹، نه تنها یک بحران بهداشتی جهانی ایجاد کرد، بلکه شوک بیسابقهای به اقتصاد جهانی وارد نمود. این همهگیری باعث ایجاد رکودی عمیق و سریع شد که از رکود بزرگ دهه 1930 نیز شدیدتر بود. بازارهای مالی به عنوان دماسنج اقتصاد، بلافاصله واکنش نشان دادند و نوسانات شدیدی را تجربه کردند. در این مقاله تحلیلی، تأثیرات چندوجهی این بحران بر بازارهای مالی جهانی از جمله بورسهای اوراق بهادار، بازار اوراق قرضه، بازار کالا و ارزهای دیجیتال را بررسی کرده و با ارائه مثالهای واقعی و دادههای معتبر، پیامدهای کوتاهمدت و بلندمدت آن را تحلیل میکنیم. این تحلیل بر اساس گزارشهای نهادهای معتبری مانند صندوق بینالمللی پد، بانک جهانی و سازمان همکاری و توسعه اقتصادی صورت گرفته است.
شوک اولیه و واکنش بازارهای سهام
سقوط تاریخی شاخصهای بورس در مارس 2020
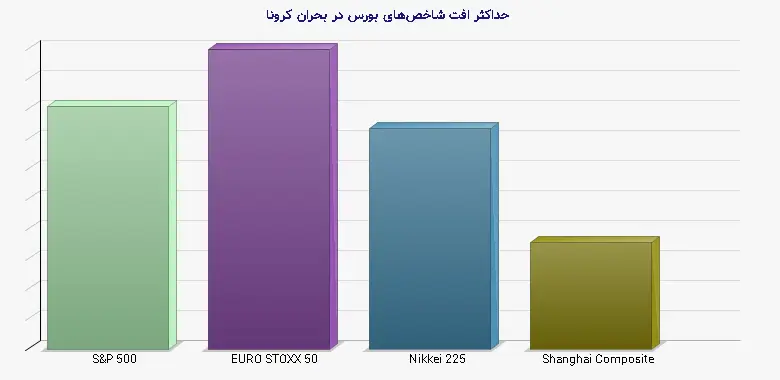
با گسترش سریع ویروس کرونا در خارج از چین و اعلام وضعیت همهگیری توسط سازمان جهانی بهداشت در مارس 2020، بازارهای سهام جهانی شاهد یکی از سریعترین سقوطهای تاریخ خود بودند. ترس از تعطیلی اقتصاد، اختلال در زنجیره تأمین و کاهش شدید تقاضا، سرمایهگذاران را به سمت فروش بیسابقه سهام سوق داد. به عنوان مثال، شاخص داوجونز در 16 مارس 2020، نزدیک به 13 درصد سقوط کرد که بدترین افت روزانه از سال 1987 محسوب میشد. در همان زمان، شاخص S&P 500 در کمتر از یک ماه از اوج فوریه تا کف مارس، حدود 34 درصد کاهش یافت و وارد بازار خرسی شد. این واکنش سریع نشاندهنده حساسیت بالای بازار به عدم اطمینان سیستماتیک بود.
واگرایی عملکرد بخشهای مختلف
در حالی که اکثر بخشها تحت تأثیر منفی قرار گرفتند، برخی صنایع خاص به دلیل تغییر در رفتار مصرفکنندگان و شرایط جدید، عملکرد متفاوتی داشتند. شرکتهای فعال در حوزه فناوری، به ویژه پلتفرمهای دورکاری مانند زوم و سرویسهای ابری، شاهد رشد چشمگیر تقاضا و در نتیجه افزایش ارزش سهام بودند. از سوی دیگر، بخشهایی مانند هواپیمایی، گردشگری، انرژی و بخشهایی از خردهفروشی که وابسته به حضور فیزیکی بودند، آسیبهای جدی دیدند. این واگرایی، اهمیت تحلیل بخشی در مدیریت سبد سهام در دوران بحران را بیش از پیش آشکار کرد.
مثال واقعی: عملکرد بورس تهران
بازار سرمایه ایران نیز اگرچه تحت تأثیر تحریمها قرار داشت، اما از تبعات کرونا مصون نماند. شاخص کل بورس تهران پس از رسیدن به اوج تاریخی در مرداد 1399، با تشدید تبعات اقتصادی همهگیری از جمله کاهش فروش شرکتها و مشکلات تأمین مواد اولیه، روند نزولی به خود گرفت. شرکتهای دارویی و برخی گروههای غذایی به دلیل افزایش تقاضا عملکرد بهتری داشتند، در حالی که شرکتهای خودرویی و ساختمانی تحت فشار قرار گرفتند. این تجربه نشان داد که حتی در اقتصادهایی با شرایط خاص، بحران کرونا قادر به ایجاد روندهای جدید بود.
مداخلات بیسابقه بانکهای مرکزی و دولتها
سیاستهای پولی گسترده و تزریق نقدینگی
برای مقابله با شوک اقتصادی و جلوگیری از فروپاشی سیستم مالی، بانکهای مرکزی بزرگ جهان سیاستهای انبساطی بیسابقهای را در پیش گرفتند. فدرال رزرو آمریکا نرخ بهره را به نزدیک صفر کاهش داد و برنامههای خرید دارایی ( quantitative easing ) را با مقیاسی بسیار گستردهتر از دوران بحران مالی 2008 آغاز کرد. بانک مرکزی اروپا و بانک ژاپن نیز سیاستهای مشابهی را اجرا کردند. این اقدامات که با هدف تأمین نقدینگی و ثباتبخشی به بازارهای مالی صورت گرفت، به سرعت در بازارهای اوراق قرضه و پس از آن در بازار سهام تأثیر گذاشت و از عمق رکود کاست.
بستههای محرک مالی و افزایش کسری بودجه
دولتها نیز با تصویب بستههای محرک مالی عظیم، به مقابله با بحران پرداختند. ایالات متحده بستههایی به ارزش حدود 5 تریلیون دلار، معادل حدود 25 درصد تولید ناخالص داخلی سالانه آن کشور را تصویب کرد. بسیاری از کشورهای اروپایی نیز برنامههای حمایتی گستردهای برای کسبوکارها و خانوارها اجرا کردند. این اقدامات اگرچه از ورشکستگی گسترده جلوگیری کرد، اما منجر به افزایش بیسابقه بدهی عمومی و کسری بودجه دولتها شد. پیامدهای بلندمدت این سیاستها از جمله تورم، فشار بر بازار اوراق قرضه دولتی و محدودیت فضای مانور مالی آتی، از نگرانیهای اصلی بازارهای مالی در دوره پساکرونا است.
تحولات بازار اوراق قرضه و کالا
فشار بر بازار اوراق قرضه شرکتی و گسترش اسپرد
بازار اوراق قرضه شرکتی در ماههای اولیه همهگیری تحت فشار شدیدی قرار گرفت. نگرانی از نکول شرکتها به دلیل کاهش درآمد، منجر به گسترش اسپرد (اختلاف بازدهی) بین اوراق قرضه شرکتی و اوراق خزانه دولتی شد. این امر به ویژه برای شرکتهای با رتبه اعتباری پایینتر (اوراق high-yield یا junk bonds ) مشهود بود. مداخله فدرال رزرو با اعلام برنامه خرید اوراق قرضه شرکتی، تا حد زیادی از این بحران جلوگیری کرد و اعتماد را به بازار بازگرداند. این مداخله مستقیم در بازار اوراق قرضه شرکتی، نقطه عطفی در سیاستهای بانک مرکزی محسوب میشد.
نوسانات شدید در بازار کالا
بازار کالاها نیز شاهد تلاطمات عمیقی بود. قیمت نفت به دلیل قرنطینههای گسترده و کاهش شدید تقاضا برای حملونقل، سقوط تاریخی را تجربه کرد. در آوریل 2020، قیمت قراردادهای آتی نفت WTI حتی به زیر صفر دلار سقوط کرد که پدیدهای بیسابقه بود. از سوی دیگر، قیمت برخی فلزات صنعتی مانند مس به دلیل اختلال در عرضه و پس از آن انتظارات برای بهبود اقتصادی، پس از یک سقوط اولیه، روند صعودی قدرتمندی را آغاز کرد. قیمت طلا نیز به عنوان دارایی امن، در میانه بیثباتیها به بالاترین سطح تاریخ خود رسید که نشان از هجوم سرمایهگذاران به سوی پناهگاههای امن داشت.
جدول 1: تأثیر کرونا بر بازدهی شاخصهای منتخب بازار سهام (فوریه 2020 تا دسامبر 2020)
| شاخص/بازار | حداکثر افت از اوج (درصد) | بازدهی کل سال 2020 (درصد) | تاریخ رسیدن به کف |
| S&P 500 (آمریکا) | 34- | 16.3+ | 23 مارس 2020 |
| EURO STOXX 50 (اروپا) | 42- | 5.4- | 18 مارس 2020 |
| Nikkei 225 (ژاپن) | 31- | 16.0+ | 19 مارس 2020 |
| Shanghai Composite | 15- | 13.9+ | 19 مارس 2020 |
| بورس تهران | 60- (از اوج مرداد 99) | داده ترکیبی سالانه | دی ماه 1399 |
ظهور و شکوفایی داراییهای دیجیتال و روندهای جدید
شتابگیری پذیرش فینتک و ارزهای دیجیتال
دوران همهگیری کرونا شاهد شتاب قابل توجه در پذیرش فناوریهای مالی (فینتک) و داراییهای دیجیتال بود. محدودیتهای تردد و تماس فیزیکی، تقاضا برای خدمات پرداخت دیجیتال، بانکداری آنلاین و سرمایهگذاری از راه دور را به شدت افزایش داد. در این میان، بیتکوین و سایر ارزهای دیجیتال توجه بسیاری از سرمایهگذاران نهادی و خرد را به خود جلب کردند. برخی، بیتکوین را به عنوان ‘’طلای دیجیتال‘’ و پناهگاهی در برابر تورم ناشی از سیاستهای انبساطی پولی میدیدند. این موضوع منجر به افزایش چشمگیر قیمت بیتکوین از حدود 5000 دلار در مارس 2020 به بیش از 60000 دلار در سال 2021 شد.
تغییر ساختار در بازار مسکن و وام
بازار مسکن در بسیاری از کشورها، به ویژه در آمریکا، پس از یک شوک اولیه، رونق غیرمنتظرهای را تجربه کرد. کاهش نرخ بهره به سطح بیسابقه، انباشت پسانداز در دوران قرنطینه و تمایل به نقل مکان به خانههای بزرگتر یا مناطق کمتراکم، تقاضا را به شدت افزایش داد. این موضوع منجر به رشد سریع قیمت مسکن در بسیاری از مناطق شد. با این حال، این روند نگرانیهایی درباره تشکیل حباب و کاهش دسترسی به مسکن برای اقشار کمدرآمد ایجاد کرد. بازار وامهای رهنی نیز با حجم بالای تقاضا برای بازتامینید مالی مواجه شد.
چالشها و چشمانداز بلندمدت برای بازارهای مالی
تورم، نرخ بهره و چالش میلهگردانی
یکی از مهمترین چالشهای پیش روی بازارهای مالی در دوره پساکرونا، مدیریت تورم فزاینده و عادیسازی سیاست پولی است. تزریق نقدینگی عظیم و فشارهای طرف عرضه، نرخ تورم در بسیاری از اقتصادهای پیشرفته را به بالاترین سطح در دهههای اخیر رساند. بانکهای مرکزی اکنون با معمای دشواری روبرو هستند: افزایش نرخ بهره برای کنترل تورم ممکن است روند بهبود اقتصادی را مختل کرده و بار بدهی دولتها و شرکتها را افزایش دهد. این عدم اطمینان درباره زمان و سرعت افزایش نرخ بهره، منبع اصلی نوسانات در بازارهای سهام و اوراق قرضه در سالهای 2022 و 2023 بوده است.
بازتعریف ریسکهای سیستماتیک و اهمیت تابآوری
بحران کرونا به وضوح نشان داد که چگونه یک شوک غیرمالی (یک همهگیری جهانی) میتواند به سرعت به یک بحران سیستماتیک در بازارهای مالی تبدیل شود. این تجربه، سرمایهگذاران و ناظران را وادار کرد تا تعریف خود از ریسکهای سیستمی را گسترش دهند و عوامل خارج از حوزه مالی سنتی را نیز در نظر بگیرند. اهمیت تابآوری (Resilience) در ساختار شرکتها، زنجیره تأمین و مدلهای کسبوکار به یک اولویت اساسی تبدیل شده است. سرمایهگذاری در فناوری، تنوعبخشی جغرافیایی و انعطافپذیری عملیاتی، از جمله معیارهای کلیدی جدید برای ارزیابی سرمایهگذاریهای بلندمدت هستند.
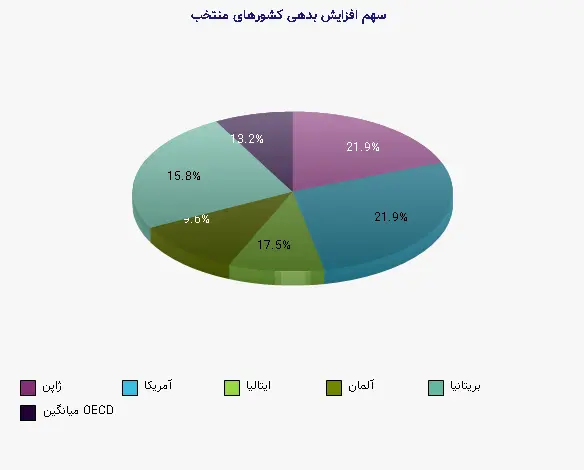
جدول 2: رشد بدهی عمومی منتخب کشورها در پی بحران کرونا (درصد از تولید ناخالص داخلی)
| کشور | سطح بدهی عمومی پایان 2019 | سطح بدهی عمومی پایان 2021 | افزایش (درصد) |
| ژاپن | 238 | 263 | 25 |
| آمریکا | 108 | 133 | 25 |
| ایتالیا | 135 | 155 | 20 |
| آلمان | 59 | 70 | 11 |
| بریتانیا | 85 | 103 | 18 |
| میانگین OECD | 109 | 124 | 15 |
تحول در مفهوم سرمایهگذاری مسئولانه
این بحران همچنین نقش مهم سرمایهگذاری بر مبنای معیارهای ESG (محیط زیست، مسئولیت اجتماعی و حکمرانی) را برجسته کرد. مطالعات نشان دادند که شرکتهایی با نمره ESG بالاتر، در دوران نوسانات شدید بازار عملکرد بهتری داشتند. توجه به سلامت کارکنان، مدیریت ریسک و نقش شرکت در جامعه، از موضوعات حاشیهای به مرکز تحلیلهای بنیادی تبدیل شد. سرمایهگذاران نهادی بیشتری متعهد به تلفیق معیارهای ESG در فرآیند تصمیمگیری خود شدهاند و این روند احتمالاً پس از کرونا نیز ادامه خواهد یافت.
جمعبندی و نتیجهگیری
بحران همهگیری کووید-۱۹ یک آزمایش استرس بینظیر برای سیستم مالی جهانی ایجاد کرد که هم آسیبپذیریها و هم انعطافپذیری آن را آشکار ساخت. این بحران، با ایجاد یک رکود سریع و عمیق، موجب نوسانات تاریخی در بازارهای سهام، اوراق قرضه و کالا شد. در پاسخ، سیاستگذاران پولی و مالی با ابزارها و مقیاسی بیسابقه مداخله کردند که از یک فاجعه مالی بزرگ جلوگیری نمود، اما بذر چالشهای جدیدی مانند تورم بالا و بدهی انبوه دولتی را کاشت. در عین حال، این دوره شاهد شتاب در تحولات ساختاری مانند دیجیتالسازی مالی، اهمیت فزاینده سرمایهگذاری مسئولانه و بازتعریف ریسکهای سیستماتیک بود. درسهای این دوران برای سرمایهگذاران، شرکتها و نهادهای ناظر بسیار ارزشمند است. تنوعبخشی واقعی، تمرکز بر تابآوری، توجه به معیارهای ESG و هوشیاری نسبت به ریسکهای غیرمالی اما سیستماتیک، از کلیدیترین راهبردها برای حرکت در فضای پیچیده و پرنوسان بازارهای مالی در آینده خواهد بود. تاریخ نشان داده است که بازارهای مالی توانایی قابل توجهی برای بازیابی و سازگاری دارند، اما شکل این بازیابی همواره تحت تأثیر درسهایی است که از بحرانهای پیشین گرفته میشود.