مدیریت مالی در خانوادههای مهاجر: چالشها، راهبردها و مدلهای موفق
مقدمه
خانوادههای مهاجر با چالشهای مالی منحصر به فردی روبرو هستند که نیازمند درک عمیق از پیچیدگیهای اقتصادی، فرهنگی و قانونی است. مدیریت مالی در این بافت، فراتر از برنامهریزی معمول بودجه بوده و شامل تطبیق با سیستم بانکی جدید، قوانین مالیاتی متفاوت، تفاوتهای نرخ ارز، و گاهی حفظ تعهدات مالی در کشور مبدا میشود. این مقاله با رویکردی تحلیلی، جنبههای مختلف مدیریت مالی در خانوادههای مهاجر را بررسی کرده، راهکارهای عملی ارائه میدهد و با ذکر مثالهای واقعی از جوامع مختلف، الگوهای موفق را معرفی میکند. درک این پویاییها نه تنها به ثبات مالی این خانوادهها کمک میکند، بلکه نقش بسزایی در ادغام اقتصادی موفق آنان در جامعه مقصد ایفا مینماید. مهاجرت، به ویژه در مراحل اولیه، اغلب با عدم قطعیت مالی همراه است و فقدان شبکههای حمایتی سنتی، اهمیت مدیریت آگاهانه منابع را دوچندان میسازد.
چالشهای کلیدی مدیریت مالی برای مهاجران
خانوادههای مهاجر در مسیر مدیریت امور مالی خود با موانع ساختاری و فرهنگی متعددی مواجه میشوند که برنامهریزی بلندمدت را دشوار میسازد. این چالشها اغلب در هم تنیده بوده و نیازمند راهحلهای چندبعدی هستند. عدم آشنایی با سیستم مالی کشور مقصد، از جمله قوانین اعتباری، نحوه اخذ وام و محصولات بیمهای، میتواند منجر به تصمیمات پرهزینه یا از دست رفتن فرصتها شود. محدودیتهای زبانی نیز دسترسی به اطلاعات دقیق و مذاکره برای شرایط بهتر را محدود میکند. علاوه بر این، بسیاری از مهاجران با مسئله انتقال پول به کشور مبدا (حواله) مواجهند که باید بین حمایت از خانواده گسترده و تأمین نیازهای اولیه خود در کشور جدید تعادل برقرار کنند. نوسانات نرخ ارز نیز میتواند ارزش این انتقالات را به شدت تحت تأثیر قرار دهد.
موانع سیستماتیک و نهادی
دسترسی نابرابر به خدمات مالی رسمی یکی از بزرگترین موانع پیش روی مهاجران است. بسیاری از مؤسسات مالی به سابقه اعتباری محلی نیاز دارند که مهاجران تازهوارد فاقد آن هستند. این موضوع دریافت وامهای مسکن، خودرو یا حتی گشایش حسابهای اعتباری ساده را دشوار میسازد. همچنین، تفاوت در قوانین مالیاتی میتواند پیچیده باشد؛ برای مثال، مهاجرانی که در ایالات متحده اقامت دارند ولی درآمدی در کشور مبدا دارند، باید قوانین گزارشگیری مالیاتی مانند FBAR را رعایت کنند. عدم آگاهی از این تعهدات ممکن است منجر به جریمههای سنگین شود. نظامهای بازنشستگی نیز در کشورها متفاوت است و مهاجران باید برای ادغام دورههای کار در کشورهای مختلف و تضمین درآمد دوران بازنشستگی خود برنامهریزی کنند که نیازمند دانش تخصصی است.
چالشهای فرهنگی و رفتاری
تفاوت در نگرشهای فرهنگی نسبت به پول، بدهی، پسانداز و سرمایهگذاری میتواند باعث تنش در درون خانواده مهاجر یا بین نسلهای مختلف شود. در برخی فرهنگها، خرید ملک اولویت اصلی است، در حالی که در برخی دیگر، سرمایهگذاری در آموزش یا کسبوکار ارزش بیشتری دارد. همچنین، مفهوم «اعتبار» یا Credit در بسیاری از کشورهای مهاجرپذیر نقش حیاتی دارد، در حالی که ممکن است در کشور مبدا ناشناخته باشد. این سوءتفاهم میتواند منجر به رفتارهای مالی نامناسب، مانند بیتوجهی به پرداخت به موقع قبوض شود که به سابقه اعتباری آسیب میزند. علاوه بر این، فشار برای حمایت مالی از بستگان در کشور مبدا، که اغلب انتظاری فرهنگی است، میتواند بار مالی سنگینی ایجاد کرده و توان پسانداز و سرمایهگذاری خانواده مهاجر در کشور جدید را به شدت محدود کند.
راهبردهای اثربخش برای مدیریت مالی
برای مقابله با این چالشها، خانوادههای مهاجر نیازمند اتخاذ راهبردهای هوشمندانه و انعطافپذیر هستند. اولین و مهمترین گام، آموزش مالی متناسب با بافت کشور مقصد است. این آموزش باید شامل مبانی سیستم بانکی، قوانین مالیاتی، اهمیت سابقه اعتباری و معرفی محصولات مالی رایج باشد. بسیاری از سازمانهای غیردولتی و نهادهای اجتماعی دولتی در کشورهای مقصد، کارگاههای آموزشی رایگان برای مهاجران برگزار میکنند. راهبرد دوم، ایجاد یک شبکه اعتباری از صفر است که میتواند با دریافت کارت اعتباری امن (Secured Credit Card) یا تبدیل تاریخچه پرداخت اجاره به سابقه اعتباری آغاز شود. استفاده از فناوریهای مالی مانند اپلیکیشنهای مدیریت هزینه و انتقال پول بینالمللی با کارمزد پایین نیز میتواند کارایی عملیات مالی را افزایش دهد.
بودجهبندی و برنامهریزی برای حوالهها
بودجهبندی دقیق با در نظر گرفتن درآمد اغلب ناپایدار اولیه مهاجرت، ضروری است. یک توصیه کاربردی، پیروی از قانون ۵۰/۳۰/۲۰ است: تخصیص ۵۰٪ درآمد به نیازهای ضروری، ۳۰٪ به خواستهها و ۲۰٪ به پسانداز و بازپرداخت بدهی. برای حوالههای مالی، شفافیت و برنامهریزی پیشگیرانه کلیدی است. بهتر است مبلغ ثابت و قابل کنترلی ماهانه برای این امر در بودجه تعیین شود، نه اینکه بر اساس درخواستهای مقطعی عمل شود. استفاده از سرویسهای مقایسهکننده نرخ ارز و کارمزد حواله (مانند Wise یا Remitly) میتواند هزینهها را به حداقل برساند. همچنین، در صورت امکان، تشویق خانواده در کشور مبدا به سرمایهگذاری بخشی از این پول در فعالیتهای درآمدزا، میتواند وابستگی بلندمدت را کاهش دهد و به توسعه اقتصادی هر دو طرف کمک کند.
سرمایهگذاری و برنامهریزی بلندمدت
پس از استقرار اولیه، تمرکز باید به سمت اهداف بلندمدت معطوف شود. این شامل برنامهریزی برای خرید مسکن، آموزش فرزندان و بازنشستگی است. برای مهاجران، تنوعبخشی جغرافیایی سرمایهگذاری میتواند یک استراتژی مدیریت ریسک باشد، اما مستلزم آگاهی از قوانین دو کشور است. استفاده از حسابهای بازنشستگی دارای معافیت مالیاتی (مانند ۴۰۱(k) در آمریکا یا RRSP در کانادا) یک حرکت هوشمندانه است. همچنین، سرمایهگذاری در آموزش و کسب مهارتهای جدید در کشور مقصد، بهترین بازدهی را در بلندمدت دارد. مشاوره با متخصصان مالی که تجربه کار با مهاجران را دارند (مانند مشاوران مالی دوزبانه یا متعلق به جامعه مهاجران) میتواند در طراحی یک سبد سرمایهگذاری متناسب با اهداف و شرایط خاص بسیار مفید باشد.
مطالعه موردی و تجربیات موفق
بررسی نمونههای واقعی نشان میدهد که چگونه خانوادههای مهاجر با ترکیب دانش مالی و حفظ ارزشهای فرهنگی، به موفقیتهای چشمگیری دست یافتهاند. به عنوان مثال، خانوادههای ویتنامیتبار در ایالات متحده اغلب نرخ بالایی از مالکیت کسبوکارهای کوچک را نشان میدهند. آنان با استفاده از شبکههای قومی برای جمعآوری سرمایه اولیه (مانند ‘’هویی‘’ - حلقههای اعتبار گردشی) و تمرکز بر پسانداز شدید در نسل اول، زمینه را برای تحرک اقتصادی نسل دوم فراهم میکنند. مطالعهای دیگر بر روی مهاجران ایرانی در کانادا نشان میدهد که بسیاری با اولویت دادن به خرید مسکن در اولین فرصت ممکن، از افزایش ارزش املاک در دهههای گذشته بهره برده و دارایی قابل توجهی ایجاد کردهاند. این امر اغلب با زندگی ساده و اجتناب از هزینههای غیرضروری در سالهای اولیه مهاجرت ممکن شده است.
نقش فناوری در توانمندسازی مالی مهاجران
اپلیکیشنهای انتقال پول بینالمللی مانند Wise (TransferWise سابق) و Remitly با کاهش چشمگیر کارمزدها و ارائه نرخهای ارز شفاف، انقلابی در زمینه حواله ایجاد کردهاند. همچنین، پلتفرمهای سرمایهگذاری خرد (Micro-Investment) و روبو-مشاورها (Robo-Advisors) که حداقل سرمایه اولیه کمی نیاز دارند، دروازهای برای ورود مهاجران به دنیای سرمایهگذاری هستند. فینتکهای حوزه اعتبارسنجی جایگزین، با تحلیل دادههایی مانند تاریخچه پرداخت اجاره و قبوض تلفن، به ایجاد سابقه اعتباری برای افراد فاقد سابقه بانکی کمک میکنند. این ابزارها به مهاجران امکان میدهند تا امور مالی خود را با کارایی بیشتر و هزینه کمتر مدیریت کنند، در حالی که اطلاعات مالی را به زبانی ساده در اختیار آنان قرار میدهند.
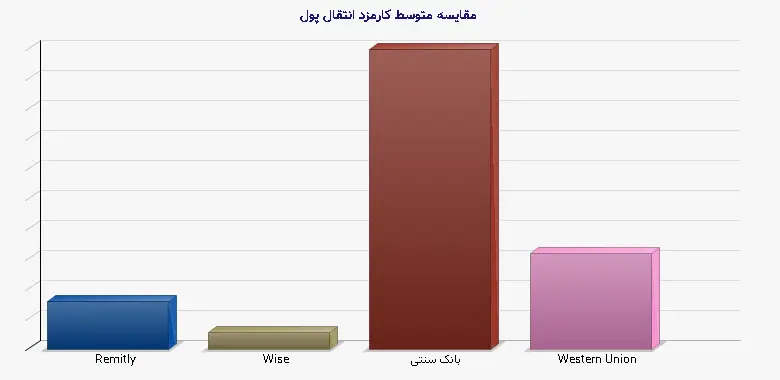
جدول ۱: مقایسه متوسط نرخ کارمزد انتقال پول ۲۰۰ دلار آمریکا به برخی مناطق (دادههای نمونه سال ۲۰۲۳)
| روش انتقال | مقصد | متوسط کارمزد (دلار آمریکا) | زمان تحویل تقریبی |
| Remitly (اکسپرس) | فیلیپین | ۳.۹۹ | چند دقیقه |
| Wise | هند | ۱.۴۵ | ۱-۲ روز کاری |
| بانک سنتی | مکزیک | ۲۵.۰۰ | ۳-۵ روز کاری |
| Western Union | نیجریه | ۸.۰۰ | چند دقیقه |
نتیجهگیری و چشمانداز آینده
مدیریت مالی موفق برای خانوادههای مهاجر، فرآیندی پویا است که یادگیری مستمر، تطبیقپذیری و برنامهریزی استراتژیک را میطلبد. غلبه بر چالشهای سیستماتیک نیازمند تلاش هماهنگ خود فرد، جامعه مهاجران و نهادهای کشور مقصد است. آینده این حوزه با دو روند اصلی شکل خواهد گرفت: اول، گسترش فناوریهای مالی شمولگرا که دسترسی به خدمات بانکی و سرمایهگذاری را برای همه، صرف نظر از سابقه اعتباری، دموکراتیکتر میکند. دوم، افزایش ارائه آموزش مالی چندزبانه و متناسب با فرهنگ توسط دولتها و سازمانهای مردمی. خانوادههای مهاجری که این مهارتها را کسب کنند، نه تنها به امنیت مالی و رفاه خود کمک میکنند، بلکه به عنوان موتورهای رشد اقتصادی و پیونددهندگان بازارهای جهانی، سهم قابل توجهی در اقتصاد کشورهای میزبان و مبدا خود خواهند داشت. سرمایهگذاری در توانمندسازی مالی آنان، در نهایت به نفع کل جامعه بینالملل است.
منابع معتبر
1. The World Bank. (2023). *Migration and Development Brief*. (گزارشهای دورهای در مورد جریانهای حواله و سیاستها).
2. OECD. (2021). *How Immigrants Contribute to Developing Countries" Economies*. انتشارات سازمان همکاریهای اقتصادی و توسعه.
3. Federal Reserve Bank of St. Louis. (2022). ‘’The Financial Integration of Immigrants in the United States.‘’ *Economic Synopses*.
4. Pew Research Center. (2023). مطالعات مربوط به درآمد، ثروت و الگوهای مهاجرت خانوادهها.
5. De Haas, H. (2021). *A Theory of Migration: The Aspirations-Capabilities Framework*. مقاله مروری در ژورنال Comparative Migration Studies.
6. Suro, R., et al. (2022). *Making It in America: Economic Mobility for Immigrants*. گزارش موسوعه بروکینگز.