بهینهسازی فرآیندهای مدیریت مالی: راهبردی کلان برای کاهش هزینهها و افزایش ارزشآفرینی
مقدمهای بر ضرورت تحول در مدیریت مالی
در عصر اقتصاد دیجیتال و رقابت فشرده جهانی، مدیریت مالی دیگر صرفاً یک وظیفه دفترداری و گزارشگیری نیست، بلکه به یک سلاح راهبردی تبدیل شده است. بهینهسازی فرآیندهای مالی بهمنظور کاهش هزینهها، امروزه در صدر اولویتهای سازمانهای پیشرو قرار دارد. این تحول، نیازمند نگاهی فرآیندمحور، فناوریمحور و دادهمحور است که در آن، هر فعالیت مالی نه به عنوان یک وظیفه مجزا، بلکه به عنوان حلقهای از یک زنجیره ارزشآفرین دیده میشود. سازمانهایی که موفق به بازمهندسی و بهینهسازی فرآیندهای مالی خود شدهاند، شاهد کاهش چشمگیر هزینههای عملیاتی، بهبود شاخصهای نقدینگی، کاهش خطاهای انسانی و افزایش رضایت ذینفعان بودهاند. این مقاله به تحلیل عمیق این موضوع، با ارائه چارچوبهای نظری و مثالهای واقعی از صنایع مختلف میپردازد.
اصول و مبانی نظری بهینهسازی فرآیندهای مالی
بهینهسازی فرآیندهای مالی ریشه در تئوریهای مدیریتی مانند مهندسی مجدد فرآیندهای کسبوکار (BPR)، مدیریت کیفیت جامع (TQM) و چارچوبهایی مانند چابکی مالی دارد. هسته اصلی این مفهوم، شناسایی و حذف فعالیتهای فاقد ارزش افزوده در چرخه مالی سازمان است. این فعالیتها ممکن است شامل ورود دستی دادههای تکراری، تأخیر در تأییدهای چندلایه، فرآیندهای کنترل دستی غیرضروری یا گزارشگیریهای موازی و زائد باشد. بر اساس گزارش انجمن مدیریت مالی (AFP)، سازمانها بهطور متوسط ۲۸ درصد از زمان تیم مالی خود را صرف فعالیتهای دستی و تکراری میکنند که با اتوماسیون قابل حذف هستند. رویکردهای نوین بر پایه فناوریهایی مانند هوش مصنوعی، پردازش زبان طبیعی و یادگیری ماشین بنا شدهاند که قادر به تحول بنیادین در فرآیندهایی مانند پرداختها، دریافتها، حسابداری و گزارشگیری هستند.
نقش فناوریهای دیجیتال در تحول مالی
ظهور فناوریهای دیجیتال، بزرگترین محرک بهینهسازی فرآیندهای مالی در دو دهه اخیر بوده است. راهحلهایی مانند سیستمهای برنامهریزی منابع سازمانی (ERP)، پلتفرمهای خودکار پردازش صورتحساب (AP Automation)، نرمافزارهای مدیریت مخارج (Expense Management) و فناوری بلاکچین برای تراکنشهای امن، چهره مدیریت مالی را دگرگون کردهاند. این فناوریها نه تنها سرعت و دقت را بهطور تصاعدی افزایش میدهند، بلکه با ایجاد جریان دادههای یکپارچه و در لحظه، امکان تحلیل پیشبینانه و تصمیمگیری مبتنی بر داده را فراهم میکنند. برای مثال، شرکت سیرامیک کسری در ایران با استقرار یک سیستم ERP یکپارچه، زمان بستن حسابهای ماهانه را از ۱۵ روز به ۴ روز کاهش داد و خطای محاسباتی را به کمتر از ۰/۱ درصد رساند که صرفهجویی سالانه قابل توجهی را رقم زد.
استقرار اتوماسیون و هوش مصنوعی در فرآیندهای کلیدی
هوش مصنوعی و یادگیری ماشین در حال حاضر فراتر از اتوماسیون ساده، وارد حوزههای تحلیلی پیچیده شدهاند. در فرآیند پرداختهای فروشندگان، الگوریتمهای هوش مصنوعی قادر به تطبیق خودکار سفارشها، دریافتها و فاکتورها هستند و حتی میتوانند الگوهای تقلب یا عدم تطابق را شناسایی کنند. در بخش دریافتها، چتباتهای مجهز به پردازش زبان طبیعی میتوانند به سؤالات مشتریان پاسخ داده و فرآیند پیگیری مطالبات را تسریع کنند. یک مثال برجسته بینالمللی، شرکت سیمنز است که با راهاندازی پلتفرم هوش مصنوعی برای پردازش بیش از ۱۰ میلیون فاکتور سالانه، موفق به کاهش ۷۰ درصدی دخالت نیروی انسانی در این فرآیند و صرفهجویی سالانه دهها میلیون یورویی شده است. این دستاوردها نشان میدهد که سرمایهگذاری در فناوریهای پیشرفته، بازدهی بسیار بالایی در مدیریت مالی دارد.
تحلیل هزینه-فایده و چارچوبهای اندازهگیری موفقیت
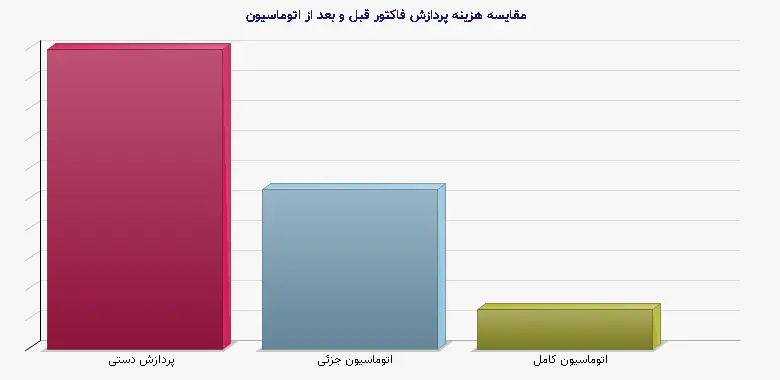
هر پروژه بهینهسازی نیازمند یک تحلیل دقیق هزینه-فایده است تا توجیه اقتصادی آن مشخص شود. شاخصهای کلیدی عملکرد (KPIs) مالی و فرآیندی، ابزار اندازهگیری موفقیت این پروژهها هستند. شاخصهایی مانند هزینه پردازش هر فاکتور، زمان چرخه پرداخت از دریافت تا تسویه، نرخ خطای دستی، هزینه کل مالکیت (TCO) برای هر فرآیند و بازده سرمایهگذاری (ROI) باید قبل و بعد از بهینهسازی محاسبه و مقایسه شوند. برای مثال، بر اساس دادههای شرکت مشاوره هاکنی گروپ، متوسط هزینه پردازش یک فاکتور بهصورت کاملاً دستی حدود ۱۵ دلار است، در حالی که با اتوماسیون کامل این هزینه به کمتر از ۲ دلار کاهش مییابد. این کاهش هزینه در سازمانهای با حجم تراکنش بالا، رقمهای بسیار بزرگی را آزاد میکند.
شاخصهای کلیدی عملکرد در بهینهسازی مالی
در جدول زیر، شاخصهای کلیدی عملکرد رایج برای سنجش اثربخشی بهینهسازی فرآیندهای مالی نمایش داده شده است:
| شاخص کلیدی عملکرد (KPI) | تعریف | هدف بهینهسازی |
| هزینه پردازش هر فاکتور | کل هزینههای نیروی انسانی، فناوری و اداری تقسیم بر تعداد فاکتورهای پردازششده | کاهش ۴۰-۶۰ درصدی |
| زمان چرخه پرداخت (روز) | متوسط روزهای بین دریافت فاکتور و انجام پرداخت | کاهش ۵۰-۷۰ درصدی |
| نرخ خطای دستی | درصد تراکنشهای نیازمند اصلاح به دلیل خطای انسانی | کاهش به زیر ۰/۵ درصد |
| نرخ بهکارگیری ظرفیت خودکار | درصد تراکنشهای پردازششده بدون دخالت انسان | افزایش به بالای ۸۵ درصد |
| بازده سرمایهگذاری (ROI) | سود خالص حاصل از پروژه تقسیم بر هزینه سرمایهگذاری | مثبت در کمتر از ۱۸ ماه |
مطالعه موردی: صنعت بانکداری
صنعت بانکداری به دلیل حجم بالای تراکنشهای مالی و حساسیت بالای آن، پیشگام در بهینهسازی فرآیندها بوده است. بانک پاسارگاد در ایران با استقرار سیستم بانکداری جامع و خودکارسازی فرآیندهای وام و اعتبارسنجی، موفق به کاهش زمان بررسی درخواستهای تسهیلات از ۷۲ ساعت به ۴ ساعت شد. این بانک با استفاده از الگوریتمهای اعتبارسنجی مبتنی بر دادههای بزرگ، نه تنها هزینههای عملیاتی را کاهش داد، بلکه دقت ارزیابی ریسک را افزایش داده و میزان مطالبات معوق را بهطور محسوسی کاهش داد. این مثال نشان میدهد بهینهسازی فرآیندها علاوه بر کاهش هزینههای مستقیم، میتواند با کاهش ریسکهای مالی، موجب صرفهجویی غیرمستقیم بزرگی نیز شود.
چالشهای استقرار و راهکارهای غلبه بر آنها
با وجود مزایای آشکار، مسیر بهینهسازی فرآیندهای مالی هموار نیست. مقاومت کارکنان در برابر تغییر، نگرانی از امنیت دادهها در سیستمهای جدید، هزینه اولیه بالای سرمایهگذاری در فناوری و یکپارچهسازی با سیستمهای قدیمی از جمله موانع اصلی هستند. برای فائق آمدن بر این چالشها، سازمانها باید رویکردی گامبهگام، مشارکتی و مبتنی بر آموزش داشته باشند. شروع از فرآیندهای با ارزش بالا و پیچیدگی متوسط (مانند مدیریت مخارج)، ایجاد کمیتههای راهبری متشکل از مالی و فناوری اطلاعات و ارائه آموزشهای مستمر به کاربران نهایی، شانس موفقیت پروژه را افزایش میدهد. همچنین، استفاده از راهحلهای ابری (Cloud) میتواند بار سرمایهگذاری اولیه را کاهش دهد.
الزامات حکمرانی و کنترلهای داخلی
در حین خودکارسازی فرآیندها، حفظ کنترلهای داخلی و انطباق با قوانین (مانند قانون مالیات، قانون مبارزه با پولشویی و استانداردهای حسابداری) امری حیاتی است. سیستمهای جدید باید دارای ردپای حسابرسی کامل، سطوح دسترسی مبتنی بر نقش و امکان نظارت مستمر باشند. طراحی فرآیندهای کنترل داخلی در بستر دیجیتال، نیازمند همکاری نزدیک تیم مالی، مدیریت ریسک و متخصصان فناوری اطلاعات است. به عنوان نمونه، در فرآیند پرداخت خودکار، سیستم باید قادر به اعمال کنترلهایی مانند تأیید دوطرفه برای پرداختهای بالای یک حد مشخص، تطبیق خودکار با قراردادها و پرچمگذاری تراکنشهای غیرمعمول باشد. این کنترلهای درونساختاری، امنیت و قابلیت اطمینان فرآیندهای بهینهشده را تضمین میکنند.
آینده مدیریت مالی: از بهینهسازی تا تحول دیجیتال کامل
آینده مدیریت مالی در گرو تحول دیجیتال کامل و حرکت به سمت «امور مالی خودکار و هوشمند» است. فناوریهای نوظهوری مانند بلاکچین برای تسویهحسابهای بینالمللی لحظهای، پلتفرمهای هوش مصنوعی برای پیشبینی جریان نقدی با دقت بالا و اینترنت اشیا (IoT) برای ثبت خودکار مصرف و هزینهها در حال شکلدهی به آینده این حوزه هستند. در این چشمانداز، تیم مالی از نقش پردازشگر تراکنش به نقش مشاور راهبردی و تحلیلگر داده ارتقا مییابد. سازمانها برای بقا در این عصر جدید، باید بهصورت مستمر بر نوآوریهای فناورانه نظارت کرده و فرهنگ آزمایش و یادگیری را در بخش مالی خود نهادینه کنند. سرمایهگذاری در مهارتهای تحلیلی و فناوری برای نیروی انسانی مالی نیز به اندازه سرمایهگذاری در نرمافزار اهمیت دارد.
جمعبندی و توصیههای راهبردی
بهینهسازی فرآیندهای مالی یک انتخاب لوکس نیست، بلکه یک ضرورت استراتژیک برای حفظ رقابتپذیری و سلامت مالی سازمانها در اقتصاد پرشتاب امروز است. این سفر با شناسایی فرآیندهای پرحجم و پرخطا آغاز شده و با انتخاب فناوری مناسب، مدیریت تغییر مؤثر و اندازهگیری مستمر نتایج ادامه مییابد. موفقیت در گرو تعهد مدیریت ارشد، همکاری بینبخشی و نگاه فرآیندمحور است. سازمانهایی که امروز در این مسیر سرمایهگذاری میکنند، فردا از مزیت رقابتی پایدار، انعطافپذیری مالی و توانایی بیشتری برای سرمایهگذاری در فرصتهای رشد برخوردار خواهند بود. همانگونه که پیتر دراکر گفته است: «آنچه را که نمیتوانی اندازهگیری کنی، نمیتوانی مدیریت کنی» و بهینهسازی فرآیندهای مالی، دقیقاً ابزار اندازهگیری و مدیریت کارآمد منابع مالی را در اختیار سازمان قرار میدهد.
منابع معتبر:
1. انجمن مدیریت مالی (Association for Financial Professionals - AFP). (2023). گزارش سالانه اتوماسیون فرآیندهای مالی.
2. گروه مشاوره هاکنی (Hackett Group). (2023). کتاب معیارهای جهانی بهینهسازی عملکرد مالی.
3. مؤسسه مالی بینالملل (International Financial Institutions - IFI). (2022). راهنمای تحول دیجیتال در مدیریت مالی.
4. شرکت دلویت (Deloitte). (2023). گزارش روندهای آینده در فناوریهای مالی.
5. مطالعه موردی بانک پاسارگاد و شرکت سیمنز از منابع داخلی و سالنامههای مالی منتشرشده.