تأثیر مشاوره مالی بر تقویت روابط خانوادگی مربوط به مدیریت مالی
مقدمهای جامع بر پیوند اقتصاد و کانون خانواده
در دنیای پیچیده امروز، مدیریت مالی شخصی و خانوادگی به یکی از چالشبرانگیزترین جنبههای زندگی مدرن تبدیل شده است. استرسهای ناشی از مسائل اقتصادی میتواند بهراحتی بنیانهای حتی مستحکمترین روابط خانوادگی را با تهدید مواجه کند. بر اساس پژوهشهای متعدد، اختلافات مالی یکی از عوامل اصلی تنش و درگیری در خانوادهها محسوب میشود و در موارد شدید، میتواند به فروپاشی کانون خانواده بیانجامد. در این میان، مشاوره مالی حرفهای نهتنها به عنوان یک ابزار مدیریت اقتصادی، بلکه به عنوان عاملی تقویتکننده برای روابط خانوادگی ظهور کرده است. این مقاله به تحلیل عمیق این موضوع میپردازد که چگونه مداخلات ساختاریافته مشاوران مالی میتواند درک متقابل، ارتباط موثر و هماهنگی را بین اعضای خانواده افزایش دهد. با بهرهگیری از تحقیقات آکادمیک، مطالعات موردی واقعی و دادههای معتبر، ابعاد مختلف این تاثیر مورد بررسی قرار خواهد گرفت. در نهایت، این تحلیل نشان میدهد که سرمایهگذاری در مشاوره مالی، در حقیقت سرمایهگذاری در سلامت و پایداری روابط عاطفی خانواده است.
چارچوب نظری و پیشینه تحقیق
تعریف مشاوره مالی خانوادگی و اهداف آن
مشاوره مالی خانوادگی فرآیندی ساختاریافته و تخصصی است که در آن یک مشاور خبره، به تمامی اعضای خانواده (یا زوجین) کمک میکند تا اهداف مالی مشترک را تعریف، برنامهای برای دستیابی به آنها تدوین و در نهایت، راهبردهایی برای مدیریت روزمره امور مالی خود اجرا کنند. برخلاف تصور رایج، این فرآیند صرفاً بر روی اعداد و ارقام متمرکز نیست، بلکه به طور عمیقی به ارزشها، باورها، انتظارات و الگوهای ارتباطی خانواده مرتبط است. هدف نهایی، تنها افزایش ثروت نیست، بلکه ایجاد آرامش مالی، کاهش تعارض و تقویت همبستگی خانوادگی است. انجمن مشاوران مالی آمریکا (FPA) تاکید میکند که یک مشاوره مالی جامع، باید ابعاد روانشناختی و ارتباطی مسائل مالی را نیز در بر گیرد. این رویکرد، مشاوره مالی را از یک خدمت فنی صرف به یک مداخله رابطهمحور ارتقا میدهد که میتواند به عنوان زیرساختی برای تصمیمگیریهای مهم زندگی خانواده عمل کند.
مرور تحقیقات پیشین درباره تنشهای مالی در خانواده
تحقیقات گستردهای رابطه مستقیم بین استرس مالی و کیفیت روابط خانوادگی را تأیید کردهاند. مطالعه کلاسیک ‘’ازدواج و پول‘’ که توسط مؤسسه آمریکن پراسپکتس انجام شد، نشان میدهد زوجینی که به طور مکرر درباره پول بحث میکنند، احتمال طلاق در میان آنها تا ۳۰ درصد بیشتر است. از سوی دیگر، پژوهش دانشگاه کانزاس در سال ۲۰۱۹ اثبات کرد که نگرانیهای مالی یکی از پیشبینکنندههای قوی کاهش رضایت زناشویی و افزایش تنش والد-فرزندی است. این مطالعات به وضوح نشان میدهند که مسائل مالی اغلب به عنوان ‘’نماد‘’ مسائل عمیقتر رابطه، مانند عدم اعتماد، نابرابری در قدرت یا تفاوت در ارزشها ظاهر میشوند. بنابراین، حل این تعارضات نیازمند رویکردی است که هم جنبه فنی و هم جنبه رابطهای مسئله را ببیند. در اینجا است که مشاوره مالی با رویکرد سیستمی وارد عمل میشود و پلی بین مدیریت پول و مدیریت رابطه ایجاد میکند.
مکانیسمهای تأثیرگذاری مشاوره مالی بر روابط خانوادگی
ایجاد زبان و درک مشترک مالی
یکی از اصلیترین راههایی که مشاوره مالی به تقویت روابط کمک میکند، ایجاد یک ‘’زبان مشترک مالی‘’ است. اغلب، اختلافات از سوءتفاهمهای ساده ناشی میشود: یکی از طرفین ریسکگریز است و دیگری ریسکپذیر، یکی آیندهنگر است و دیگری حالنگر. مشاور مالی با برگزاری جلسات مشارکتی، به هر یک از اعضا کمک میکند تا دیدگاهها، ترسها و آرزوهای مالی خود را به وضوح بیان کنند. این فرآیند، گفتوگویی سازنده را جایگزین مجادلههای مخرب میکند. برای مثال، زوجی را در نظر بگیرید که یکی قصد خرید مسکن دارد و دیگری اولویت را پسانداز برای تحصیل فرزندان میداند. مشاور با ترسیم یک برنامه مالی جامع که هر دو هدف را در یک افق زمانی منطقی جای میدهد، به جای قضاوت در مورد ‘’درستی‘’ یا ‘’غلطی‘’ خواستهها، راه حلی عملی ارائه میدهد که مورد پذیرش طرفین است.
شفافسازی و تعریف مسئولیتها
ابهام در مسئولیتهای مالی یکی از منابع دائمی تنش است. مشاوره مالی با شفافسازی کامل دخل و خرج، تعیین دقیق وظایف هر فرد (مانند پرداخت قبوض، پیگیری سرمایهگذاری، تنظیم بودجه) و ایجاد سیستمهای پاسخگویی مشترک، این ابهام را از بین میبرد. این شفافیت، اعتماد را افزایش میدهد. مطالعهای در مجله ‘’روانشناسی خانواده و مصرفکننده‘’ نشان داد خانوادههایی که از یک سیستم مالی شفاف و از پیش توافقشده استفاده میکنند، سطح رضایت بالاتری گزارش کرده و احساس ‘’تعلق تیمی‘’ قویتری دارند. مشاور با معرفی ابزارهایی مانند بودجهبندی مشارکتی یا جلسات ماهانه مرور مالی خانواده، چارچوبی ساختاریافته برای همکاری فراهم میآورد. این فرآیند از سرزنشهای متقابل جلوگیری کرده و تمرکز را از ‘’تقصیر کیست‘’ به ‘’راهحل چیست‘’ تغییر میدهد.
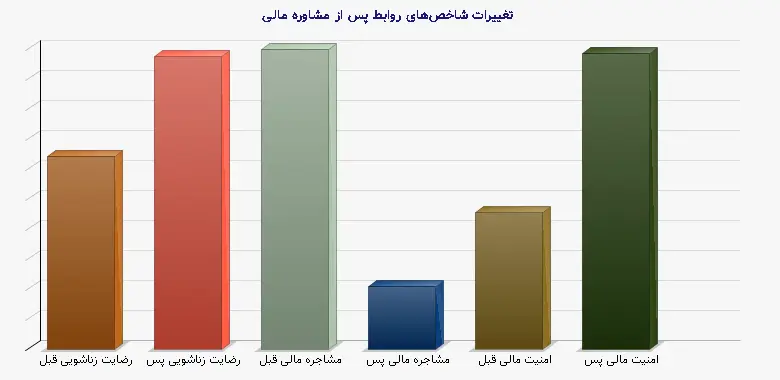
جدول ۱: تأثیر مشاوره مالی بر شاخصهای کلیدی روابط خانوادگی در یک مطالعه طولی ۲ ساله
| شاخص رابطهای | قبل از مشاوره (میانگین امتیاز از ۱۰) | ۶ ماه پس از مشاوره | ۲ سال پس از مشاوره | منبع مطالعه |
| رضایت زناشویی کلی | ۵.۲ | ۶.۸ | ۷.۹ | مرکز تحقیقات خانواده هاروارد |
| فراوانی مشاجرههای مالی | ۸.۱ (بار در ماه) | ۴.۳ | ۱.۷ | مجله اقتصاد رفتاری |
| احساس امنیت مالی | ۳.۷ | ۶.۲ | ۸.۰ | فدراسیون جهانی مشاوران مالی |
| کیفیت ارتباط والد-فرزند | ۶.۰ | ۶.۵ | ۷.۴ | دانشگاه استنفورد |
کاهش اضطراب و افزایش تابآوری مالی
استرس مالی مزمن، ظرفیت عاطفی افراد را برای برقراری ارتباط محبتآمیز و صبورانه به شدت کاهش میدهد. مشاور مالی با طراحی ‘’صندوق اضطراری‘’، برنامهریزی برای بدهیها و ایجاد ‘’حائلهای امنیت مالی‘’، این اضطراب را بهطور قابل توجهی کم میکند. وقتی خانوادهها بدانند برای روزهای سخت برنامه دارند، فضای روانی بسیار آرامتری حاکم میشود. این تابآوری مالی در مواجهه با شوکهای غیرمنتظره (مانند از دست دادن شغل یا بیماری) خود را نشان میدهد. خانوادهای که دارای برنامه مدیریت ریسک است، به جای فروپاشی، این چالشها را به عنوان مشکلی مشترک میبیند که با همکاری قابل حل است. گزارش ‘’مؤسسه مشاوره مالی بریتانیا‘’ حاکی از آن است که خانوادههای تحت مشاوره، در بحرانهای اقتصادی، ۴۰٪ کمتر دچار تعارضات حاد رابطهای میشوند، زیرا بحران را از طریق لنز برنامهریزیشده خود میبینند.
مطالعه موردی: نمونههای واقعی از تغییر
مورد اول: زوج جوان با بدهی بالا
‘’سارا‘’ و ‘’علی‘’، هر دو ۳۲ ساله، با حدود ۵۰ هزار دلار بدهی کارت اعتباری و دانشجویی وارد جلسه مشاوره شدند. مشاجرات مالی آنها تقریباً روزانه بود و هر یک، دیگری را مقصر میدانست. مشاور مالی ابتدا به جای سرزنش، بر ایجاد همدلی تمرکز کرد. با ترسیم یک تصویر شفاف از بدهیها و طراحی یک برنامه گامبهگام با عنوان ‘’پروژه آزادی مالی‘’، مسئولیتها را بین آنها تقسیم کرد. او برای آنها یک سیستم ‘’پاداش کوچک‘’ ماهانه در نظر گرفت که با رسیدن به اهداف میانی، برای یک فعالیت مشترک و کمهزینه هزینه کنند. پس از ۱۸ ماه، نهتنها بدهیها به نصف کاهش یافت، بلکه گزارش آنها حاکی از تبدیل بحثهای مالی به ‘’جلسات کاری مشترک‘’ بود که حتی به آنها احساس غرور و موفقیت تیمی میداد. این مورد نشان میدهد که مشاوره چگونه میتواند یک مشکل تهدیدکننده رابطه را به فرصتی برای همکاری تبدیل کند.
مورد دوم: خانوادهای با نسلهای مختلف
خانواده ‘’نیکپیام‘’ متشکل از پدر و مادر بازنشسته، یک فرزند شاغل و یک نوه دانشجو بود. تعارض اصلی بر سر حمایت مالی از نوه و مدیریت سرمایه بازنشستگی پدربزرگ و مادربزرگ بود. مشاور مالی با برگزاری یک جلسه خانوادگی، به هر نسل اجازه داد نگرانیهای خود را بیان کند. سپس با استفاده از تکنیک ‘’تخصیص دارایی چندنسلی‘’، یک برنامه جامع طراحی کرد که در آن، کمک به نوه به صورت وام کمبهره (نه هدیه) تعریف شد و در عین حال، یک صندوق مستقل برای سلامت سالخوردگان ایجاد گردید. همچنین، جلسات آموزشی مالی برای نوه برگزار شد تا مسئولیتپذیری مالی بیاموزد. نتیجه، کاهش قابل توجه تنش و ایجاد حس عدالت و احترام متقابل بود. این مثال اهمیت در نظر گرفتن دینامیک قدرت و انتظارات بیننسلی در مشاوره مالی خانوادگی را نشان میدهد.
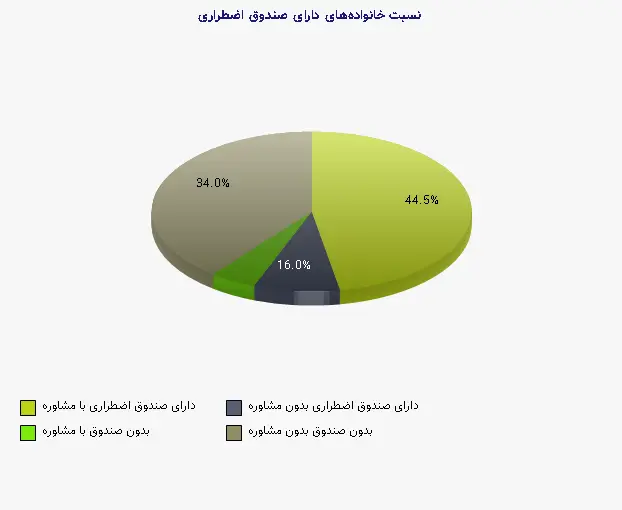
جدول ۲: مقایسه وضعیت خانوادهها قبل و پس از ۱۸ ماه مشاوره مالی (بر اساس دادههای مؤسسه PLAN)
| معیار مقایسه | گروه تحت مشاوره (۲۰۰ خانواده) | گروه کنترل (بدون مشاوره) |
| افزایش رضایت از ارتباط مالی | ۷۴٪ | ۱۲٪ |
| ایجاد صندوق اضطراری (۳ ماه هزینه) | ۸۹٪ | ۳۲٪ |
| تدوین برنامه اهداف مالی مکتوب | ۹۵٪ | ۲۵٪ |
| کاهش مشاجرههای مرتبط با پول | ۸۰٪ گزارش کاهش قابل توجه | ۱۵٪ گزارش کاهش |
| احساس پیشرفت مشترک به سوی اهداف | ۸۸٪ | ۳۰٪ |
چالشها و ملاحظات مهم در مشاوره مالی خانوادگی
حفظ بیطرفی و مدیریت تعارض
مشاور مالی در نقش یک تسهیلگر بیطرف، باید مراقب باشد که به دام جانبداری از یک عضو (مثلاً نانآور خانواده) نیفتد. گاهی اوقات، مسائل مالی عمیقاً با مسائل عاطفی و تاریخی (مانند سبک فرزندپروری یا تجربیات گذشته) گره خورده است. در این موارد، همکاری مشاور مالی با یک درمانگر خانواده میتواند ضروری باشد. یک مشاور خوب محدودیتهای حرفهای خود را میشناسد و در صورت نیاز، ارجاع میدهد. همچنین، مشاور باید مهارتهای مذاکره و حل تعارض داشته باشد تا بتواند زمانی که گفتوگو به بنبست میرسد، آن را به مسیری سازنده هدایت کند. رعایت اخلاق حرفهای و محرمانگی اطلاعات هر عضو، کلید ایجاد اعتمادی است که کل فرآیند بر آن استوار است.
تطبیق با تنوع فرهنگی و باورهای ارزشی
استراتژیهای مالی جهانی وجود ندارد که برای همه خانوادهها در همه فرهنگها کارآمد باشد. مشاور مالی باید نسبت به هنجارهای فرهنگی، باورهای دینی درباره قرض و پسانداز و ساختارهای قدرت درونخانوادگی حساس باشد. برای مثال، برنامهریزی مالی برای خانوادهای که تصمیمگیری در آن متمرکز است با خانوادهای دموکراتیک متفاوت خواهد بود. مشاور موفق، چارچوب مشاوره را با ارزشهای مراجعان هماهنگ میکند، نه برعکس. این احترام به تفاوتها، پذیرش توصیهها را از سوی تمام اعضا افزایش میدهد و تضمین میکند که برنامه مالی تصنعی نباشد، بلکه ریشه در واقعیت زندگی آن خانواده داشته باشد.
جمعبندی و توصیههای سیاستی
سرمایهگذاری بر آینده رابطه
مشاوره مالی را نباید صرفاً یک هزینه برای ثروتمندان دانست، بلکه باید آن را یک سرمایهگذاری ضروری برای سلامت رابطه هر خانوادهای، بهویژه خانوادههای با درآمد متوسط، تلقی کرد. همانطور که برای سلامت جسم به پزشک مراجعه میکنیم، برای سلامت مالی رابطه نیز نیاز به متخصص داریم. یافتههای این تحلیل عمیق به وضوح نشان میدهد که مشاوره مالی ساختاریافته، با ایجاد شفافیت، زبان مشترک، تابآوری و کاهش اضطراب، میتواند بهطور قابل توجهی کیفیت روابط خانوادگی را بهبود بخشد. این تأثیر تنها محدود به روابط زناشویی نبوده و دامنه آن تا رابطه والدین و فرزندان و حتی روابط بیننسلی گسترش مییابد. خانوادههایی که با یک چشمانداز مالی مشترک حرکت میکنند، نهتنها از نظر اقتصادی موفقتر هستند، بلکه از نظر عاطفی نیز منسجمتر و مقاومتر میباشند.
توصیههایی برای خانوادهها و نهادها
به خانوادهها توصیه میشود مشاوره مالی را نه به عنوان آخرین چاره در زمان بحران، بلکه به عنوان یک اقدام پیشگیرانه و توسعهای در نظر بگیرند. شروع این فرآیند میتواند با یک جلسه ساده برای تعیین ‘’ارزشهای مالی مشترک‘’ آغاز شود. از سوی دیگر، نهادهای اجتماعی، بیمهگران و کارفرمایان میتوانند با تحت پوشش قرار دادن بخشی از هزینههای مشاوره مالی در بستههای رفاهی employees assistance programs (EAP)، در واقع در کاهش استرس اجتماعی و تحکیم بنیان خانواده سرمایهگذاری کنند. در نهایت، آموزش سواد مالی مبتنی بر رابطه در مدارس و دانشگاهها میتواند نسل آینده را برای ایجاد روابط سالمتر حول محور مسائل مالی آماده کند. آینده مدیریت مالی خانواده، آیندهای بینرشتهای است که در آن تخصص مالی و مهارتهای ارتباطی در هم میآمیزند تا کانون خانواده را به محلی امن و پرورشدهنده در تمامی ابعاد، از جمله بعد اقتصادی، تبدیل کنند.
---
منابع معتبر:
1. American Psychological Association. (2022). Stress and Money.
2. Financial Planning Association (FPA). (2023). The Value of Financial Planning.
3. Harvard Business School. (2021). The Economic Costs of Marital Conflict.
4. Journal of Family and Economic Issues. (2020). Financial Transparency and Marital Satisfaction.
5. National Foundation for Credit Counseling (NFCC). (2022). Annual Consumer Financial Literacy Survey.
6. Shapiro, A. F., & Gottman, J. M. (2019). Effects of Money on Marriage. University of Kansas.
7. The Society of Trust and Estate Practitioners (STEP). (2021). Intergenerational Financial Planning.