تحلیل هزینه-فایده در کاهش ریسکهای سرمایهگذاری در بازارهای مالی
تحلیل هزینه-فایده (CBA) یک چارچوب تحلیلی کلیدی است که سرمایهگذاران و مدیران مالی برای ارزیابی سیستماتیک مزایا و هزینههای مرتبط با تصمیمات سرمایهگذاری به کار میبرند. در دنیای پویا و پیچیده بازارهای مالی امروزی، که با نوسانات مداوم، عدم قطعیتهای ژئوپلیتیک و شوکهای اقتصادی همراه است، به کارگیری این تحلیل نه تنها یک عمل توصیهشده، بلکه یک ضرورت استراتژیک برای بقا و موفقیت بلندمدت محسوب میشود. این رویکرد به سرمایهگذاران کمک میکند تا ریسکهای ذاتی سرمایهگذاری را شناسایی، اندازهگیری و مدیریت کنند و در نهایت، تخصیص منابع را به سوی فرصتهایی با بیشترین بازده احتمالی تعدیل شده بر اساس ریسک سوق دهند. در این مقاله، به تحلیل عمیق نقش حیاتی تحلیل هزینه-فایده در کاهش ریسکهای سرمایهگذاری میپردازیم و با ارائه مثالهای واقعی از بورس اوراق بهادار تهران و بازارهای بینالمللی، کاربرد عملی آن را نشان میدهیم.
مبانی نظری و چارچوب تحلیلی هزینه-فایده
تحلیل هزینه-فایده ریشه در اقتصاد رفاه دارد و هدف نهایی آن، حداکثر کردن رفاه اقتصادی ناشی از تخصیص منابع است. در حوزه مالی، این تحلیل به یک فرآیند گامبهگام برای مقایسه مزایای مالی مورد انتظار یک سرمایهگذاری (مانند سود سهام، سود سرمایهای، جریانهای نقدی آینده) با هزینههای مرتبط با آن (مانند سرمایه اولیه، هزینههای فرصت، هزینههای مدیریت ریسک) تبدیل میشود. نتیجه این تحلیل معمولاً به صورت یک نسبت (نسبت فایده به هزینه) یا یک ارزش خالص فعلی (NPV) بیان میشود. زمانی که فایدهها از هزینهها بیشتر باشد، سرمایهگذاری از منظر این تحلیل توجیهپذیر است. با این حال، نوآوری اصلی در کاربرد آن برای مدیریت ریسک، در محاسبه و گنجاندن هزینههای بالقوه ریسکها (هزینههای ریسک) و همچنین مزایای ناشی از کاهش یا اجتناب از این ریسکها (فایدههای امنیتی یا حفاظتی) نهفته است.
ادغام ریسک در معادله هزینه-فایده
برای کاهش مؤثر ریسک، نخست باید آن را کمی کرد. ریسک در بازارهای مالی اغلب به عنوان انحراف معیار بازدهها یا ارزش در معرض خطر (VaR) اندازهگیری میشود. در چارچوب تحلیل هزینه-فایده، هر ریسک شناساییشده (مثلاً ریسک بازار، ریسک اعتباری، ریسک نقدینگی) دارای یک احتمال وقوع و یک پیامد مالی بالقوه است. حاصل ضرب این دو، ‘’هزینه مورد انتظار ریسک‘’ را تشکیل میدهد. از سوی دیگر، اجرای هر استراتژی کاهش ریسک (مانند متنوعسازی، خرید قراردادهای اختیار معامله، استفاده از تحلیلهای پیشرفته) مستلزم هزینههایی است. تحلیل هزینه-فایده به این سؤال پاسخ میدهد: آیا هزینه اجرای استراتژی کاهش ریسک، کمتر از هزینه مورد انتظار ریسکی است که از آن جلوگیری میکند؟ به بیان ساده، آیا پرداخت هزینه برای ‘’بیمه‘’ در برابر ریسک، به صرفه است؟
کاربرد عملی در کاهش ریسکهای سرمایهگذاری
کاربرد تحلیل هزینه-فایده در کاهش ریسک، در سطوح مختلف تصمیمگیری مالی مشهود است؛ از انتخاب یک سهم خاص تا طراحی یک سبد سرمایهگذاری جهانی و پیچیده. این تحلیل به سرمایهگذاران کمک میکند تا بین گزینههای مختلف مدیریت ریسک، آگاهانه انتخاب کنند. برای مثال، یک سرمایهگذار در بورس تهران ممکن است بین خرید سهام یک شرکت صنعتی نوپا با ریسک بالا و بازده بالقوه بالا، و خرید سهام یک شرکت زیرساختی بزرگ با ریسک پایین و بازدهی باثباتتر مردد باشد. تحلیل هزینه-فایده در اینجا شامل برآورد جریانهای نقدی آتی، محاسبه نرخ تنزیل مناسب (که خود منعکسکننده ریسک است) و در نهایت محاسبه ارزش خالص فعلی هر گزینه میشود. گزینهای که NPV بالاتری داشته باشد، از منظر تعدیل شده با ریسک، مطلوبتر است.
مثال واقعی: متنوعسازی سبد در مقابل تمرکز بر یک صنعت
فرض کنید یک سرمایهگذار در سال ۱۳۹۸ قصد سرمایهگذاری در بورس اوراق بهادار تهران را داشته است. دو استراتژی پیش رو بوده است: اول، سرمایهگذاری متمرکز در صنعت پتروشیمی که در آن زمان به دلیل افزایش قیمتهای جهانی مشتقات نفتی، بازدهی چشمگیری داشت. دوم، ایجاد یک سبد متنوع متشکل از سهام پتروشیمی، بانکی، خودرویی و فلزات اساسی. تحلیل هزینه-فایده برای هر استراتژی به شرح زیر است:
- استراتژی متمرکز (ریسک بالا): هزینهها شامل ریسک سیستماتیک بالای صنعت (مثلاً کاهش ناگهانی قیمت نفت) است. فایده، امکان کسب بازدهی بسیار بالا در صورت تداوم رونق است.
- استراتژی متنوع (ریسک متوسط): هزینهها شامل هزینههای تحقیق بیشتر، کارمزدهای معاملاتی بالاتر و احتمال از دست دادن بخشی از بازدهی انفجاری صنعت پتروشیمی است. فایده، کاهش قابل توجه ریسک غیرسیستماتیک و ایجاد ثبات در بازدهی سبد است.
با سقوط شاخص کل بورس تهران از اواسط سال ۱۳۹۹، کسانی که استراتژی متنوع را انتخاب کرده بودند، ضررهای کمتری متحمل شدند، زیرا افت شدید صنعت پتروشیمی با عملکرد نسبتاً مقاومتر برخی صنایع دیگر تا حدی جبران شد. در اینجا، فایده کاهش ریسک (کاهش زیان) به مراتب از هزینههای مرتبط با ایجاد سبد متنوع بیشتر بود.
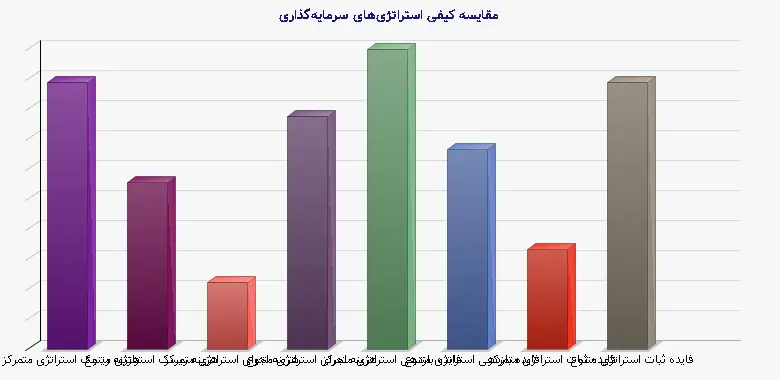
جدول زیر مقایسه کیفی این دو استراتژی را نشان میدهد:
| معیار | استراتژی متمرکز (صنعت پتروشیمی) | استراتژی متنوع (چندصنعتی) |
| هزینه ریسک مورد انتظار | بالا | متوسط |
| هزینه اجرا (کارمزد، زمان تحقیق) | پایین | بالا |
| فایده بازدهی مورد انتظار | بسیار بالا (در صورت مثبت بودن روند) | متوسط تا بالا |
| فایده کاهش ریسک (ثبات) | پایین | بالا |
| توصیه تحلیل هزینه-فایده | تنها برای سرمایهگذاران بسیار خطرپذیر | برای اکثر سرمایهگذاران |
نقش تحلیل هزینه-فایده در ابزارهای پیچیده مدیریت ریسک
در سطح نهادی و برای مدیریت پرتفویهای بزرگ، ابزارهای مشتقه مانند قراردادهای اختیار معامله و فیوچرز، ابزارهای کلیدی برای پوشش ریسک هستند. تصمیم برای استفاده از این ابزارها نیز مستلزم یک تحلیل هزینه-فایده دقیق است. به عنوان مثال، یک صندوق سرمایهگذاری بینالمللی که در حال خرید سهام یک شرکت ایرانی است، ممکن است در معرض ریسک نرخ ارز (تغییرات قیمت ریال نسبت به دلار) قرار گیرد. مدیر صندوق میتواند با خرید قراردادهای اختیار فروش ارز، این ریسک را پوشش دهد.
مثال واقعی: پوشش ریسک نرخ ارز با اختیار معامله
هزینه این استراتژی، ‘’قیمت اختیار‘’ یا حق بیمهای است که صندوق میپردازد. فایده آن، اطمینان خاطری است که در صورت کاهش ارزش ریال، زیان ناشی از آن کاهش یا حذف میشود. اگر هزینه حق اختیار کمتر از زیان مورد انتظار ناشی از نوسانات نامطلوب نرخ ارز باشد، این پوشش از دیدگاه تحلیل هزینه-فایده توجیهپذیر است. در واقعیت، شرکتهای بزرگ صادراتی در ایران نیز گاهی از چنین مکانیزمهایی در بازارهای بینالمللی برای قفل کردن نرخ ارز حاصل از صادرات استفاده میکنند تا بتوانند بودجه و برنامهریزی مالی دقیقتری داشته باشند. این تصمیم، مستقیماً ناشی از تحلیلی است که هزینه پوشش را با فایده ثبات مالی مقایسه میکند.
محدودیتها و چالشهای تحلیل هزینه-فایده در بازار مالی
با وجود مزایای فراوان، تحلیل هزینه-فایده در مدیریت ریسک سرمایهگذاری با چالشهایی روبرو است. بزرگترین چالش، مشکل کمیسازی دقیق همه هزینهها و فایدهها، به ویژه فایدههای نامشهود مانند ‘’آسایش خاطر‘’ سرمایهگذار یا ‘’اعتبار برند‘’ ناشی از مدیریت ریسک محتاطانه است. همچنین، برآورد دقیق احتمال وقوع ریسکهای نادر اما ویرانگر (مانند یک همهگیری جهانی یا یک بحران بانکی گسترده) بسیار دشوار است. این امر میتواند منجر به دست کم گرفتن هزینه ریسک و در نتیجه، تخصیص ناکافی منابع برای مدیریت آن شود. علاوه بر این، این تحلیل به کیفیت دادههای ورودی وابسته است. دادههای تاریخی بازار ممکن است همیشه شاخص قابل اعتمادی برای آینده نباشند، به ویژه در بازارهای نوظهوری مانند ایران که ممکن است تحت تأثیر شدید تصمیمات سیاسی و سیاستهای کلان اقتصادی قرار گیرند.
اهمیت استفاده از سناریوها و تحلیل حساسیت
برای غلبه بر برخی از این محدودیتها، متخصصان مالی از تحلیلهای مبتنی بر سناریو و تحلیل حساسیت در چارچوب کلی تحلیل هزینه-فایده استفاده میکنند. به جای تکیه بر یک پیشبینی واحد، چندین سناریوی محتمل (خوشبینانه، بدبینانه، میانه) تعریف میشود و تحلیل برای هر سناریو تکرار میگردد. همچنین، با تغییر دادن متغیرهای کلیدی مانند نرخ تنزیل یا نرخ رشد جریان نقدی (تحلیل حساسیت)، میتوان فهمید که نتایج تحلیل تا چه حد نسبت به این مفروضات حساس است. این رویکرد، دیدگاه غنیتر و مقاومتری از ریسکها و فرصتهای سرمایهگذاری ارائه میدهد و تصمیمگیری را در شرایط عدم قطعیت بهبود میبخشد.
جمعبندی و آینده تحلیل هزینه-فایده در مدیریت ریسک
در جهان به هم پیوسته و پرنوسان امروز، اهمیت تحلیل هزینه-فایده به عنوان یک فیلتر حیاتی برای تصمیمگیریهای سرمایهگذاری تنها در حال افزایش است. این تحلیل، با الزام به کمیسازی و مقایسه منطقی هزینهها و فایدهها، از اتخاذ تصمیمات احساسی یا مبتنی بر پیروی از جمع که اغلب به زیانهای سنگین میانجامد، جلوگیری میکند. همانطور که در مثالهای بازار ایران و بینالملل مشاهده شد، این چارچوب میتواند هم در سطح استراتژی کلی سبدسازی و هم در سطح عملیاتهای خاص پوشش ریسک اعمال شود. با پیشرفت فناوریهایی مانند هوش مصنوعی و کلاندادهها، توانایی ما برای پیشبینی ریسکها، مدلسازی سناریوهای پیچیده و اجرای تحلیلهای هزینه-فایده واقعبینانهتر در حال تحول است.
حرکت به سوی تحلیلهای پویا و یکپارچه
آینده مدیریت ریسک، شاهد یکپارچهسازی عمیقتر تحلیل هزینه-فایده در سامانههای معاملاتی و پلتفرمهای نظارت بر پرتفوی خواهد بود. به جای یک تحلیل ایستا در مقطع شروع سرمایهگذاری، این تحلیل به فرآیندی پویا و مستمر تبدیل میشود که به طور خودکار با دریافت دادههای جدید بازار، هزینهها و فایدههای استراتژیهای مختلف مدیریت ریسک را بازمحاسبه و به مدیران هشدار میدهد. در نهایت، هدف نهایی این است که سرمایهگذاران، از فردی تا نهادی، بتوانند منابع محدود خود را به کاراترین شکل ممکن تخصیص دهند و در عین کسب بازدهی مناسب، خوابی آسوده داشته باشند. این همان فایده نهایی و غیرقابل انکاری است که تحلیل هزینه-فایده در کاهش ریسکهای سرمایهگذاری ایجاد میکند.
منابع معتبر:
1. Brealey, R. A., Myers, S. C., & Allen, F. (2017). *Principles of Corporate Finance*. McGraw-Hill Education. (ارائه مبانی مالی و تکنیکهای ارزیابی سرمایهگذاری)
2. Bodie, Z., Kane, A., & Marcus, A. J. (2014). *Investments*. McGraw-Hill Education. (مرجع استاندارد در مدیریت سبد و ریسک)
3. هال، جین (۲۰۱۶). *مبانی مهندسی مالی و مدیریت ریسک*. ترجمه فارسی، انتشارات نگاه دانش. (کاربرد عملی ابزارهای مشتقه در پوشش ریسک)
4. سازمان بورس و اوراق بهادار تهران. گزارشهای ماهانه و سالانه عملکرد بازار و بخشهای مختلف صنعتی. (دادههای میدانی از بازار ایران)
5. Damodaran, A. (2012). *Investment Valuation: Tools and Techniques for Determining the Value of Any Asset*. Wiley. (روشهای پیشرفته ارزشگذاری و تنزیل جریان نقدی با درنظرگیری ریسک)