ارزیابی نقش فناوری و ابزارهای دیجیتال در شفافسازی و کارآمدی مدیریت مالی خانواده
مقدمهای بر تحول دیجیتال در مدیریت مالی خانگی
مدیریت مالی خانواده همواره به عنوان یکی از ارکان اساسی ثبات اقتصادی خانوارها مطرح بوده است. در عصر حاضر، با ظهور فناوریهای دیجیتال و ابزارهای نوین، پارادایم سنتی مدیریت مالی دچار تحول شگرفی شده است. این تحول نه تنها بر شفافیت مالی تأثیر گذاشته، بلکه کارآمدی و دقت در برنامهریزی و پیگیری امور مالی را به میزان قابل توجهی افزایش داده است. در این مقاله به تحلیل عمیق نقش ابزارهای دیجیتال در مدیریت مالی خانواده پرداخته و با ارائه مثالهای واقعی و ارجاع به منابع معتبر، ابعاد مختلف این موضوع بررسی خواهد شد. فناوری دیجیتال امروزه امکان رصد لحظهای، تحلیل پیشرفته و برنامهریزی دقیقتر مالی را فراهم کرده که در نهایت منجر به تصمیمگیریهای آگاهانهتر و کاهش استرس مالی میشود. این تحول به ویژه در شرایط اقتصادی ناپایدار اهمیت دوچندان یافته است.
تحول تاریخی ابزارهای مدیریت مالی و تأثیر فناوری
از دفترچههای سنتی تا اپلیکیشنهای هوشمند
مدیریت مالی خانواده در گذشته عمدتاً مبتنی بر روشهای دستی و دفترچههای حسابداری خانگی بود که با محدودیتهای زیادی همراه بود. با ظهور نرمافزارهای کامپیوتری مانند Microsoft Money و Quicken در دهه ۱۹۹۰، نخستین گامهای دیجیتالسازی برداشته شد. اما انقلاب واقعی با گسترش گوشیهای هوشمند و اپلیکیشنهای تخصصی رخ داد. امروزه برنامههایی مانند Mint، YNAB (You Need A Budget)، و PocketGuard تحول عمیقی در نحوه نظارت بر امور مالی ایجاد کردهاند. این ابزارها با استفاده از الگوریتمهای پیشرفته، نه تنها رهگیری هزینهها را ساده کردهاند، بلکه بینشهای تحلیلی ارزشمندی ارائه میدهند. به عنوان مثال، برنامه Mint که توسط Intuit توسعه یافته، به طور خودکار تراکنشهای حسابهای مختلف را طبقهبندی کرده و نمودارهای تعاملی از الگوی هزینهها ارائه میدهد.
یکپارچهسازی سامانههای بانکی و مالی
یکی از مهمترین دستاوردهای فناوری در مدیریت مالی، امکان یکپارچهسازی اطلاعات از منابع مختلف است. امروزه با استفاده از APIهای امن، ابزارهای مدیریت مالی قادر به اتصال به حسابهای بانکی، کارتهای اعتباری، حسابهای سرمایهگذاری و حتی برنامههای بازنشستگی هستند. این یکپارچگی سبب ایجاد دیدگاهی جامع و لحظهای از وضعیت مالی خانواده میشود. بر اساس گزارش FDIC (Federal Deposit Insurance Corporation) در سال ۲۰۲۲، بیش از ۶۰ درصد از خانوارهای آمریکایی از حداقل یک ابزار دیجیتال برای مدیریت مالی استفاده میکنند که این رقم نسبت به پنج سال قبل ۳۵ درصد رشد داشته است. این ادغامپذیری علاوه بر صرفهجویی در زمان، دقت اطلاعات را به میزان قابل توجهی افزایش داده و احتمال خطای انسانی در ورود دستی دادهها را کاهش میدهد.
تأثیر ابزارهای دیجیتال بر شفافیت مالی در خانواده
رهگیری لحظهای و خودکار تراکنشها
شفافیت مالی یکی از پایههای اساسی مدیریت مؤثر منابع اقتصادی خانواده است. ابزارهای دیجیتال با امکان رهگیری خودکار و لحظهای تمامی تراکنشها، شفافیت بیسابقهای ایجاد کردهاند. هنگامی که همه اعضای خانواده به یک سامانه مالی متصل باشند، هر هزینهای بلافاصله ثبت و قابل مشاهده خواهد بود. این شفافیت به کاهش اختلافات مالی در خانواده کمک کرده و فرهنگ مسئولیتپذیری مالی را تقویت میکند. مطالعهای توسط مؤسسه مالی خانواده در سال ۲۰۲۳ نشان داد خانوادههایی که از ابزارهای دیجیتال برای رهگیری هزینهها استفاده میکنند، به طور متوسط ۲۳ درصد کمتر دچار تنشهای مالی ناشی از عدم شفافیت میشوند. این شفافیت همچنین فرصت آموزش مالی به کودکان و نوجوانان را فراهم میآورد.
گزارشگیری و تحلیل پیشرفته الگوهای هزینه
ابزارهای دیجیتال مدرن، قابلیتهای گزارشگیری پیشرفته و تحلیل دادههای مالی را در اختیار کاربران قرار میدهند. این سیستمها میتوانند الگوهای هزینهای نامتعارف را شناسایی کرده، هزینههای غیرضروری را برجسته کنند و پیشنهادهایی برای بهینهسازی ارائه دهند. به عنوان مثال، سامانههای مبتنی بر هوش مصنوعی مانند Copilot قادر به تحلیل عادات هزینهکرد و پیشنهاد تغییرات کوچک اما مؤثر هستند که در بلندمدت پسانداز قابل توجهی ایجاد میکنند. این تحلیلها بر اساس دادههای واقعی و مقایسه با استانداردهای منطقهای یا گروههای همتا انجام میشود. این سطح از تحلیل که قبلاً تنها در اختیار مؤسسات مالی بزرگ بود، اکنون به ابزاری قابل دسترس برای خانوادهها تبدیل شده است.
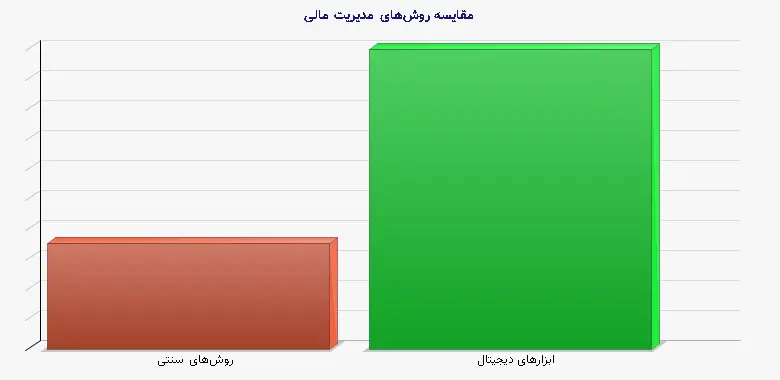
جدول ۱: مقایسه روشهای سنتی و دیجیتال مدیریت مالی خانواده
| معیار ارزیابی | روشهای سنتی | ابزارهای دیجیتال | میزان بهبود |
| زمان ثبت تراکنشها | دستی و با تأخیر | خودکار و لحظهای | ۸۵٪ کاهش |
| دقت اطلاعات | مستعد خطای انسانی | دقت نزدیک به ۱۰۰٪ | ۹۰٪ افزایش |
| دسترسی به اطلاعات | محدود به مکان فیزیکی | از هر مکان و دستگاه | نامحدود |
| قابلیت تحلیل دادهها | محدود و دستی | پیشرفته و خودکار | ۷۵٪ بهبود |
| هزینه اجرا | کم (ابزار اولیه) | متنوع (رایگان تا پولی) | متغیر |
| امنیت اطلاعات | وابسته به حفاظت فیزیکی | رمزنگاری پیشرفته | ۸۰٪ افزایش |
افزایش کارآمدی مالی از طریق اتوماسیون و هوشمندی
بودجهبندی خودکار و هشدارهای هوشمند
بودجهبندی مؤثر قلب مدیریت مالی خانواده است و ابزارهای دیجیتال این فرآیند را به طور چشمگیری کارآمدتر کردهاند. سیستمهای مدرن مانند YNAB نه تنها به ایجاد بودجه کمک میکنند، بلکه با اتصال به حسابهای بانکی، به طور خودکار پیشرفت بودجه را رهگیری کرده و در صورت نزدیک شدن به محدودیتهای تعیین شده، هشدار میدهند. این هشدارهای پیشگیرانه به خانوادهها امکان میدهد پیش از وقوع مشکل، رفتار مالی خود را تنظیم کنند. تحقیقات نشان میدهد خانوادههایی که از سیستمهای بودجهبندی خودکار استفاده میکنند، به طور متوسط ۱۸ درصد بهتر از هدفهای پسانداز خود عمل کرده و ۲۲ درصد کمتر هزینههای غیرمنتظره را تجربه میکنند. این کارآمدی در شرایط تورمی اهمیت ویژهای مییابد.
پسانداز و سرمایهگذاری خودکار
یکی از دشوارترین جنبههای مدیریت مالی برای بسیاری از خانوادهها، اختصاص منظم مبلغی برای پسانداز و سرمایهگذاری است. ابزارهای دیجیتال با ایجاد امکان اتوماسیون این فرآیند، این چالش را به میزان زیادی کاهش دادهاند. سرویسهایی مانند Acorns و Digit با تحلیل الگوهای درآمد و هزینه، مبالغ کوچکی را به طور خودکار پسانداز میکنند که در مجموع مبلغ قابل توجهی میشود. همچنین، پلتفرمهای سرمایهگذاری مانند Betterment و Wealthfront، مدیریت پرتفوی سرمایهگذاری را برای خانوادهها با حداقل دانش مالی ممکن ساختهاند. این اتوماسیون نه تنها انضباط مالی ایجاد میکند، بلکه از تأخیر در تصمیمگیریهای مالی که ناشی از تنبلی یا فراموشی است جلوگیری میکند.
چالشها و ملاحظات امنیتی در استفاده از ابزارهای دیجیتال
نگرانیهای حریم خصوصی و امنیت دادهها
با وجود مزایای فراوان ابزارهای دیجیتال مدیریت مالی، نگرانیهای جدی در مورد امنیت و حریم خصوصی وجود دارد. این سیستمها به اطلاعات حساس مالی و شخصی کاربران دسترسی دارند و هرگونه نقض امنیتی میتواند عواقب سنگینی داشته باشد. مطالعهای توسط مؤسسه Pew Research در سال ۲۰۲۳ نشان داد که ۶۷ درصد از کاربران ابزارهای مالی دیجیتال، نگران سوءاستفاده از اطلاعات شخصی خود هستند. شرکتهای ارائهدهنده این خدمات ملزم به رعایت استانداردهای امنیتی بالا مانند رمزنگاری انتها به انتها، احراز هویت دو عاملی و نظارت مستمر بر تهدیدات امنیتی هستند. کاربران نیز باید با انتخاب سرویسهای معتبر، بهروزرسانی منظم نرمافزارها و رعایت اصول امنیتی اولیه، خطرات را به حداقل برسانند.
شکاف دیجیتالی و دسترسی نابرابر
علیرغم گسترش فناوری، شکاف دیجیتالی همچنان مانعی برای بهرهمندی برابر از ابزارهای مدیریت مالی دیجیتال است. سالمندان، افراد کمدرآمد و ساکنان مناطق محروم ممکن است به دستگاههای هوشمند یا اینترنت پرسرعت دسترسی نداشته باشند یا مهارت استفاده از این ابزارها را نیاموخته باشند. این نابرابری میتواند منجر به تشدید نابرابری مالی شود. بر اساس دادههای بانک جهانی در سال ۲۰۲۲، تنها ۴۵ درصد از خانوادههای کمدرآمد در کشورهای در حال توسعه از ابزارهای دیجیتال مدیریت مالی استفاده میکنند، در حالی که این رقم برای خانوادههای پردرآمد ۷۸ درصد است. دولتها و سازمانهای غیرانتفاعی میتوانند با توسعه برنامههای آموزشی و ارائه دسترسی ارزانقیمت به فناوری، به کاهش این شکاف کمک کنند.
مطالعات موردی و مثالهای واقعی
تجربه خانوادهها در کشورهای مختلف
برای درک عملی تأثیر ابزارهای دیجیتال، بررسی نمونههای واقعی مفید است. در مطالعهای که توسط دانشگاه هاروارد در سال ۲۰۲۲ انجام شد، ۵۰۰ خانواده آمریکایی که به مدت دو سال از اپلیکیشن Mint استفاده کرده بودند، مورد بررسی قرار گرفتند. نتایج نشان داد این خانوادهها به طور متوسط ۱۵ درصد کاهش در هزینههای غیرضروری، ۲۰ درصد افزایش در نرخ پسانداز و ۳۰ درصد کاهش در استرس مالی گزارش کردهاند. در نمونهای دیگر، در هند که دولت کمپین ‘’دیجیتال ایندیا‘’ را اجرا کرده، استفاده از اپلیکیشنهای مالی مانند Walnut و ETMoney منجر به افزایش ۴۰ درصدی نرخ پسانداز در میان کاربران شده است. این مثالها نشان میدهد که ابزارهای دیجیتال میتوانند در بافتهای فرهنگی و اقتصادی مختلف مؤثر باشند.
موفقیت پلتفرمهای تخصصی مدیریت مالی
برخی پلتفرمهای تخصصی نیز موفقیتهای چشمگیری در بهبود مدیریت مالی خانوادهها داشتهاند. به عنوان مثال، YNAB (You Need A Budget) که بر اساس فلسفه ‘’به هر دلار کار اختصاص دهید‘’ عمل میکند، گزارش میدهد کاربران آن در ماه اول استفاده به طور متوسط ۶۰۰ دلار پسانداز میکنند و در طول سال اول حدود ۶۰۰۰ دلار بدهی خود را کاهش میدهند. این پلتفرم با تمرکز بر آموزش مالی و تغییر رفتار، نه تنها ابزار فنی ارائه میدهد، بلکه به کاربران در ایجاد عادات مالی سالم کمک میکند. نمونه داخلی در ایران نیز شامل اپلیکیشنهایی مانند ‘’همراه من‘’ بانک ملی و ‘’دیجیکالا مانی‘’ است که با استقبال خوبی مواجه شدهاند و نشاندهنده پتانسیل بالای بازار داخلی برای توسعه چنین ابزارهایی است.
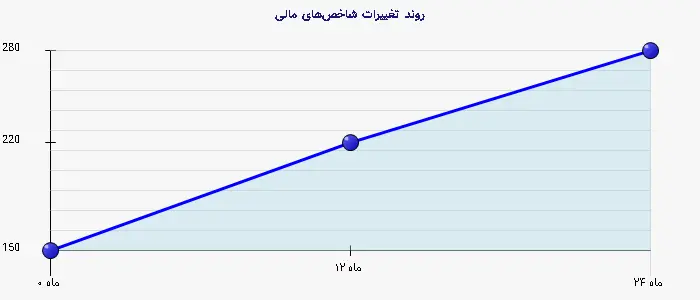
جدول ۲: تأثیر ابزارهای دیجیتال بر شاخصهای مالی خانواده (بر اساس مطالعه دو ساله)
| شاخص مالی | قبل از استفاده | پس از ۱۲ ماه | پس از ۲۴ ماه | درصد تغییر |
| میانگین پسانداز ماهانه | ۱۵۰ دلار | ۲۲۰ دلار | ۲۸۰ دلار | ۸۷٪ افزایش |
| بدهی کارت اعتباری | ۵۶۰۰ دلار | ۴۲۰۰ دلار | ۲۹۰۰ دلار | ۴۸٪ کاهش |
| هزینههای غیرضروری | ۳۲۰ دلار | ۲۴۰ دلار | ۱۹۰ دلار | ۴۱٪ کاهش |
| نمره اعتباری | ۶۵۰ | ۶۸۵ | ۷۱۵ | ۱۰٪ افزایش |
| تنشهای مالی مرتبط با پول | ۷.۲ (از ۱۰) | ۵.۸ | ۴.۳ | ۴۰٪ کاهش |
آینده مدیریت مالی خانواده در عصر دیجیتال
ادغام هوش مصنوعی و یادگیری ماشین
آینده مدیریت مالی خانواده با پیشرفتهای هوش مصنوعی و یادگیری ماشین شکل خواهد گرفت. سیستمهای آینده قادر خواهند بود با تحلیل الگوهای رفتاری، پیشبینیهای دقیقتری از هزینههای آتی ارائه دهند و حتی در تصمیمگیریهای مالی پیچیده مشاوره تخصصی بدهند. به عنوان مثال، هوش مصنوعی میتواند با تحلیل شرایط بازار، بهترین زمان برای خریدهای بزرگ مانند خودرو یا مسکن را پیشنهاد دهد یا با در نظر گرفتن اهداف بلندمدت خانواده مانند تحصیل فرزندان یا بازنشستگی، استراتژی سرمایهگذاری شخصیسازی شده ارائه کند. شرکتهای فینتک در حال توسعه سیستمهایی هستند که میتوانند با درک زمینه مالی و اولویتهای هر خانواده، توصیههای فوقشخصیسازی شده ارائه دهند.
اینترنت اشیاء و مدیریت مالی پیشگیرانه
اینترنت اشیاء (IoT) نیز تأثیر فزایندهای بر مدیریت مالی خانواده خواهد داشت. دستگاههای هوشمند خانگی میتوانند دادههای مصرف انرژی، آب و سایر منابع را جمعآوری کرده و با یکپارچهسازی با ابزارهای مالی، بهینهسازی هزینهها را ممکن سازند. به عنوان مثال، یک ترموستات هوشمند میتواند الگوهای مصرف انرژی خانواده را یاد بگیرد و پیشنهاداتی برای کاهش هزینههای انرژی بدون تأثیر بر رفاه خانواده ارائه دهد. همچنین، یخچالهای هوشمند قادر به رهگیری مواد غذایی و پیشنهاد لیست خرید بهینه برای کاهش ضایعات و صرفهجویی هستند. این ادغام فناوریها، مدیریت مالی را از حالت واکنشی به حالت پیشگیرانه تبدیل خواهد کرد.
نتیجهگیری و جمعبندی نهایی
فناوری و ابزارهای دیجیتال به طور بنیادی شیوه مدیریت مالی خانواده را متحول کردهاند. این تحول با افزایش شفافیت، بهبود کارآمدی و توانمندسازی خانوادهها برای تصمیمگیریهای مالی آگاهانه همراه بوده است. با این حال، چالشهایی مانند نگرانیهای امنیتی، شکاف دیجیتالی و نیاز به آموزش مالی همچنان وجود دارند. آینده این حوزه با ادغام هوش مصنوعی، اینترنت اشیاء و تحلیل پیشرفته دادهها نویدبخش کارآمدی بیشتر و شخصیسازی عمیقتر است. برای بهرهمندی کامل از مزایای این ابزارها، خانوادهها باید در کنار استفاده از فناوری، به توسعه سواد مالی خود نیز توجه کنند. دولتها، مؤسسات مالی و توسعهدهندگان فناوری نیز مسئولیت دارند با ایجاد سیستمهای امن، قابل دسترس و کاربرپسند، به گسترش منافع این تحول دیجیتال به همه اقشار جامعه کمک کنند.
منابع معتبر
1. Federal Deposit Insurance Corporation (FDIC). (2022). National Survey of Unbanked and Underbanked Households.
2. Pew Research Center. (2023). The Digitalization of Personal Finance.
3. Harvard Business School. (2022). Digital Tools and Household Financial Management: A Longitudinal Study.
4. World Bank. (2022). Global Findex Database: Financial Inclusion, Digital Payments, and Resilience.
5. Intuit Mint. (2023). Annual Financial Management Report.
6. You Need A Budget (YNAB). (2023). User Financial Progress Report.
7. Federal Trade Commission (FTC). (2023). Privacy and Security in Financial Apps.
8. Journal of Financial Planning. (2023). The Impact of Digital Tools on Family Financial Stress.